Chứng khoán cuối năm 2026: Cơ hội tái định giá
Khép lại quý III/2026, thị trường chứng khoán (TTCK) Việt Nam trải qua những nhịp điều chỉnh đáng kể do áp lực vĩ mô trong và ngoài nước. Tuy nhiên, dưới góc nhìn của các định chế tài chính như VinaCapital, Maybank Investment Bank (MSVN) và Chứng khoán An Bình (ABS), giai đoạn khó khăn này đang mở ra cơ hội tích sản hấp dẫn khi định giá cổ phiếu về vùng thấp lịch sử, tạo khoảng cách lệch pha lớn so với đà tăng trưởng lợi nhuận cốt lõi của doanh nghiệp.
Bối cảnh quốc tế: Phân kỳ dòng tiền và rủi ro từ lợi suất trái phiếu
Theo phân tích của ông Nguyễn Thế Minh, Giám đốc Khối Ngân hàng đầu tư kiêm Phó Giám đốc Khối kinh doanh Chứng khoán An Bình, bức tranh tài chính toàn cầu những tháng cuối năm 2026 đang chứng kiến một sự phân kỳ rõ nét. Mặc dù chỉ số S&P 500 liên tục thiết lập các cột mốc đỉnh cao mới, đạt 7.844,52 điểm trong tuần đầu tháng 10, dòng tiền thực tế của các quỹ đầu tư lại thể hiện xu hướng phòng thủ mạnh mẽ.
Làn sóng bán tháo trái phiếu toàn cầu đã đẩy lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm lên mức 5,36%, ngưỡng cao nhất kể từ tháng 4/2002. Điều này kích hoạt cơ chế rút vốn khỏi các tài sản rủi ro để quay về các kênh trú ẩn. Thống kê trong tuần đến ngày 7/10/2026 cho thấy, các quỹ thị trường tiền tệ toàn cầu đã hút ròng tới 153,81 tỷ USD, trong khi các quỹ cổ phiếu thuộc thị trường mới nổi (EM) hứng chịu tuần rút ròng thứ 5 liên tiếp.
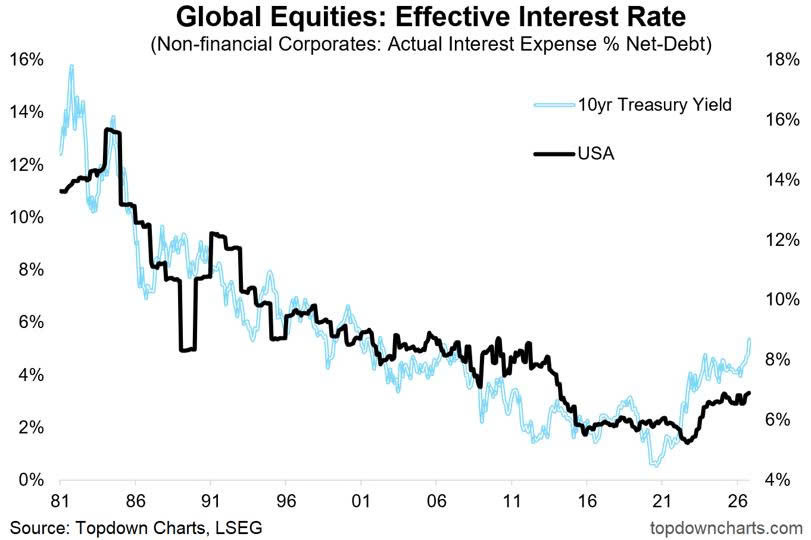
Bên cạnh đó, áp lực chi phí vay hiệu dụng của các doanh nghiệp toàn cầu bắt đầu tăng theo đà tăng của lợi suất trái phiếu, chấm dứt chu kỳ giảm lãi suất kéo dài nhiều thập kỷ. Đặc biệt, nhóm cổ phiếu bán dẫn – động cơ chính của thị trường tăng giá giai đoạn qua – đang bộc lộ dấu hiệu suy yếu kỹ thuật dù vẫn giao dịch ở mức định giá rất cao (P/E tổng hợp lên tới 64 lần). Sự tập trung quá mức vào các mã vốn hóa lớn (vốn hóa 5 cổ phiếu lớn nhất bằng 434 cổ phiếu nhỏ nhất của S&P 500) đặt thị trường toàn cầu vào một bối cảnh rủi ro nền cao, đòi hỏi nhà đầu tư phải duy trì sự "lạc quan thực dụng", theo dõi sát rủi ro.
Vĩ mô Việt Nam: Tỷ giá và lợi nhuận làm bệ đỡ
Nhận định về cuối năm 2026, Tổng Giám đốc SGI Capital Lê Chí Phúc nhận định, thị trường chứng khoán Việt Nam vẫn nhận được các tín hiệu hỗ trợ vững chắc.
Đầu tiên là thị trường ngoại hối ổn định. Lãi suất VNĐ cao cùng các biện pháp kiểm soát chặt chẽ thị trường tự do giúp tỷ giá USD/VND giảm 2,6% trong quý III/2026, đưa mức giảm từ đầu năm lên 1,1% – mức giảm lớn nhất kể từ năm 2021.
Kế đến là chính sách hỗ trợ tăng trưởng linh hoạt. NHNN đã triển khai nhiều giải pháp như cho phép tính 50% tiền gửi Kho bạc Nhà nước vào tỷ lệ LDR; khơi thông gói tín dụng 408.000 tỷ đồng với lãi suất ưu đãi cho doanh nghiệp vừa và nhỏ; đồng thời loại trừ các khoản vay khu nghỉ dưỡng, khách sạn khỏi giới hạn tăng trưởng tín dụng bất động sản, giúp mở rộng dư địa cho vay thêm 15% – 20%.
Cuối cùng là tăng trưởng lợi nhuận cốt lõi vượt trội. Bất chấp thanh khoản sụt giảm (giá trị giao dịch bình quân sàn HOSE trong quý III/2026 lùi về mức 17.000 tỷ đồng/phiên), kết quả kinh doanh của các doanh nghiệp niêm yết lại tăng trưởng rất tích cực. Trong 6 tháng đầu năm, doanh thu toàn thị trường tăng 33%, lợi nhuận sau thuế tăng 48%. Chứng khoán Maybank (MSVN) dự báo lợi nhuận toàn thị trường quý III/2026 sẽ tiếp tục vượt kỳ vọng, đạt mức tăng trưởng 20,6% so với cùng kỳ.
Tương quan định giá: VN-Index phân hóa sâu sắc sau cái “bắt tay” của FTSE
Một sự kiện mang tính bước ngoặt diễn ra vào ngày 21/9/2026 khi tổ chức FTSE Russell chính thức nâng hạng TTCK Việt Nam lên "Thị trường mới nổi thứ cấp". Mặc dù tác động ngắn hạn của dòng vốn ngoại chưa bùng nổ như kỳ vọng và khối ngoại vẫn duy trì đà bán ròng (tuy giá trị bán ròng đã thu hẹp đáng kể xuống vài chục triệu USD trong tháng 8 và tháng 9), cái "gật đầu" của FTSE đã kích hoạt một quá trình định giá lại trong dài hạn.
Chỉ số VN-Index đóng cửa quý III/2026 tại 1.768,62 điểm, giảm 4,9% so với quý II và tiếp tục dao động quanh vùng biên độ 1.800 điểm trong đầu tháng 10. Dữ liệu từ VinaCapital cho thấy P/E dự phóng năm 2026 của Việt Nam đang ở mức hơn 12 lần, thấp hơn nhiều so với Thái Lan và Malaysia (khoảng 15 lần). Đặc biệt, nếu bóc tách nhóm cổ phiếu Vingroup (nhóm đã có đà tăng giá mạnh mẽ hơn một năm qua), P/E dự phóng của phần còn lại của VN-Index chỉ còn vỏn vẹn 9,5 lần. MSVN cũng đồng thuận khi chỉ ra P/E 12 tháng gần nhất của VN-Index đạt 12,7 lần, thấp hơn một độ lệch chuẩn so với bình quân 5 năm; nếu loại trừ mã VIC, con số này chỉ còn 10,6 lần – tương đương vùng đáy khủng hoảng trái phiếu năm 2022.
Sự lệch pha sâu sắc giữa thị trường chung và giá trị doanh nghiệp được minh chứng bằng việc hơn 21% cổ phiếu trên sàn đã giảm xuống dưới vùng đáy của đại dịch COVID-19, dù nền tảng cơ bản hoàn toàn khác biệt. Giám đốc Đầu tư cấp cao VinaCapital Đinh Đức Minh giải thích, hiện tượng này thuần túy do tâm lý phòng thủ ngắn hạn của nhà đầu tư trước áp lực lãi suất. Trong khi đó, các chỉ báo tài chính cơ bản của Việt Nam lại dẫn đầu khu vực ASEAN với tăng trưởng EPS dự phóng năm 2026 đạt 25% – 26% và tỷ suất ROE đạt tới 15%.
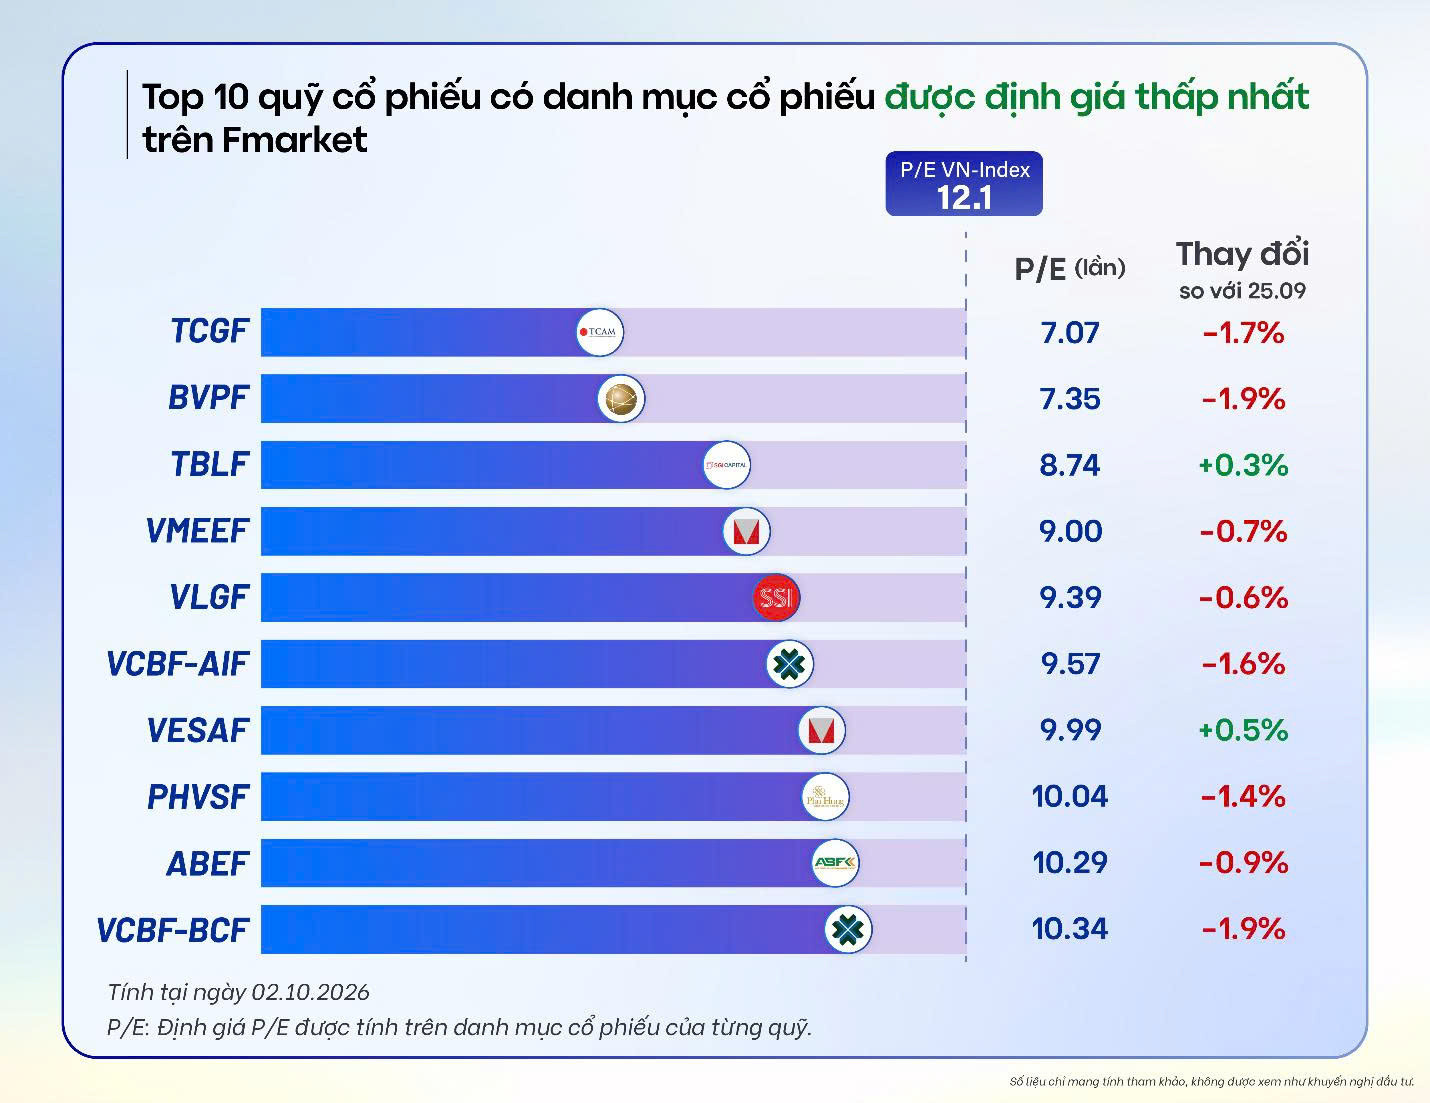
Trong bối cảnh thị trường phân hóa mạnh, các chuyên gia khuyến nghị nhà đầu tư cần chuyển dịch từ chiến lược giao dịch ngắn hạn sang tư duy tích sản chọn lọc. Dữ liệu thực tế từ nền tảng Fmarket cho thấy một bộ phận nhà đầu tư thông minh đang âm thầm giải ngân định kỳ vào các quỹ mở cổ phiếu. Hiện tại, P/E của top 10 quỹ mở cổ phiếu định giá thấp nhất chỉ dao động từ 7,07 đến 10,34 lần, rẻ hơn thị trường chung từ 15% đến 42%. Các quỹ lớn như TCGF (P/E 7,07), BVPF (7,35), TBLF (8,74), VINACAPITAL-VMEEF (9), VLGF (9,39) hay VINACAPITAL-VESAF (9,99) đều có danh mục được sàng lọc khắt khe gồm 25-30 doanh nghiệp đầu ngành. Minh chứng lịch sử giai đoạn 2023-2026 cho thấy nhóm quỹ mở dẫn đầu vẫn đem lại hiệu suất sinh lời bền vững từ 33% đến hơn 51% bất chấp các nhịp rung lắc của chỉ số chung.
Đối với danh mục cổ phiếu trực tiếp, thống kê mùa vụ tháng 10 của Chứng khoán An Bình chỉ ra rằng đây thường là tháng có xác suất tăng điểm không cao (46%) và dòng tiền có xu hướng ưu tiên nhóm vốn hóa lớn (VN30) để chống chịu rủi ro, trong khi nhóm Midcap và Smallcap chịu áp lực điều chỉnh lớn hơn. Nhóm cổ phiếu có tính kỹ thuật cao như chứng khoán, dầu khí thường có xác suất giảm sâu trong tháng 10. Ngược lại, các nhóm ngành phòng thủ hoặc có động lực tăng trưởng nội tại rõ ràng sẽ là điểm đến an toàn.
Dựa trên dự báo sơ bộ kết quả kinh doanh quý III và triển vọng quý IV/2026, MSVN đề xuất danh mục giải ngân tập trung vào các nhóm ngành chủ lực gồm ngành bán lẻ hưởng lợi lớn từ chu kỳ nâng cấp thiết bị tích hợp công nghệ AI và đà tăng giá chip toàn cầu; ngành năng lượng và tiện ích do các dự án đầu tư thượng nguồn tăng mạnh để đảm bảo an ninh năng lượng quốc gia, đi kèm lợi thế giá dầu duy trì mức cao; ngành công nghệ thông tin đến nhu cầu dịch vụ công nghệ toàn cầu duy trì tăng trưởng ổn định vững chắc.
MSVN cũng khuyến nghị ngành Ngân hàng với lưu ý chọn lọc. Mặc dù chịu áp lực thu hẹp biên NIM do chi phí vốn tăng, các ngân hàng có nền tảng quản trị tốt và động lực tăng trưởng tín dụng cao vẫn là điểm sáng. Bên cạnh đó là ngành bất động sản nhà ở kỳ vọng ghi nhận mức tăng trưởng lợi nhuận mạnh mẽ trên nền so sánh thấp của năm trước.
Huyền Châm