Thị trường khu Nam TP. Hồ Chí Minh xuất hiện căn hộ giá chỉ từ 68 triệu đồng/m2
Giữa bối cảnh giá căn hộ lõi trung tâm khu Nam TP. Hồ Chí Minh (quận 7, Nhà Bè cũ) hầu hết chạm ngưỡng 90 đến hơn 100 triệu đồng mỗi m2, sự xuất hiện của mức giá từ 68 triệu đồng/m2 gây bất ngờ cho thị trường.
Hiếm nguồn cung giá dưới 70 triệu đồng/m2
Mặc dù nổi bật về nhu cầu ở thực, song vì thiếu hụt dự án mới (sơ cấp) đã đẩy mặt bằng giá căn hộ tại khu Nam TP. Hồ Chí Minh tăng nhanh. Thời gian qua, nguồn cung chủ yếu đến từ thị trường thứ cấp (mua đi bán lại) của các dự án đã bàn giao hàng chục năm trước, khiến mức giá hiện tại bị đẩy lên khá cao, dao động từ 100-300 triệu đồng/m2.
Cùng với đó, nguồn cung mới tại khu Nam TP. Hồ Chí Minh từ đầu năm đến nay hầu hết đã chạm ngưỡng từ 90 triệu đến hơn 100 triệu đồng mỗi m2, khiến việc tìm kiếm căn hộ giá dưới 70 triệu đồng/m2 trở nên khó khăn. Chẳng hạn, dự án Vlasta Premier - Phú Thuận quy mô hơn 600 căn hộ có giá trung bình khoảng 95 triệu đồng/m2; dự án Arcadia at Lavila của Kiến Á và đối tác ghi nhận mức giá từ khoảng 90 triệu đồng/m2. Hay, tại Phước Kiển, dự án Celesta Gold cũng có giá rơi vào khoảng 95-110 triệu đồng/m2….
Giữa bối cảnh giá sơ cấp và thứ cấp tại khu Nam tăng cao, sự xuất hiện của nguồn cung giá dưới 70 triệu đồng/m2 được xem là “hàng hiếm”. Đơn cử mới đây, tòa tháp Trellia Vista ( thuộc KĐT tích hợp Mizuki Park) của Nam Long công bố mức giá từ 68 triệu đồng/m2 gây chú ý. Vùng giá này đang thấp hơn đáng kể so với mặt bằng chung các dự án mới tại khu Nam TP. Hồ Chí Minh. Điều này tạo ra biên độ tăng giá an toàn ngay từ khi mua.
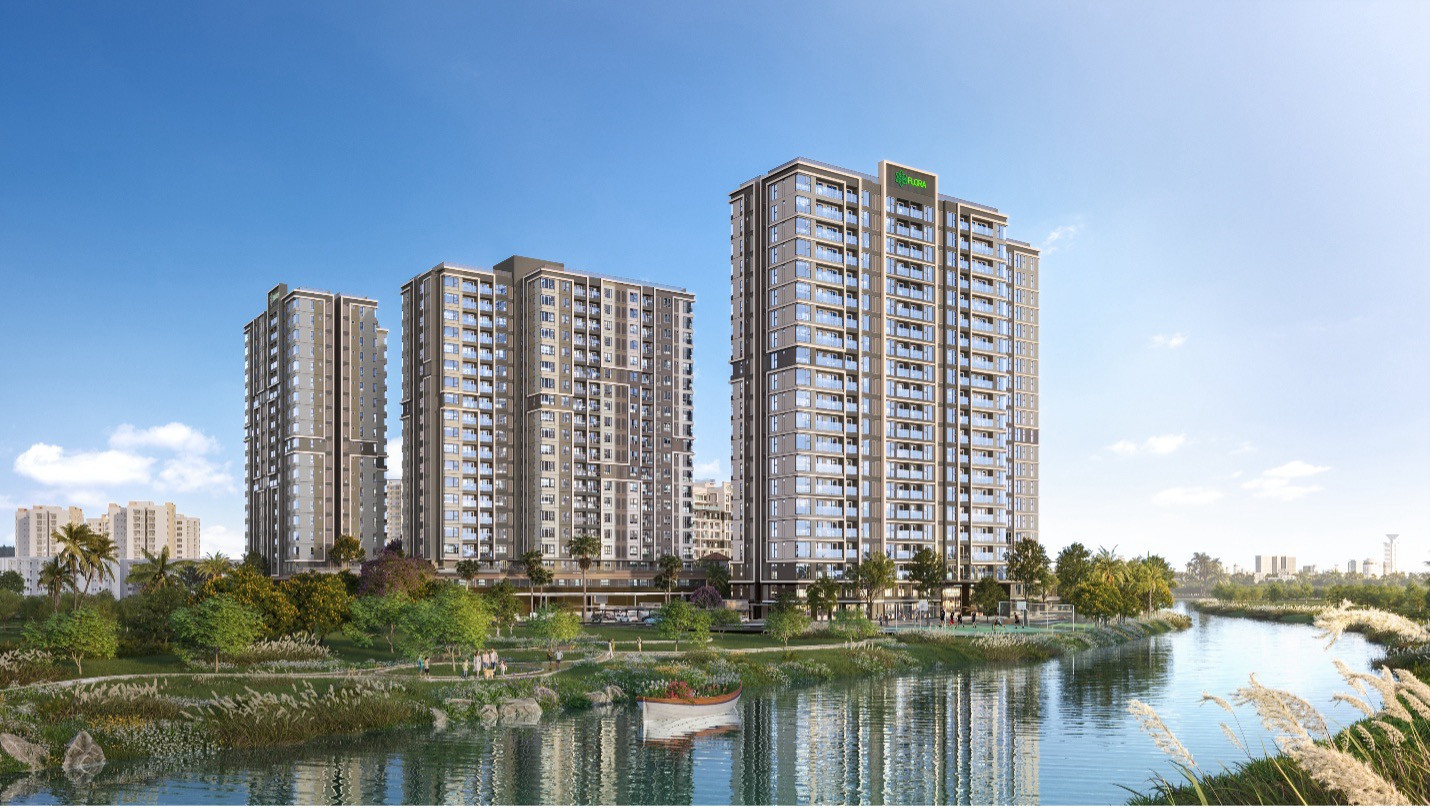
Điểm nhấn của dự án là chính sách thanh toán linh hoạt, chỉ 2% mỗi 2 tháng (tương đương khoảng 1%/tháng), cùng chính sách hỗ trợ vay đến 65% giá trị sản phẩm. Đặc biệt, trong 24 tháng đầu, chủ đầu tư hỗ trợ chi trả lãi suất ở mức 9%/năm. Với thời điểm bàn giao dự kiến vào tháng 6/2027, chính sách hỗ trợ lãi suất kéo dài đến sau khi nhận nhà giúp người mua giảm áp lực tài chính trong giai đoạn cần thêm ngân sách hoàn thiện nội thất và ổn định cuộc sống.
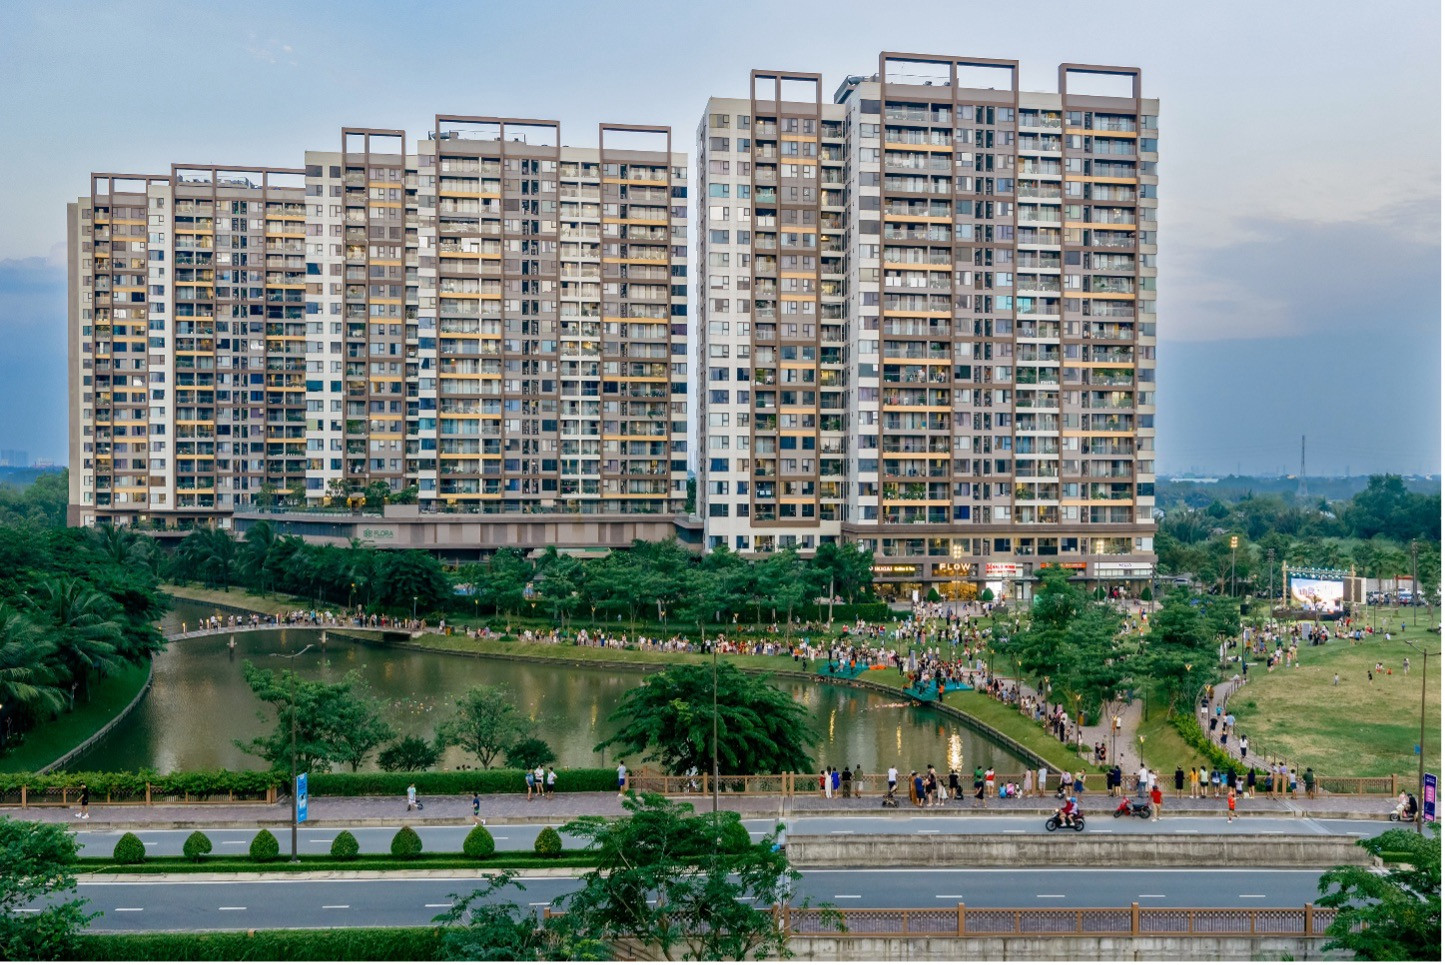
Lợi thế này càng có ý nghĩa khi Trellia Vista tọa lạc trong khu đô thị Mizuki Park đã hình thành cộng đồng cư dân và hệ tiện ích đồng bộ. Ngay sau khi nhận bàn giao và hoàn thiện căn hộ, khách hàng có thể an cư hoặc đưa tài sản vào khai thác cho thuê mà không phải chờ đợi quá trình hình thành đô thị.
Nguồn thu từ cho thuê có thể góp phần trang trải chi phí lãi vay, đồng thời khoảng thời gian hỗ trợ còn lại tạo điều kiện để người mua tích lũy, chuẩn bị dòng tiền cho giai đoạn sau khi chính sách của chủ đầu tư kết thúc. Nhờ đó, bài toán tài chính không chỉ được giải quyết ở thời điểm sở hữu mà còn được tính toán cho cả quá trình sử dụng và khai thác tài sản về lâu dài.
Đặc biệt, Trellia Vista sở hữu lợi thế khác biệt khi là tòa tháp duy nhất kề cận mặt nước tự nhiên trong khu đô thị Mizuki Park đã hiện hữu, góp phần gia tăng sức hấp dẫn, tiềm năng thanh khoản và khả năng khai thác cho thuê khi bàn giao.
Theo dữ liệu từ JLL, lượng tìm kiếm căn hộ tại khu Nam TP. Hồ Chí Minh vẫn duy trì ổn định, có thời điểm tăng đến 40% cho thấy, nhu cầu quan tâm đến khu vực vẫn hiện hữu dù nguồn cung sơ cấp chưa theo kịp. Sự lệch pha giữa nguồn cung mới và nhu cầu tìm kiếm đang tạo điều kiện để các dự án có pháp lý, tiến độ và định hướng phục vụ nhu cầu ở thực được thị trường chú ý hơn.
Người mua nhà đang nắm lợi thế
Khi hỏi về tác động các chính sách bán hàng hiện nay đến thanh khoản thị trường bất động sản, ông Đinh Minh Tuấn, Giám đốc Batdongsan.com.vn cho rằng, đây được xem là giai đoạn dễ mua nhà. Người mua hiện nay đang có một lợi thế khá rõ: quyền lựa chọn và khả năng đàm phán tốt hơn trước, thậm chí có thể có những phương án riêng phù hợp cho từng người mua.
Do đó, khi doanh nghiệp cạnh tranh mạnh hơn về chính sách, người mua có thể lựa chọn giữa nhiều phương án tài chính thay vì chỉ nhìn vào giá niêm yết. Ví dụ, cùng một căn nhà nhưng một chính sách yêu cầu thanh toán 70% trong thời gian ngắn sẽ tạo áp lực rất khác so với chính sách cho phép thanh toán theo tiến độ dài hơn hoặc được hỗ trợ lãi suất. Khi áp lực về lãi suất tăng thì chính sách điều chỉnh trực tiếp/hoặc ưu đãi liên quan tới các khoản vay có thể kích cầu cho người mua nhà.
Theo ông Tuấn, trong bối cảnh thị trường biến động, các chính sách như giãn tiến độ thanh toán, hỗ trợ lãi suất, ân hạn nợ gốc, kéo dài thời gian thanh toán hay chiết khấu cho khách hàng thanh toán sớm đang giúp giảm áp lực dòng tiền ban đầu cho người mua. Mặc dù chính sách bán hàng hiện nay có tác động trực tiếp đến thanh khoản, nhưng không thể một mình tạo ra thanh khoản bền vững. Chính sách bán hàng đột phá giúp người mua dễ tham gia mua/bán, còn cuối cùng, sản phẩm phải có giá phù hợp, pháp lý rõ ràng, vị trí tốt và đáp ứng đúng nhu cầu ở thực thì mới thực sự tạo được thanh khoản dài hạn và bền vững.
“Người mua hiện nay thận trọng hơn, quan tâm nhiều hơn đến khả năng sử dụng, dòng tiền và giá trị thực của tài sản thay vì chỉ kỳ vọng tăng giá trong ngắn hạn. Trong thời gian tới, dòng tiền sẽ tiếp tục tập trung vào những khu vực có hạ tầng tốt, tiện ích đầy đủ và nhu cầu ở thực cao”, ông Tuấn nhấn mạnh.
Cùng quan điểm, ông Võ Hồng Thắng, Phó Tổng Giám đốc kiêm Giám đốc Đầu tư tại DKRA Group cho hay, theo quy luật cung cầu, khi cảm thấy có thể mua được một bất động sản tốt ở mức giá “đủ hời” nhờ tận dụng chính sách bán hàng, người mua dễ dàng hơn trong việc ra quyết định xuống tiền sở hữu.
Theo ông Thắng, thời điểm hiện tại nếu đặt biến số lãi suất sang một bên thì thị trường bất động sản vẫn đang có những sự hậu thuẫn rất tốt đến từ nhu cầu ở thực. Tại các khu đô thị lớn nhu cầu vẫn ổn định, trước xu hướng gia tăng dân số cơ học.
Ngọc Mai