Đánh thức dòng vốn dài hạn cho chu kỳ tăng trưởng mới
Nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 ước khoảng 38,5 triệu tỷ đồng, trong khi quy mô các quỹ đầu tư tại Việt Nam mới tương đương 0,8% GDP. Bài toán không chỉ là huy động thêm tiền cho nền kinh tế, mà còn là chuyển nguồn lực tài chính đang tập trung ở tiền gửi và các kênh truyền thống thành dòng vốn dài hạn, được quản lý chuyên nghiệp và đủ sức đồng hành với doanh nghiệp.
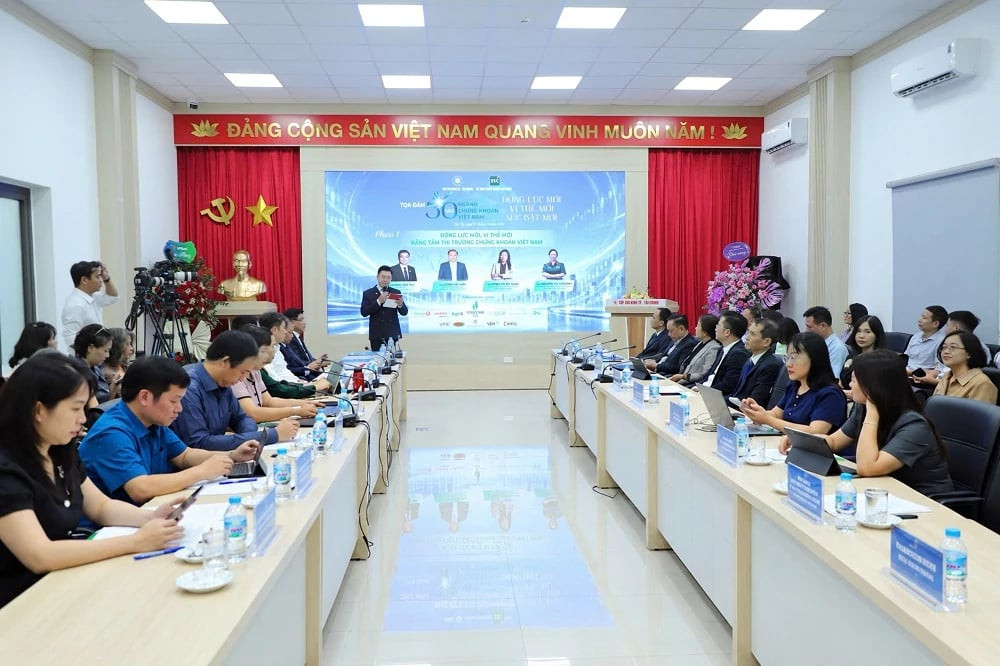
Tại tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới”, do Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức sáng ngày 21/10, các ý kiến tập trung vào yêu cầu phát triển thị trường chứng khoán theo chiều sâu, để kênh vốn này đảm nhận tốt hơn vai trò cung ứng vốn trung và dài hạn cho nền kinh tế trong giai đoạn phát triển mới.
Khoảng cách giữa nguồn lực trong dân và vốn đầu tư dài hạn
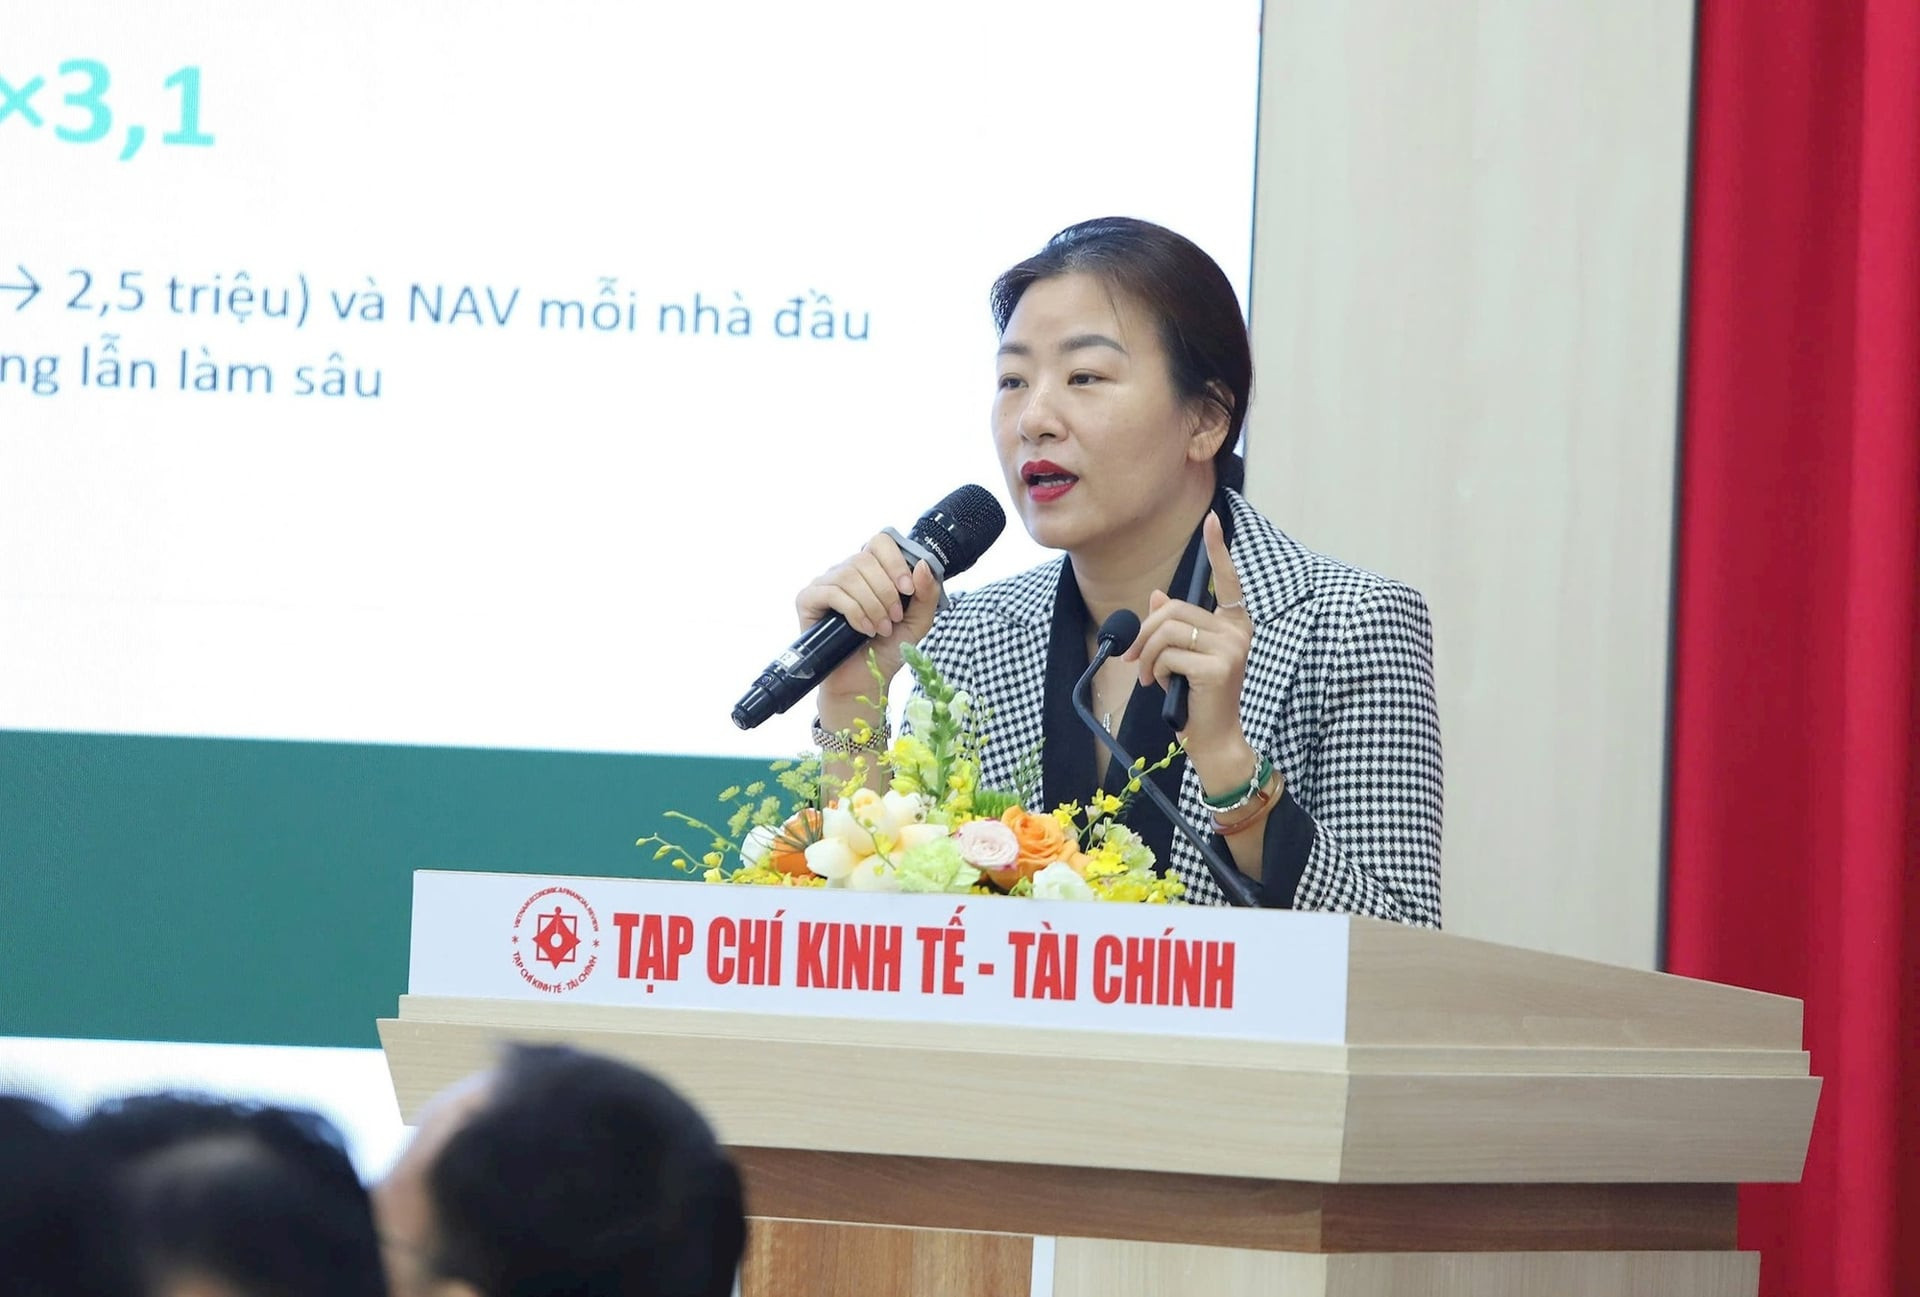
Chia sẻ tại tọa đàm, bà Lương Thị Mỹ Hạnh, Giám đốc Quản lý tài sản, Khối trong nước Dragon Capital Việt Nam đã chỉ ra sự chênh lệch đáng kể giữa quy mô tiền gửi ngân hàng và các quỹ đầu tư tại Việt Nam.
Theo số liệu bà Hạnh trình bày, tại thời điểm ngày 31/12/2025, tiền gửi ngân hàng tương đương 128,5% GDP, khoảng 16,5 triệu tỷ đồng; trong khi quy mô các quỹ đầu tư chỉ đạt khoảng 99.000 tỷ đồng, tương đương 0,8% GDP. Các quỹ hưu trí bổ sung tự nguyện còn khiêm tốn hơn, với quy mô khoảng 2.210 tỷ đồng, tương đương 0,017% GDP và 28.538 người tham gia.
Tính theo tỷ lệ GDP, quy mô tiền gửi ngân hàng lớn gấp hơn 160 lần quy mô các quỹ đầu tư. Đây không phải phép so sánh để khẳng định tiền gửi cần chuyển sang chứng khoán, bởi mỗi kênh có chức năng và mức độ rủi ro khác nhau. Tuy nhiên, chênh lệch này cho thấy dư địa phát triển các định chế đầu tư chuyên nghiệp, có khả năng tập hợp và quản lý nguồn vốn dài hạn tại Việt Nam còn rất lớn.
“Thị trường vốn cần phát triển song hành với ngân hàng để đáp ứng nhu cầu đầu tư dài hạn”, bà Hạnh bày tỏ.
Trong khi đó, số lượng tài khoản chứng khoán đã đạt khoảng 14,1 triệu vào cuối tháng 9/2026, chiếm 13,8% dân số, vượt mục tiêu 11 triệu tài khoản vào năm 2030 đề ra tại Chiến lược phát triển thị trường chứng khoán đến năm 2030 được Thủ tướng Chính phủ phê duyệt vào năm 2023.
Thị trường mở rộng đáng kể về số người tham gia, song số tài khoản không đồng nghĩa với lượng vốn đầu tư dài hạn. Điều cần quan tâm là dòng tiền có được tích lũy thường xuyên, quản lý chuyên nghiệp và duy trì đủ lâu để hỗ trợ nhu cầu vốn của doanh nghiệp hay không.
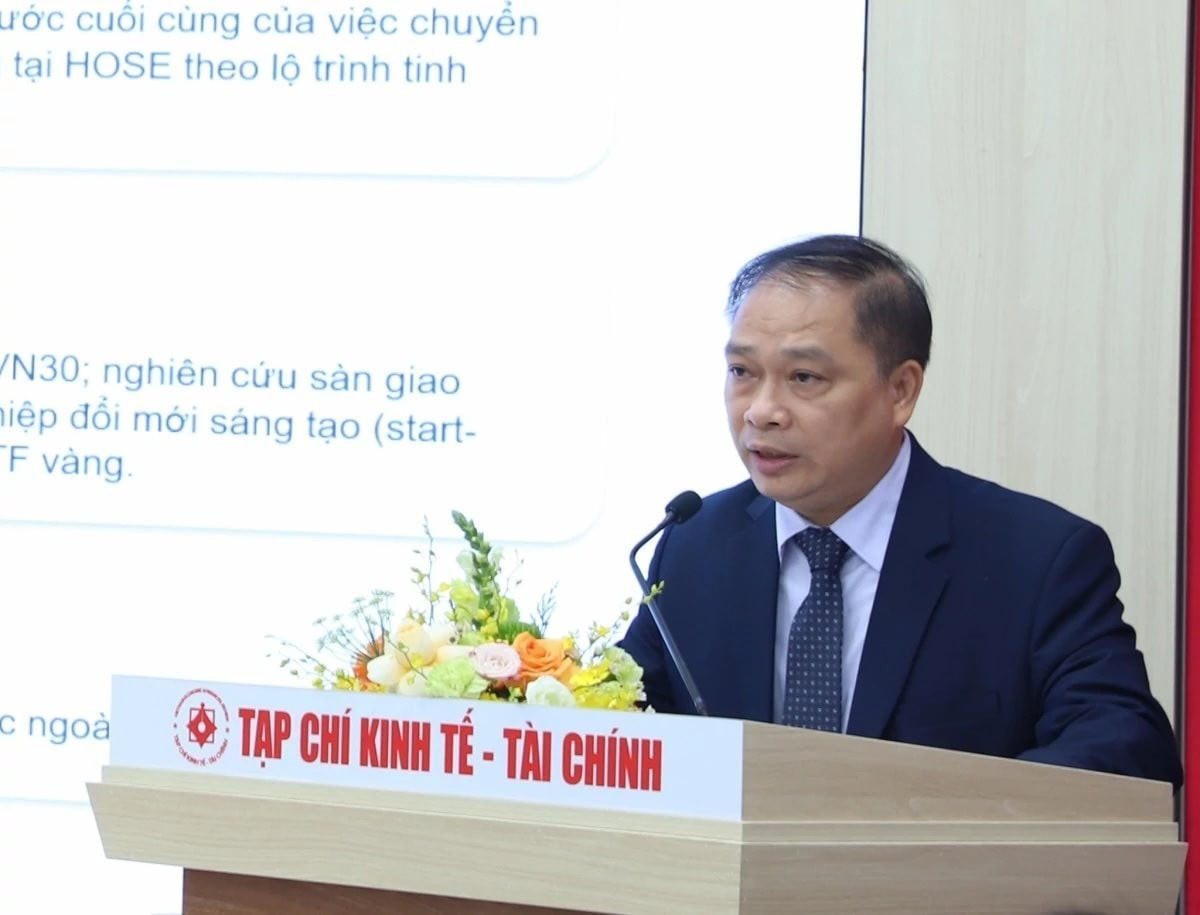
Khoảng cách này càng đáng chú ý khi nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 được dự báo ở mức rất lớn. Theo ông Lương Hải Sinh, Chủ tịch Hội đồng thành viên Sở Giao dịch Chứng khoán Việt Nam (VNX), tổng nhu cầu vốn đầu tư toàn xã hội trong giai đoạn này ước khoảng 38,5 triệu tỷ đồng, trong đó thị trường chứng khoán được kỳ vọng huy động khoảng 5,4 triệu tỷ đồng.
Như vậy, thị trường chứng khoán được kỳ vọng đóng góp nguồn lực đáng kể cho nhu cầu vốn của nền kinh tế. Tuy nhiên, để đạt mục tiêu này, chỉ mở rộng quy mô giao dịch hay thu hút thêm nhà đầu tư là chưa đủ. Thị trường cần có thêm hàng hóa chất lượng, mở rộng khả năng huy động vốn trực tiếp của doanh nghiệp và phát triển các định chế có thể cung cấp dòng vốn ổn định trong thời gian dài.
Định hướng này cũng được đặt ra từ phía cơ quan quản lý. Phó Chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN), ông Hoàng Văn Thu nhấn mạnh: “Trong bối cảnh Việt Nam hướng tới tăng trưởng kinh tế hai con số, thị trường chứng khoán cần tiếp tục cải cách, đổi mới để trở thành kênh huy động vốn trung và dài hạn quan trọng, góp phần giảm sự phụ thuộc tương đối vào tín dụng ngân hàng”
Đây không chỉ là yêu cầu đối với riêng thị trường chứng khoán, mà còn là bài toán cơ cấu lại hệ thống cung ứng vốn cho nền kinh tế. Khi nhu cầu đầu tư tăng nhanh, việc dựa chủ yếu vào tín dụng ngân hàng có thể tạo áp lực lớn lên một kênh cung ứng vốn. Phát triển thị trường vốn sẽ mở thêm lựa chọn cho doanh nghiệp, đặc biệt với các dự án cần nguồn lực lớn, thời gian thu hồi vốn dài và không hoàn toàn phù hợp với cơ chế cấp tín dụng truyền thống.
Nhấn mạnh yêu cầu nâng cao chất lượng thị trường trong giai đoạn mới, TS. Phạm Thu Phong, Tổng Biên tập Tạp chí Kinh tế - Tài chính cho rằng, vị thế mới tạo nên động lực mới và sức bật mới, nhưng cũng là điểm xuất phát cho một cuộc cạnh tranh mới - cạnh tranh về chất lượng, về chuẩn mực và quan trọng nhất là về niềm tin của nhà đầu tư.
Niềm tin không chỉ giúp thị trường thu hút dòng tiền, mà còn là điều kiện để nhà đầu tư sẵn sàng nắm giữ tài sản lâu dài. Nếu thiếu minh bạch, hàng hóa chất lượng và cơ chế bảo vệ quyền lợi nhà đầu tư, dòng vốn khó phát triển bền vững, dù quy mô thị trường hay cơ hội thu hút vốn ngoại có gia tăng.
Từ nâng hạng đến nâng chất lượng dòng vốn
Để mở rộng nguồn vốn dài hạn, trước hết cần phát triển lực lượng nhà đầu tư tổ chức trong nước. Theo bà Lương Thị Mỹ Hạnh, mục tiêu nâng giá trị tài sản ròng (NAV) của các quỹ đầu tư từ khoảng 0,8% GDP cuối năm 2025 lên 5% GDP vào năm 2030 đặt ra yêu cầu thay đổi đáng kể về quy mô ngành quỹ, sản phẩm đầu tư và phương thức phân phối.
Bà Hạnh đề xuất nghiên cứu ưu đãi thuế đối với hoạt động đầu tư dài hạn, đầu tư định kỳ; mở rộng kênh phân phối sản phẩm quỹ thông qua ngân hàng và nền tảng số; đồng thời đẩy mạnh giáo dục tài chính gắn với hành vi đầu tư thực tế. Những giải pháp này hướng tới việc giúp người dân tiếp cận các kênh đầu tư chuyên nghiệp, tạo thói quen tích lũy dài hạn thay vì chỉ tập trung tài sản vào các hình thức truyền thống.
Ở góc độ phát triển thị trường, lãnh đạo UBCKNN đưa ra các định hướng hoàn thiện khung pháp lý, nâng cấp hạ tầng công nghệ, đa dạng hóa hàng hóa và phát triển nhà đầu tư tổ chức. Cùng với việc thúc đẩy cổ phần hóa, thoái vốn nhà nước gắn với niêm yết, cơ quan quản lý cũng định hướng khuyến khích doanh nghiệp có nền tảng tài chính và quản trị tốt tham gia thị trường; phát triển các sản phẩm như trái phiếu hạ tầng, trái phiếu xanh, trái phiếu bền vững và các công cụ tài chính mới.
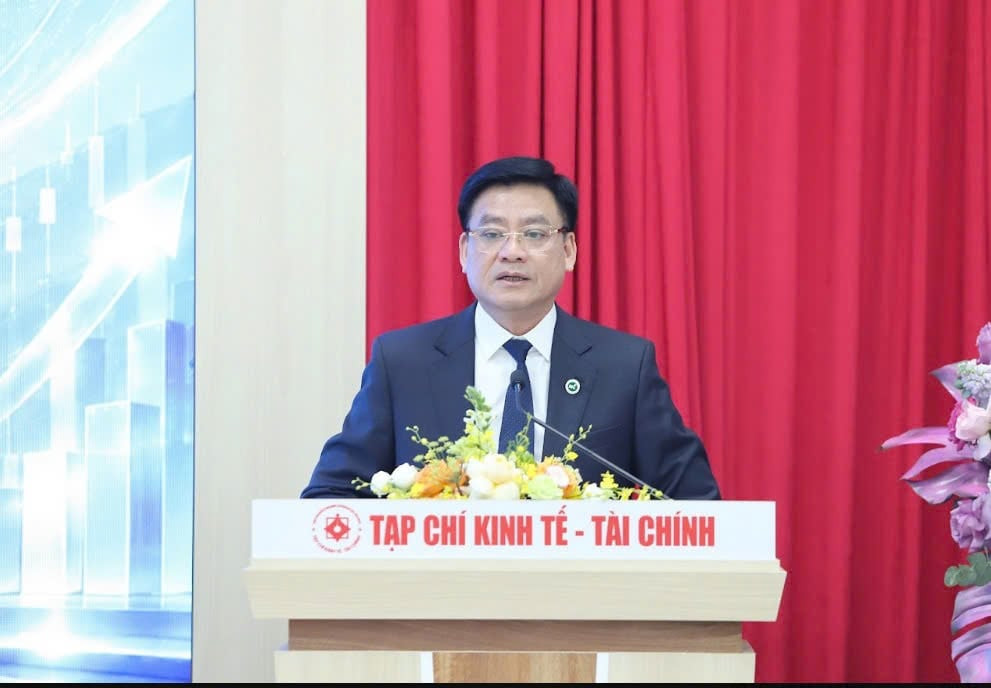
Trong khi đó, ông Lương Hải Sinh cho biết VNX đang nghiên cứu nhiều hướng phát triển sản phẩm, từ chứng chỉ lưu ký, cơ chế giao dịch xuyên biên giới đến hợp đồng quyền chọn chỉ số VN30, sản phẩm phái sinh vàng, quỹ ETF vàng và sàn giao dịch chuyên biệt dành cho doanh nghiệp khởi nghiệp đổi mới sáng tạo. VNX cũng nghiên cứu cơ chế đối tác bù trừ trung tâm (CCP), tài khoản giao dịch tổng và nâng cấp hệ thống giám sát thị trường.
Những hướng đi này có thể mở rộng lựa chọn cho nhà đầu tư và tăng khả năng kết nối thị trường với các chuẩn mực quốc tế. Tuy nhiên, sản phẩm mới chỉ phát huy hiệu quả khi đi cùng cơ chế vận hành minh bạch, quản trị rủi ro phù hợp và nhu cầu thực tế của thị trường.
“Mục tiêu không đơn thuần là tăng số lượng sản phẩm, mà là tạo ra các công cụ giúp doanh nghiệp huy động vốn hiệu quả hơn và nhà đầu tư có thêm lựa chọn phù hợp với mục tiêu tài chính của mình”, ông Sinh chia sẻ.
Đặc biệt, phát triển các quỹ đầu tư và định chế đầu tư dài hạn cần song hành với việc cải thiện chất lượng doanh nghiệp niêm yết. Một bên tạo nguồn vốn ổn định; bên còn lại cung cấp hàng hóa đủ sức hấp dẫn dòng vốn đó. Nếu thiếu một trong hai, thị trường khó phát huy đầy đủ vai trò dẫn vốn cho nền kinh tế.
Sau 30 năm phát triển, thị trường chứng khoán Việt Nam đã mở rộng đáng kể về quy mô và có thêm cơ hội tiếp cận dòng vốn quốc tế sau khi được nâng hạng. Nhưng để đáp ứng nhu cầu vốn cho chu kỳ tăng trưởng mới, yêu cầu then chốt là xây dựng nền tảng vốn nội địa dài hạn, mở rộng các kênh huy động trực tiếp cho doanh nghiệp và củng cố niềm tin của nhà đầu tư. Nâng hạng có thể tạo lực đẩy, nhưng chính chất lượng thị trường và khả năng chuyển hóa nguồn lực thành vốn đầu tư mới quyết định sức bật bền vững.
Thanh Lan