Bảo hiểm nông nghiệp: Từ chính sách hỗ trợ đến công cụ quản trị rủi ro cho nền nông nghiệp bền vững
Ngày 30/10, tại TP. Cần Thơ, Bộ Tài chính phối hợp với Bộ Nông nghiệp và Môi trường, UBND TP. Cần Thơ và Hiệp hội Bảo hiểm Việt Nam tổ chức Hội nghị phổ biến Nghị định số 346/2026/NĐ-CP ngày 5/9/2026 sửa đổi, bổ sung một số điều của Nghị định số 58/2018/NĐ-CP về bảo hiểm nông nghiệp.
Khi rủi ro nông nghiệp không còn là câu chuyện riêng của người sản xuất
Phát biểu khai mạc hội nghị, Thứ trưởng Bộ Tài chính Lê Tấn Cận nhấn mạnh, nông nghiệp tiếp tục giữ vai trò trụ đỡ quan trọng của nền kinh tế, đóng góp 11,64% GDP, mang về kim ngạch xuất khẩu hơn 70 tỷ USD và tạo sinh kế cho trên 14 triệu hộ dân nông thôn. Tuy nhiên, đằng sau những con số tăng trưởng và xuất khẩu là một thực tế không thể xem nhẹ: sản xuất nông nghiệp vẫn đang phải đối mặt với mức độ bất định ngày càng lớn từ biến đổi khí hậu, thiên tai và dịch bệnh.
Riêng năm 2025, thiên tai diễn biến khắc nghiệt với tình trạng “bão chồng bão, lũ chồng lũ”, khiến hơn 545.000 ha lúa và hoa màu bị thiệt hại, trên 5,2 triệu gia súc, gia cầm bị chết và cuốn trôi. Tổng thiệt hại kinh tế ước gần 99.000 tỷ đồng.
Những tổn thất này cho thấy một nghịch lý: nông nghiệp đóng góp lớn cho tăng trưởng, bảo đảm an ninh lương thực và tạo nguồn cung xuất khẩu, nhưng người trực tiếp tạo ra giá trị vẫn thường xuyên phải đối diện với rủi ro mà khả năng tự phòng vệ còn hạn chế.
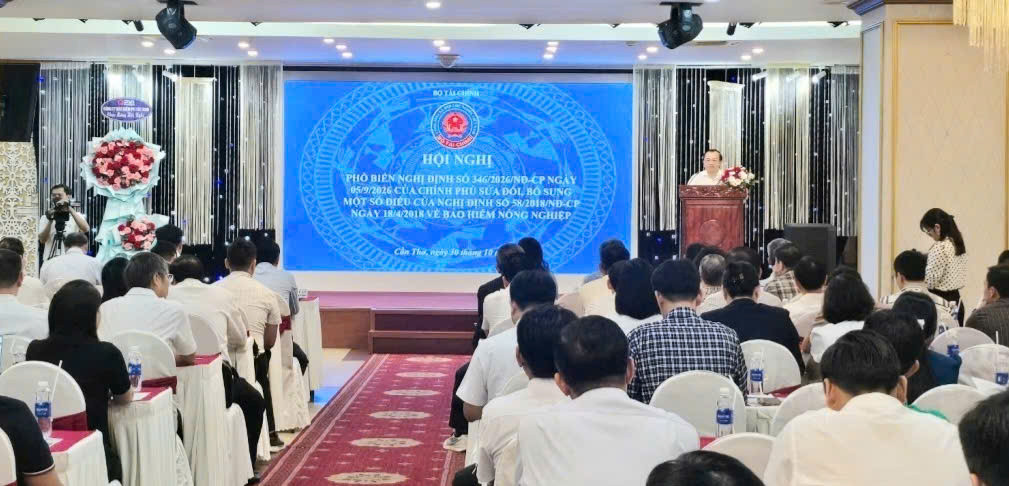
Theo Thứ trưởng Lê Tấn Cận, thực tiễn đó đòi hỏi phải chuyển mạnh từ tư duy hỗ trợ khắc phục hậu quả sau rủi ro sang quản trị rủi ro chủ động. Trong quá trình này, bảo hiểm nông nghiệp giữ vai trò là công cụ tài chính quan trọng, giúp chuyển giao rủi ro từ người sản xuất sang doanh nghiệp bảo hiểm, thị trường tái bảo hiểm và rộng hơn là thị trường tài chính quốc tế.
Đây cũng chính là điểm cốt lõi cần nhìn nhận khi bàn về tương lai của bảo hiểm nông nghiệp. Vấn đề không chỉ là hỗ trợ người dân một phần phí bảo hiểm, mà quan trọng hơn là thiết lập cơ chế chia sẻ tổn thất, duy trì dòng tiền sản xuất và hạn chế nguy cơ người nông dân rơi vào vòng xoáy nợ nần sau mỗi mùa thiên tai, dịch bệnh.
Hoàn thiện khuôn khổ pháp lý, tháo gỡ điểm nghẽn thực thi
Trước đó, ngày 18/4/2018, Chính phủ ban hành Nghị định số 58/2018/NĐ-CP về bảo hiểm nông nghiệp, tạo lập nền tảng pháp lý cho hoạt động bảo hiểm trong lĩnh vực có đặc thù rủi ro cao và chịu ảnh hưởng lớn từ điều kiện tự nhiên.
Nghị định 58 xác lập nguyên tắc triển khai trên cơ sở tự nguyện, thỏa thuận; không giới hạn tổ chức, cá nhân tham gia, đối tượng bảo hiểm, rủi ro được bảo hiểm và phạm vi địa bàn. Đồng thời, chính sách hỗ trợ phí bảo hiểm được thiết kế phù hợp với khả năng cân đối ngân sách từng thời kỳ, hướng tới các nhóm đối tượng, địa bàn và chương trình phát triển sản xuất nông nghiệp nhất định.
Sau giai đoạn triển khai từ năm 2018 đến năm 2025, chính sách đã tạo dựng những kinh nghiệm thực tiễn quan trọng. Tuy nhiên, kết quả đạt được vẫn chưa tương xứng với kỳ vọng và tiềm năng. Thứ trưởng Lê Tấn Cận chỉ rõ, những hạn chế xuất phát từ cả yếu tố khách quan lẫn chủ quan: nghiệp vụ bảo hiểm nông nghiệp phức tạp, mức độ rủi ro cao; năng lực tài chính và mạng lưới của doanh nghiệp bảo hiểm còn hạn chế; nhận thức của người dân chưa đầy đủ. Bên cạnh đó, sự phối hợp giữa các bộ, ngành, địa phương và doanh nghiệp trong tổ chức thực hiện chưa thực sự chủ động, quyết liệt.
Trên cơ sở tổng kết những bất cập này, Bộ Tài chính phối hợp với các bộ, ngành trình Chính phủ ban hành Nghị định số 346/2026/NĐ-CP, sửa đổi, bổ sung một số điều của Nghị định 58.
Việc ban hành nghị định mới cho thấy yêu cầu hoàn thiện chính sách không thể chỉ dừng ở việc bổ sung quy định, mà cần hướng tới nâng cao khả năng tổ chức thực hiện, bảo đảm sự thống nhất trong phối hợp và tạo điều kiện để chính sách tiếp cận gần hơn với nhu cầu thực tế của người sản xuất.
Tại hội nghị, Thứ trưởng Lê Tấn Cận khẳng định đây là dịp để các cơ quan quản lý, địa phương và doanh nghiệp cập nhật quy định mới, đồng thời trao đổi, đóng góp ý kiến nhằm thống nhất cách hiểu và cách triển khai. Điều đáng chú ý là yêu cầu đưa chính sách vào thực tiễn được đặt song hành với việc hoàn thiện khuôn khổ pháp lý, thay vì xem đây là hai công việc tách biệt.
Cần Thơ đặt trọng tâm vào sản phẩm bảo hiểm sát thực tiễn sản xuất
Từ góc độ địa phương, Phó Chủ tịch UBND TP. Cần Thơ Nguyễn Thị Ngọc Điệp cho rằng, bảo hiểm nông nghiệp có ý nghĩa thiết thực đối với địa bàn có thế mạnh về lúa gạo, cây ăn trái, chăn nuôi và thủy sản, nhưng thường xuyên chịu tác động của thiên tai, dịch bệnh, biến đổi khí hậu và xâm nhập mặn.
Để chính sách mới sớm đi vào cuộc sống, Cần Thơ sẽ tập trung rà soát vùng sản xuất, nhu cầu tham gia bảo hiểm, xác định địa bàn, đối tượng, loại rủi ro và mức hỗ trợ phù hợp để tham mưu cấp có thẩm quyền xem xét, quyết định.
Đáng chú ý, thành phố định hướng ưu tiên phát triển các mô hình bảo hiểm đối với cây lúa, tôm nước lợ và cá tra tại những vùng sản xuất tập trung, gắn với hợp tác xã, liên kết chuỗi giá trị và nhu cầu thực tế của người sản xuất.
Cách tiếp cận này cho thấy bảo hiểm nông nghiệp cần được thiết kế trên cơ sở đặc điểm của từng ngành hàng, vùng sinh thái và phương thức tổ chức sản xuất. Một sản phẩm bảo hiểm phù hợp với vùng trồng lúa chưa chắc có thể áp dụng nguyên trạng cho nuôi trồng thủy sản, nơi rủi ro dịch bệnh, chất lượng nguồn nước và điều kiện môi trường có những đặc thù riêng.
Bên cạnh đó, Cần Thơ định hướng tăng cường ứng dụng dữ liệu sản xuất, thông tin khí tượng thủy văn và công nghệ viễn thám trong đánh giá rủi ro, xác định thiệt hại, qua đó nâng cao tính minh bạch và hiệu quả giải quyết bồi thường. Thành phố cũng chú trọng tuyên truyền, hướng dẫn người dân, hợp tác xã hiểu rõ quyền lợi, nghĩa vụ và thủ tục tham gia bảo hiểm; đồng thời tăng cường trách nhiệm của doanh nghiệp bảo hiểm trong bảo vệ quyền lợi chính đáng của khách hàng.
Một kiến nghị đáng lưu ý được lãnh đạo thành phố đưa ra là đề nghị Bộ Tài chính, Bộ Nông nghiệp và Môi trường sớm có hướng dẫn cụ thể về quy trình thực hiện chính sách, xác định rủi ro, giám định tổn thất và cơ chế phối hợp giữa các cơ quan liên quan, nhất là đối với bảo hiểm theo chỉ số và lĩnh vực nuôi trồng thủy sản.
Đây là những vấn đề có ý nghĩa quyết định đối với khả năng vận hành của chính sách. Bởi trong bảo hiểm nông nghiệp, niềm tin của người tham gia không chỉ được hình thành từ mức hỗ trợ phí, mà còn phụ thuộc trực tiếp vào tính rõ ràng của điều kiện bảo hiểm, phương pháp xác định thiệt hại và tốc độ giải quyết quyền lợi.
Đồng bộ trách nhiệm, mở rộng thị trường bảo hiểm nông nghiệp
Trong khuôn khổ hội nghị, các đại biểu còn nghe ý kiến phát biểu của ông An Văn Khanh, Phó Cục trưởng Cục Kinh tế hợp tác và Phát triển nông thôn, Bộ Nông nghiệp và Môi trường; các tham luận của Cục Quản lý, giám sát bảo hiểm Bộ Tài chính; Tổng công ty Bảo hiểm Bảo Việt và Tổng công ty Cổ phần Bảo Minh.
Sự tham gia của cơ quan quản lý, địa phương và doanh nghiệp bảo hiểm cho thấy phát triển bảo hiểm nông nghiệp không thể là nhiệm vụ riêng của một ngành hay một chủ thể. Nhà nước giữ vai trò kiến tạo chính sách, định hướng và hỗ trợ phù hợp; địa phương chịu trách nhiệm cụ thể hóa chính sách theo điều kiện sản xuất; doanh nghiệp bảo hiểm cần phát triển sản phẩm, nâng cao năng lực đánh giá rủi ro và tổ chức bồi thường; trong khi người nông dân, hợp tác xã cần chủ động tiếp cận, tìm hiểu và tham gia cơ chế bảo vệ sản xuất.
Về dài hạn, việc mở rộng bảo hiểm nông nghiệp còn gắn với yêu cầu phát triển dữ liệu ngành, ứng dụng công nghệ trong giám định tổn thất và tăng cường năng lực tái bảo hiểm. Đây là những điều kiện quan trọng để doanh nghiệp có thể đánh giá rủi ro chính xác hơn, kiểm soát tổn thất và từng bước mở rộng phạm vi cung cấp sản phẩm.
Có thể thấy, giá trị của Nghị định 346/2026/NĐ-CP sẽ không chỉ được đo bằng số lượng quy định được sửa đổi, bổ sung, mà quan trọng hơn là mức độ chuyển hóa thành những sản phẩm bảo hiểm phù hợp, những hợp đồng có khả năng bảo vệ người sản xuất và một cơ chế phối hợp đủ hiệu quả để chính sách vận hành thống nhất.
Từ Cần Thơ, thông điệp đặt ra đối với các cơ quan quản lý, địa phương và thị trường bảo hiểm là cần đưa bảo hiểm nông nghiệp ra khỏi phạm vi một chính sách hỗ trợ đơn thuần, để trở thành một cấu phần thiết yếu trong hệ thống quản trị rủi ro của nền nông nghiệp hiện đại. Khi rủi ro được nhận diện, phân bổ và chia sẻ bằng những công cụ tài chính phù hợp, người nông dân mới có thêm điểm tựa để duy trì sản xuất, doanh nghiệp có cơ sở mở rộng đầu tư và nền nông nghiệp có thêm năng lực chống chịu trước những biến động ngày càng khó lường.
ThS. Trần Trọng Triết