Thị trường giao dịch hàng hoá tiếp tục chìm sâu, giá đồng và đường lao dốc
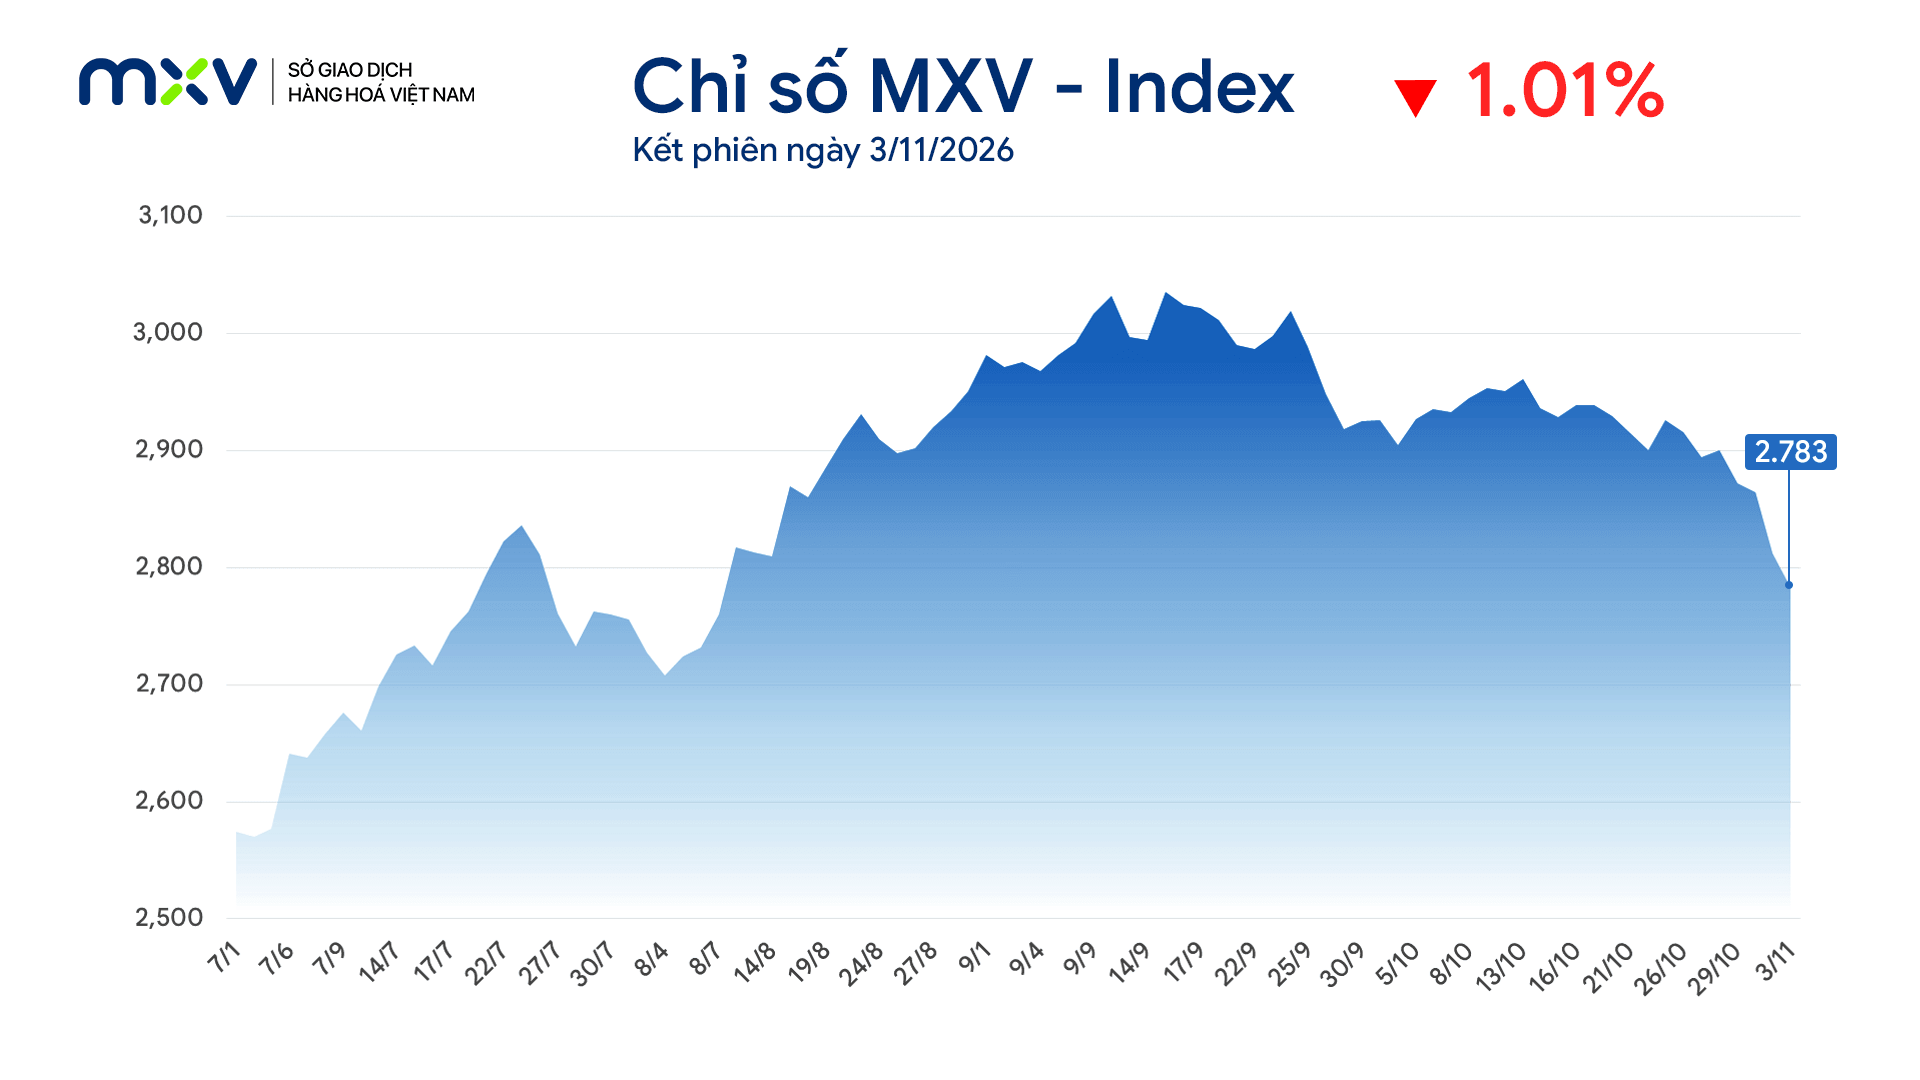
Sắc đỏ tiếp tục bao phủ thị trường hàng hóa nguyên liệu thế giới phiên thứ 4 liên tiếp, kéo chỉ số MXV-Index giảm hơn 1% về 2.783 điểm. Đáng chú ý, giá đồng đang chịu áp lực kép từ chính sách tiền tệ và bất ổn trong lĩnh vực công nghệ, trong khi thị trường đường suy yếu phiên thứ 3 liên tiếp, giá đường trắng chạm mức thấp nhất trong gần 3 tháng.
Đồng chịu áp lực kép từ chính sách tiền tệ và bất ổn trong lĩnh vực công nghệ
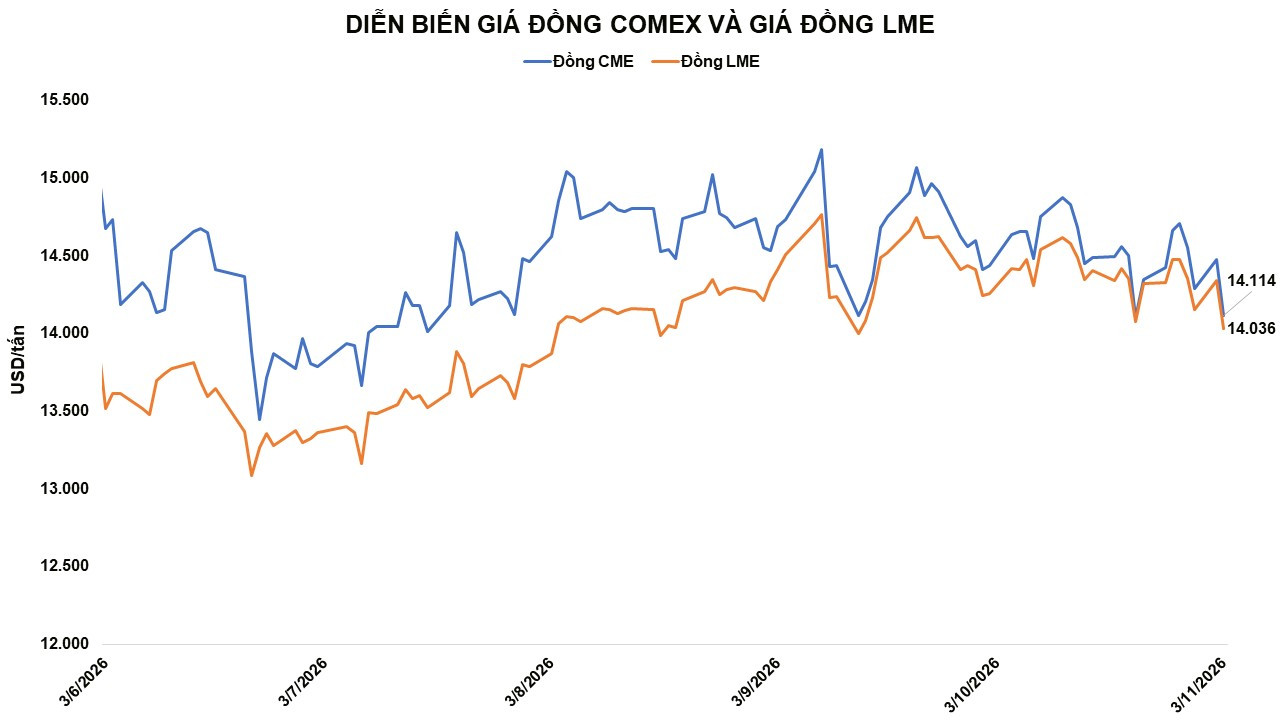
Chốt phiên giao dịch ngày 3/11, dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV) cho thấy, giá đồng kỳ hạn tháng 12 trên sàn CME giảm 2,52%, xuống còn 14.114 USD/tấn, thấp nhất trong gần 2 tuần, trong khi giá đồng kỳ hạn 3 tháng trên sàn LME giảm 2,15%, lùi về mức 14.036 USD/tấn. Áp lực giảm giá đến từ lượng phát hành nợ doanh nghiệp ở mức kỷ lục, kỳ vọng lãi suất có thể tăng trong thời gian tới và tâm lý lo ngại về triển vọng lĩnh vực trí tuệ nhân tạo (AI) gia tăng.
Thị trường đồng đang chịu sức ép trước triển vọng lãi suất duy trì ở mức cao, trong bối cảnh lạm phát tại Mỹ tiếp tục nóng lên. Các dữ liệu kinh tế mới nhất cho thấy chỉ số giá tăng vượt kỳ vọng, làm dấy lên lo ngại về áp lực lạm phát kéo dài. Đáng chú ý, đà tăng của giá dầu đang lan rộng sang mặt bằng giá hàng hóa, gia tăng sức ép lên lạm phát và thu hẹp dư địa nới lỏng chính sách tiền tệ của Ngân hàng Dự trữ Liên bang Mỹ (FED).
Trước những áp lực này, FED đã nâng lãi suất lên mức 3,75%–4,00% sau hơn 3 năm, trước khi quyết định giữ nguyên mặt bằng lãi suất tại cuộc họp cuối tháng 10. Tuy nhiên, trong bối cảnh áp lực lạm phát vẫn hiện hữu và bất ổn tại Trung Đông tiềm ẩn nguy cơ tiếp tục đẩy giá năng lượng đi lên, thị trường vẫn để ngỏ khả năng FED nâng lãi suất trở lại trong tháng 12. Kỳ vọng lãi suất duy trì ở mức cao trong thời gian dài hơn tiếp tục làm gia tăng chi phí vốn, gây sức ép lên triển vọng tăng trưởng kinh tế và nhu cầu tiêu thụ của đồng trong công nghiệp.
Bên cạnh áp lực từ chính sách tiền tệ, đồng còn chịu thêm áp lực từ những bất ổn công nghệ. Cơn bùng nổ AI đang bước vào giai đoạn tiềm ẩn nhiều rủi ro khi chi tiêu vốn tăng mạnh, dòng tiền tự do suy giảm và hoạt động phát hành nợ doanh nghiệp liên tục lập kỷ lục. 5 tập đoàn công nghệ lớn gồm Alphabet, Meta Platforms, Microsoft, Amazon và Oracle đã cam kết tổng cộng hơn 3.000 tỷ USD cho việc xây dựng mạng lưới trung tâm dữ liệu.
Quy mô đầu tư khổng lồ này đang tạo áp lực đáng kể lên dòng tiền, khiến ngay cả những doanh nghiệp vốn có khả năng sinh lời cao như Alphabet và Meta cũng đối mặt với nguy cơ dòng tiền tự do chuyển sang âm. Điều này làm dấy lên nghi ngại về hiệu quả kinh tế của các khoản đầu tư AI cũng như khả năng duy trì tốc độ chi tiêu trong dài hạn, qua đó thúc đẩy nhà đầu tư giảm tỷ trọng nắm giữ cổ phiếu công nghệ và các tài sản rủi ro.
Về phía nguồn cung, những khó khăn trong sản xuất đã đóng vai trò hỗ trợ giá, khi sản lượng khai thác tại Chile - quốc gia sản xuất đồng lớn nhất thế giới - đã giảm xuống mức thấp nhất trong ít nhất 2 thập kỷ vào quý III. Quốc gia này hiện dự báo mức phục hồi sản lượng trong năm tới sẽ chỉ dừng ở mức khiêm tốn.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư, Công ty Cổ phần Giao dịch Hàng hóa TP. Hồ Chí Minh (HCT), Thành viên Kinh doanh 012 của MXV, làn sóng bán tháo cổ phiếu công nghệ làm dấy lên lo ngại về triển vọng đầu tư vào trí tuệ nhân tạo và nhu cầu kim loại công nghiệp trong thời gian tới. Bên cạnh đó, lượng tồn kho tại các kho thuộc hệ thống LME tiếp tục gia tăng khiến tâm lý thị trường thêm thận trọng. Tuy nhiên, bức tranh cung – cầu chưa hoàn toàn chuyển sang trạng thái dư thừa: nguồn cung đồng cô đặc vẫn khan hiếm, trong khi nhu cầu nhập khẩu tại Trung Quốc được phản ánh qua mức chênh lệch giá đồng nhập khẩu duy trì cao.
Triển vọng nguồn cung tích cực tạo áp lực lên giá đường
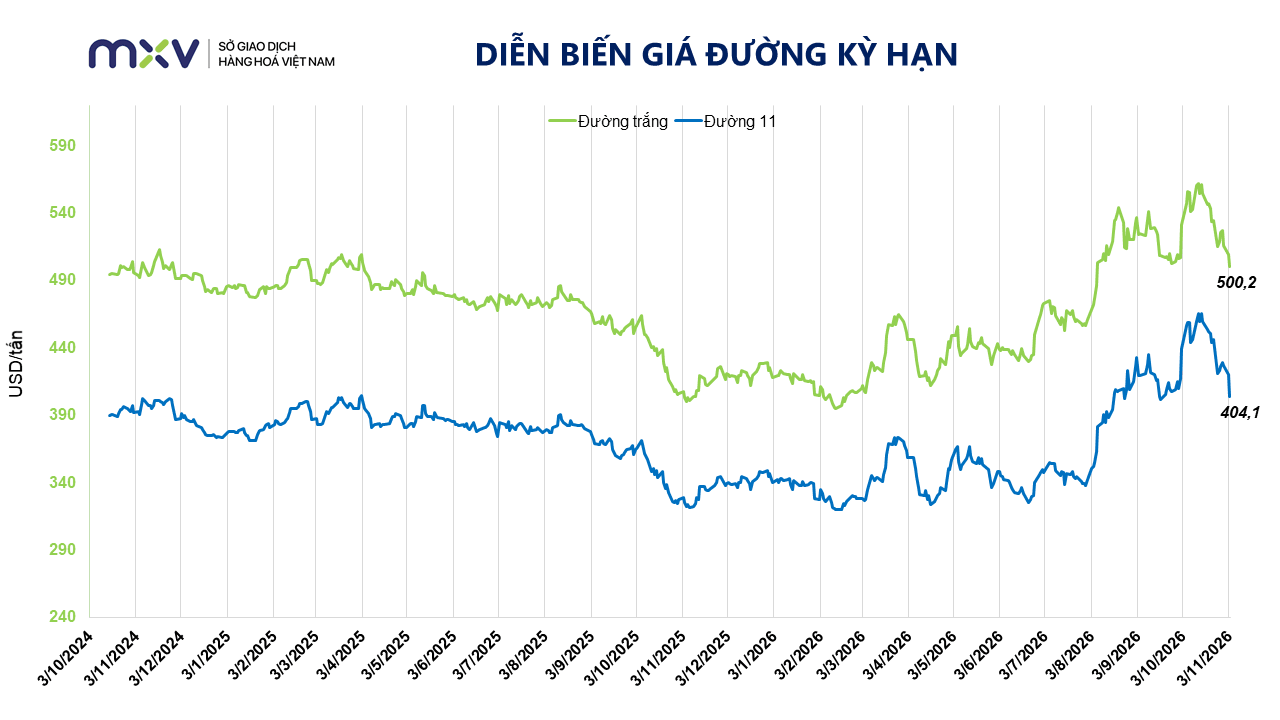
Nhóm nguyên liệu công nghiệp cũng đi theo xu hướng chung của thị trường, nổi bật là hai mặt hàng đồng chủ chốt với đà giảm 3 phiên liên tiếp. Cụ thể, giá đường thô kỳ hạn tháng 3 giảm 3,8% xuống 404,1 USD/tấn - mức thấp nhất trong gần 5 tuần, trong khi giá đường trắng kỳ hạn tháng 12 giảm 1,8% xuống 500,2 USD/tấn - chạm đáy 3 tháng.
Theo MXV, áp lực giảm giá trước hết đến từ triển vọng nguồn cung cải thiện tại Ấn Độ - quốc gia sản xuất đường lớn thứ hai thế giới. Nước này đã bước vào niên vụ 2026-2027 với tốc độ sản xuất nhanh hơn đáng kể so với cùng kỳ năm trước.
Theo Liên đoàn các nhà máy đường hợp tác xã quốc gia, tính đến ngày 31/10, Ấn Độ đã sản xuất khoảng 845.000 tấn đường, gấp hơn 8 lần mức 100.000 tấn cùng kỳ năm ngoái. Số lượng nhà máy đi vào hoạt động đạt khoảng 132 nhà máy, tăng mạnh so với 31 nhà máy cùng kỳ.
Trong đó, bang Maharashtra chiếm ưu thế trong giai đoạn đầu mùa vụ, đóng góp khoảng 720.000 tấn đường từ 9,1 triệu tấn mía. Những dữ liệu này đã làm rung chuyển thị trường, nơi giá cả đã từng tăng vọt do lượng dự trữ khan hiếm ở quốc gia tiêu thụ đường hàng đầu này.
Bên cạnh triển vọng nguồn cung, áp lực bán trên thị trường còn gia tăng khi đồng Real Brazil tiếp tục suy yếu. Tỷ giá USD/BRL tăng 0,74% lên 5,49 Real/USD. Đồng nội tệ mất giá giúp doanh thu xuất khẩu bằng USD có giá trị quy đổi sang Real cao hơn, qua đó tạo động lực gia tăng nguồn cung trên thị trường quốc tế.
Đồng thời, các quỹ đầu cơ đang thu hẹp vị thế mua sau khi trước đó tích lũy lượng vị thế mua ròng lớn nhất trong nhiều năm. Báo cáo mới nhất của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ cho thấy, tính đến ngày 27/10, các quỹ đầu cơ đã giảm vị thế mua ròng 10,1% so với tuần trước xuống còn 237.711 hợp đồng - mức thấp nhất trong 4 tuần.
Ông Claudiu Covrig, chuyên gia phân tích cấp cao tại Covrig Analytics, nhận định các quỹ có thể đang cân nhắc chốt lời vào thời điểm cuối năm, trong bối cảnh thị trường hiện không có nhiều yếu tố hỗ trợ xu hướng tăng giá.
Tuy nhiên, triển vọng nguồn cung thực tế tại các quốc gia sản xuất chủ chốt vẫn tồn tại những rủi ro có thể hạn chế đà giảm của giá đường.
Tại Brazil - quốc gia sản xuất đường lớn nhất thế giới, mưa lớn do ảnh hưởng của El Niño đang gây gián đoạn hoạt động thu hoạch và vận chuyển mía tại khu vực Trung-Nam. Dự báo mưa tiếp tục kéo dài đến đầu tháng 11 làm gia tăng nguy cơ kết thúc sớm niên vụ ép mía, hạn chế khả năng bù đắp sản lượng thiếu hụt trong giai đoạn cuối vụ.
Tại Ấn Độ - quốc gia sản xuất đường lớn thứ 2 thế giới, tốc độ sản xuất đầu vụ tăng mạnh chưa đồng nghĩa với nguồn cung thực tế gia tăng tương ứng. Theo CMB, tỷ lệ thu hồi đường bình quân toàn Ấn Độ giảm 0,43 điểm phần trăm so với mức 8,44% cùng kỳ năm trước. Lượng mưa tích lũy trong giai đoạn tháng 6-9 thấp hơn mức bình thường 12,6% (thấp nhất trong 11 năm) có thể làm giảm phần nào tác động tích cực từ tốc độ ép mía đầu vụ.
Còn tại thị trường trong nước, giá đường ngày 3/11 nhìn chung duy trì ổn định, dù nguồn cung có sự phân hóa giữa các khu vực. Tại miền Bắc, lượng hàng tương đối hạn chế nhưng giao dịch vẫn duy trì ở mức thấp. Đường RS Sơn La được chào bán quanh 19.300 đồng/kg; đường trắng Lam Sơn và đường Vàng Lam Sơn giữ mức 19.200 đồng/kg, trong khi đường Vàng Nghệ An ở mức 19.500 đồng/kg tại kho nhà máy. Tại miền Nam và miền Tây, giao dịch diễn ra chậm, nguồn hàng khan hiếm; đường hạt trung Sóc Trăng và Trà Vinh có lượng tồn kho hạn chế, giá dao động 20.100-20.200 đồng/kg.
Diệp Anh