(Tường thuật trực tuyến) Minh bạch – An toàn – Kiến tạo kỷ nguyên tăng trưởng mới của thị trường Việt Nam
Bước vào giai đoạn 2026 - 2030, thị trường tài chính và chứng khoán Việt Nam đứng trước những cơ hội tăng trưởng mới, song cũng đối mặt yêu cầu cấp bách về củng cố niềm tin, nâng cao tính minh bạch của dữ liệu và tăng khả năng thích ứng trước các biến động.
Những vấn đề này sẽ được các cơ quan quản lý, định chế tài chính trong và ngoài nước phân tích, thảo luận tại chương trình, mở đầu với tham luận về xây dựng nền tảng thị trường an toàn, ổn định và có khả năng chống chịu, đáp ứng các mục tiêu tăng trưởng mới của Việt Nam.
Ổn định tài chính và an ninh tiền tệ giúp kinh tế Việt Nam phát triển bền vững
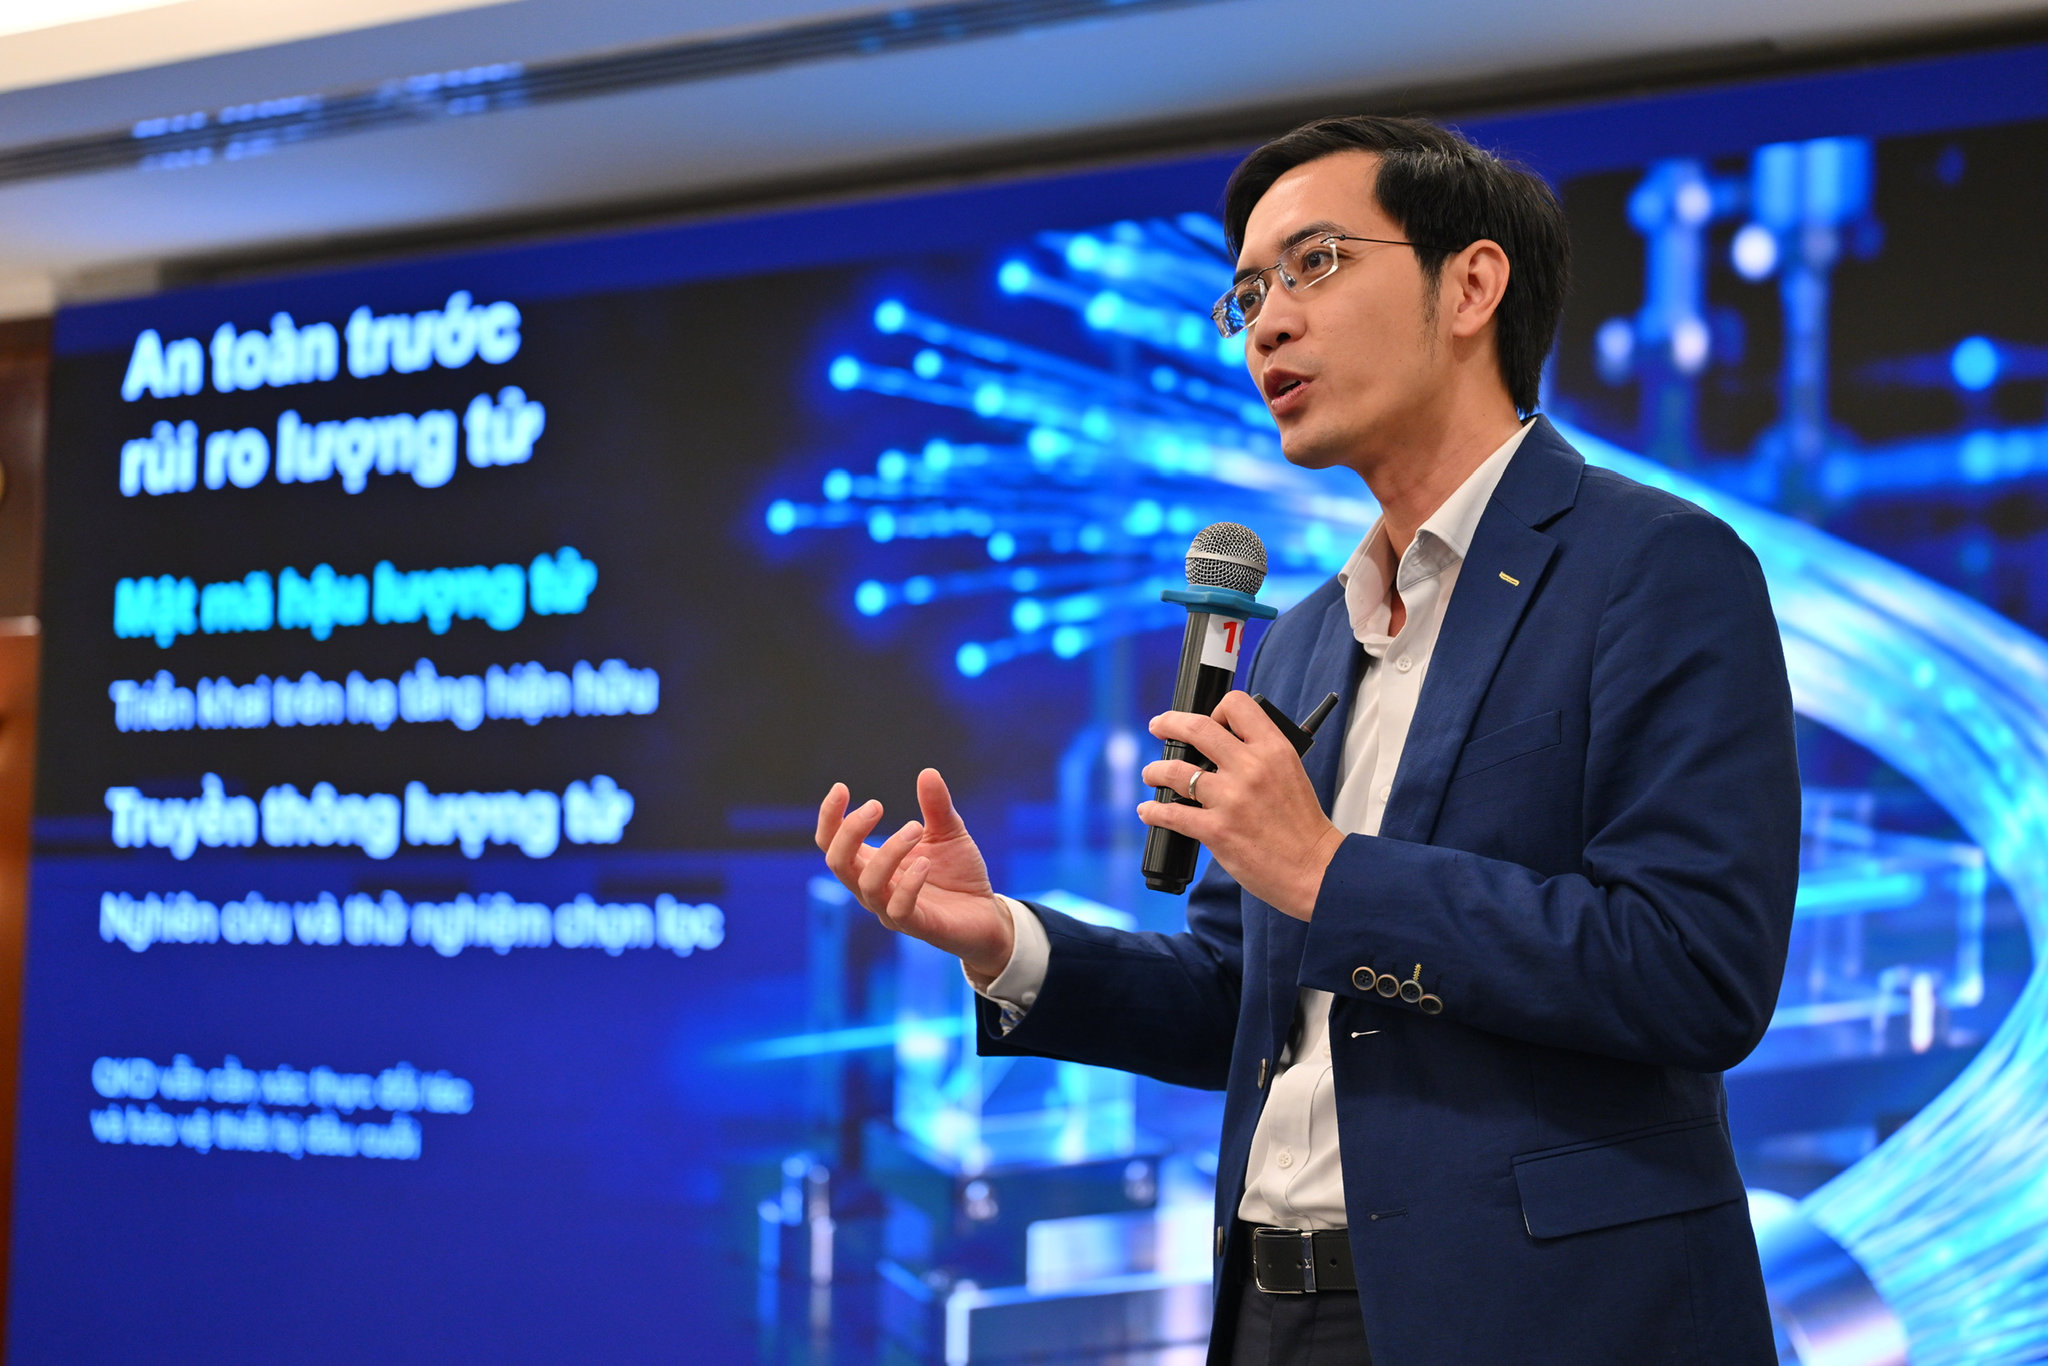
Nhận định được PGS,TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh (VIFC-HCMC) đưa ra tại phiên chuyên đề trong khuôn khổ Diễn đàn An ninh Tài chính số Việt Nam 2026 đang diễn ra tại KS Rex, TP. Hồ Chí Minh.
Chia sẻ tham luận chủ đề: “Xây dựng nền tảng an toàn, ổn định và tăng cường khả năng chống chịu của thị trường đáp ứng các mục tiêu tăng trưởng mới của Việt Nam”, PGS,TS. Nguyễn Hữu Huân cho rằng, với sự trỗi dậy của công nghệ AI như hiện nay đặt ra một nguy cơ rất lớn bởi vì các lỗ hổng bảo mật trong hệ thống liên tục bị AI khai thác.
Trước đây, con người khai thác lỗ hổng một ngày chỉ có thể làm việc 8 tiếng, 10 tiếng, thậm chí tối đa 14 tiếng sau đó cũng phải ngủ và nghỉ ngơi. Nhưng hiện nay, AI làm việc miệt mài, khai thác lỗ hổng 24/24. Chính vì thế, các cuộc tấn công mạng hiện nay diễn ra rất nhanh và cực kỳ nguy hiểm, tạo ra những rủi ro rất lớn: AI tìm lỗ hổng hệ thống nhanh hơn, tạo ra các hình thức giả mạo thuyết phục hơn và tấn công với quy mô lớn hơn. Thời gian gần đây, giá trị tài sản bị tin tặc lấy đi trong các cuộc tấn công mạng ngày càng cao.
Cách đây chỉ ít ngày, sàn Binance đã tuyên bố bị tấn công chiếm đoạt 6,36 tỷ USD chỉ trong vòng 30 phút vào ngày 29/10. Đây là đợt tấn công chiếm đoạt tài sản có giá trị cao nhất từ trước đến nay trong lĩnh vực tiền mã hóa. Trước đó, sàn Bybit ngày 21/2/2025 bị tin tặc lấy đi 1,5 tỷ USD. Giờ đây con số là 6,36 tỷ USD và trong tương lai con số này có thể còn cao hơn nữa.
Trước đây, nếu không có sự trợ giúp của công nghệ AI, số tiền bị thất thoát nhỏ hơn rất nhiều. Nhưng càng ngày, với các cuộc tấn công quy mô lớn có sự trợ giúp của AI, tác động của nó đến hệ thống tài chính là rất lớn và ảnh hưởng cực kỳ nghiêm trọng đến niềm tin của các nhà đầu tư.
“Binance là một trong những sàn giao dịch tiền mã hóa uy tín và lớn nhất thế giới mà còn bị tấn công như vậy, thì câu hỏi đặt ra là những sàn nhỏ hơn sẽ như thế nào? Với các sàn giao dịch tài sản mã hóa mà chúng ta chuẩn bị triển khai theo Nghị quyết trong thời gian tới tại Việt Nam, rủi ro có hay không?”, ông Huân đặt vấn đề.
Chuyên gia này nêu, tại Việt Nam từng chứng kiến sự việc tương tự vào năm 2024 đối với công ty chứng khoán VNDirect. Trong khoảng thời gian đó, khách hàng không thể truy cập, không thể xác nhận số dư hay thực hiện giao dịch. Tuy nhiên, trường hợp của VNDirect đỡ hơn trường hợp của Binance ở chỗ tiền không bị mất đi, chỉ bị lộ thông tin khách hàng và cần thời gian để khôi phục lại dữ liệu. Còn đối với Binance, khi tiền mã hóa bị rút đi thì đó là tiền thật bị lấy khỏi sàn, rất rủi ro và không thể truy bắt được thông tin cũng như dữ liệu. Đó là sự khác biệt giữa công nghệ truyền thống và công nghệ hiện đại. Cái gì hiện đại cũng sẽ có hai mặt của nó.
Ông Huân đánh giá, trong thời gian tới, nếu chúng ta chuyển đổi mô hình tiền tệ từ Mobile Money (tiền di động) sang Tiền kỹ thuật số Ngân hàng Trung ương sẽ dấy lên rủi ro về an ninh mạng. Khi bị rút tiền, rất khó để truy vết dòng tiền là những rủi ro trong tài sản số hiện nay cần có công cụ để giảm thiểu và kiểm soát. Các nguy cơ này đến từ sự cố mạng, hạ tầng tính toán, nhà cung cấp bên thứ ba hoặc thông tin sai lệch. Khi sự cố xảy ra bắt buộc phải có các phương án ứng phó khẩn cấp liên quan đến công nghệ, quản trị và truyền thông.
Về công nghệ lượng tử, với sự phát triển của máy tính lượng tử trong thời gian tới, hiện nay các máy tính lượng tử mới ở dạng thử nghiệm với khoảng 500 đến 1.000 Qubits. Những máy mạnh nhất của IBM đạt khoảng 1.000 đến 2.000 Qubits là tối đa. Theo tính toán, để bẻ khóa các hệ thống như Blockchain của Bitcoin hay hạ tầng công nghệ thông tin tài chính quốc gia, trước đây người ta ước tính cần khoảng 100 triệu Qubits, nhưng hiện nay chỉ cần khoảng 1 triệu Qubits. Tức là một máy tính lượng tử sở hữu khoảng 1 triệu Qubits là có thể làm được điều này.
“Tuy nhiên, theo đánh giá của tôi, với công nghệ hiện tại, đến năm 2030 cũng rất khó để có một máy tính lượng tử hoàn chỉnh làm được việc đó. Mặc dù vậy, nhân loại hiện nay đang tập trung vào công nghệ gọi là Mật mã Hậu lượng tử hay công nghệ kháng lượng tử. Tức là khi máy tính lượng tử ra đời, chúng ta phải có công nghệ chống lại nó để đảm bảo an toàn cho hệ thống tài chính trong thời gian tới”, ông Huân cho biết.
Chuyên gia nêu, cần phân biệt Mật mã Hậu lượng tử (Post-Quantum Cryptography) khác với Mật mã Lượng tử (Quantum Cryptography). Mật mã Hậu lượng tử được xây dựng trên hạ tầng công nghệ hiện tại mà không cần hạ tầng lượng tử còn Mật mã Lượng tử bắt buộc phải xây dựng trên hạ tầng lượng tử chuyên dụng, dữ liệu truyền đi dựa trên các nguyên lý lý thuyết lượng tử nên khó hơn rất nhiều và công nghệ hiện nay chưa đáp ứng được. Trong tương lai gần, giải pháp là Mật mã Hậu lượng tử, còn trong tương lai xa bắt buộc phải phát triển Mật mã Lượng tử và Truyền thông Lượng tử. Có như vậy chúng ta mới chống lại được các nguy cơ đối với hệ thống tài chính. Trong hệ thống tài chính, an ninh mạng đóng vai trò tối quan trọng vì dòng vốn hiện nay chảy hoàn toàn trên hệ thống thông tin chứ không phải tiền giấy chúng ta cầm trao tay.
Bên cạnh an ninh số, chúng ta cũng cần đặc biệt quan tâm đến an ninh tài chính. Ngay cả khi hệ thống đã ổn định về mặt kỹ thuật số và hạ tầng không bị hacker tấn công, vẫn tồn tại rủi ro từ các biến động kinh tế tác động tiêu cực đến an ninh tài chính.
Gần đây, những căng thẳng địa chính trị toàn cầu và bối cảnh kinh tế thế giới biến động đang tác động rất lớn đến hệ thống tài chính Việt Nam: lãi suất tăng cao, lạm phát gia tăng, và đặc biệt là giá các tài sản tài chính trong nước lẫn quốc tế biến động rất thất thường. Độ biến động hiện nay cao hơn cả giai đoạn dịch COVID-19. Biến động giá vàng so với 10 năm trước sẽ thấy sự khác biệt rất lớn. Giá vàng hiện nay biến động như tàu lượn siêu tốc, một ngày có thể tăng hoặc giảm 100 đến 200 USD/oz là chuyện bình thường, điều mà 10 năm trước không bao giờ xảy ra.
Theo chuyên gia này, điều đó cho thấy sự ổn định tài chính trong những năm gần đây thấp hơn giai đoạn trước. Đối với một nền kinh tế, nếu hệ thống tài chính không ổn định hoặc biến động quá lớn sẽ gây ra những cú sốc không đáng có. Vì vậy, ổn định tài chính và an ninh tiền tệ đóng vai trò hết sức quan trọng, giúp kinh tế Việt Nam phát triển bền vững, tránh tình trạng năm nay tăng trưởng 10% nhưng năm sau chỉ còn 5%. Mục tiêu của chúng ta là duy trì tăng trưởng cao và ổn định trong suốt 20 năm. Yêu cầu đặt ra là phải duy trì sự ổn định của hệ thống tài chính làm bệ đỡ cho phát triển kinh tế.
Từ đó, ông Huân đề xuất cần xây dựng hệ thống cảnh báo sớm ứng dụng công nghệ AI, Big Data và các mô hình dự báo để đánh giá và đưa ra dự báo trong tương lai về lãi suất, độ ổn định tài chính và tỷ giá. Đề xuất có các giải pháp phù hợp và đánh giá nguy cơ khủng hoảng tài chính có thể xảy ra. AI sẽ tự động đề xuất các chiến lược kịch bản để đối phó hiệu quả với các cú sốc từ bên trong lẫn bên ngoài.
“Tóm lại, để phát triển một hệ thống tài chính hiện đại và bền vững, chúng ta cần đáp ứng hai trụ cột cốt lõi. Một là ổn định về an ninh số và ổn định về an ninh tài chính. Hệ thống tài chính phải bền vững ở cả hai khía cạnh này thì mới có thể ứng phó với các nguy cơ trong giai đoạn tới”, ông Huân cho biết.
Đến năm 2030, thị trường trái phiếu Việt Nam có tiềm năng vươn lên Top 3 thị trường lớn nhất khu vực
Tại diễn đàn An ninh tài chính số Việt Nam 2026, ông Andrew Lim Wei-Ann, Trưởng bộ phận Thị trường nợ khu vực, Maybank Investment Banking Group trình bày tham luận Chủ đề: “Khơi thông nguồn vốn – vai trò bổ trợ của thị trường vốn nợ và thị trường vốn cổ phần trong định hướng tăng trưởng”.
Chuyên gia Maybank đặt vấn đề: Làm thế nào để định hình tương lai kinh tế châu Á, vai trò của thị trường trái phiếu khu vực trong việc cung cấp nguồn vốn dài hạn, và điều này mang lại ý nghĩa gì cho Việt Nam?
ASEAN và Việt Nam đang bước vào một chu kỳ kinh tế vô cùng thú vị với sự hội nhập sâu rộng, chuyển đổi số và phát triển hạ tầng đang diễn ra mạnh mẽ tại Việt Nam. Tất cả các kế hoạch này đều đòi hỏi nguồn vốn rất lớn, đặc biệt không chỉ dừng lại ở kênh tín dụng ngân hàng mà còn từ thị trường trái phiếu. Theo đó, chuyên gia Maybank tin rằng thị trường trái phiếu chắc chắn phải đóng vai trò lớn hơn nữa trong bài toán này.
Trong 2 thập kỷ qua, thị trường trái phiếu ASEAN đã phát triển từ một kênh huy động vốn nội địa tương đối nhỏ thành một phần đặc biệt quan trọng trong bức tranh tài chính của toàn khu vực. Chính phủ các nước đã phát triển đa dạng thị trường đồng nội tệ, trong khi các doanh nghiệp ngày càng tiếp cận tốt hơn không chỉ với vốn ngân hàng mà còn với các sản phẩm trái phiếu trên thị trường vốn. Maybank dự báo rằng, đến năm 2030, thị trường trái phiếu bằng đồng nội tệ của Việt Nam hoàn toàn có tiềm năng vươn lên Top 3 thị trường lớn nhất trong khu vực. Mức tăng trưởng kinh tế rõ ràng không thể chỉ phụ thuộc duy nhất vào tín dụng ngân hàng.
Nhìn vào nhu cầu tài trợ hạ tầng cho đường cao tốc, cảng biển và năng lượng tái tạo, một thị trường trái phiếu Chính phủ vận hành hiệu quả chính là nền tảng cốt lõi. Trong những giai đoạn thị trường biến động như chúng ta đã thấy trong 12 đến 18 tháng qua trên thị trường cổ phiếu và trái phiếu, việc thị trường trái phiếu USD tương tác linh hoạt với thị trường trái phiếu nội tệ sẽ mang lại nhiều lựa chọn và sự chủ động hơn cho các doanh nghiệp lẫn Chính phủ khi kênh huy động bằng USD bị hạn chế hoặc đóng lại.
Ông Andrew đánh giá, thị trường trái phiếu bằng đồng nội tệ mang tính bổ trợ rất lớn cho hệ thống ngân hàng. Các nhu cầu vốn ngắn hạn có thể đáp ứng qua kênh ngân hàng, trong khi cấu trúc vốn trung và dài hạn sẽ do thị trường trái phiếu đảm nhận. Thị trường trái phiếu đóng góp vào sự phát triển kinh tế theo ba phương diện quan trọng: cung cấp nguồn vốn dài hạn đặc biệt phù hợp cho các dự án quy mô lớn, khơi thông nguồn thanh khoản từ các quỹ hưu trí, công ty bảo hiểm, các nhà quản lý tài sản và hệ thống ngân hàng trong toàn khu vực ASEAN.
Dẫn kinh nghiệm từ Malaysia, chuyên gia Maybank cho biết, quốc gia này đã xây dựng một hệ sinh thái rất toàn diện với lộ trình rõ ràng giữa các cơ quan quản lý và Chính phủ nhằm bổ trợ lẫn nhau giữa hệ thống ngân hàng và thị trường vốn. Đây không phải là hành trình ngày một ngày hai; chìa khóa cốt lõi chính là tính nhất quán trong thực thi chính sách. Không có một cuộc cải cách đơn lẻ nào có thể tạo nên thị trường ngay lập tức. Sự tiến bộ đến từ từng bước đi nhỏ, đồng bộ nhằm củng cố toàn bộ chuỗi giá trị—từ trái phiếu Chính phủ đến doanh nghiệp phát hành, tài trợ dự án, trái phiếu bền vững và vốn ngân hàng.
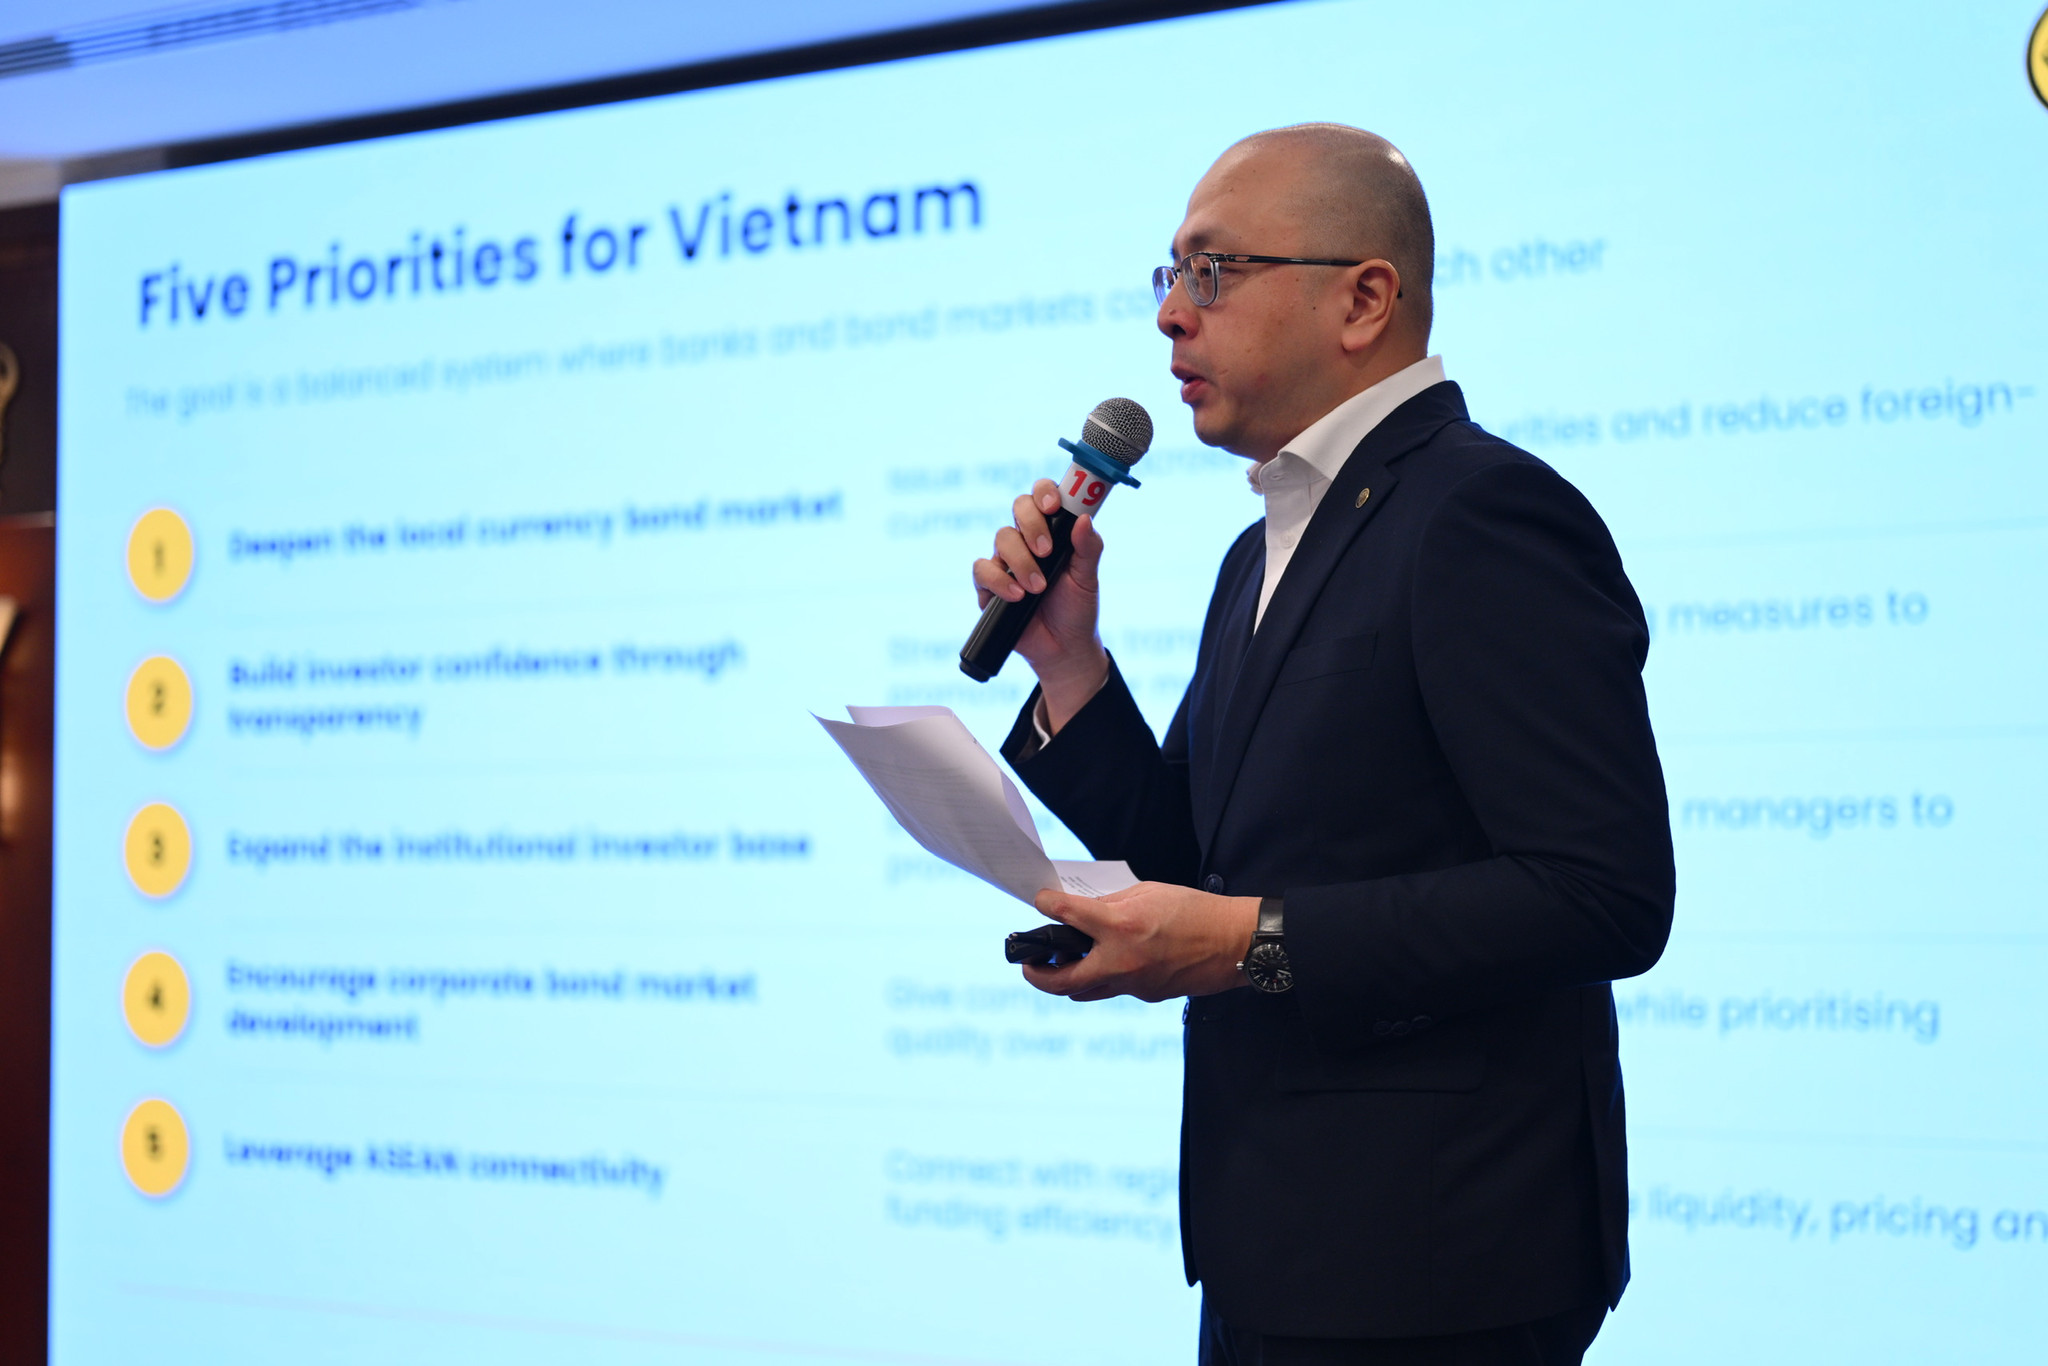
Điều này mang lại ý nghĩa gì cụ thể cho Việt Nam? Những cơ hội kinh tế và nhu cầu nguồn vốn thực tế đang tạo ra một triển vọng rất năng động. Thị trường vốn bắt buộc phải đảm nhận vai trò lớn hơn bên cạnh tín dụng ngân hàng để tạo nên một hệ thống tài chính cân bằng. Ông Andrew đưa ra 5 ưu tiên chiến lược nổi bật, gồm:
Thứ nhất, phát triển chiều sâu thị trường nội tệ trên đầy đủ các kỳ hạn trái phiếu Chính phủ ngắn, trung và dài hạn.
Thứ hai, tiếp tục củng cố niềm tin nhà đầu tư thông qua sự minh bạch và hoạch định chính sách nhất quán giữa lĩnh vực ngân hàng và thị trường vốn.
Thứ ba, nâng cao hạ tầng kỹ thuật và thanh khoản trên thị trường thứ cấp.
Thứ tư, mở rộng tệp nhà đầu tư tổ chức, khuyến khích sự tham gia rộng rãi của các quỹ đầu tư khu vực và quốc tế.
Cuối cùng, thúc đẩy tài chính bền vững, các chuẩn mực ESG và sản phẩm trái phiếu xanh phù hợp với dòng vốn khu vực.
Chuyên gia Maybank đánh giá, về mặt định hướng, Việt Nam đang có những tín hiệu rất tích cực với nhiều sáng kiến thân thiện với thị trường được triển khai trong 2 đến 3 năm qua. Maybank đã chính thức đẩy mạnh các hoạt động tại Việt Nam trong 3 đến 4 năm gần đây, tập trung vào các sản phẩm trái phiếu chất lượng cao, hợp tác với các tổ chức đa phương trong các giao dịch tiên phong, bao gồm cả trái phiếu bền vững. Việt Nam là một điểm đến tuyệt vời để thụ hưởng sự phát triển kinh tế và dòng vốn đầu tư từ khu vực.
Hệ thống đang quá tải, cần tìm kênh dẫn vốn mới đáp ứng nhu cầu vốn khổng lồ của Việt Nam
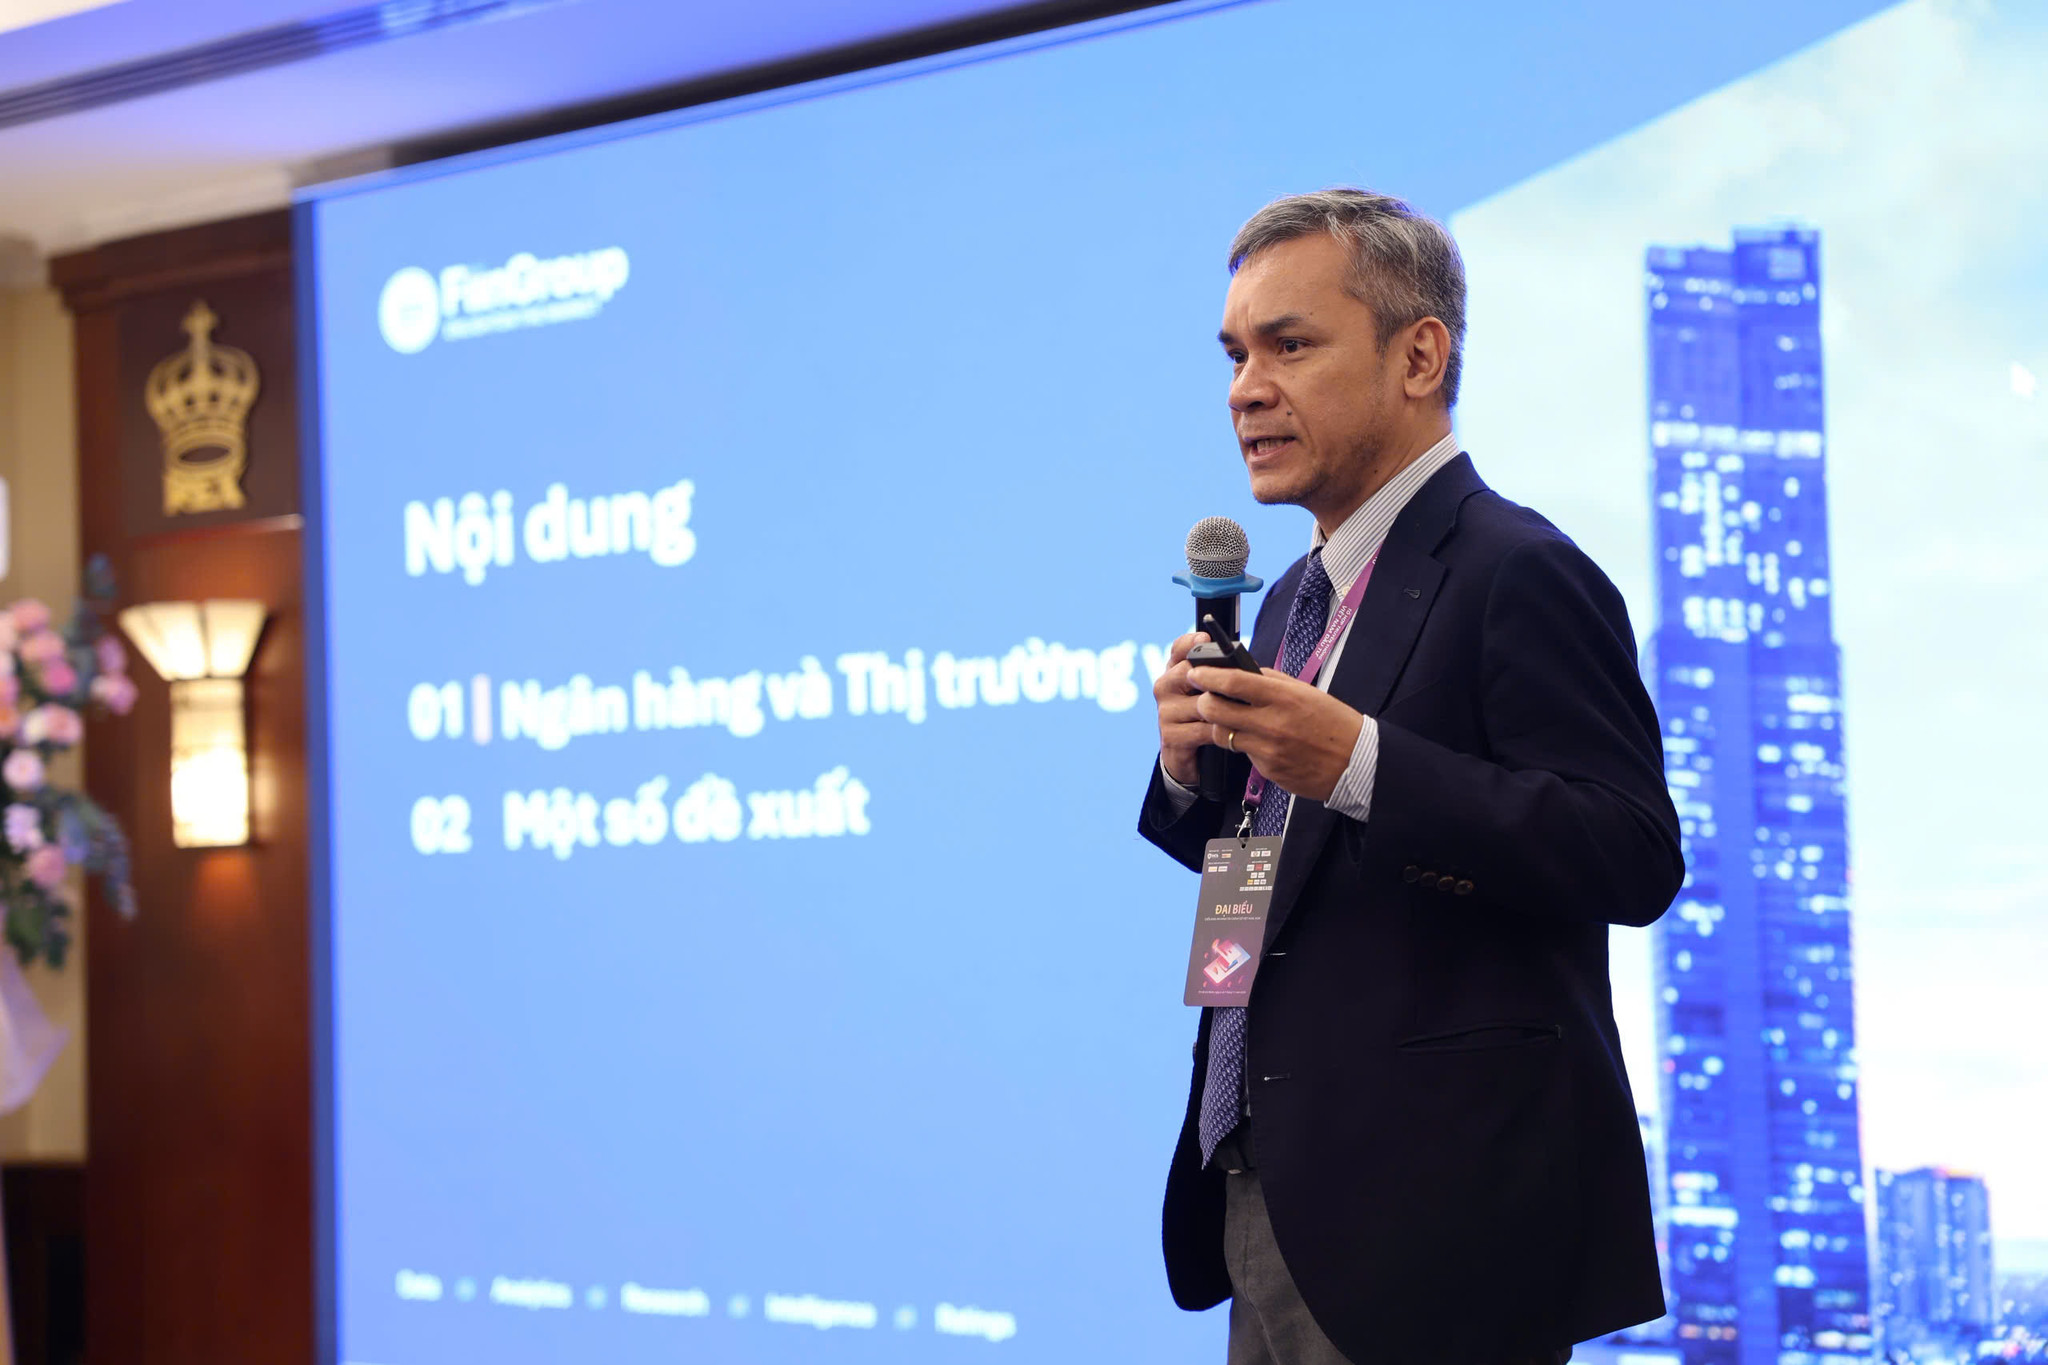
Chia sẻ tại diễn đàn, ông Nguyễn Hữu Hiệu, Tổng Giám đốc Công ty cổ phần FiinGroup Việt Nam đánh giá hệ thống ngân hàng đang quá tải khi tỷ lệ tín dụng trên GDP của Việt Nam hiện nay đã vượt 140% và Ngân hàng Thế giới (World Bank) cũng đã cảnh báo về tỷ lệ này.
Theo ông Hiệu, hệ thống tài chính đang tiềm ẩn nhiều rủi ro khi dựa quá nhiều vào ngân hàng. Đặc biệt thời gian qua, lãi suất ngân hàng neo cao đã ảnh hưởng ít nhiều đến sự ổn định tài chính vĩ mô. Từ thực tiễn này, để đáp ứng nhu cầu vốn khổng lồ cho nền kinh tế trong kỷ nguyên mới, việc khơi thông và phát triển các kênh dẫn vốn thay thế là đòi hỏi cấp bách nhằm giảm tải áp lực cho hệ thống ngân hàng.
Để nền kinh tế tăng trưởng và phát triển bền vững, việc khơi thông dòng vốn cho khu vực doanh nghiệp nhỏ và vừa (SMEs) cùng lĩnh vực tiêu dùng đòi hỏi sự quan tâm thỏa đáng. Trong bối cảnh nguồn lực tập trung đáng kể cho giải ngân đầu tư công, rủi ro về hiện tượng "chèn ép đầu tư" cần được nhìn nhận nghiêm túc. Khi chi tiêu công mở rộng, sự cạnh tranh nguồn vốn trên thị trường tài chính giữa khu vực nhà nước và khu vực tư nhân gia tăng, đẩy khối doanh nghiệp tư nhân vào tình thế khó khăn kép. Do đó, việc hoàn thiện các công cụ chính sách nhằm điều hướng dòng vốn, giảm tải áp lực cho khu vực tư nhân – đặc biệt là khối SMEs, là yêu cầu cấp thiết trong giai đoạn hiện nay.
Để khơi thông dòng vốn, bên cạnh việc củng cố thị trường nội địa, việc mở rộng và kết nối với thị trường quốc tế là yêu cầu tất yếu. Xét đến cùng, có hai điều kiện mang tính tiên quyết, đó là: thể chế và hạ tầng.
Về thể chế và hạ tầng, không chỉ dừng lại ở khuôn khổ pháp lý chung, mà còn là các thiết chế vận hành thị trường, trong đó hạ tầng mềm đóng vai trò then chốt. Mặc dù nguồn lực nội địa đóng vai trò quyết định, thực tế cho thấy tiềm năng này chưa được khai thác triệt để. Hiện lượng tài sản nhàn rỗi trong dân cư còn lớn, song thị trường vẫn thiếu các sản phẩm tài chính hấp dẫn cùng khung pháp lý đồng bộ để chuyển hóa dòng vốn này thành các công cụ đầu tư như trái phiếu doanh nghiệp hay các hình thức huy động vốn trung và dài hạn khác. Đây là điểm nghẽn cần sớm được tháo gỡ.
Song song với nội lực, việc thu hút dòng vốn ngoại thông qua khu vực FDI và thị trường vốn quốc tế đóng vai trò chiến lược. Đáng chú ý, mức xếp hạng tín nhiệm quốc gia của Việt Nam hiện chưa đạt chuẩn Đầu tư (Investment Grade), tạo ra rào cản đáng kể đối với chi phí và quy mô huy động vốn. Mặc dù việc thị trường chứng khoán được nâng hạng lên thị trường mới nổi (Emerging Market) vừa qua là dấu mốc quan trọng ghi nhận nỗ lực cải cách của Chính phủ, tác động lan tỏa này vẫn ở quy mô nhỏ hơn rất nhiều so với cột mốc nâng hạng tín nhiệm quốc gia. Nếu Việt Nam đạt chuẩn Investment Grade, khả năng thu hút dòng vốn quy mô lớn và doanh nghiệp có thể huy động được với lãi suất tốt hơn rất nhiều.
Tuyệt đối không tạo ra các "sòng casino" giao dịch ảo
Về việc huy động vốn quốc tế, PGS, TS. Nguyễn Hữu Huân cho biết, VIFC-HCMC gánh vác trách nhiệm khá lớn trong việc huy động nguồn vốn quốc tế phục vụ mục tiêu tăng trưởng hai chữ số cho TP. Hồ Chí Minh nói riêng và cả nước nói chung.
Vừa qua, Nghị quyết về phát triển đô thị đã được thông qua, trong đó Điều 24 dành riêng cho Trung tâm Tài chính Quốc tế: Cho phép HĐND và UBND TP. Hồ Chí Minh được phát hành Trái phiếu Quốc tế chính quyền địa phương bằng ngoại tệ để huy động vốn. Tháng 10 vừa qua, HĐND TP. Hồ Chí Minh cũng đã thông qua nghị quyết này. Sắp tới, VFC sẽ triển khai các đợt phát hành trái phiếu quốc tế chính quyền địa phương đầu tiên của Việt Nam bằng ngoại tệ cho các dự án hạ tầng trọng điểm.
Sau khi hoàn tất trái phiếu chính quyền địa phương, VIFC sẽ tiếp tục xây dựng kênh phát hành trái phiếu quốc tế dành cho doanh nghiệp với các cơ chế đặc thù: Dòng tiền hấp thụ nhanh hơn, kiểm soát ngoại hối dễ dàng hơn. Mục tiêu cốt lõi của Trung tâm Tài chính Quốc tế tại TP. Hồ Chí Minh là trở thành kênh dẫn vốn cho nền kinh tế thực, dòng tiền thật, tài sản thật, tuyệt đối không tạo ra các "sòng casino" giao dịch ảo.
PGS,TS. Nguyễn Hữu Huân cũng chia sẻ, các công việc triển khai tại VIFC ở TP. Hồ Chí Minh và Đà Nẵng đang rất đúng hướng. Tuy nhiên, vẫn chưa đủ để khỏa lấp khoảng thiếu hụt tài chính của Việt Nam.
Để đạt được mục tiêu, chúng ta cần nhiều hơn thế. Cụ thể, cần đa dạng nguồn ngoại tệ trong huy động vốn quốc tế (ví dụ vừa qua Vingroup đã huy động thành công bằng đồng Won tại Hàn Quốc). Đồng thời, cần cho phép chính quyền địa phương 34 tỉnh thành phương phát hành trái phiếu quốc tế để làm có nguồn vốn phát triển hạ tầng.
Các SMEs rất khó tiếp cận vay vốn quốc tế
Lý giải nguyên nhân khiến các SMEs khó tiếp cận vốn vay, PGS, TS. Nguyễn Hữu Hân cho biết, nguyên nhân đến từ tính minh bạch và quản trị SMEs, mức độ đáp ứng các tiêu chuẩn quốc tế của doanh nghiệp Việt Nam hiện nay còn thấp.
Để hỗ trợ SMEs, VIFC đang nghiên cứu mở ra các mô hình Sandbox cho vay mới: Cho vay không dựa trên tài sản thế chấp hay xếp hạng tín nhiệm truyền thống, mà cho vay dựa trên dòng tiền của doanh nghiệp thông qua dữ liệu giao dịch trên các sàn thương mại điện tử.
Trên thế giới, các công ty tài chính của các sàn thương mại điện tử lớn (như Ant Group/Maybank của Alibaba) cho vay từ 6 - 10 tỷ USD/năm hoàn toàn dựa trên lịch sử giao dịch và dòng tiền thực tế của hộ kinh doanh mà không cần tài sản thế chấp. Tỷ lệ nợ xấu của họ cực kỳ thấp, dưới 1% - thấp hơn cả hệ thống ngân hàng truyền thống. Đó là xu hướng cấp tín dụng hiện đại mà VIFC đang tập trung phát triển.
Bổ sung thêm góc nhìn từ đơn vị xếp hạng tín nhiêm, ông Nguyễn Hữu Hiệu cho biết, mỗi năm FiinRatings xếp hạng tín nhiệm cho khoảng 100 doanh nghiệp phát hành trái phiếu và chấm điểm tín dụng cho khoảng 2.000 - 3.000 doanh nghiệp. Mức độ khả tín và chất lượng báo cáo tài chính của doanh nghiệp Việt Nam hiện có rất nhiều vấn đề khi so sánh với khu vực ASEAN. Sự tuân thủ còn hạn chế, thông tin doanh nghiệp tư nhân rất thiếu.
"Tôi mong muốn doanh nghiệp tư nhân đến một lúc nào đó phải công khai báo cáo tài chính như doanh nghiệp đại chúng, xóa bỏ tình trạng "hai sổ" để minh bạch hoàn toàn", ông Nguyễn Hữu Hiệu nhấn mạnh.
Ngân hàng Thế giới tính toán khoảng thiếu hụt tài chính của SMEs Việt Nam là 22 tỷ USD, nguyên nhân lớn nhất là do không có tài sản thế chấp. Nếu có thể chế cho phép ngân hàng và các công ty chấm điểm tín dụng độc lập (theo Nghị định 94) sử dụng dữ liệu hóa đơn điện tử và cơ sở dữ liệu quốc gia để chấm điểm tín dụng và phê duyệt cho vay tín chấp, cán bộ tín dụng ngân hàng sẽ tự tin ký duyệt khoản vay, giải tỏa nguồn vốn khổng lồ cho SMEs.
Thế giới không thiếu tiền, các định chế tài chính quốc tế rất muốn đầu tư vào Việt Nam
Làm thế nào để có cơ chế kết hợp giữa Tín dụng ngân hàng và Trái phiếu dự án (Project Bonds) trên thị trường vốn để cùng gánh vác các siêu dự án hạ tầng dài hạn (10-30 năm) mà vẫn kiểm soát được rủi ro?
Trả lời cho câu hỏi này, ông Nguyễn Hữu Hiệu cho biết, thực tế các dự án hạ tầng lớn cần nguồn vốn rất dài hạn. Khi ngân hàng tài trợ cho một dự án hạ tầng, "ôm" khoản vay đó trên bảng cân đối kế toán từ đầu đến cuối sẽ tạo ra rủi ro rất lớn cho ngân hàng.
Do đó, cần có cơ chế tái tài trợ: Ngân hàng tài trợ giai đoạn đầu (giai đoạn xây dựng, rủi ro cao). Khi dự án đã hoàn thành, đi vào vận hành và có dòng tiền ổn định, rủi ro đã giảm xuống. Lúc này, ngân hàng sẽ tách khoản vay đó ra, đóng gói và tái tài trợ thông qua phát hành Trái phiếu Dự án trên thị trường vốn cho các nhà đầu tư dài hạn. Cơ chế này giúp giải phóng bảng cân đối cho ngân hàng, đồng thời gia tăng vai trò của thị trường vốn.
Ông Quản Trọng Thành, Giám đốc Khối Phân tích, Chứng khoán Maybank (MSVN) cho rằng, với các dự án hạ tầng siêu lớn và dài hạn, Nhà nước phải đóng vai trò dẫn dắt. Nhà nước là đơn vị huy động vốn với lãi suất rẻ nhất (Trái phiếu Chính phủ hiện tại lãi suất chỉ khoảng 4%/năm). Chính phủ đứng ra huy động vốn và thực hiện cơ chế tái cấp vốn cho các dự án chiến lược.
Về chi phí vốn quốc tế, hiện tại doanh nghiệp và ngân hàng Việt Nam đi vay nước ngoài với lãi suất 6 - 8%, cộng chi phí Swap lên đến 8 - 9%. Nếu Việt Nam được Nâng hạng Tín nhiệm Quốc gia thêm 1 bậc lên mức Đầu tư (Investment Grade) như Philippines họ huy động vốn quốc tế với lãi suất chỉ 4,5 - 5%, chi phí vốn của chúng ta sẽ giảm xuống chỉ còn 5 - 6%. Khi nguồn vốn ngoại giá rẻ chảy vào, nó sẽ tự động hạ nhiệt và ổn định mặt bằng lãi suất trong nước.
Để thu hút được dòng vốn giá rẻ, ông Thành đề xuất, Chính phủ sớm thành lập một ban chuyên trách nâng hạng tín nhiệm Quốc gia. Ban này đóng vai trò như bộ phận quan hệ nhà đầu tư (IR) của Quốc gia, làm việc trực tiếp với các tổ chức xếp hạng tín nhiệm (S&P, Moody's, Fitch) và các định chế quốc tế để cung cấp thông tin minh bạch, chính xác, giải tỏa tình trạng nhiễu loạn thông tin về Việt Nam.
Đồng tình với quan điểm này, PGS, TS. Nguyễn Hữu Hân cho rằng, việc nâng xếp hạng tín nhiệm quốc gia cần sự vào cuộc của toàn bộ bộ máy nhà nước và doanh nghiệp để xây dựng niềm tin và hệ thống tài chính minh bạch. Khi xếp hạng quốc gia tăng, trần xếp hạng của doanh nghiệp cũng tăng theo, giúp doanh nghiệp huy động vốn quốc tế với chi phí rẻ hơn rất nhiều qua cửa ngõ VIFC.
Các chuyên gia cho biết, các định chế tài chính quốc tế rất muốn đầu tư vào Việt Nam. Cái chúng ta đang thiếu không phải là tiền, mà là thiếu sản phẩm và dự án đạt chuẩn quốc tế. Chúng ta phải chuyển đổi mô hình kinh tế từ phát triển theo chiều ngang sang tập trung chiều sâu và chuỗi giá trị công nghệ chủ lực để tạo ra các dự án đủ tiêu chuẩn giải ngân.
Diễn đàn An ninh Tài chính số Việt Nam 2026 do Hiệp hội An ninh mạng quốc gia chủ trì về định hướng và chuyên môn, phối hợp với Tổ hợp Truyền thông Việt Nam Đầu tư tổ chức. Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam là các đơn vị phối hợp. Chương trình có sự tham gia truyền thông của Tạp chí Thị trường Tài chính Tiền tệ và Tạp chí Thế giới Di sản.
Nhóm PV