Khơi thông dòng vốn cho an ninh năng lượng
Nhu cầu vốn khoảng 77 tỷ USD trong giai đoạn 2026–2030, trong khi nhiều dự án năng lượng cần nguồn tài chính dài hạn và cơ chế chia sẻ rủi ro rõ ràng, đang đặt ra yêu cầu cấp thiết phải đa dạng hóa kênh huy động vốn. Từ điện, dầu khí, đến than, bài toán an ninh năng lượng không chỉ là có đủ nguồn cung, mà còn là đưa được dòng vốn vào đúng dự án, đúng thời điểm.
Nhu cầu vốn lớn, tín dụng không thể gánh toàn bộ
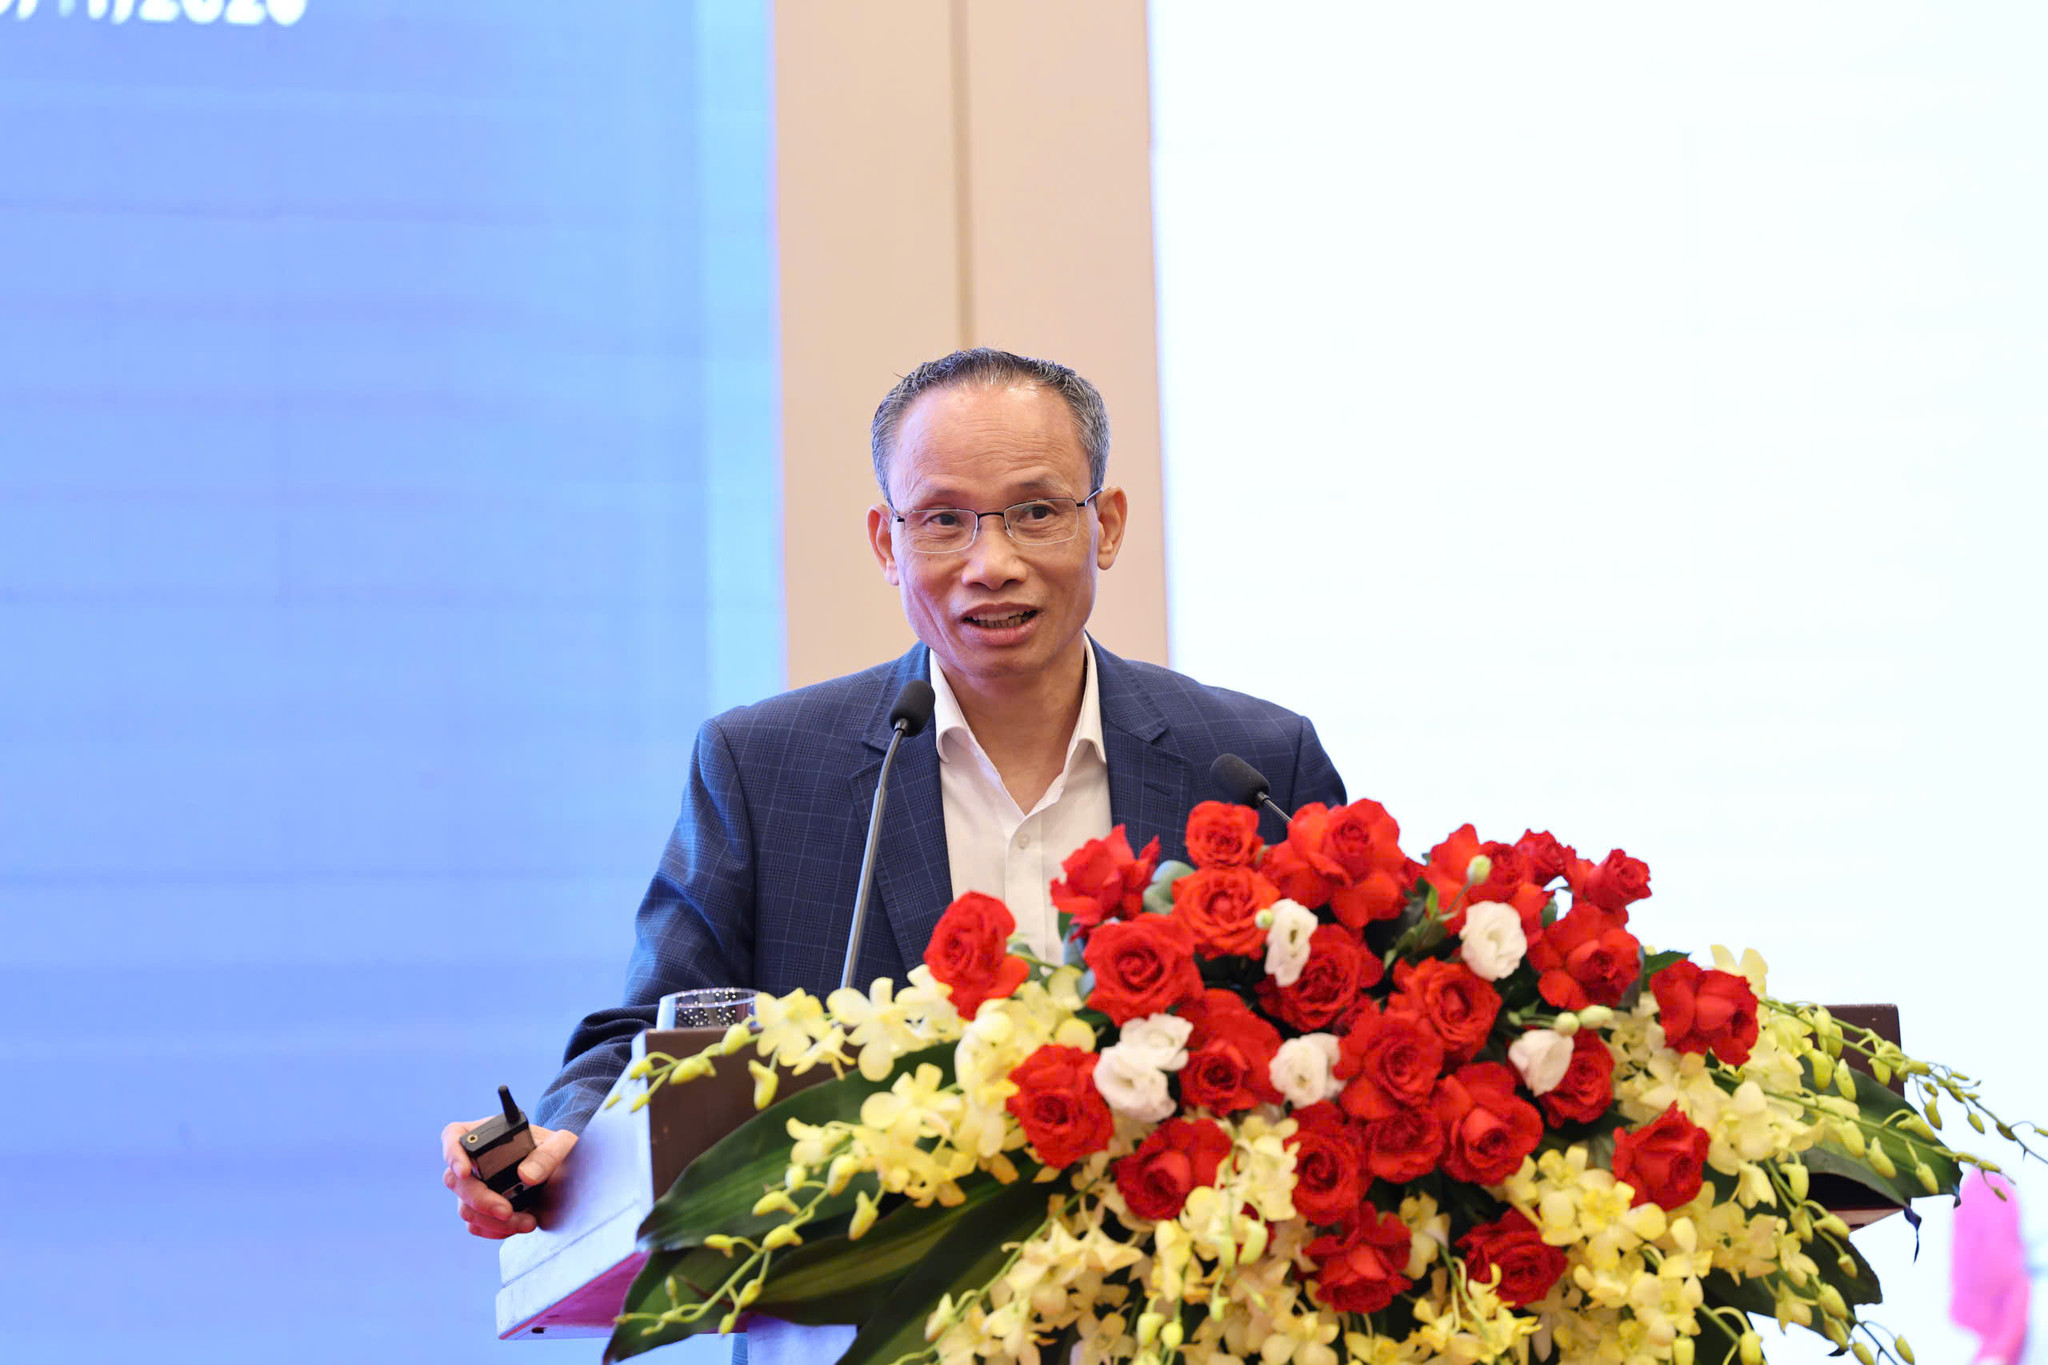
Tăng trưởng kinh tế ở mức 2 con số trong giai đoạn 2026–2030 đồng nghĩa nhu cầu năng lượng sẽ tăng nhanh, tạo sức ép lớn lên hệ thống cung ứng điện, nhiên liệu và hạ tầng truyền tải. Theo dự báo được TS. Cấn Văn Lực chia sẻ tại Diễn đàn An ninh năng lượng quốc gia 2026, diễn ra ngày 10/11, nhu cầu điện giai đoạn 2026–2030 có thể tăng 10,5–13% mỗi năm; riêng năm 2026, sản lượng điện sản xuất và nhập khẩu toàn hệ thống ước tăng 10,5–11%.
Để đáp ứng nhu cầu đó, bài toán vốn trở thành một trong những điều kiện quyết định. Theo ước tính của Bộ Công Thương được TS. Cấn Văn Lực dẫn lại, nhu cầu vốn đầu tư năng lượng giai đoạn 2026–2030 khoảng 77 tỷ USD, tương đương 15,4 tỷ USD mỗi năm. Tính từ nay đến năm 2050, tổng nhu cầu vốn có thể lên tới khoảng 400 tỷ USD.
Quy mô vốn lớn trong khi thời gian thu hồi vốn của các dự án năng lượng thường kéo dài khiến việc trông chờ vào một kênh tài chính duy nhất không khả thi. Theo phân tích của TS. Cấn Văn Lực, vốn tư nhân và đầu tư trực tiếp nước ngoài (FDI) hiện chiếm trên 50% tổng vốn đầu tư năng lượng, chủ yếu tập trung vào phát triển nguồn điện. Tuy nhiên, ông cho rằng, cơ cấu này chưa thực sự bền vững và khó có thể duy trì trong dài hạn.
Từ góc nhìn này, TS. Cấn Văn Lực kỳ vọng Nhà nước có thể đảm nhận khoảng 30% tổng nhu cầu vốn, khu vực tư nhân đóng góp khoảng 70%. Đây không đơn thuần là sự điều chỉnh tỷ trọng giữa hai khu vực, mà còn là yêu cầu phân định lại vai trò: Nhà nước tập trung nguồn lực cho hạ tầng chiến lược, lưới truyền tải và những lĩnh vực khó thu hút đầu tư; khu vực tư nhân tham gia mạnh hơn vào phát triển nguồn điện, năng lượng tái tạo và các dự án có khả năng thương mại.
Thực tế, tín dụng xanh đang tăng trưởng khá nhanh. TS. Cấn Văn Lực cho biết, tín dụng xanh tăng bình quân 22% mỗi năm trong giai đoạn 2017 đến tháng 6/2026, cao gấp 1,5 lần tốc độ tăng tín dụng chung. Dư nợ tín dụng dành cho năng lượng tái tạo đến tháng 6/2026 đạt gần 300.000 tỷ đồng, chiếm khoảng 35% tổng dư nợ tín dụng xanh và 1,5% tổng dư nợ của hệ thống tổ chức tín dụng.
Tuy nhiên, quy mô này vẫn còn khiêm tốn so với nhu cầu vốn hàng chục tỷ USD mỗi năm. Một trong những nguyên nhân là đặc thù của dự án năng lượng: vốn đầu tư lớn, thời gian hoàn vốn dài, có dự án cần kỳ hạn vay lên tới 20 năm, trong khi nguồn vốn huy động của các tổ chức tín dụng chủ yếu là ngắn và trung hạn. Bên cạnh đó, các ngân hàng chưa có nhiều sản phẩm tín dụng chuyên biệt cho lĩnh vực năng lượng; năng lực thẩm định kỹ thuật, môi trường và đánh giá rủi ro dự án cũng còn hạn chế.
Thị trường trái phiếu doanh nghiệp, vốn được kỳ vọng là kênh huy động vốn trung và dài hạn, cũng chưa phát huy được vai trò tương xứng. Tuy nhiên, giá trị phát hành trái phiếu doanh nghiệp năng lượng giảm mạnh kể từ năm 2022, đến năm 2025, chỉ đạt 0,64 nghìn tỷ đồng. Trong 10 tháng năm 2026, giá trị phát hành phục hồi lên khoảng 2,76 nghìn tỷ đồng nhưng vẫn chưa đủ tạo thành một kênh vốn ổn định cho các dự án quy mô lớn.
Rủi ro trên thị trường trái phiếu cũng là yếu tố khiến nhà đầu tư thận trọng. Dẫn số liệu FiinRatings, TS. Cấn Văn Lực cho biết, tỷ lệ vỡ nợ trái phiếu doanh nghiệp năng lượng chạm ngưỡng 55% trong giai đoạn 2023–2024; giá trị trái phiếu được cơ cấu lại, dồn nghĩa vụ gốc đáo hạn trong giai đoạn 2026–2029 còn trên 8.000 tỷ đồng. Những vấn đề này ảnh hưởng đến khả năng tiếp cận vốn mới của doanh nghiệp, đồng thời làm tăng yêu cầu minh bạch và đánh giá chất lượng dự án.
Một nghịch lý khác nằm ở nguồn vốn quốc tế. Việt Nam đã có cam kết 15,5 tỷ USD từ Đối tác chuyển dịch năng lượng công bằng (JETP), trong đó một nửa đến từ các nước đối tác quốc tế và một nửa từ các tổ chức tài chính tư nhân. Tuy nhiên, đến tháng 9/2026, dù đã xác định 48 dự án phù hợp với JETP với tổng nhu cầu vốn trên 11 tỷ USD, mới có 3 dự án huy động được nguồn vốn này, với tổng giá trị khoảng 722 triệu USD.
Khoảng cách giữa nguồn vốn cam kết và vốn thực tế huy động cho thấy thách thức không chỉ là tìm kiếm nguồn tiền, mà còn nằm ở khả năng chuẩn bị dự án, đáp ứng điều kiện tài trợ, hoàn thiện thủ tục và phân bổ rủi ro. Nếu những vướng mắc này không được xử lý, các nguồn vốn quốc tế dù có quy mô lớn cũng khó chuyển hóa thành nguồn lực đầu tư thực tế.
Dòng vốn phải gắn với tiến độ dự án và cơ chế chia sẻ rủi ro
Áp lực huy động vốn thể hiện rõ ở kế hoạch đầu tư của các tập đoàn năng lượng. Theo đại diện EVN, tập đoàn dự kiến tổng vốn đầu tư giai đoạn 2026–2030 khoảng 830.000 tỷ đồng. Nguồn lực này phải đáp ứng đồng thời yêu cầu phát triển nguồn điện và mở rộng lưới truyền tải.
Riêng về lưới điện, Tổng công ty Truyền tải điện quốc gia dự kiến triển khai 292 dự án 500–220 kV trong giai đoạn 2026–2030. Khối lượng đầu tư lớn đặt ra yêu cầu cấp thiết về nguồn vốn dài hạn, trong khi tiến độ các công trình còn phụ thuộc vào công tác giải phóng mặt bằng, thủ tục đầu tư và khả năng thu xếp vốn.
Từ thực tế này, EVN kiến nghị tháo gỡ các điểm nghẽn tín dụng đối với dự án năng lượng trọng điểm. Trong đó, tập đoàn đề xuất các khoản vay phục vụ dự án điện trọng điểm quốc gia không tính vào giới hạn cấp tín dụng theo Luật Các tổ chức tín dụng; đồng thời mở rộng khả năng tiếp cận tín dụng xanh, trái phiếu và nguồn vốn quốc tế. EVN cũng đề xuất cơ chế giá truyền tải điện hợp lý để thu hút các nhà đầu tư ngoài EVN tham gia phát triển hạ tầng truyền tải, giảm áp lực vốn cho tập đoàn và Tổng công ty Truyền tải điện quốc gia.
Với Petrovietnam, nhu cầu vốn không chỉ nhằm duy trì hoạt động thăm dò, khai thác dầu khí mà còn gắn với yêu cầu bảo đảm nguồn khí cho các trung tâm điện lực. Theo ông Phạm Gia Minh, Phó trưởng ban Thăm dò - Khai thác Dầu khí (Petrovietnam) giai đoạn 2026–2030, nhu cầu đầu tư cho hoạt động thăm dò và khai thác dự kiến khoảng 14,23 tỷ USD, trong đó phần lớn dành cho phát triển mỏ.
Đáng chú ý, các dự án khí – điện có quy mô đầu tư lớn, thời gian chuẩn bị kéo dài và đòi hỏi sự đồng bộ giữa nhiều khâu. Chuỗi dự án Lô B – Ô Môn có tổng trữ lượng khí thu hồi dự kiến khoảng 112 tỷ m³, khi vận hành ổn định có thể cung cấp khoảng 5,06 tỷ m³ khí mỗi năm cho các nhà máy điện khu vực Tây Nam Bộ. Petrovietnam đặt mục tiêu đưa dòng khí đầu tiên về bờ trong quý III/2027.
Trong khi đó, chuỗi dự án Cá Voi Xanh có tổng trữ lượng khí thu hồi dự kiến 248 tỷ m³, khả năng cung cấp khoảng 7 tỷ m³ khí mỗi năm cho các hộ tiêu thụ điện tại miền Trung; thời điểm dự kiến có dòng khí đầu tiên là quý IV/2030.
Những dự án này cho thấy hiệu quả đầu tư không thể chỉ tính riêng ở khâu khai thác khí hay nhà máy điện. Nếu một mắt xích chậm tiến độ, toàn bộ chuỗi cung ứng có thể bị ảnh hưởng, kéo theo rủi ro về dòng tiền và khả năng thu hồi vốn. Do đó, yêu cầu đặt ra là phải đồng bộ tiến độ giữa thượng nguồn, trung nguồn và hạ nguồn, đồng thời có cơ chế hợp đồng và phân bổ rủi ro đủ rõ để nhà đầu tư có cơ sở cam kết nguồn lực dài hạn.
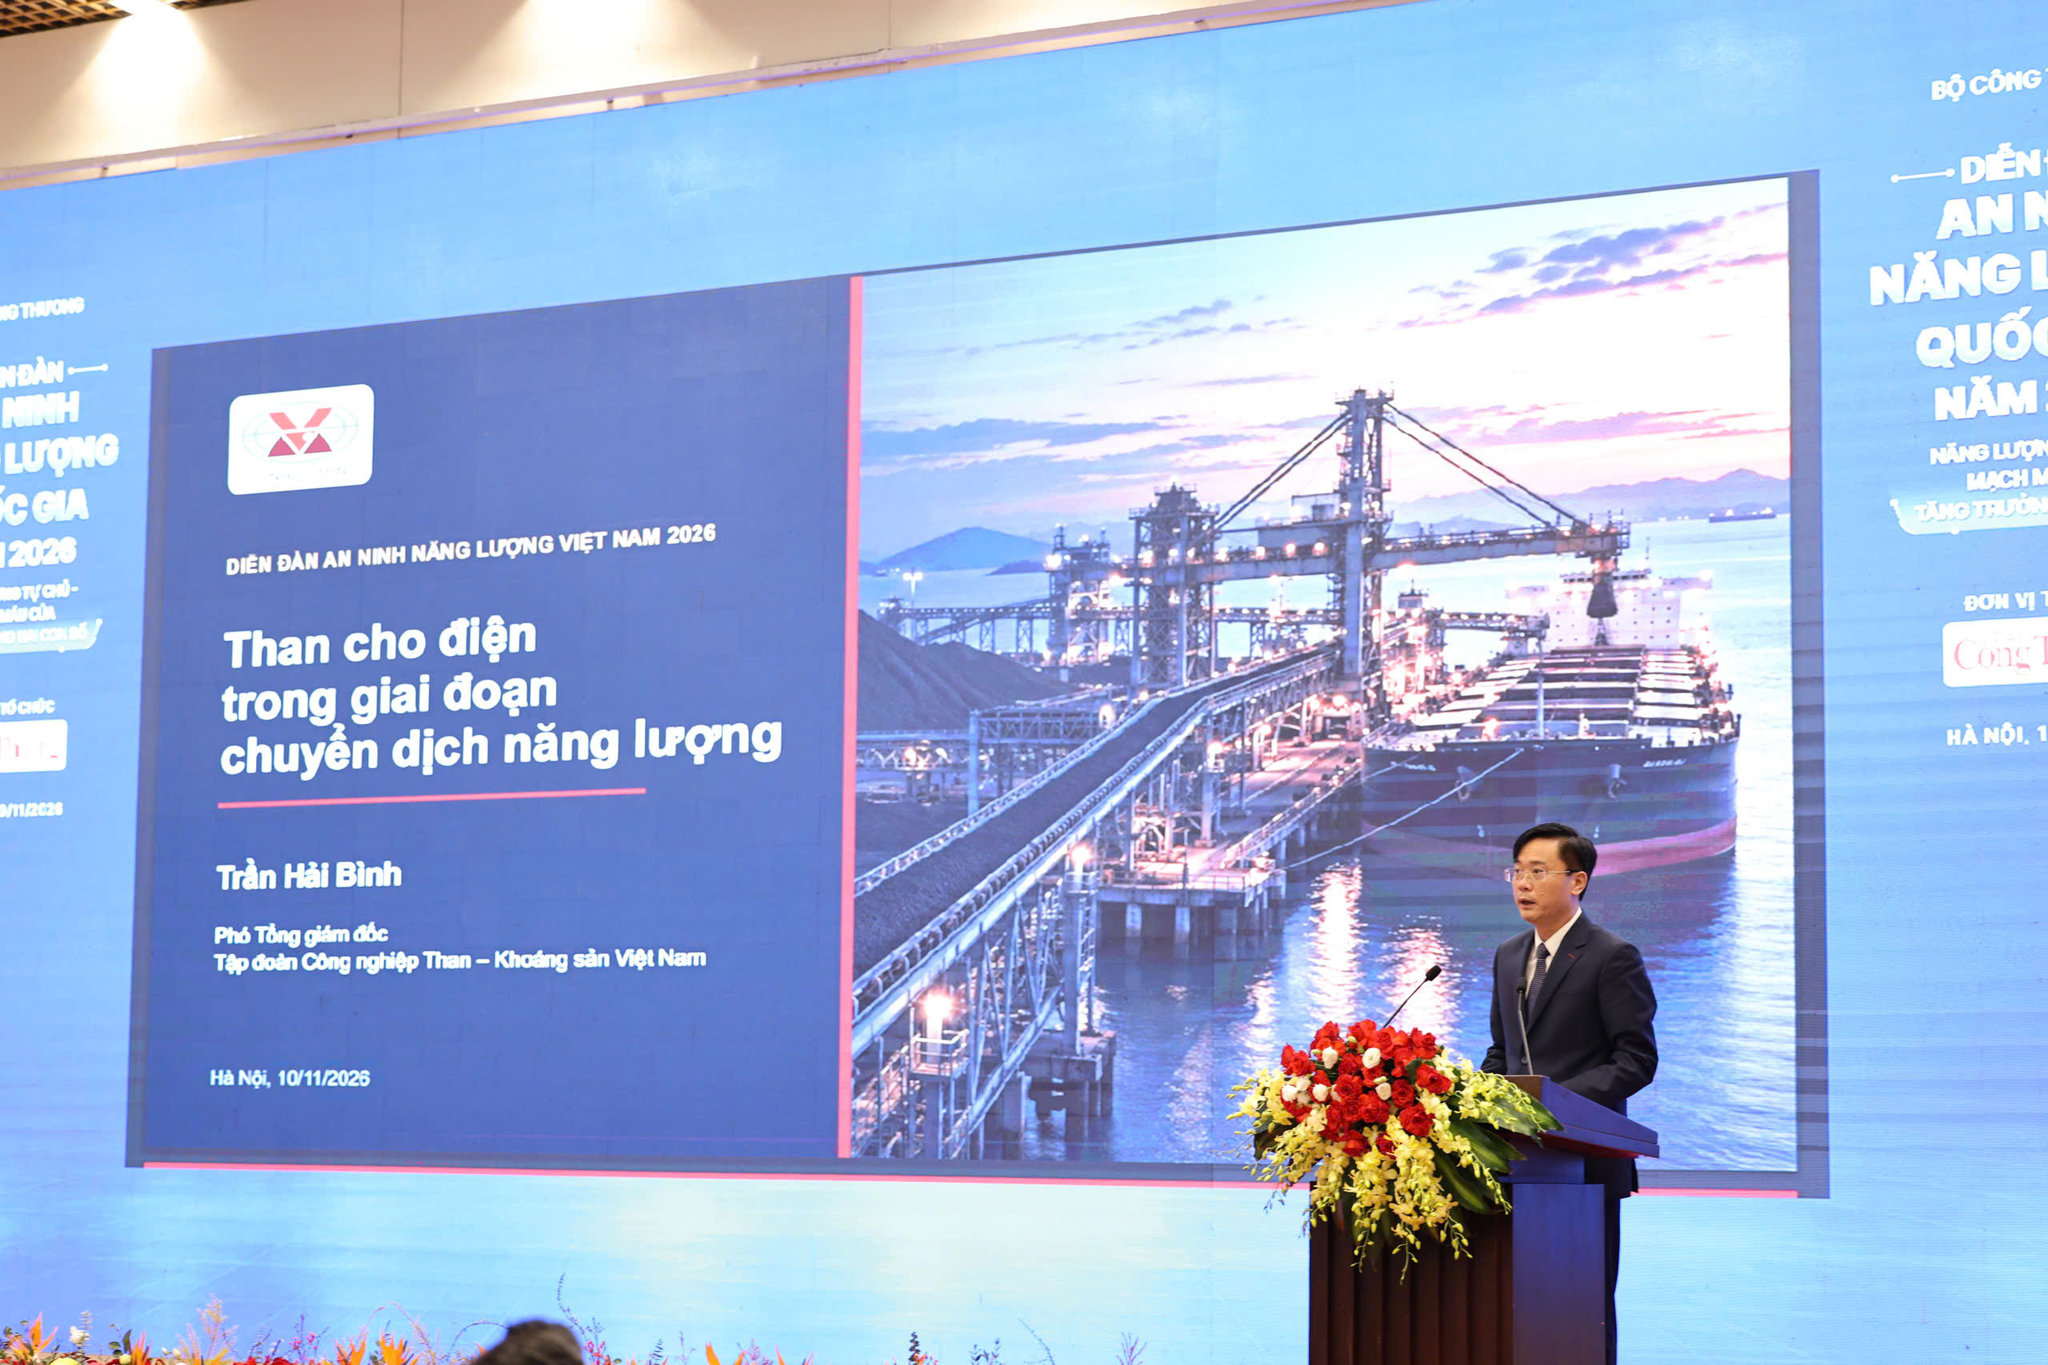
Ở lĩnh vực than, thách thức huy động nguồn lực thể hiện qua khả năng bảo đảm nhiên liệu cho sản xuất điện. Theo ông Trần Hải Bình, Phó Tổng Giám đốc Tập đoàn Công nghiệp Than – Khoáng sản Việt Nam (TKV), nhu cầu than cho sản xuất điện năm 2030 dự kiến khoảng 73–86 triệu tấn, trong đó lượng than nhập khẩu khoảng 38–40 triệu tấn. Khi khả năng gia tăng sản lượng khai thác trong nước có hạn, việc chủ động nguồn nhập khẩu và đầu tư hạ tầng tiếp nhận, vận chuyển trở thành yêu cầu quan trọng.
TKV cho biết, khối lượng than nhập khẩu tăng nhưng chưa có hợp đồng mua dài hạn tương ứng với các cam kết cung cấp cho nhà máy điện. Biến động giá than, tỷ giá và cước vận tải biển có thể làm thay đổi đáng kể chi phí nhiên liệu; khả năng tiếp nhận còn phụ thuộc vào cầu cảng, kho bãi, năng lực bốc dỡ và vận chuyển nội địa.
Để giảm rủi ro, TKV đề xuất xây dựng lộ trình nâng tỷ lệ than nhập khẩu phục vụ sản xuất điện được bảo đảm bằng hợp đồng dài hạn. Cùng với đó, TKV kiến nghị tăng cường hợp tác với các quốc gia xuất khẩu than, thiết lập quan hệ hợp tác chiến lược và thu xếp nguồn hàng ổn định.
Nhìn từ EVN, Petrovietnam đến TKV, nhu cầu vốn đều gắn với khả năng bảo đảm đầu ra, nguồn nhiên liệu và tiến độ thực hiện dự án. Vì vậy, khơi thông vốn không thể chỉ dừng ở việc mở rộng tín dụng mà phải xử lý những rủi ro khiến ngân hàng và nhà đầu tư chưa sẵn sàng cam kết nguồn lực dài hạn.
TS. Cấn Văn Lực lưu ý, cần xác định giá điện ở mức hợp lý, có tính cạnh tranh; đồng thời quan tâm đầu tư hạ tầng truyền tải và lưu trữ. Cùng với đó, cần xác định cụ thể nhu cầu tài chính năng lượng, xây dựng chương trình và dự án đủ điều kiện để huy động vốn quốc tế, nhất là từ JETP và Quỹ Chuyển dịch năng lượng châu Á (SAETF); có chính sách ưu đãi hợp lý để thu hút vốn tư nhân, bao gồm hỗ trợ chi phí phát hành trái phiếu năng lượng, tín dụng xanh và năng lượng sạch.
Một hướng đi khác là phát triển cân bằng các kênh của thị trường tài chính, từ cổ phiếu, trái phiếu doanh nghiệp đến quỹ đầu tư và nguồn lực từ các trung tâm tài chính quốc tế. Việc phát triển thị trường carbon, vận hành Sở Giao dịch hàng hóa với các sản phẩm năng lượng cũng được TS. Cấn Văn Lực đề xuất nhằm mở rộng công cụ huy động vốn và quản trị rủi ro.
TS Cấn Văn Lực cũng chỉ ra cơ chế mua bán điện trực tiếp đã được ban hành và điều chỉnh, song vẫn còn những hạn chế liên quan đến giới hạn giá trần, chi phí thanh toán bù trừ và thủ tục thực hiện. Các chính sách hỗ trợ tài chính cho dự án xanh, chuyển đổi xanh và năng lượng tái tạo cũng cần được triển khai nhất quán, tránh tình trạng nhà đầu tư phải đối mặt với những thay đổi khó dự báo.
Theo chuyên gia, Việt Nam cần kiên định thực hiện Quy hoạch điện VIII điều chỉnh, nhất quán triển khai Nghị quyết 70-NQ/TW về bảo đảm an ninh năng lượng quốc gia, đồng thời đẩy mạnh chuyển đổi kép xanh và số. Việc nghiên cứu ban hành Luật Năng lượng tái tạo, xây dựng chương trình chuyển đổi năng lượng và tiết kiệm, tối ưu năng lượng cũng là những giải pháp cần được tính đến.
Bài toán an ninh năng lượng vì thế không chỉ nằm ở quy mô vốn 77 tỷ USD trong 5 năm tới hay 400 tỷ USD đến năm 2050. Quan trọng hơn là khả năng chuyển hóa các cam kết tài chính thành nguồn vốn thực tế, tạo được cơ chế đầu tư đủ ổn định và phân bổ rủi ro hợp lý giữa Nhà nước, doanh nghiệp, tổ chức tín dụng và nhà đầu tư. Khi các điểm nghẽn này được tháo gỡ, nguồn vốn tư nhân, vốn quốc tế và tín dụng xanh mới có thể tham gia sâu hơn, góp phần bảo đảm năng lượng cho mục tiêu tăng trưởng dài hạn.
Phát biểu chỉ đạo tại Diễn đàn, Thứ trưởng Bộ Công Thương Nguyễn Việt Sơn nhận định, năm 2027 sẽ là năm khó khăn đối với việc bảo đảm cung ứng điện, trong khi năm 2028 còn nhiều thách thức hơn. Nhu cầu điện tiếp tục tăng khoảng 10% trên nền cao của năm 2026, nhưng các nguồn điện nền mới chưa kịp đưa vào vận hành. Đáng chú ý, công suất cực đại tại miền Bắc được dự báo tiếp tục tăng trong cả hai năm 2027 và 2028, tạo thêm áp lực lên khả năng cung ứng điện.
Trước sức ép này, Thứ trưởng Nguyễn Việt Sơn yêu cầu các cơ quan quản lý và doanh nghiệp phối hợp chặt chẽ, tập trung tháo gỡ vướng mắc cho các dự án năng lượng. Trong đó, cơ chế giá, hợp đồng mua bán điện và phân bổ rủi ro đối với các dự án điện khí, điện gió ngoài khơi, lưu trữ năng lượng, mua bán điện trực tiếp cần tiếp tục được hoàn thiện. Đây không chỉ là điều kiện để đẩy nhanh tiến độ dự án mà còn có ý nghĩa quyết định trong việc tạo niềm tin, thu hút dòng vốn tư nhân và quốc tế vào lĩnh vực năng lượng.
Việt Nam lần đầu công bố Báo cáo An ninh năng lượng quốc gia
Ngày 10/11/2026, tại Diễn đàn An ninh năng lượng quốc gia lần thứ nhất, Bộ Công Thương công bố Báo cáo An ninh năng lượng Việt Nam 2026. Đây là báo cáo thường niên, được xây dựng gắn với từng kỳ Diễn đàn, nhằm cung cấp bức tranh tổng thể về an ninh năng lượng, đánh giá kết quả thực hiện, nhận diện những tồn tại, thách thức và đề xuất giải pháp cho giai đoạn tiếp theo.
Báo cáo gồm 6 phần, từ vai trò, thách thức, nhu cầu bảo đảm an ninh năng lượng đến chủ trương, chính sách, kết quả thực hiện, định hướng phát triển và các kiến nghị. Đi kèm là 5 phụ lục chuyên sâu về điện, xăng dầu, giá năng lượng, tiết kiệm năng lượng và an ninh năng lượng toàn cầu.
Theo Bộ Công Thương, báo cáo sẽ được xuất bản song ngữ, trở thành công cụ theo dõi việc thực hiện Nghị quyết 70-NQ/TW, đồng thời cung cấp cơ sở dữ liệu phục vụ dự báo, cảnh báo và điều hành chính sách năng lượng.
Thanh Lan