Nâng cao chất lượng để phát triển bền vững thị trường trái phiếu doanh nghiệp
Thị trường trái phiếu doanh nghiệp (TPDN) đang phục hồi về quy mô phát hành, song cơ cấu huy động vốn vẫn tập trung vào một số ngành, trong khi áp lực đáo hạn và yêu cầu minh bạch thông tin tiếp tục đặt ra thách thức. Nâng cao chất lượng tổ chức phát hành, khả năng trả nợ và hiệu quả giám sát là điều kiện quan trọng để thị trường phát triển bền vững.
Phát triển quy mô phải đi đôi với nâng cao chất lượng phát hành
TPDN là kênh huy động vốn trung, dài hạn, góp phần đa dạng hóa nguồn lực tài chính và giảm áp lực cung ứng vốn lên hệ thống ngân hàng. Tuy nhiên, sự phát triển của thị trường không chỉ phụ thuộc vào quy mô phát hành mà còn ở chất lượng tổ chức phát hành, khả năng trả nợ và tính minh bạch.
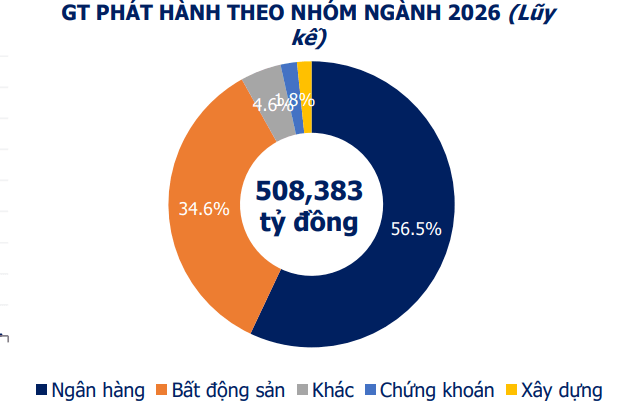
Theo Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), lũy kế từ đầu năm đến ngày 6/11, tổng giá trị phát hành TPDN đạt 508.383 tỷ đồng. Trong đó, phát hành riêng lẻ đạt 435.079 tỷ đồng, chiếm 85,6%.
Trong đó, ngân hàng chiếm khoảng 56,5% tổng giá trị phát hành, bất động sản chiếm 34,6%. Cơ cấu này cho thấy, hoạt động huy động vốn vẫn tập trung vào 2 nhóm ngành, trong khi dư địa mở rộng sự tham gia của doanh nghiệp thuộc các lĩnh vực khác còn lớn.
Theo ông Phùng Xuân Minh, Chủ tịch HĐQT Phát Thịnh Group & Saigon Ratings, hoàn thiện thể chế thị trường vốn không chỉ tạo điều kiện cho doanh nghiệp huy động vốn, mà còn phải bảo đảm nguồn vốn được phân bổ minh bạch, sử dụng hiệu quả và phù hợp với năng lực tài chính của tổ chức phát hành.
Yêu cầu này tiếp tục được đặt ra trong bối cảnh Quốc hội thảo luận dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, với các vấn đề trọng tâm như minh bạch thông tin, trách nhiệm của tổ chức trung gian, kiểm soát xung đột lợi ích và bảo vệ nhà đầu tư.
Thực tế, chất lượng 1 đợt phát hành không chỉ thể hiện ở số vốn huy động mà quan trọng hơn là việc sử dụng vốn đúng mục đích và bảo đảm nguồn tiền thanh toán gốc, lãi. Vì vậy, công bố thông tin cần cung cấp đầy đủ dữ liệu để nhà đầu tư đánh giá tình hình tài chính và khả năng trả nợ của doanh nghiệp, thay vì chỉ dừng ở yêu cầu tuân thủ.
Bà Nguyễn Thu Bình, Giám đốc Quản trị rủi ro Công ty CP Quản lý Quỹ PVI (PVIAM) cho rằng, nhà đầu tư cần quan tâm đến nguồn tiền trả nợ, khả năng thực hiện nghĩa vụ tài chính khi điều kiện kinh doanh thay đổi và mức lợi suất có tương xứng với rủi ro hay không.
Theo bà Bình, năng lực trả nợ cần được đánh giá qua cơ cấu nguồn vốn, mức độ đòn bẩy tài chính, khả năng thanh toán và chất lượng dòng tiền kinh doanh. Đặc biệt, cần phân biệt lợi nhuận kế toán với dòng tiền thực tế. Doanh nghiệp có lợi nhuận vẫn có thể gặp khó khăn thanh toán nếu công nợ lớn, dòng tiền kinh doanh âm hoặc vốn bị dồn vào các dự án chưa thể thu hồi.
Tài sản bảo đảm cũng cần được xem xét về giá trị thực, tính pháp lý và khả năng xử lý khi phát sinh nghĩa vụ thanh toán. Đây là yếu tố giúp giảm thiểu tổn thất nhưng không thể thay thế năng lực trả nợ từ hoạt động kinh doanh.
Kiểm soát áp lực đáo hạn, tăng cường giám sát sau phát hành
Áp lực thanh toán trái phiếu đến hạn là vấn đề cần quan tâm của thị trường. Theo VBMA, tính đến ngày 6/11, giá trị TPDN đáo hạn trong phần còn lại của năm ước khoảng 38.775 tỷ đồng. Trong đó, bất động sản chiếm 66%, tương đương 25.607 tỷ đồng.
Áp lực này là phép thử đối với khả năng cân đối dòng tiền và sức khỏe tài chính của doanh nghiệp. Với những đơn vị phụ thuộc vào tiến độ dự án, bán hàng hoặc thu hồi công nợ, sự chậm trễ trong kinh doanh có thể ảnh hưởng trực tiếp đến kế hoạch trả nợ.
Do đó, doanh nghiệp cần chủ động xây dựng phương án thanh toán, cân đối kỳ hạn huy động với thời gian thu hồi vốn và hạn chế phụ thuộc vào phát hành mới để đảo nợ.
Ở góc độ thị trường, quản trị rủi ro cần được thực hiện xuyên suốt từ khâu phát hành, phân phối, quản lý tài sản bảo đảm đến theo dõi nghĩa vụ thanh toán. Công bố thông tin định kỳ và bất thường về tình hình tài chính, sử dụng vốn, tiến độ dự án và việc thực hiện cam kết sẽ giúp nhà đầu tư nhận diện sớm những thay đổi ảnh hưởng đến khả năng trả nợ.
Cùng với đó, cần xác định rõ trách nhiệm của các tổ chức tư vấn, bảo lãnh, phân phối, đại diện người sở hữu trái phiếu và đơn vị quản lý tài sản bảo đảm theo chức năng, nghĩa vụ pháp lý.
Tại phiên thảo luận Quốc hội ngày 28/10/2026, đại biểu Dương Khắc Mai (Đoàn Lâm Đồng) đề xuất tăng cường kiểm soát xung đột lợi ích và tách biệt tài sản bảo đảm trong các dịch vụ liên quan đến trái phiếu. Đây là những vấn đề cần được quan tâm để nâng cao hiệu quả bảo vệ quyền lợi trái chủ.
Để cải thiện thanh khoản và hỗ trợ định giá trái phiếu, HNX định hướng nghiên cứu xây dựng đường cong lợi suất TPDN và phát triển giao dịch mua bán lại có kỳ hạn (repo). Các công cụ này có thể cung cấp thêm cơ sở tham chiếu về lợi suất, đồng thời giúp nhà đầu tư linh hoạt hơn trong quản lý danh mục.
Về dài hạn, phát triển thị trường TPDN không chỉ là khôi phục hoạt động phát hành mà còn phải nâng cao chất lượng doanh nghiệp, minh bạch thông tin, hoàn thiện trách nhiệm của các tổ chức trung gian và tăng cường giám sát.
Khi doanh nghiệp có năng lực tài chính tốt, nhà đầu tư được tiếp cận thông tin đầy đủ và thanh khoản thị trường cải thiện, TPDN sẽ phát huy tốt hơn vai trò là kênh huy động vốn trung, dài hạn, góp phần đa dạng hóa nguồn lực tài chính và giảm áp lực lên tín dụng ngân hàng.
Nguyên Ngọc