
VietQR Global: Giải bài toán đưa thanh toán đến từng điểm bán
Sau khi mở rộng kết nối thanh toán QR với nhiều thị trường quốc tế, VietQR Global đang bước sang giai đoạn mới khi trọng tâm không chỉ nằm ở việc kết nối thêm quốc gia mà còn là đưa dịch vụ đến nhiều điểm chấp nhận thanh toán trong nước. Khoảng cách giữa mạng lưới VietQR nội địa và VietQR Global cho thấy dư địa lớn để thanh toán xuyên biên giới tiếp cận các cửa hàng, hộ kinh doanh và điểm du lịch.
Khoảng cách giữa VietQR và VietQR Global
Thanh toán không dùng tiền mặt tại Việt Nam đã hình thành một nền tảng rộng để các dịch vụ thanh toán số tiếp tục phát triển. Theo Ngân hàng Nhà nước, trong 8 tháng năm 2026, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm 2025. Riêng thanh toán qua QR Code đạt 311 triệu giao dịch, với giá trị 274,2 nghìn tỷ đồng.
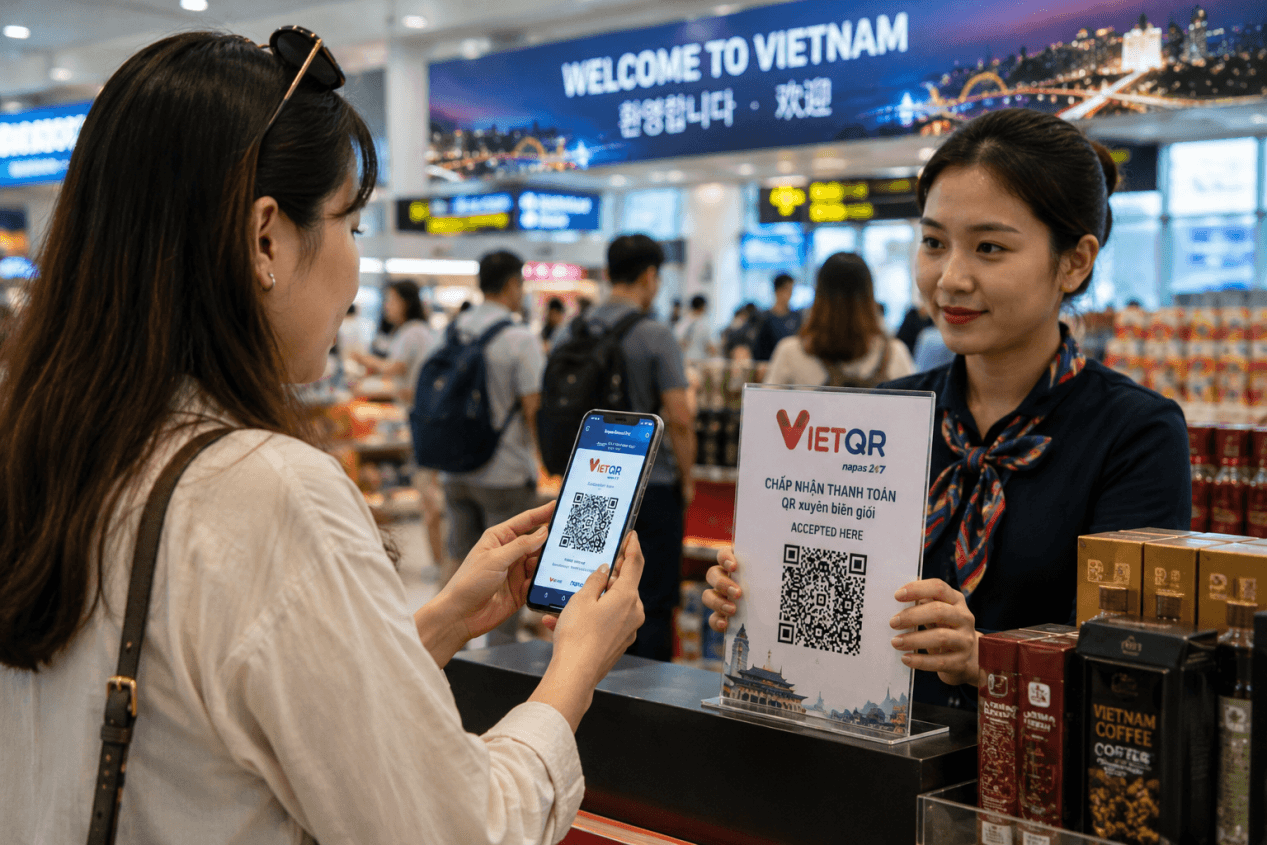
Trên nền tảng này, VietQR đã trở thành phương thức thanh toán phổ biến tại nhiều điểm bán. Tuy nhiên, khả năng tiếp nhận thanh toán từ khách hàng quốc tế thông qua VietQR Global hiện vẫn ở quy mô nhỏ hơn đáng kể.
Theo ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán Ngân hàng Nhà nước (NHNN), cả nước hiện có hơn 2,5 triệu đơn vị chấp nhận thanh toán nội địa, trong khi số đơn vị chấp nhận VietQR Global mới khoảng 150.000.
Khoảng cách này cho thấy hạ tầng thanh toán trong nước đã có độ phủ lớn, nhưng mạng lưới phục vụ khách quốc tế vẫn còn nhiều dư địa mở rộng. Đây cũng là một trong những vấn đề được đặt ra khi VietQR Global chuyển từ giai đoạn xây dựng kết nối sang giai đoạn tăng mức độ sử dụng thực tế.
Theo Vụ trưởng Vụ Thanh toán, VietQR Global không phải là một phương thức thanh toán hoàn toàn mới mà là một cấu phần của hệ thống thanh toán số Việt Nam. VietQR Global trước hết đóng vai trò là thương hiệu nhận diện để du khách quốc tế biết đâu là đơn vị chấp nhận thanh toán xuyên biên giới.
Lợi thế của mô hình này là phần lớn các điểm bán đã chấp nhận VietQR trong thanh toán nội địa. Khi chuyển sang chấp nhận thanh toán xuyên biên giới, yêu cầu về kỹ thuật và chi phí chuyển đổi không lớn. Vì vậy, việc mở rộng từ mạng lưới VietQR hiện hữu sang VietQR Global có thể được thực hiện trên nền tảng đã có.
Theo ông Phạm Anh Tuấn, nhiệm vụ trong thời gian tới là tăng cường truyền thông, định hướng và triển khai các chương trình phù hợp để các hộ kinh doanh, hộ tiểu thương và những đơn vị đã chấp nhận VietQR nội địa bổ sung thêm nhận diện VietQR Global.
Điều này cũng đặt ra yêu cầu đối với các ngân hàng và trung gian thanh toán trong việc đưa dịch vụ từ cấp độ hạ tầng xuống từng điểm bán, thay vì chỉ tập trung vào kết nối giữa các hệ thống.
Ngân hàng đưa thanh toán xuyên biên giới xuống từng điểm bán
Với các ngân hàng, mở rộng VietQR Global đồng nghĩa với việc đưa khả năng thanh toán quốc tế vào hoạt động của từng điểm chấp nhận thanh toán (merchant). Đây là bước chuyển từ kết nối giữa các hệ thống thanh toán sang kết nối trực tiếp với hoạt động kinh doanh hàng ngày.
Tại VietinBank, ông Trần Hoài Nam, Phó Tổng Giám đốc, cho biết ngân hàng đã xây dựng hạ tầng, kết nối với NAPAS và các tổ chức quốc tế như Alipay, WeChat, đồng thời triển khai nhận diện chung để khách hàng dễ nhận biết các điểm có thể thanh toán bằng QR xuyên biên giới.
VietinBank triển khai các giải pháp theo cả 2 chiều. Ở chiều khách hàng quốc tế vào Việt Nam, ngân hàng lựa chọn các điểm bán trong hệ thống bán lẻ và các trung tâm du lịch tại Hà Nội, Đà Nẵng, TP. Hồ Chí Minh để triển khai. Ở chiều người Việt Nam ra nước ngoài thanh toán , ngân hàng phối hợp với NAPAS và các đối tác bán lẻ tại Thái Lan để người Việt Nam có thể sử dụng phương thức thanh toán QR khi đi du lịch.
Theo ông Nam, sau khi hạ tầng và chi phí đã được chuẩn bị, vấn đề quan trọng là đưa dịch vụ vào thực tiễn. VietinBank đang triển khai từ hội sở đến các chi nhánh, qua đó đưa việc phục vụ merchant vào hoạt động kinh doanh của từng đơn vị.
Bà Phan Thị Thanh Nhàn, Giám đốc Trung tâm Thẻ BIDV, cho biết BIDV phối hợp với NAPAS để mở rộng thị trường, tạo điều kiện để khách quốc tế có thể chi tiêu tại Việt Nam. Cùng với đó, ngân hàng tiếp tục mở rộng mạng lưới chấp nhận thanh toán, tập trung vào hành trình của khách hàng từ khi di chuyển đến khi lưu trú và mua sắm.
Theo bà Nhàn, nếu chỉ một ngân hàng tự phát triển mạng lưới thì quá trình sẽ lâu hơn. Vì vậy, BIDV hợp tác với các nền tảng về lưu trú để mở rộng mạng lưới của mình, qua đó phát triển thêm các điểm chấp nhận thanh toán. Mục tiêu không chỉ là tăng số lượng điểm chấp nhận thanh toán mà còn biến các điểm này thành một phần trong hành trình phục vụ khách hàng, góp phần tăng doanh thu và cải thiện trải nghiệm.
Bà Phan Thị Thanh Nhàn cho rằng đây không chỉ là công việc của riêng BIDV mà cần sự tham gia của các ngân hàng, toàn hệ thống ngân hàng và các tổ chức trung gian thanh toán.
Cách tiếp cận này cho thấy vai trò của chi nhánh ngân hàng không chỉ dừng ở việc cung cấp dịch vụ tài khoản và thanh toán mà còn tham gia mở rộng mạng lưới điểm chấp nhận. Khi merchant được đưa vào hoạt động kinh doanh của từng đơn vị, việc phổ biến VietQR Global có thể gắn trực tiếp với nhu cầu thanh toán của khách hàng tại từng địa bàn.
Tại Vietcombank, thanh toán xuyên biên giới được triển khai với hơn 70 quốc gia. Theo đại diện ngân hàng, người dân sử dụng dịch vụ được hưởng tỷ giá cạnh tranh và không phát sinh các chi phí khác. Hiện Vietcombank miễn phí tất cả thanh toán xuyên biên giới với hơn 60 quốc gia.
Vietcombank cũng đã tích hợp QR nội địa, QR quốc tế, QR chuyển khoản và QR thanh toán trên nền tảng VCB One QR. Theo đó, nhà cung cấp hàng hóa, dịch vụ chỉ cần một mã QR để tiếp nhận nhiều hình thức thanh toán.
Việc tích hợp nhiều loại hình thanh toán trên cùng một mã QR giúp giảm yêu cầu triển khai riêng biệt tại điểm bán. Với các cửa hàng, nhà hàng, khách sạn và hộ kinh doanh, đây là yếu tố có ý nghĩa khi mở rộng khả năng tiếp nhận thanh toán từ cả khách hàng trong nước và quốc tế.
Trong khi đó, Agribank tiếp cận VietQR Global từ một không gian thị trường khác. Theo bà Phùng Thị Thanh Yên, Phó Giám đốc Trung tâm Thẻ Agribank, ngân hàng dự kiến triển khai VietQR Global vào tháng 10/2026.
Điểm đáng chú ý là Agribank hướng dịch vụ tới khu vực nông nghiệp, nông thôn, trong đó có các hộ kinh doanh, cơ sở sản xuất, làng nghề và điểm du lịch địa phương. Khi những điểm bán này có thể tiếp nhận thanh toán từ khách quốc tế, QR xuyên biên giới có thể trở thành thêm một kênh tiếp cận khách hàng cho các sản phẩm và dịch vụ địa phương.
Theo bà Yên, giá trị của dịch vụ không chỉ nằm ở việc đưa một phương thức thanh toán quốc tế về khu vực nông thôn mà còn ở khả năng đưa khách quốc tế đến gần hơn với sản phẩm, dịch vụ, nông sản và du lịch địa phương.
Từ điểm chấp nhận thanh toán đến dòng chảy du lịch
Nếu việc mở rộng điểm chấp nhận thanh toán là điều kiện để VietQR Global tăng mức độ sử dụng, thì du lịch là một trong những lĩnh vực có thể tạo nhu cầu trực tiếp đối với mạng lưới này.
Ông Phạm Văn Thủy, Phó Cục trưởng Cục Du lịch Quốc gia Việt Nam, cho rằng thanh toán xuyên biên giới có thể tác động đến trải nghiệm của khách du lịch quốc tế. Khi thanh toán nhanh chóng, thuận tiện và an toàn hơn, du khách có thể chủ động hơn trong quá trình mua sắm và sử dụng dịch vụ.
Với phương thức thanh toán tiền mặt, khách quốc tế phải thực hiện thêm các bước như tìm địa điểm đổi tiền và sử dụng tiền Việt Nam trong quá trình mua sắm. Thanh toán số xuyên biên giới giúp khách sử dụng phương thức quen thuộc trên ứng dụng của mình, qua đó giảm bớt các bước trong quá trình thanh toán.
Ở góc độ điểm bán, mã QR cũng giúp các cửa hàng, nhà hàng, khách sạn và hộ kinh doanh tiếp nhận thanh toán mà không phải đầu tư hệ thống thiết bị chấp nhận thẻ phức tạp. Theo NAPAS, khi mã QR được tích hợp với phần mềm quản lý bán hàng, giao dịch còn có thể gắn với đơn hàng, hỗ trợ quản lý doanh số và đối soát.
Ông Nguyễn Đăng Hùng, Phó Tổng Giám đốc NAPAS, cho rằng thanh toán cần gắn với dòng chảy kinh tế thực, phục vụ trực tiếp cho du lịch, thương mại bán lẻ và tiêu dùng. Theo ông, kết nối giữa các mạng lưới thanh toán chỉ thực sự phát huy giá trị khi tạo ra các giao dịch mua bán hàng hóa, dịch vụ thực tế giữa người dân và doanh nghiệp.
Ở góc độ công nghệ, ông David Chong, Phó Giám đốc vùng, thị trường Đông Nam Á, Công ty Tenpay, Tập đoàn Tencent, cho rằng một tiêu chuẩn QR thống nhất giúp quá trình kết nối và triển khai thuận lợi hơn. Tuy nhiên, sau khi hoàn thành kết nối, vấn đề tiếp theo là mở rộng mạng lưới chấp nhận và giúp cả thương nhân lẫn người dùng nhận biết được điểm nào có thể sử dụng QR xuyên biên giới.
Điều này đặt mạng lưới điểm bán vào vị trí quan trọng trong giai đoạn phát triển tiếp theo của VietQR Global. Nếu kết nối quốc tế tạo ra khả năng thanh toán, thì điểm chấp nhận mới là nơi khả năng đó được chuyển thành giao dịch thực tế.
Với hơn 2,5 triệu đơn vị đã chấp nhận VietQR nội địa nhưng mới khoảng 150.000 đơn vị chấp nhận VietQR Global, dư địa mở rộng vẫn còn lớn. Việc bổ sung nhận diện VietQR Global tại các điểm bán hiện hữu, cùng với mở rộng đến các khu du lịch, nhà hàng, khách sạn, hộ kinh doanh, làng nghề và các địa bàn có khách quốc tế, sẽ quyết định mức độ phổ biến của dịch vụ trong giai đoạn tiếp theo.
Từ góc độ này, bước phát triển tiếp theo của VietQR Global không chỉ được đo bằng số quốc gia đã kết nối mà còn bằng số điểm bán có thể tiếp nhận thanh toán, số người sử dụng và số giao dịch phát sinh. Khi mạng lưới được mở rộng đến từng điểm bán, kết nối thanh toán mới có điều kiện chuyển thành những giao dịch cụ thể trong du lịch, bán lẻ và thương mại.