AI định hình chu kỳ tăng trưởng mới của ngành bán dẫn
Sự bùng nổ đầu tư vào hạ tầng trí tuệ nhân tạo (AI) đang đưa ngành bán dẫn bước vào một chu kỳ tăng trưởng khác biệt, khi giá chip tiên tiến và bộ nhớ tăng cùng sản lượng. McKinsey dự báo thị trường bán dẫn toàn cầu có thể đạt 2,3 nghìn tỷ USD vào năm 2030, cao hơn đáng kể so với các dự báo một năm trước.
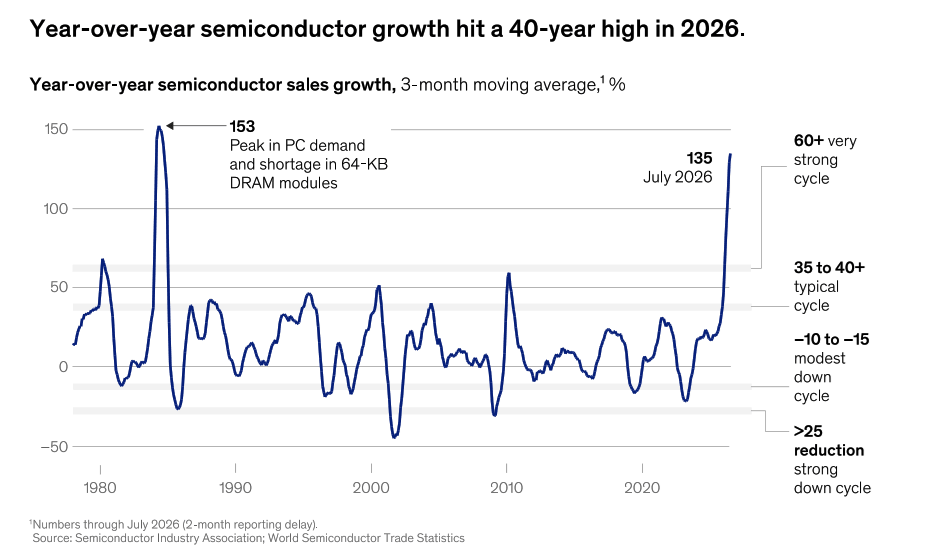
Tốc độ tăng trưởng ngành bán dẫn năm 2026 đã vượt xa những dự báo trước đó. Theo McKinsey, doanh số bán dẫn trong nửa đầu năm 2026 tăng so với cùng kỳ ở mức cao nhất kể từ thập niên 1980. Tính trong 12 tháng gần nhất, doanh thu toàn ngành lần đầu vượt 1 nghìn tỷ USD.
Động lực chính đến từ sự mở rộng nhanh chóng của hạ tầng AI, đặc biệt là các trung tâm dữ liệu. Năm tập đoàn công nghệ lớn gồm Amazon Web Services, Microsoft Azure, Google Cloud Platform, Meta Platforms và Alibaba Cloud đã công bố kế hoạch chi khoảng 800 tỷ USD cho đầu tư vốn trong năm 2026 và khoảng 1 nghìn tỷ USD trong năm 2027, phần lớn dành cho hạ tầng AI.
Từ những diễn biến này, McKinsey đã điều chỉnh đáng kể triển vọng thị trường. Nếu cuối năm 2025, tổ chức này dự báo quy mô thị trường bán dẫn năm 2030 ở mức 1,6 nghìn tỷ USD trong kịch bản cơ sở, dự báo mới đã nâng lên 2,3 nghìn tỷ USD, tăng khoảng 44%.
AI thay đổi động lực tăng trưởng của ngành bán dẫn
Theo McKinsey, thị trường bán dẫn có thể tăng trưởng với tốc độ kép khoảng 19%/năm trong giai đoạn đến năm 2030, cao hơn đáng kể mức trung bình khoảng 9%/năm trong giai đoạn 2014–2024.
Điểm đáng chú ý là tăng trưởng lần này không chỉ đến từ việc bán được nhiều chip hơn. AI đang đồng thời làm thay đổi cơ cấu sản phẩm và giá bán trung bình của chip.
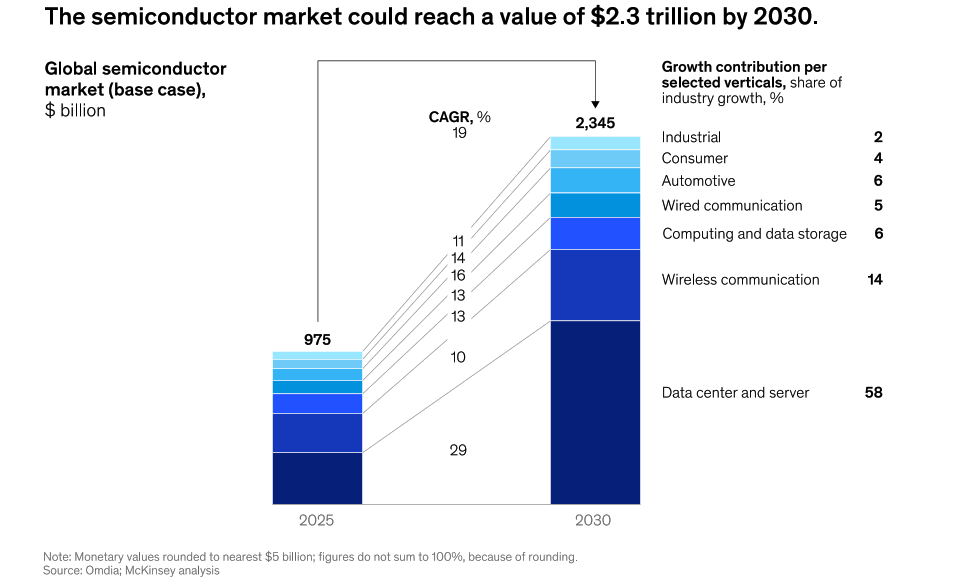
McKinsey dự báo doanh thu từ chip phục vụ máy chủ và trung tâm dữ liệu sẽ tăng từ khoảng 330 tỷ USD năm 2025 lên 1,2 nghìn tỷ USD năm 2030, tương đương tốc độ tăng trưởng kép khoảng 29%/năm. Đây sẽ là phân khúc đóng góp lớn nhất vào mức tăng của toàn thị trường.
Trong khi đó, nhóm chip phục vụ kết nối không dây được dự báo tăng trưởng khoảng 10%/năm, thấp hơn đáng kể so với các ứng dụng trong máy chủ và trung tâm dữ liệu.
Sự thay đổi này phản ánh một đặc điểm quan trọng của chu kỳ bán dẫn hiện nay: nhu cầu AI tập trung vào những loại chip có giá trị cao hơn, trong khi năng lực sản xuất chưa tăng đủ nhanh để đáp ứng nhu cầu.
McKinsey dự báo sản lượng các tấm silicon dùng để sản xuất chip (wafer) của toàn ngành chỉ tăng khoảng 7%/năm đến năm 2030, tương đương với dự báo trước đó. Trong khi đó, năng lực sản xuất được công bố hiện nay vẫn chưa đủ để đáp ứng đầy đủ nhu cầu đối với các dòng chip tiên tiến và bộ nhớ.
Điều này tạo ra khác biệt đáng kể so với các chu kỳ bán dẫn trước đây. Thông thường, khi sản lượng tăng, giá bán trung bình của chip có xu hướng giảm. Tuy nhiên, với chip tiên tiến phục vụ AI và bộ nhớ, McKinsey nhận thấy sản lượng và giá bán trung bình đều có thể tăng trong cùng một thời kỳ.
Chip tiên tiến và HBM trở thành hai động lực chính
Hai phân khúc được McKinsey xác định là động lực tăng trưởng chính của ngành đến năm 2030 gồm chip sản xuất trên các tiến trình tiên tiến và chip nhớ, đặc biệt là bộ nhớ băng thông cao (HBM) phục vụ AI và máy chủ.
Trong báo cáo, McKinsey định nghĩa chip tiên tiến là các thế hệ chip được sản xuất trên công nghệ từ 7 nm trở xuống. Trong lịch sử, giá bán wafer của các thế hệ chip mới thường giảm trong những năm đầu sau khi ra mắt. Chẳng hạn, giá wafer 28 nm từng giảm khoảng 10%/năm, trong khi wafer 150 nm giảm khoảng 25%/năm.
Tuy nhiên, diễn biến hiện nay khác đáng kể. Giá bán wafer 3 nm và 5 nm đang tăng ít nhất khoảng 2%/năm, trong bối cảnh nhu cầu từ AI và điện toán hiệu năng cao tăng mạnh trong khi năng lực sản xuất còn hạn chế.
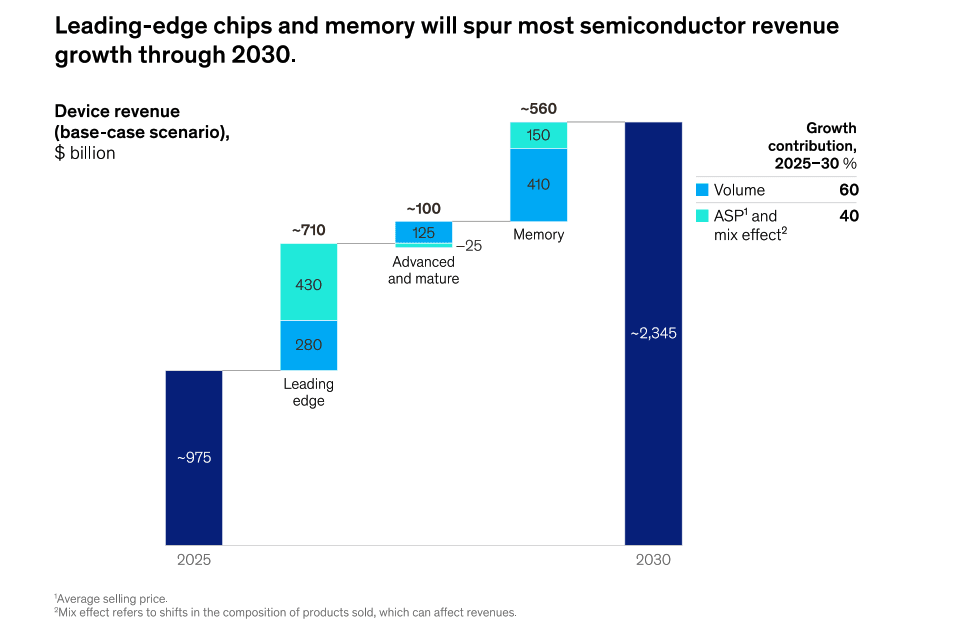
Theo ước tính của McKinsey, tác động kết hợp giữa giá bán, sản lượng và cơ cấu sản phẩm có thể làm giá trị phân khúc chip tiên tiến tăng thêm khoảng 710 tỷ USD vào năm 2030.
Bộ nhớ là một trong những thành phần được hưởng lợi rõ rệt từ sự phát triển của AI. Các hệ thống AI phải lưu trữ và xử lý lượng dữ liệu rất lớn. Khi mô hình AI ngày càng lớn, số người sử dụng cùng lúc tăng và lượng dữ liệu được xử lý trong mỗi lần sử dụng nhiều hơn, nhu cầu về bộ nhớ cũng tăng theo.
Trong hệ thống AI, HBM là loại bộ nhớ tốc độ cao được đặt gần bộ xử lý như GPU hoặc CPU, giúp dữ liệu được truyền nhanh hơn để khai thác hiệu quả năng lực tính toán. Tuy nhiên, sản xuất HBM cần nhiều wafer DRAM hơn so với các loại bộ nhớ thông thường, đồng thời đòi hỏi công nghệ xếp chồng và đóng gói phức tạp hơn.
Nhu cầu DRAM và HBM tăng nhanh hơn nguồn cung trong những năm gần đây. Theo McKinsey, giá DRAM đã tăng khoảng 6 lần kể từ đầu năm 2023, đảo ngược xu hướng giảm giá kéo dài khoảng 15 năm và đưa giá bán trung bình trở lại mức tương đương năm 2011.
Đây là một trong những yếu tố quan trọng khiến triển vọng doanh thu ngành bán dẫn được điều chỉnh mạnh.
McKinsey dự báo giá trị thị trường bộ nhớ có thể tăng thêm khoảng 560 tỷ USD vào năm 2030. Tuy nhiên, tình trạng thiếu nguồn cung có thể giảm dần từ khoảng năm 2027, khi các nhà sản xuất đưa thêm nhà máy vào hoạt động, cải thiện công nghệ đóng gói và sản xuất được nhiều bit dữ liệu hơn trên mỗi wafer.
McKinsey cho rằng giá bán dẫn có thể vẫn duy trì ở mức cao trong thời gian tới, ngay cả khi nguồn cung tăng và cân bằng hơn với nhu cầu. Khi nguồn cung được cải thiện, giá bộ nhớ có thể giảm theo chu kỳ của ngành, nhưng mặt bằng giá được dự báo vẫn cao hơn so với các chu kỳ trước đây.
Quy mô thị trường bán dẫn phụ thuộc vào hạ tầng AI
Quy mô 2,3 nghìn tỷ USD thị trường bán dẫn mà McKinsey dự báo cho năm 2030 không phải là kịch bản chắc chắn. Báo cáo đặt ra một số điều kiện để thị trường đạt mức này.
Đầu tiên là nguồn vốn cho trung tâm dữ liệu. Kịch bản cơ sở của McKinsey cần tổng cộng khoảng 2,7 nghìn tỷ USD vốn đầu tư cho trung tâm dữ liệu đến năm 2030. Nguồn vốn được kỳ vọng đến từ dòng tiền hoạt động của các tập đoàn công nghệ lớn kết hợp với nguồn vốn tư nhân.
Điều kiện thứ hai là AI phải tạo ra lợi ích kinh tế thực tế. Doanh nghiệp sẽ tiếp tục chi cho AI nếu các ứng dụng mang lại hiệu quả đủ rõ ràng. Nếu hiệu quả đầu tư thấp hơn kỳ vọng và xuất hiện một giai đoạn suy giảm nhu cầu AI, đầu tư vào trung tâm dữ liệu có thể giảm mạnh.
Điện năng cũng trở thành một yếu tố quan trọng. Trung tâm dữ liệu AI tiêu thụ lượng điện lớn, trong khi nhiều thị trường đang đối mặt với giới hạn về công suất điện và chi phí cung cấp năng lượng.
McKinsey cho rằng Mỹ có thể phải sử dụng nhiều giải pháp khác nhau để đáp ứng nhu cầu điện cho trung tâm dữ liệu đến năm 2030. Trung Quốc và Trung Đông cũng được đánh giá có khả năng bổ sung công suất, trong khi châu Âu có thể chậm hơn.
Một điều kiện khác là chi phí vận hành AI phải giảm đáng kể. Đây là chi phí để hệ thống AI xử lý yêu cầu và đưa ra câu trả lời sau khi mô hình đã được huấn luyện. McKinsey cho rằng chi phí này cần giảm khoảng 1.000–10.000 lần để AI có thể được sử dụng rộng rãi hơn, qua đó duy trì nhu cầu đầu tư vào trung tâm dữ liệu và chip.
Các tiến bộ trong mạng lưới kết nối, công nghệ quang học, bộ nhớ, phần mềm và thuật toán được kỳ vọng sẽ giúp giảm chi phí này.
Cuối cùng, tình trạng cung không đủ cầu đối với chip tiên tiến và HBM phải tiếp tục duy trì trong một khoảng thời gian. McKinsey cho rằng tình trạng thiếu hụt hiện nay có thể kéo dài thêm 3–5 năm, qua đó tiếp tục hỗ trợ mức giá bán cao.
Tuy nhiên, triển vọng này vẫn phụ thuộc vào kinh tế toàn cầu. Một cuộc suy thoái lớn hoặc gián đoạn thương mại có thể khiến doanh nghiệp trì hoãn đầu tư vào AI và trung tâm dữ liệu.
Điểm đáng chú ý trong dự báo mới của McKinsey không chỉ nằm ở con số 2,3 nghìn tỷ USD. AI đang làm thay đổi cách ngành bán dẫn tạo ra tăng trưởng: từ việc chủ yếu dựa vào mở rộng sản lượng sang đồng thời dựa vào sự dịch chuyển sang các sản phẩm có giá trị cao, đặc biệt là chip tiên tiến và HBM.
Nếu các khoản đầu tư vào trung tâm dữ liệu tiếp tục được triển khai và những điều kiện về điện năng, chi phí vận hành AI, nguồn cung chip và hiệu quả kinh tế của AI được đáp ứng, chu kỳ tăng trưởng này có thể kéo dài hơn những chu kỳ bán dẫn trước đây.
McKinsey đồng thời lưu ý rằng các doanh nghiệp bán dẫn cần chuẩn bị cho nhiều kịch bản khác nhau, bởi quy mô thị trường cuối cùng vẫn phụ thuộc vào diễn biến thực tế của nhu cầu AI, đầu tư trung tâm dữ liệu và kinh tế toàn cầu.
Phạm Hiếu