Dữ liệu kinh tế Mỹ trái chiều và những tác động tới tỷ giá, lãi suất ở Việt Nam
Lạm phát Mỹ thấp hơn dự báo, trong khi tăng trưởng GDP tăng mạnh, tạo ra những tín hiệu trái chiều về triển vọng chính sách tiền tệ. Đồng USD và lợi suất trái phiếu Kho bạc Mỹ duy trì ở mức cao, nhưng theo các chuyên gia, tác động tới Việt Nam không lớn bằng những yếu tố nội tại như cán cân thương mại và cung - cầu ngoại tệ…
Lạm phát hạ nhiệt, tăng trưởng GDP tăng
Các số liệu kinh tế Mỹ công bố ngày 30/9 cho thấy bức tranh trái chiều, lạm phát thấp hơn dự báo, trong khi tăng trưởng kinh tế được điều chỉnh tăng đáng kể. Điều này khiến Ngân hàng Dự trữ Liên bang Mỹ (FED) tiếp tục phải cân nhắc giữa kiểm soát giá cả và duy trì tăng trưởng.
Theo Cục Thống kê và Phân tích Kinh tế Mỹ (BEA), chỉ số Giá chi tiêu tiêu dùng cá nhân (PCE) tháng 8 tăng 0,3% so với tháng trước và tăng 3,4% so với cùng kỳ năm trước, thấp hơn mức dự báo 3,6%. PCE lõi, không bao gồm giá thực phẩm và năng lượng, tăng 0,2% trong tháng và 3% so với cùng kỳ năm trước, thấp hơn mức dự báo 3,3%.
Các số liệu này cho thấy lạm phát có dấu hiệu hạ nhiệt, dù vẫn cao hơn mục tiêu 2% của FED. Diễn biến này phần nào làm giảm kỳ vọng FED sẽ tiếp tục tăng lãi suất ngay trong tháng 10.
Ở chiều ngược lại, tăng trưởng kinh tế Mỹ tăng mạnh. Theo BEA, GDP thực quý II/2026 tăng 2,2%, cao hơn 0,7 điểm phần trăm so với ước tính trước đó là 1,5%.
Mức tăng trong quý II chủ yếu đến từ tiêu dùng, đầu tư và chi tiêu chính phủ. Chi tiêu tiêu dùng tăng 3,8%, trong khi đầu tư của doanh nghiệp vào thiết bị tiếp tục tăng mạnh, trong đó có các khoản đầu tư liên quan đến hạ tầng trí tuệ nhân tạo (AI).
Những số liệu trên cho thấy nền kinh tế Mỹ vẫn duy trì đà tăng trưởng khá tốt, trong khi FED vẫn thận trọng trong điều hành chính sách tiền tệ, ngay cả khi lạm phát đang có dấu hiệu giảm.
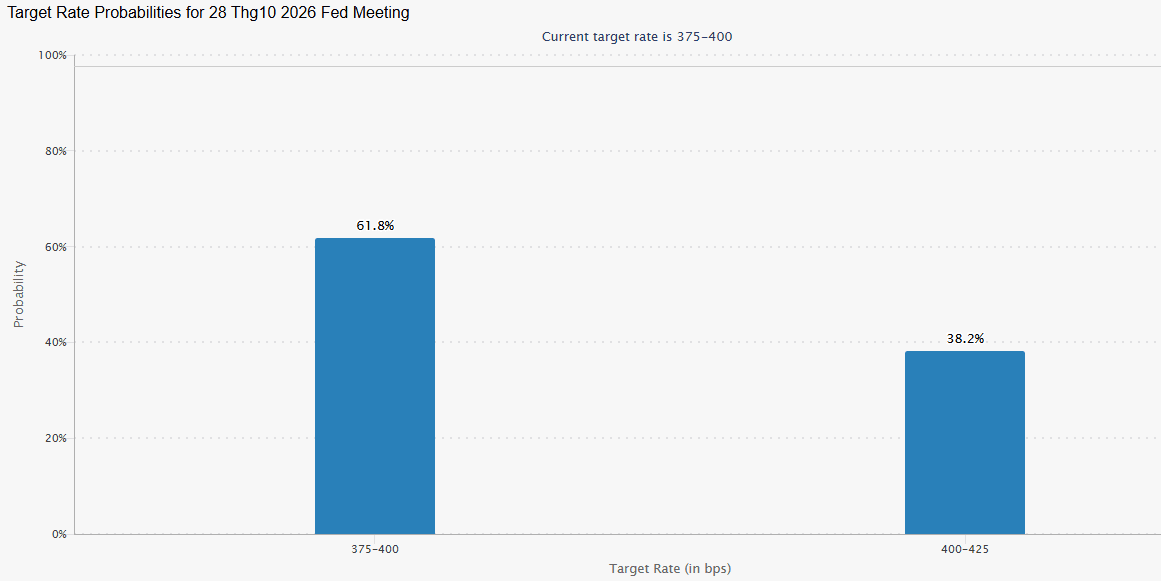
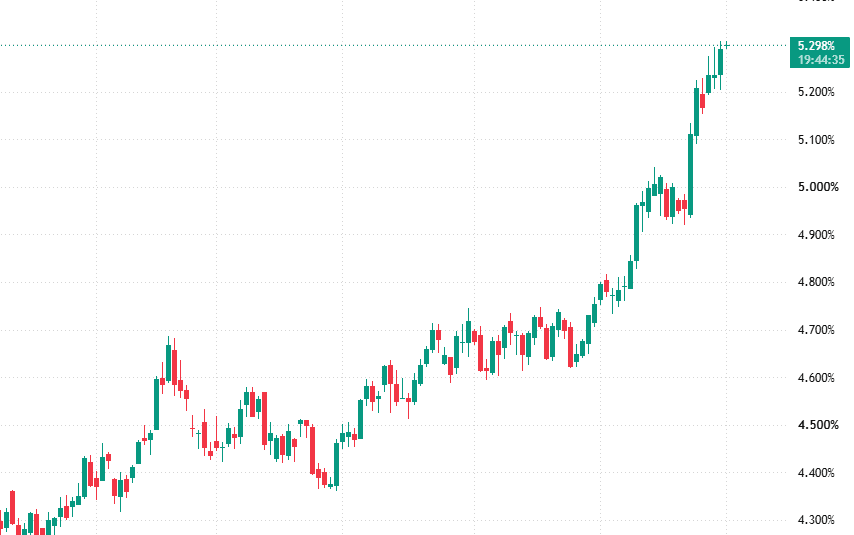
Trên thị trường tài chính, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thời điểm lên 5,304% ngày 1/10, mức cao nhất kể từ tháng 5/2002. Trong khi đó, kỳ vọng về 1 lần tăng lãi suất của FED trong tháng 10 giảm xuống 38,2% theo CME FedWatch, từ 55,2% ngày 29/9. Kỳ vọng giữ nguyên lãi suất ở mức 3,75%-4% tăng lên 61,8%.
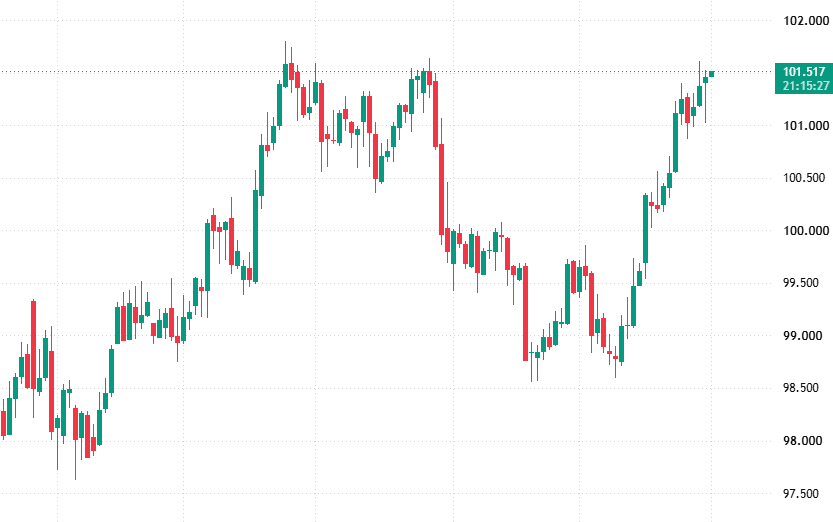
Chỉ số đồng USD Index duy trì quanh vùng 101,5 điểm. Như vậy, dù số liệu lạm phát làm giảm kỳ vọng tăng lãi suất trong tháng 10, lợi suất trái phiếu Mỹ và đồng USD vẫn duy trì ở mức cao.
Thâm hụt thương mại Mỹ tăng mạnh
Một dữ liệu khác được thị trường chú ý là cán cân thương mại của Mỹ.
Theo BEA, thâm hụt thương mại hàng hóa trong tháng 8 tăng 11,5%, tương đương 13,7 tỷ USD, lên 132,6 tỷ USD, so với mức 118,9 tỷ USD của tháng 7.
Trong tháng 8, nhập khẩu hàng hóa tăng 5,5%, tương đương 17,4 tỷ USD, lên 336,1 tỷ USD. Trong khi đó, xuất khẩu tăng 1,9%, tương đương 3,7 tỷ USD, lên 203,4 tỷ USD.
Đáng chú ý, nhập khẩu hàng hóa tư liệu sản xuất tăng 4%, trong bối cảnh doanh nghiệp Mỹ tiếp tục đầu tư vào hạ tầng AI. Nhập khẩu nhóm hàng cung ứng công nghiệp cũng tăng, trong đó có các sản phẩm năng lượng.
Thâm hụt thương mại lớn cho thấy nhu cầu nhập khẩu của nền kinh tế Mỹ vẫn cao, đồng thời tiếp tục làm giảm đóng góp của khu vực thương mại vào tăng trưởng. Theo BEA, thương mại đã kéo giảm GDP Mỹ trong 3 quý liên tiếp.
Trong khi đó, các quan chức FED tiếp tục thể hiện những góc nhìn khác nhau về triển vọng lạm phát và chính sách tiền tệ.
Phát biểu ngày 30/9, Thống đốc FED Lisa Cook cho rằng lạm phát đã ở mức cao trong thời gian dài và bà cam kết đưa lạm phát về mục tiêu, đồng thời duy trì sức mạnh của thị trường lao động. Trong khi đó, Chủ tịch FED Chicago Austan Goolsbee cho rằng FED cần có thêm bằng chứng cho thấy lạm phát đang giảm trước khi tiếp tục điều chỉnh lãi suất.
Các phát biểu này cho thấy FED chưa phát đi một tín hiệu thống nhất về bước đi tiếp theo. Trong bối cảnh lạm phát lõi vẫn ở mức 3%, cao hơn mục tiêu 2%, nhưng tăng trưởng và tiêu dùng duy trì khá tốt, cơ quan này có thêm lý do để tiếp tục theo dõi các số liệu kinh tế trước khi đưa ra quyết định tiếp theo.
Dữ liệu Mỹ trái chiều, tác động tới tỷ giá và lãi suất ở Việt Nam không lớn
Đối với Việt Nam, diễn biến lợi suất trái phiếu Kho bạc Mỹ và sức mạnh của đồng USD có thể tác động đến tỷ giá và mặt bằng lãi suất trong nước.
Ngày 1/10, Ngân hàng Nhà nước niêm yết tỷ giá trung tâm ở mức 25.624 VND/USD, giảm 3 đồng so với ngày trước đó. Tại Vietcombank, giá USD được niêm yết quanh mức 25.740-26.150 VND/USD mua vào và bán ra, giảm 10 đồng ở cả 2 chiều.
Trong khi chỉ số USD Index tăng lên hơn 101,5 điểm, giá USD tại các ngân hàng và thị trường tự do trong nước lại giảm.
Từ đầu tháng 8 đến ngày 1/10, giá USD tại các ngân hàng thương mại và thị trường tự do có những thời điểm tăng, giảm nhưng nhìn chung vẫn giảm nhẹ.
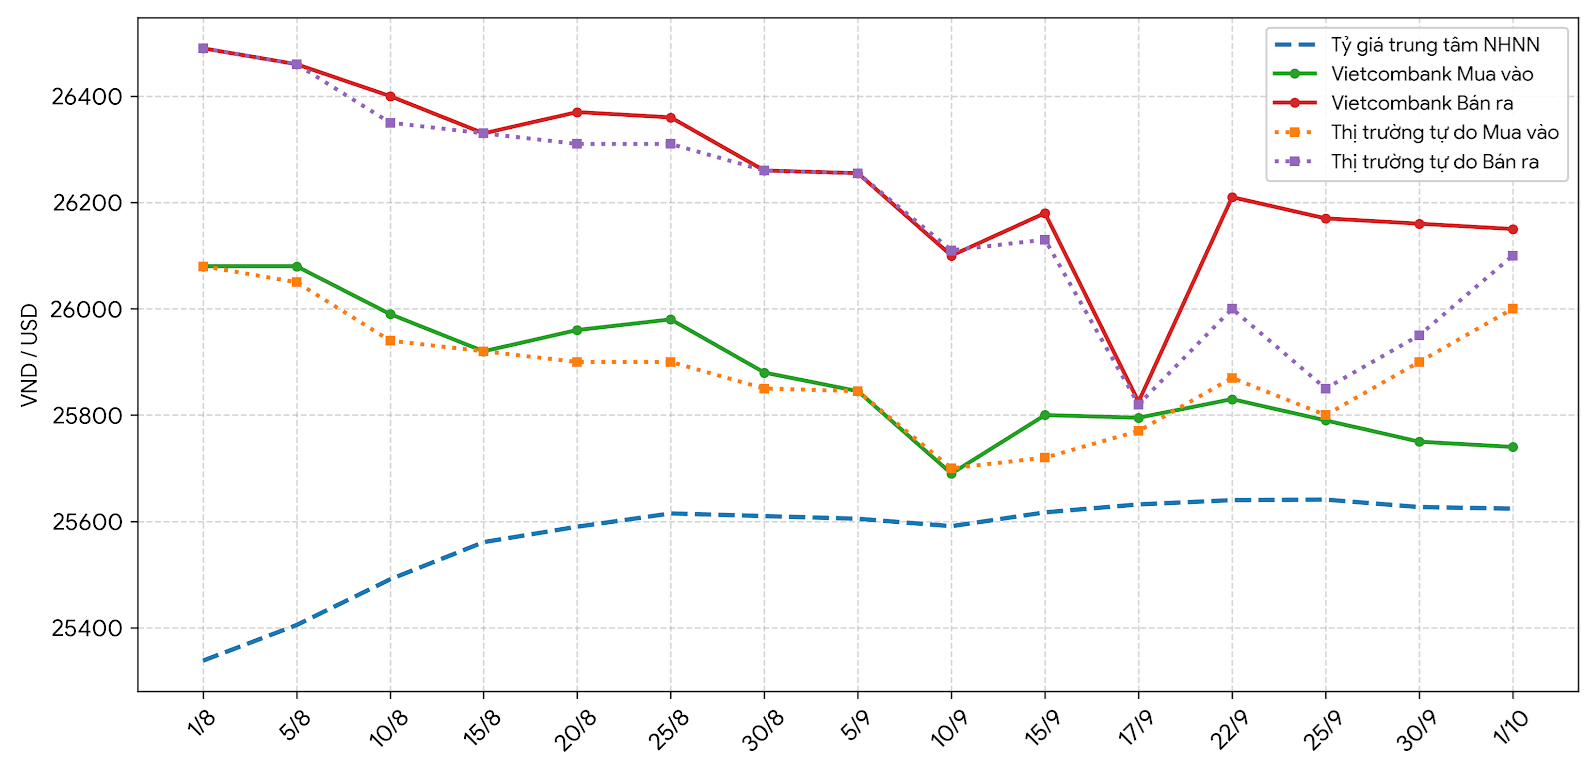
Diễn biến này cho thấy tỷ giá trong nước không biến động hoàn toàn theo đồng USD trên thị trường quốc tế. Nếu USD tiếp tục duy trì ở vùng cao và lợi suất tài sản bằng USD tăng, chênh lệch lợi suất giữa Mỹ và các thị trường mới nổi có thể thay đổi, qua đó tác động đến dòng vốn và thị trường ngoại hối. Tuy nhiên, mức độ tác động tới Việt Nam còn phụ thuộc đáng kể vào các yếu tố trong nước.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5% là một biến số quan trọng đối với điều kiện tài chính quốc tế. Tuy nhiên, theo TS. Nguyễn Đức Độ, tác động của lãi suất và lợi suất trái phiếu Mỹ tới Việt Nam hiện không đáng kể, do mức độ liên thông giữa thị trường tài chính Việt Nam và Mỹ chưa lớn. Với thị trường trái phiếu trong nước, lãi suất huy động của hệ thống ngân hàng và các yếu tố thanh khoản trong nước có ảnh hưởng lớn hơn.
Theo ông Độ, đối với tỷ giá, tác động từ việc FED điều chỉnh lãi suất cũng không quá lớn và vẫn nằm trong tầm kiểm soát. Vấn đề cần quan tâm hơn trong dài hạn là cán cân thương mại, bởi tín dụng và đầu tư tăng cao có thể kéo theo nhu cầu nhập khẩu tăng, qua đó ảnh hưởng đến nguồn cung ngoại tệ.
Nguồn cung ngoại tệ trong nước cũng là yếu tố cần theo dõi khi đánh giá diễn biến tỷ giá. Theo Cục Thống kê, 8 tháng năm 2026, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 770,14 tỷ USD, tăng 28,7% so với cùng kỳ. Xuất khẩu tăng 22,4%, trong khi nhập khẩu tăng 35,3%, đưa cán cân thương mại hàng hóa sang nhập siêu 20,46 tỷ USD.
Mỹ tiếp tục là thị trường xuất khẩu lớn nhất của Việt Nam, với kim ngạch khoảng 122 tỷ USD trong 8 tháng. Quy mô xuất khẩu lớn góp phần tạo nguồn thu ngoại tệ, trong khi nhập khẩu tăng nhanh hơn xuất khẩu là diễn biến cần được lưu ý khi đánh giá cung - cầu ngoại tệ.
Theo TS. Nguyễn Đức Độ, tác động từ diễn biến lãi suất của Mỹ đến mặt bằng lãi suất Việt Nam hiện chưa lớn. Lãi suất trong nước còn chịu ảnh hưởng của các yếu tố như thanh khoản hệ thống ngân hàng, nhu cầu tín dụng, huy động vốn, lạm phát và tỷ giá. Vì vậy, diễn biến chính sách tiền tệ của FED là một yếu tố tham khảo, nhưng không phải cơ sở duy nhất để đánh giá xu hướng lãi suất trong nước.
Trong ngắn hạn, những thay đổi trên thị trường tài chính quốc tế có thể được phản ánh rõ hơn qua tỷ giá. Tuy nhiên, về dài hạn, TS. Nguyễn Đức Độ cho rằng cán cân thương mại là yếu tố cần được theo dõi, nhất là trong bối cảnh tín dụng và đầu tư tăng có thể kéo theo nhu cầu nhập khẩu lớn hơn.
Với Việt Nam, diễn biến USD, dòng vốn quốc tế và lợi suất trái phiếu Mỹ vì vậy vẫn là những yếu tố cần theo dõi. Tuy nhiên, xu hướng tỷ giá và lãi suất trong nước còn phụ thuộc vào các điều kiện của nền kinh tế, trong đó cán cân thương mại, cung - cầu ngoại tệ, thanh khoản hệ thống và nhu cầu tín dụng có vai trò đáng chú ý.
Phạm Hiếu