Kinh nghiệm chia sẻ rủi ro và bảo lãnh tín dụng tại các thị trường mới nổi của IFC
IFC triển khai cơ chế bảo lãnh tín dụng một phần (PCG) và chia sẻ rủi ro (RSF) theo nhiều cấu trúc, từ bảo lãnh khoản vay, trái phiếu đến chia sẻ rủi ro trên danh mục tín dụng. Kinh nghiệm tại các thị trường mới nổi cho thấy, lựa chọn cấu trúc phù hợp và phân định rõ trách nhiệm giữa IFC với ngân hàng đối tác có thể giúp mở rộng khả năng tiếp cận vốn của doanh nghiệp, đồng thời hỗ trợ ngân hàng quản lý rủi ro tín dụng.
Tại Tọa đàm “Cơ chế chia sẻ và giảm thiểu rủi ro tín dụng” do Hiệp hội Ngân hàng Việt Nam phối hợp với Tổ chức Tài chính quốc tế (IFC) tổ chức ngày 13/10 tại Hà Nội, ông Takenori Matsuoka, Chuyên gia Tài chính trưởng IFC châu Á, đã chia sẻ kinh nghiệm triển khai các công cụ bảo lãnh và chia sẻ rủi ro tại nhiều thị trường.
Theo ông Matsuoka, IFC đã thực hiện các giao dịch bảo lãnh trong nhiều năm, song PCG vẫn là sản phẩm tương đối chuyên biệt. IFC đang mở rộng danh mục và linh hoạt thiết kế cấu trúc giao dịch theo nhu cầu huy động vốn, đặc điểm danh mục tín dụng và mức độ rủi ro của từng dự án.
PCG hỗ trợ cấp vốn cho dự án và phát hành trái phiếu
Với cơ chế bảo lãnh tín dụng một phần hoặc toàn phần (PCG/FCG), IFC bảo đảm một phần hoặc toàn bộ nghĩa vụ nợ theo thỏa thuận. Khi bên vay vi phạm nghĩa vụ và đáp ứng các điều kiện chi trả, IFC thực hiện nghĩa vụ bảo lãnh theo hợp đồng, đồng thời có quyền truy đòi bên vay theo cấu trúc giao dịch.
Tùy mục tiêu, bảo lãnh có thể áp dụng cho khoản vay riêng lẻ hoặc trái phiếu phát hành trên thị trường vốn. Tỷ lệ bảo lãnh, thời hạn và điều kiện thực hiện nghĩa vụ được xác định phù hợp với cấu trúc tài chính và mức độ rủi ro.
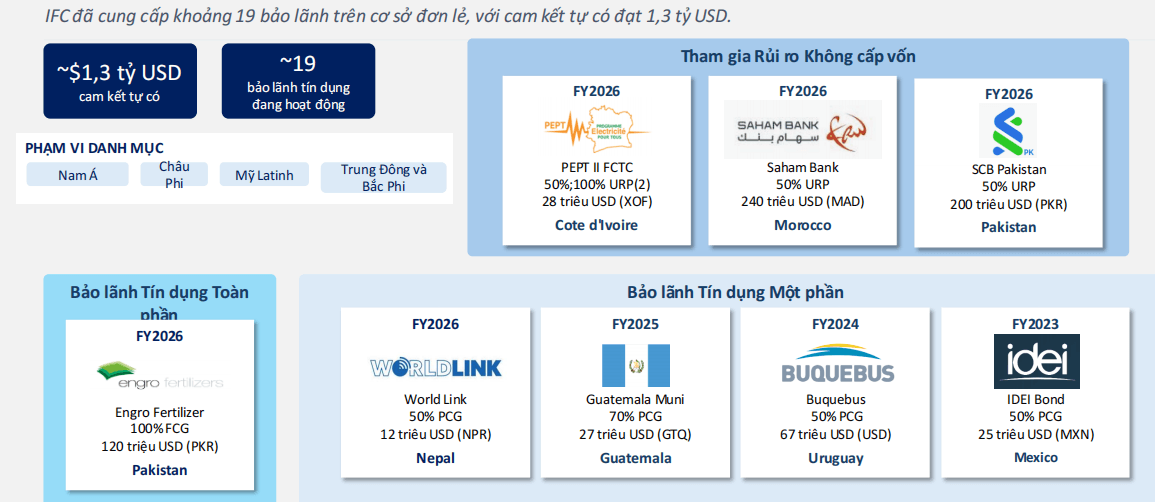
Tại Mexico, IFC cung cấp bảo lãnh 50% mệnh giá trái phiếu trong thời hạn 3 năm nhằm hỗ trợ phát hành trái phiếu gắn với mục tiêu phát triển bền vững. Theo ông Matsuoka, đây là giao dịch đầu tiên IFC triển khai với cấu trúc bảo lãnh trái phiếu gắn với phát triển bền vững trên phạm vi toàn cầu.
Tại Nepal, IFC triển khai giao dịch PCG trị giá 12 triệu USD cùng Standard Chartered Nepal, hỗ trợ ngân hàng cấp vốn cho dự án phát triển hạ tầng internet. Bên vay là một trong những nhà cung cấp dịch vụ internet lớn tại Nepal, có gần 1 triệu thuê bao và đang mở rộng mạng cáp quang đến các hộ gia đình. Dự án nhận được hỗ trợ một phần từ Hiệp hội Phát triển Quốc tế (IDA) thuộc Nhóm Ngân hàng Thế giới.
Các trường hợp này cho thấy PCG có thể giúp ngân hàng cấp vốn cho những dự án có nhu cầu đầu tư lớn, trong khi IFC tham gia giảm thiểu rủi ro thông qua bảo lãnh, thay vì trực tiếp thay thế ngân hàng trong vai trò cho vay.
Chia sẻ rủi ro theo danh mục, mở rộng tín dụng cho doanh nghiệp
Bên cạnh bảo lãnh từng giao dịch, IFC triển khai các cơ chế tham gia và chia sẻ rủi ro tín dụng không cấp vốn, cho phép tổ chức này cùng ngân hàng đối tác gánh chịu một phần rủi ro của các khoản vay đã được phê duyệt hoặc của cả danh mục tín dụng.
Với cơ chế tham gia rủi ro không cấp vốn (URP), IFC chia sẻ rủi ro đối với các khoản vay theo thỏa thuận. Ngân hàng tiếp tục quản lý khoản vay, thu hồi nợ và phân chia các khoản thu hồi theo tỷ lệ đã thống nhất.
Trong khi đó, RSF tập trung vào danh mục tín dụng đáp ứng các tiêu chí đủ điều kiện do các bên thống nhất. IFC và tổ chức tài chính trung gian phân chia tổn thất theo tỷ lệ thỏa thuận, còn ngân hàng tiếp tục trực tiếp khởi tạo, thẩm định và quản lý khoản vay, đồng thời giữ các khoản vay trên bảng cân đối kế toán.
Theo ông Matsuoka, khi danh mục gồm nhiều khách hàng, việc đánh giá riêng từng khoản vay có thể làm tăng khối lượng công việc. Vì vậy, IFC có thể dựa vào dữ liệu, hệ thống xếp hạng tín dụng và quy trình quản lý rủi ro của ngân hàng đối tác để thiết kế cơ chế chia sẻ rủi ro theo danh mục.
Cách tiếp cận này giúp IFC không phải trực tiếp thẩm định và quản lý từng khách hàng. Tuy nhiên, ngân hàng vẫn chịu trách nhiệm về chất lượng tín dụng, từ khâu khởi tạo khoản vay, thẩm định, duy trì quan hệ khách hàng đến giám sát sau giải ngân. Việc chia sẻ rủi ro không đồng nghĩa với giảm yêu cầu quản trị tín dụng của ngân hàng.
Tại Morocco, IFC thực hiện giao dịch chia sẻ rủi ro không cấp vốn (UPA) trị giá 250 triệu USD, được giới thiệu là giao dịch UPA lớn nhất của IFC tại châu Phi. IFC chia sẻ tới 50% rủi ro của danh mục cho vay doanh nghiệp, bao gồm cả các khoản vay không có tài sản bảo đảm. Yếu tố tài chính xanh cũng được tích hợp trực tiếp vào thỏa thuận.
Một trường hợp khác tại Bangladesh là cơ chế chia sẻ rủi ro theo tỷ lệ 50:50 đối với danh mục cho vay của Công ty IDCOL, với quy mô bảo lãnh lên tới 150 triệu USD, nhằm hỗ trợ phát triển điện mặt trời mái nhà. Ngân hàng đối tác trực tiếp cấp và quản lý các khoản vay dành cho doanh nghiệp triển khai dự án. Kỳ hạn mỗi khoản vay có thể lên tới 10 năm, trong khi thời hạn hạn mức chia sẻ rủi ro, bao gồm cả giai đoạn hoàn trả, kéo dài tới 13 năm.
Với cấu trúc danh mục, các bên có thể giảm khối lượng xử lý thông tin riêng lẻ của từng khách hàng, tùy theo thỏa thuận và quy định bảo mật áp dụng. Ngân hàng tiếp tục quản lý khoản vay, còn IFC thực hiện nghĩa vụ chia sẻ rủi ro theo hợp đồng.
Một điểm quan trọng khác là cơ chế chia sẻ rủi ro cần gắn với việc phân chia thu nhập. Trong cấu trúc ASF (cơ chế chia sẻ rủi ro theo danh mục có hoàn trả dần), tỷ lệ chia sẻ rủi ro 50:50 cũng tương ứng với tỷ lệ phân chia thu nhập từ danh mục theo thỏa thuận. Như vậy, hợp đồng không chỉ quy định trách nhiệm khi khoản vay phát sinh tổn thất mà còn xác định cách phân bổ thu nhập trong thời gian thực hiện giao dịch.
Ngoài PCG, FCG, URP và RSF, IFC còn đề cập công cụ chuyển giao rủi ro đáng kể (SRT). Theo cấu trúc này, một phần rủi ro tín dụng của danh mục được chuyển cho bên thứ ba mà không cần bán các khoản vay. Nếu đáp ứng điều kiện và được cơ quan quản lý công nhận, giao dịch có thể giúp tổ chức tín dụng giảm tài sản có rủi ro và yêu cầu vốn tương ứng.
Thiết kế cơ chế phù hợp với từng thị trường
Kinh nghiệm của IFC cho thấy không có một cấu trúc bảo lãnh hoặc chia sẻ rủi ro duy nhất phù hợp với mọi giao dịch. Ngoài phương thức chia sẻ theo tỷ lệ, các bên có thể thiết kế cơ chế chịu tổn thất đầu tiên hoặc phân bổ rủi ro theo các ngưỡng tổn thất nhất định.
Với cấu trúc chịu tổn thất đầu tiên, một lớp bảo vệ sẽ hấp thụ tổn thất trước khi lớp bảo vệ tiếp theo được kích hoạt. Trong khi đó, cấu trúc chia sẻ theo tỷ lệ phân bổ rủi ro giữa IFC và ngân hàng đối tác theo mức đã thỏa thuận. Việc lựa chọn phụ thuộc vào đặc điểm danh mục, mức độ rủi ro, mục tiêu giao dịch và khả năng chấp nhận rủi ro của các bên.
Các công cụ này được IFC hướng tới những lĩnh vực có nhu cầu vốn lớn như doanh nghiệp nhỏ và vừa (DNNVV), nông nghiệp, hạ tầng internet, năng lượng tái tạo và tài chính xanh. Tại Morocco, một giao dịch chia sẻ rủi ro được triển khai cùng ngân hàng đối tác nhằm hỗ trợ các khoản vay cho nông dân và DNNVV trong mạng lưới phân phối của ngân hàng.
Theo thông tin được chia sẻ tại tọa đàm, IFC hiện có khoảng 19 bảo lãnh tín dụng đang hoạt động, với tổng cam kết vốn tự có khoảng 1,3 tỷ USD. Tính đến tháng 6/2026, châu Phi chiếm 65% danh mục chia sẻ rủi ro của IFC, trong khi châu Á chiếm 15%. Các trường hợp tại Nepal, Mexico, Morocco và Bangladesh cho thấy phạm vi ứng dụng đa dạng của các công cụ này, từ tài trợ hạ tầng số, trái phiếu bền vững đến DNNVV, nông nghiệp và năng lượng tái tạo.
Từ kinh nghiệm thực tế, ông Matsuoka cho rằng việc triển khai RSF và PCG cần bắt đầu bằng việc xác định mục tiêu cấp vốn và loại rủi ro cần chuyển giao. Tiếp đó, các bên cần thống nhất phạm vi bảo lãnh, tỷ lệ chia sẻ, tiêu chí khoản vay đủ điều kiện, trách nhiệm thẩm định, cơ chế quản lý danh mục và phương thức phân chia thu nhập, tổn thất.
Đối với Việt Nam, những kinh nghiệm này có thể là cơ sở để nghiên cứu mô hình chia sẻ rủi ro nhằm mở rộng tín dụng cho DNNVV, các dự án năng lượng và hạ tầng. Tuy nhiên, việc áp dụng cần phù hợp với khuôn khổ pháp lý trong nước, năng lực quản trị rủi ro của ngân hàng và đặc điểm của từng phân khúc tín dụng. Đặc biệt, cần làm rõ trách nhiệm giữa các bên, điều kiện thực hiện nghĩa vụ bảo lãnh, cơ chế xử lý tổn thất và cách ghi nhận rủi ro để bảo đảm công cụ phát huy hiệu quả trong thực tế.
Phạm Hiếu