Ủy ban Basel đề xuất tăng cường quản trị rủi ro lãi suất tại các ngân hàng
Ủy ban Basel về Giám sát ngân hàng (BCBS) đề xuất bổ sung hướng dẫn quản trị rủi ro lãi suất trên sổ ngân hàng (IRRBB), tập trung vào kiểm định mô hình, kiểm tra sức chịu đựng và đánh giá tác động của biến động lãi suất đến thu nhập, giá trị kinh tế và năng lực vốn của các ngân hàng.
Nâng cao quản trị mô hình và kiểm tra sức chịu đựng
Trong dự thảo tham vấn công bố ngày 9/11/2026, BCBS cho biết biến động lãi suất và những thay đổi trong môi trường kinh tế đặt ra yêu cầu nâng cao năng lực quản trị rủi ro lãi suất tại các ngân hàng.
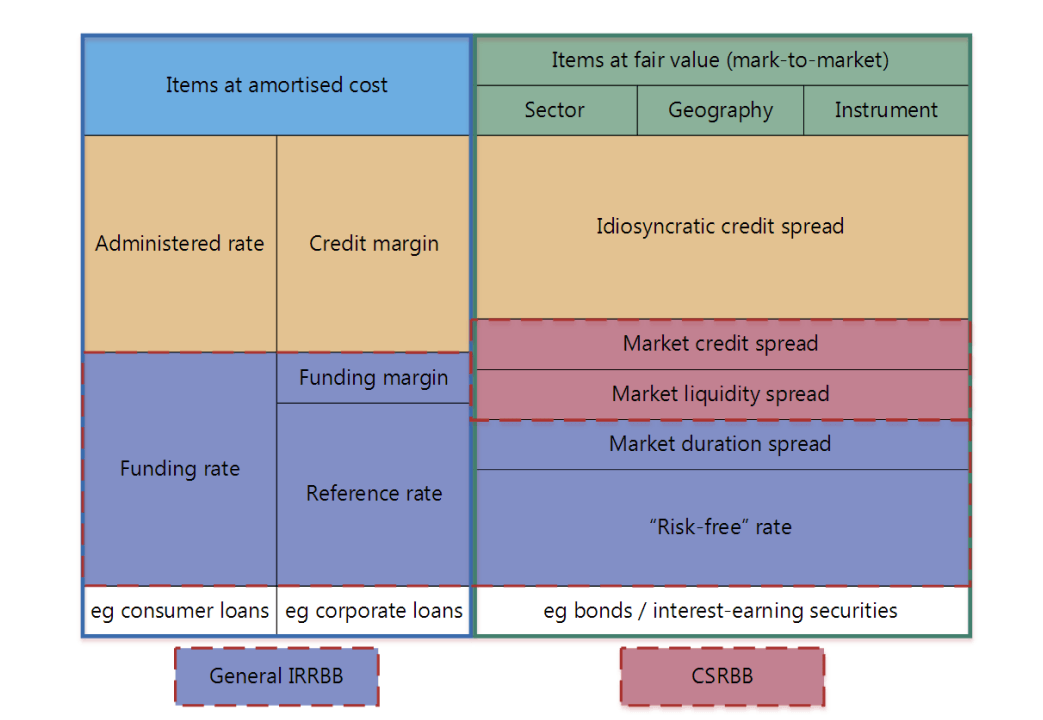
IRRBB là rủi ro phát sinh khi biến động lãi suất ảnh hưởng đến thu nhập và giá trị kinh tế của tài sản, nợ phải trả trên sổ ngân hàng. Rủi ro này chủ yếu gồm chênh lệch thời điểm điều chỉnh lãi suất giữa tài sản và nguồn vốn, chênh lệch giữa các chỉ số lãi suất và những thay đổi trong hành vi của khách hàng như trả nợ trước hạn hoặc rút tiền gửi.
Để kiểm soát rủi ro, BCBS đề xuất các ngân hàng tăng cường kiểm định mô hình đo lường, đặc biệt đối với những giả định về tiền gửi không kỳ hạn, hành vi rút tiền và trả nợ trước hạn. Kết quả dự báo cần được đối chiếu với dữ liệu thực tế nhằm phát hiện sai lệch và điều chỉnh kịp thời.
Bên cạnh đó, ngân hàng cần xây dựng các kịch bản cú sốc lãi suất theo cả chiều tăng và giảm, đánh giá tác động đến bảng cân đối kế toán, thu nhập và vốn. Kết quả kiểm tra sức chịu đựng cần được báo cáo cho lãnh đạo cấp cao và cơ quan giám sát.
Đánh giá tác động đến thu nhập và năng lực vốn
Một điểm đáng chú ý trong đề xuất tham vấn là yêu cầu đánh giá đồng thời 2 chỉ tiêu: thu nhập lãi thuần (NII) và giá trị kinh tế của vốn chủ sở hữu (EVE).
Theo BCBS, việc chỉ tập trung vào EVE có thể chưa phản ánh đầy đủ tác động của biến động lãi suất đến thu nhập trong ngắn và trung hạn. Do đó, ngân hàng cần đánh giá mức độ nhạy cảm của NII theo các kịch bản lãi suất, đồng thời xem xét ảnh hưởng đến giá trị tài sản và nguồn vốn.
Đối với danh mục chứng khoán đầu tư, ngân hàng cũng cần theo dõi các khoản lãi, lỗ tiềm ẩn, đánh giá khả năng biến động theo các kịch bản lãi suất và tác động đến giá trị kinh tế cũng như dư địa vốn.
Về phía cơ quan giám sát, BCBS đề xuất tăng cường thu thập thông tin, so sánh mức độ rủi ro giữa các ngân hàng và nhận diện sớm những tổ chức có mức độ nhạy cảm cao với biến động lãi suất. Trường hợp năng lực quản trị không đáp ứng yêu cầu, cơ quan giám sát có thể yêu cầu ngân hàng giảm thiểu rủi ro hoặc bổ sung vốn.
Dự thảo được BCBS lấy ý kiến đến ngày 9/2/2027. Các đề xuất nhằm bổ sung hướng dẫn cho khuôn khổ quản trị IRRBB hiện hành, góp phần nâng cao khả năng chống chịu của hệ thống ngân hàng trước những biến động lãi suất.
Phạm Hiếu