Ngân hàng mở lối vốn cho ngành công nghiệp xây dựng phát triển
Khi đầu tư hạ tầng trở thành một trong những động lực tăng trưởng quan trọng của nền kinh tế, ngành công nghiệp - xây dựng đang đứng trước cơ hội mở rộng chưa từng có. Nhưng phía sau những công trình quy mô lớn là bài toán vốn ngày càng phức tạp, đòi hỏi ngân hàng phải thay đổi cách cấp tín dụng, từ tài trợ từng khoản vay sang đồng hành cùng toàn bộ chuỗi giá trị xây dựng.
Dòng tín dụng tìm đến động lực tăng trưởng mới
Một chuyển động đáng chú ý trên thị trường tiền tệ trong năm 2026 là sự dịch chuyển của dòng vốn tín dụng sang lĩnh vực xây dựng. Theo báo cáo cập nhật kết quả kinh doanh quý III/2026 của Công ty Chứng khoán Rồng Việt (VDSC), đến ngày 30/9/2026, tín dụng toàn hệ thống tăng 11,6% so với đầu năm, trong khi nhóm ngân hàng niêm yết tăng 12,6%.
Đáng chú ý, tín dụng xây dựng tăng tới 15,5% trong quý III/2026, đưa mức tăng lũy kế từ đầu năm lên 25,4%, so với mức 8,6% ghi nhận cuối quý II/2026. Lĩnh vực này đóng góp khoảng 27% mức tăng dư nợ của nhóm ngân hàng được khảo sát, trở thành một trong những động lực tăng trưởng tín dụng nổi bật.
Diễn biến này không đơn thuần phản ánh nhu cầu vay vốn tăng lên. Nó cho thấy dòng tiền ngân hàng đang bắt đầu dịch chuyển theo nhịp vận động của nền kinh tế, đặc biệt là làn sóng đầu tư hạ tầng, xây dựng công trình và phát triển năng lực sản xuất.
Trong khi tín dụng kinh doanh bất động sản chỉ tăng 0,9% so với quý trước, tín dụng xây dựng lại tăng tốc mạnh mẽ. Sự tương phản này cho thấy cấu trúc phân bổ vốn đang có sự điều chỉnh, hướng nhiều hơn tới hoạt động tạo lập hạ tầng và giá trị kinh tế thực.
Tuy nhiên, VDSC cũng lưu ý cần theo dõi khả năng một phần dư nợ thuộc chuỗi giá trị bất động sản được ghi nhận vào nhóm xây dựng. Đây là cảnh báo quan trọng, bởi tăng trưởng tín dụng chỉ thực sự bền vững khi đi cùng chất lượng tài sản và hiệu quả sử dụng vốn.
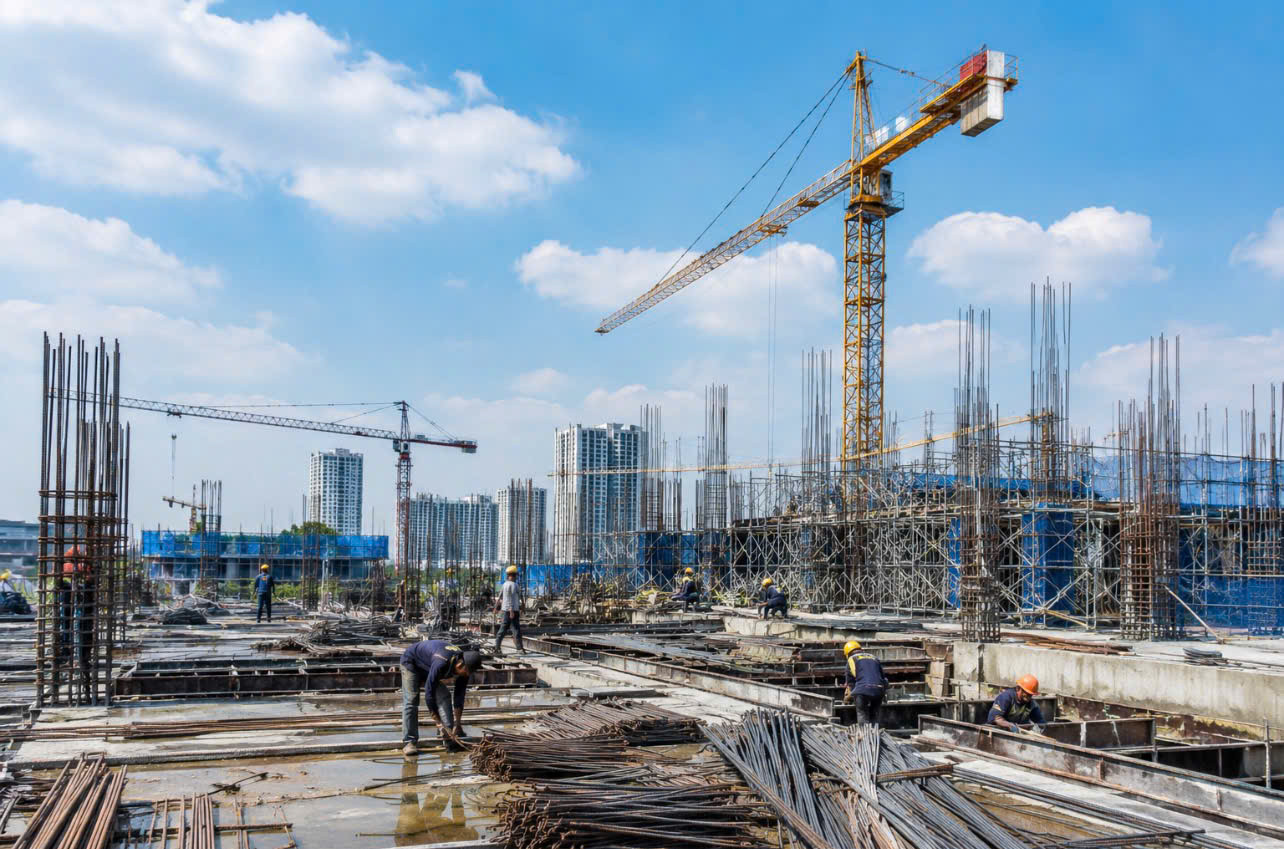
Hạ tầng mở rộng, nhu cầu vốn không còn là câu chuyện của riêng nhà thầu
Cơ hội phát triển của công nghiệp xây dựng đang được củng cố bởi quy mô đầu tư công ngày càng lớn. Theo Bộ Tài chính, kế hoạch đầu tư công nguồn ngân sách nhà nước năm 2026 được Quốc hội quyết định lên tới hơn 1,1 triệu tỷ đồng.
Đến hết tháng 10/2026, giải ngân đầu tư công đạt 708.567 tỷ đồng, tương đương 74,1% kế hoạch Thủ tướng Chính phủ giao. Đây là dòng vốn quan trọng tạo lực kéo đối với các ngành xây dựng hạ tầng giao thông, vật liệu xây dựng, cơ khí, thiết bị và dịch vụ kỹ thuật.
Điểm đáng chú ý là nhu cầu vốn của ngành xây dựng không dừng ở các nhà thầu trực tiếp. Một dự án hạ tầng quy mô lớn thường kéo theo mạng lưới doanh nghiệp cung ứng vật liệu, sản xuất cấu kiện, vận tải, máy móc, nhân lực và dịch vụ kỹ thuật. Mỗi mắt xích đều cần vốn lưu động, vốn đầu tư thiết bị và nguồn tài chính đủ dài để duy trì hoạt động.
Vì vậy, nếu ngân hàng chỉ tập trung cho vay chủ đầu tư hoặc nhà thầu chính, khả năng cung ứng vốn cho toàn ngành sẽ chưa được khai thác đầy đủ. Cơ hội thực sự nằm ở việc mở rộng tài trợ tới các doanh nghiệp vệ tinh, đặc biệt là doanh nghiệp vừa và nhỏ tham gia chuỗi cung ứng xây dựng.
Đây cũng là nhóm thường gặp bất lợi về tài sản bảo đảm, quy mô vốn và khả năng tiếp cận tín dụng, dù có đơn hàng và nhu cầu sản xuất thực tế.
Từ cấp tín dụng sang tài trợ theo dòng tiền dự án
Thách thức lớn nhất đối với ngân hàng là đặc thù chu kỳ vốn của ngành xây dựng. Dự án có thể kéo dài nhiều năm, trong khi chi phí vật liệu, nhân công và máy móc phát sinh liên tục. Khoảng cách giữa thời điểm giải ngân, nghiệm thu và thanh toán dễ tạo áp lực thanh khoản cho doanh nghiệp.
Trong bối cảnh đó, phương thức thẩm định tín dụng dựa quá nhiều vào tài sản thế chấp cần được bổ sung bằng cách tiếp cận dựa trên dòng tiền, tiến độ hợp đồng, năng lực nhà thầu và khả năng thanh toán của chủ đầu tư.
Ngân hàng có thể thiết kế các gói tín dụng theo từng giai đoạn vốn lưu động phục vụ thi công, tài trợ máy móc thiết bị, bảo lãnh thực hiện hợp đồng, bảo lãnh thanh toán và tài trợ khoản phải thu sau nghiệm thu. Cách tiếp cận này giúp dòng vốn bám sát nhu cầu thực tế, đồng thời tạo điều kiện để doanh nghiệp giảm áp lực vốn tự có.
Đặc biệt, với những dự án hạ tầng có thời gian khai thác dài, việc ngân hàng nắm giữ toàn bộ khoản vay từ giai đoạn xây dựng đến vận hành có thể tạo áp lực đáng kể lên bảng cân đối kế toán. Giải pháp được các chuyên gia tài chính đề cập là tái tài trợ ngân hàng cấp vốn ở giai đoạn đầu, sau đó chuyển giao một phần rủi ro và nhu cầu vốn dài hạn sang thị trường trái phiếu dự án khi công trình đi vào khai thác và hình thành dòng tiền ổn định.
Mở rộng nguồn vốn, nâng chất lượng tăng trưởng
Bài toán phát triển công nghiệp xây dựng không thể chỉ đặt lên vai hệ thống ngân hàng. Tại Diễn đàn An ninh tài chính số Việt Nam 2026 diễn ra mới đây, các chuyên gia đã nhấn mạnh nhu cầu phát triển đồng bộ 3 trụ cột ngân hàng, trái phiếu và cổ phiếu để đáp ứng nhu cầu vốn rất lớn của nền kinh tế trong 5 năm tới.
Đây là định hướng có ý nghĩa đặc biệt với những dự án xây dựng quy mô lớn, thời gian hoàn vốn dài. Ngân hàng cần tập trung vào những khoản vay phù hợp với năng lực nguồn vốn, trong khi trái phiếu doanh nghiệp, trái phiếu dự án và vốn cổ phần cần đảm nhận vai trò chia sẻ gánh nặng tài trợ dài hạn.
Ở chiều ngược lại, doanh nghiệp xây dựng cũng phải chủ động nâng chuẩn quản trị, minh bạch báo cáo tài chính và xây dựng hệ thống dữ liệu đáng tin cậy. Đây không chỉ là điều kiện để tiếp cận tín dụng, mà còn là nền tảng để thu hút dòng vốn từ các định chế tài chính trong và ngoài nước.
Suy cho cùng, cơ hội của ngành công nghiệp xây dựng không chỉ nằm ở số lượng công trình được triển khai, mà còn ở khả năng hình thành những doanh nghiệp có năng lực tài chính, công nghệ và quản trị đủ sức tham gia các dự án lớn.
Ngân hàng có thể mở cánh cửa vốn, nhưng để dòng vốn thực sự tạo ra năng lực sản xuất mới, cần sự phối hợp của thị trường vốn, chính sách đầu tư công và chính các doanh nghiệp. Khi tín dụng được phân bổ đúng dự án, đúng chuỗi cung ứng và đúng thời hạn, ngân hàng sẽ không chỉ tài trợ cho những công trình đang hình thành, mà còn góp phần xây dựng nền tảng tăng trưởng dài hạn cho toàn bộ ngành công nghiệp xây dựng.
ThS.Trần Trọng Triết