Đồng Yên ngày càng khó đoán trước những lực kéo trái chiều
Goldman Sachs và Morgan Stanley đưa ra những dự báo trái ngược về diễn biến của đồng Yên (JPY), cho thấy ngày càng khó xác định xu hướng của đồng tiền này khi phải chịu tác động từ nhiều yếu tố đối nghịch.
Hai kịch bản trái ngược về JPY
Các chuyên gia của Morgan Stanley dự báo JPY sẽ tiếp tục mất giá, xuống mức 162 JPY/USD vào quý IV/2027. Theo nhận định của Morgan Stanley, khẩu vị rủi ro cao trên thị trường toàn cầu, tỷ lệ trao đổi thương mại của Nhật Bản và sức hấp dẫn của các giao dịch hưởng chênh lệch lãi suất (carry-trade) sẽ tiếp tục gây sức ép lên JPY. Những yếu tố này được cho là sẽ lấn át tác động hỗ trợ từ việc chênh lệch lãi suất giữa Mỹ và Nhật Bản thu hẹp.
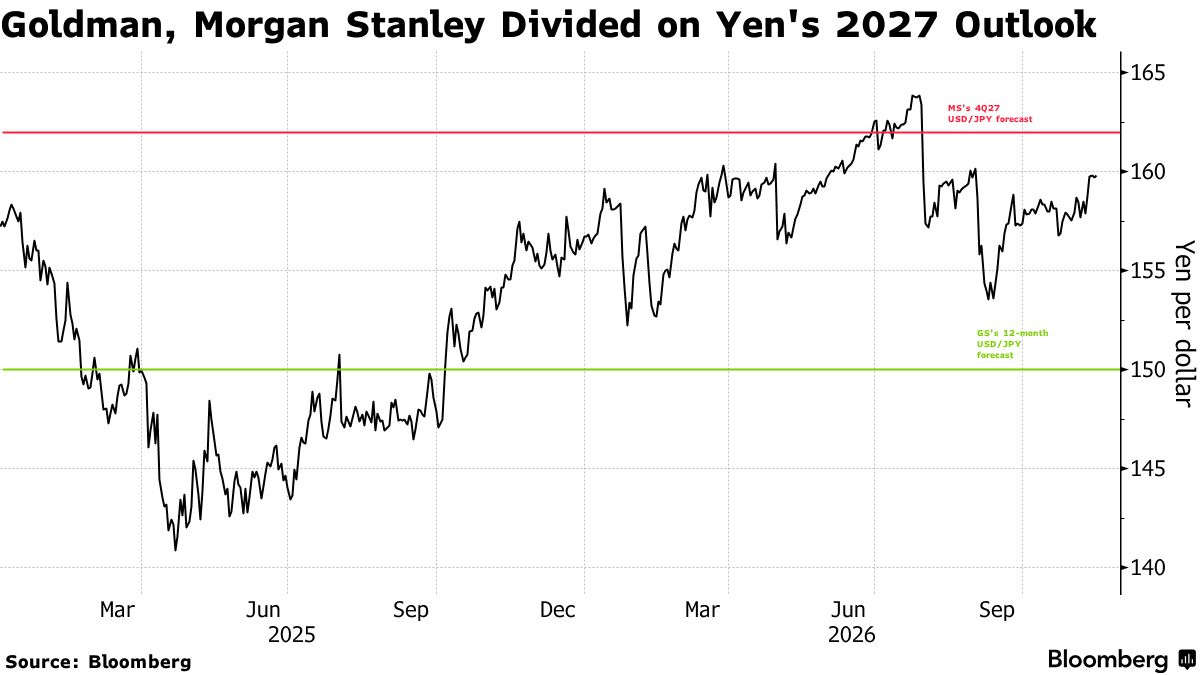
Ở chiều ngược lại, các chiến lược gia của Goldman Sachs, trong đó có ông Kamakshya Trivedi, dự báo JPY sẽ tăng giá trong suốt năm 2027 khi tình trạng “định giá thấp sâu” của đồng tiền này dần được điều chỉnh. Ngân hàng dự báo tỷ giá USD/JPY sẽ ở mức 158 USD/JPY trong 3 tháng tới, 155 USD/JPY trong 6 tháng tới và 150 USD/JPY trong vòng một năm. Theo thước đo giá trị hợp lý mà Goldman Sachs ưu tiên sử dụng, JPY hiện đang bị định giá thấp khoảng 30% so với USD.
Sự khác biệt rõ rệt trong dự báo của hai ngân hàng cho thấy những lực tác động trái chiều đang khiến JPY trở thành một trong những đồng tiền khó dự báo nhất.
Ngân hàng Trung ương Nhật Bản (BOJ) đang tăng lãi suất với tốc độ nhanh nhất trong nhiều thập kỷ, nhưng lãi suất tại Nhật Bản vẫn thấp hơn tại Mỹ và dòng vốn tiếp tục chảy ra nước ngoài. Trong khi đó, nguy cơ can thiệp thị trường và những đồn đoán về khả năng các tổ chức Nhật Bản đưa vốn trở về nước trong tương lai khiến việc đặt cược vào xu hướng giảm giá của JPY ngày càng rủi ro.
Trong phiên giao dịch ngày thứ Hai đầu tuần (16/11), JPY giao dịch ngay dưới ngưỡng 160 JPY/USD, sau khi vượt qua mốc tâm lý quan trọng này trong tuần trước và phá vỡ biên độ dao động hẹp đã duy trì suốt nhiều tháng. Diễn biến này diễn ra trong bối cảnh thị trường ngày càng đặt cược vào khả năng Ngân hàng Dự trữ Liên bang Mỹ (FED) đẩy nhanh tốc độ thắt chặt chính sách tiền tệ nhằm kiềm chế lạm phát.
Chính sách tiền tệ và dòng vốn sẽ quyết định xu hướng
Dù BOJ liên tục tăng lãi suất, Morgan Stanley cho rằng động thái này chưa đủ tạo lực đỡ đáng kể cho JPY. Nguyên nhân là thị trường vẫn đánh giá BOJ đang chậm hơn so với diễn biến lạm phát và yêu cầu điều chỉnh chính sách, khiến tác động tích cực từ việc lãi suất trong nước tăng lên bị hạn chế.
Goldman Sachs dự báo BOJ sẽ tiếp tục tăng lãi suất thêm 3 lần, mỗi lần 0,25 điểm phần trăm, đưa lãi suất điều hành lên 2% vào tháng 6/2027. Mức này cao hơn kỳ vọng hiện tại của thị trường, vốn đang định giá lãi suất ở khoảng 1,75%.
Khả năng dòng vốn Nhật Bản quay trở về nước cũng củng cố quan điểm lạc quan của Goldman Sachs về JPY, dù ngân hàng thừa nhận sự dịch chuyển này hiện vẫn “mới dừng ở khả năng hơn là thực tế”. Thước đo dòng vốn mà Goldman ưu tiên sử dụng, tập trung vào các nhà đầu tư nắm giữ tài sản nước ngoài nhưng không phòng ngừa rủi ro tỷ giá, cho thấy nhu cầu đầu tư ra nước ngoài nhìn chung đã tăng lên trong năm nay. Tính đến hết tháng 10, chưa có dấu hiệu rõ ràng về sự đảo chiều của dòng vốn.
Dù vậy, Goldman Sachs đánh giá khả năng Quỹ Đầu tư Hưu trí Chính phủ Nhật Bản (GPIF) thay đổi chiến lược phân bổ tài sản trong tương lai là yếu tố đáng chú ý, bởi động thái này có thể tạo tín hiệu cho các nhà đầu tư khác. Cùng với nguy cơ Nhật Bản tiếp tục can thiệp thị trường ngoại hối và khả năng BOJ theo đuổi chính sách tiền tệ cứng rắn hơn, những yếu tố này củng cố nhận định của Goldman Sachs về các rủi ro khiến tỷ giá USD/JPY giảm trong thời gian tới.
Quỳnh Lê