TP. Cần Thơ: Cùng khơi thông dòng vốn phục vụ sản xuất, kinh doanh dịp cuối năm
Khơi thông dòng vốn tín dụng trên địa bàn TP. Cần Thơ đang trở thành một trong những yêu cầu cấp thiết để duy trì nhịp sản xuất, mở rộng thị trường và tạo động lực tăng trưởng những tháng cuối năm. Tuy nhiên, bài toán không chỉ nằm ở việc tăng cung tín dụng hay giảm lãi suất, mà quan trọng hơn là đưa dòng vốn đến đúng đối tượng, đúng nhu cầu và có khả năng chuyển hóa thành giá trị sản xuất thực chất.
Gỡ điểm nghẽn từ khả năng hấp thụ vốn
Bức tranh doanh nghiệp TP. Cần Thơ qua 10 tháng năm 2026 cho thấy những gam màu đan xen. Thành phố có 3.546 doanh nghiệp đăng ký thành lập mới, với tổng vốn đăng ký hơn 23.600 tỉ đồng. Dù số doanh nghiệp thành lập mới giảm 6,2% so với cùng kỳ năm trước, tổng vốn đăng ký vẫn tăng 8,6%. Đáng chú ý, có 879 doanh nghiệp quay trở lại hoạt động, tăng 19,9%. Đây là tín hiệu cho thấy sức sống và khả năng phục hồi của khu vực kinh tế tư nhân vẫn hiện hữu.
Tuy nhiên, áp lực rời thị trường đang gia tăng đáng kể khi có đến 773 doanh nghiệp giải thể tự nguyện, tăng 126%; 1.524 doanh nghiệp đăng ký tạm ngừng kinh doanh, tăng 7,2%. Những con số này không đơn thuần phản ánh sự sàng lọc của thị trường, mà còn đặt ra yêu cầu cấp thiết về khả năng tiếp cận nguồn lực tài chính, nhất là vốn lưu động để doanh nghiệp duy trì hoạt động, thực hiện đơn hàng và tái đầu tư.
Số liệu thống kê từ Ngân hàng Nhà nước chi nhánh Khu vực 14 cho thấy, đến cuối tháng 10/2026, dư nợ tín dụng trên địa bàn TP. Cần Thơ đạt 353.412 tỷ đồng, tăng 6,5% so với cuối năm 2025. Tăng trưởng tín dụng tiếp tục được duy trì, song vấn đề đáng quan tâm là khả năng hấp thụ vốn của nền kinh tế. Thực tế, tốc độ tăng trưởng nguồn vốn huy động đang cao hơn tốc độ tăng trưởng dư nợ cho vay. Điều này cho thấy, dòng vốn trong hệ thống ngân hàng còn dư địa để mở rộng nhưng nhu cầu vay vốn và điều kiện tiếp cận vốn của doanh nghiệp chưa thực sự gặp nhau.
Ông Nguyễn Thiện Phú, Giám đốc Sacombank Chi nhánh Cần Thơ, cho biết, chi nhánh đang triển khai các gói tín dụng ưu đãi dành cho doanh nghiệp xuất nhập khẩu, doanh nghiệp cung ứng hàng hóa, dịch vụ cho các dự án trọng điểm. Đặc biệt, ngân hàng áp dụng hình thức cấp tín dụng tín chấp dựa trên dòng tiền minh bạch, với hạn mức lên đến 10 tỷ đồng, nhằm hỗ trợ các hộ kinh doanh quy mô lớn và hộ kinh doanh chuyển đổi lên doanh nghiệp.
Đây là hướng tiếp cận đáng chú ý, bởi việc đánh giá năng lực trả nợ thông qua dòng tiền và hiệu quả phương án kinh doanh có thể mở rộng cơ hội tiếp cận vốn cho những doanh nghiệp thiếu tài sản bảo đảm nhưng có hoạt động sản xuất, kinh doanh thực chất.
Đưa vốn đến đúng địa chỉ, tạo sức bật tăng trưởng
Ở góc độ ngân hàng, yêu cầu đặt ra hiện nay là chuyển từ tư duy chờ khách hàng tìm đến sang chủ động tìm kiếm, nhận diện nhu cầu và thiết kế giải pháp tài chính phù hợp. Ông Phạm Linh, Phó Tổng Giám đốc Thường trực Vietbank cho biết, ngân hàng đang đẩy mạnh phát triển khách hàng mới, tiếp cận doanh nghiệp có nhu cầu vốn và phương án sản xuất, kinh doanh khả thi. Trong những tháng cuối năm, Vietbank tiếp tục phối hợp với thành phố, các sở, ngành để tăng cường kết nối với doanh nghiệp, hợp tác xã và hộ kinh doanh.
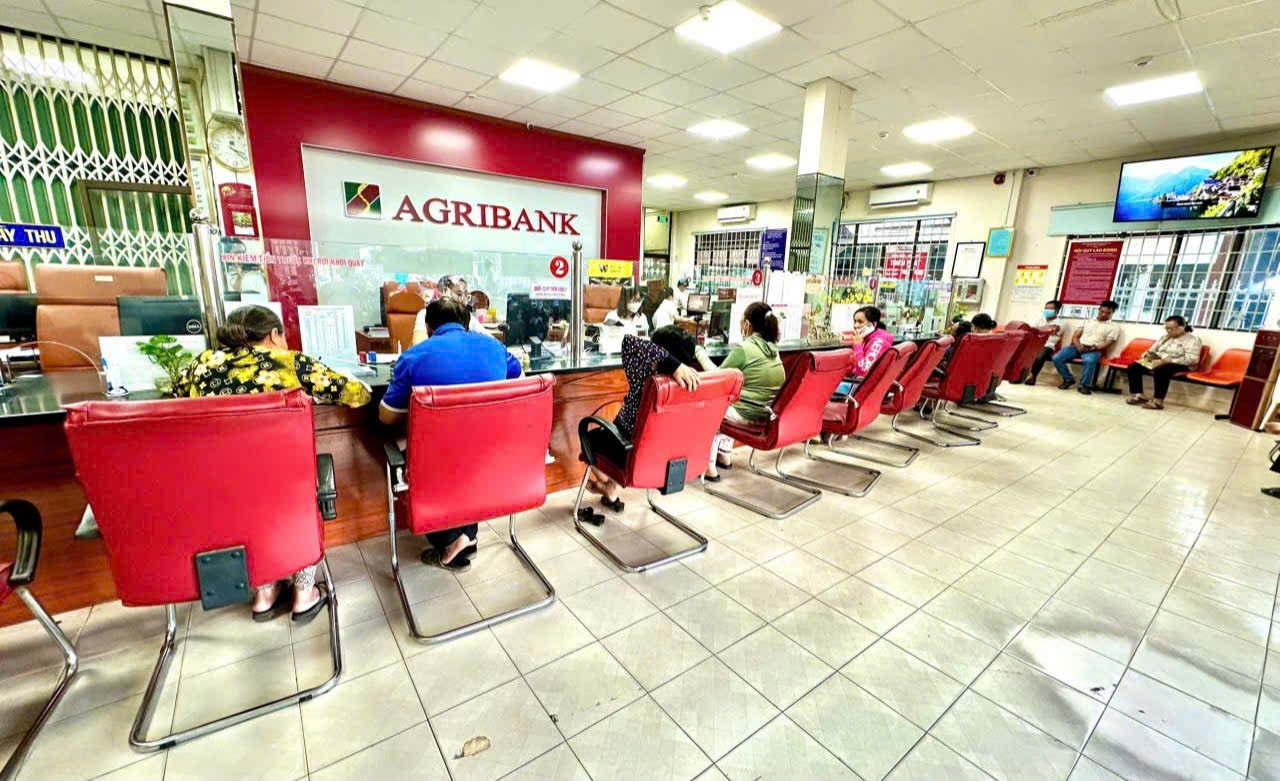
Trong khi đó, ông Phạm Quý Thịnh, Giám đốc Agribank Chi nhánh Cần Thơ đề xuất tăng cường cung cấp thông tin về quy hoạch, tiến độ triển khai các dự án đủ điều kiện để tổ chức tín dụng chủ động tiếp cận, thẩm định và xây dựng phương án tài trợ vốn. Việc kết nối ngân hàng với các đầu mối tổng công ty, tập đoàn, doanh nghiệp lớn và dự án trọng điểm cũng sẽ mở thêm cơ hội đưa vốn vào những chuỗi sản xuất, cung ứng có khả năng tạo giá trị gia tăng cao.
Đáng lưu ý, bài toán tín dụng không chỉ nằm ở quy mô vốn, mà còn ở cơ cấu phân bổ. Dòng vốn cần ưu tiên những lĩnh vực có sức lan tỏa, khả năng tạo việc làm và đóng góp trực tiếp vào tăng trưởng như công nghiệp chế biến, khoa học công nghệ, năng lượng tái tạo, xuất khẩu và nhà ở xã hội. Đặc biệt, cần quan tâm hỗ trợ các doanh nghiệp đầu đàn, bởi sự ổn định của những doanh nghiệp này có tác động đến hệ sinh thái nhà cung cấp, người lao động và các đơn vị vệ tinh.
Một vấn đề khác cần sớm tháo gỡ là khả năng tiếp cận vốn của doanh nghiệp khoa học công nghệ. Theo ông Nguyễn Văn Hào, Chủ tịch Hiệp hội Doanh nghiệp TP. Cần Thơ, dư nợ cho vay lĩnh vực này còn thấp do đặc thù doanh nghiệp thường không có tài sản thế chấp ngoài tài sản trí tuệ. Trong khi đó, cơ chế định giá tài sản trí tuệ làm căn cứ bảo đảm khoản vay vẫn chưa được hoàn thiện. Vì vậy, việc nghiên cứu xây dựng cơ chế định giá, xác lập giá trị tài sản trí tuệ không chỉ tháo gỡ khó khăn cho một nhóm doanh nghiệp, mà còn góp phần mở rộng cánh cửa tín dụng đối với các mô hình kinh doanh dựa trên tri thức và đổi mới sáng tạo.
Song song đó, các ngân hàng thương mại cần chủ động tiết giảm chi phí hoạt động, đa dạng hóa nguồn huy động, cải tiến quy trình thẩm định và tăng cường ứng dụng công nghệ để tạo dư địa giảm lãi suất cho vay. Chính sách tín dụng chỉ thực sự phát huy hiệu quả khi chi phí vốn hợp lý, thủ tục minh bạch và thời gian giải ngân đáp ứng được nhịp độ sản xuất, kinh doanh.
Đồng hành để vốn hóa mục tiêu tăng trưởng
Yêu cầu khơi thông tín dụng càng trở nên cấp thiết khi TP. Cần Thơ đặt mục tiêu tăng trưởng GRDP 16,08% trong quý IV/2026 nhằm hướng đến mục tiêu tăng trưởng kinh tế hai con số cả năm. Đây là áp lực lớn, đòi hỏi sự cộng hưởng của nhiều động lực, trong đó vốn tín dụng giữ vai trò quan trọng trong việc duy trì sản xuất, thúc đẩy đầu tư và kích hoạt sức mua thị trường.
Theo Ban Quản lý các khu chế xuất và công nghiệp Cần Thơ, năm 2026 có 9 nhà máy hoàn thành xây dựng và đi vào hoạt động. Giá trị sản xuất của các doanh nghiệp trong khu công nghiệp quý IV ước đạt 2.014,49 tỷ đồng. Đối với lĩnh vực xây dựng, giá trị khối lượng thực hiện trong quý IV ước đạt 506,97 tỷ đồng. Những dự án này không chỉ đóng góp trực tiếp vào tăng trưởng mà còn kéo theo nhu cầu vốn cho nguyên liệu, máy móc, nhân công, vận chuyển và các dịch vụ hỗ trợ.
Ở khu vực thương mại – dịch vụ, tổng mức bán lẻ trong quý III và tháng 10 ghi nhận mức tăng trưởng 22%; dự báo cả năm có thể đạt 22-24%. Các hoạt động lễ hội, sự kiện cuối năm được kỳ vọng tiếp tục kích cầu lưu trú, ăn uống và mua sắm, mở ra cơ hội cho doanh nghiệp thương mại, dịch vụ tăng tốc.
Để những động lực này chuyển hóa thành kết quả thực chất, vai trò điều phối của chính quyền thành phố có ý nghĩa đặc biệt quan trọng. Các sở, ngành cần chủ động cung cấp thông tin dự án, tháo gỡ vướng mắc về thủ tục, nguyên liệu, đơn hàng, điện và lao động; đồng thời đẩy nhanh giải ngân đầu tư công, tạo thêm đơn hàng và dòng tiền cho khu vực doanh nghiệp. Khi ngân hàng nắm bắt được thông tin dự án kịp thời, doanh nghiệp có phương án khả thi và chính quyền xử lý nhanh các điểm nghẽn, khả năng hấp thụ vốn của nền kinh tế sẽ được cải thiện.
Suy cho cùng, vốn tín dụng không thể phát huy hết giá trị nếu chỉ dừng lại ở những con số tăng trưởng trên báo cáo. Điều quan trọng là mỗi đồng vốn được giải ngân phải góp phần duy trì một dây chuyền sản xuất, hoàn thành một đơn hàng, tạo thêm việc làm hoặc thúc đẩy một dự án đi vào hoạt động.
Khơi thông dòng vốn vì thế không phải nhiệm vụ riêng của ngành ngân hàng, mà là trách nhiệm đồng hành của cả hệ thống chính trị, tổ chức tín dụng và cộng đồng doanh nghiệp. Khi niềm tin được củng cố, chi phí vốn được chia sẻ hợp lý và nguồn lực tài chính được phân bổ đúng trọng tâm, dòng vốn sẽ trở thành lực đẩy thực chất, giúp doanh nghiệp Cần Thơ vượt qua khó khăn, nắm bắt cơ hội thị trường và đóng góp bền vững vào mục tiêu tăng trưởng của thành phố trong năm 2026 và những năm tiếp theo.
ThS. Trần Trọng Triết