

Gửi bình luận
Thứ Năm, 15/10/2026
Thứ Năm, 15/10/2026
Theo TCBS Research, yếu tố quyết định không nằm ở việc FED tăng hay giảm lãi suất, mà ở xu hướng lãi suất trong nước và thời điểm Ngân hàng Nhà nước Việt Nam (NHNN) đảo chiều chính sách.
Trong báo cáo chuyên đề phát hành ngày 15/10/2026, Chứng khoán Kỹ thương (TCBS, mã TCX) cho biết chỉ số bình quân của 28 cổ phiếu bất động sản dân cư, không bao gồm VIC, đã giảm 39,3% so với đỉnh tháng 8/2025 sau 14 tháng. Diễn biến này diễn ra trong bối cảnh lãi suất tiền gửi tăng trở lại, lạm phát duy trì ở mức cao và Fed vừa nâng lãi suất ngày 16/9/2026.
Lãi suất trong nước mới là yếu tố quyết định
Đối chiếu diễn biến cổ phiếu Bất động sản với lãi suất điều hành NHNN, lãi suất Ngân hàng Dự trữ liên bang Mỹ (FED) và lãi suất tiền gửi VND kỳ hạn 12 tháng trong giai đoạn 2000-2026, Chứng khoán TCBS nhận thấy mối liên hệ giữa chính sách tiền tệ trong nước và thị trường cổ phiếu Bất động sản nhất quán hơn đáng kể so với lãi suất Mỹ.
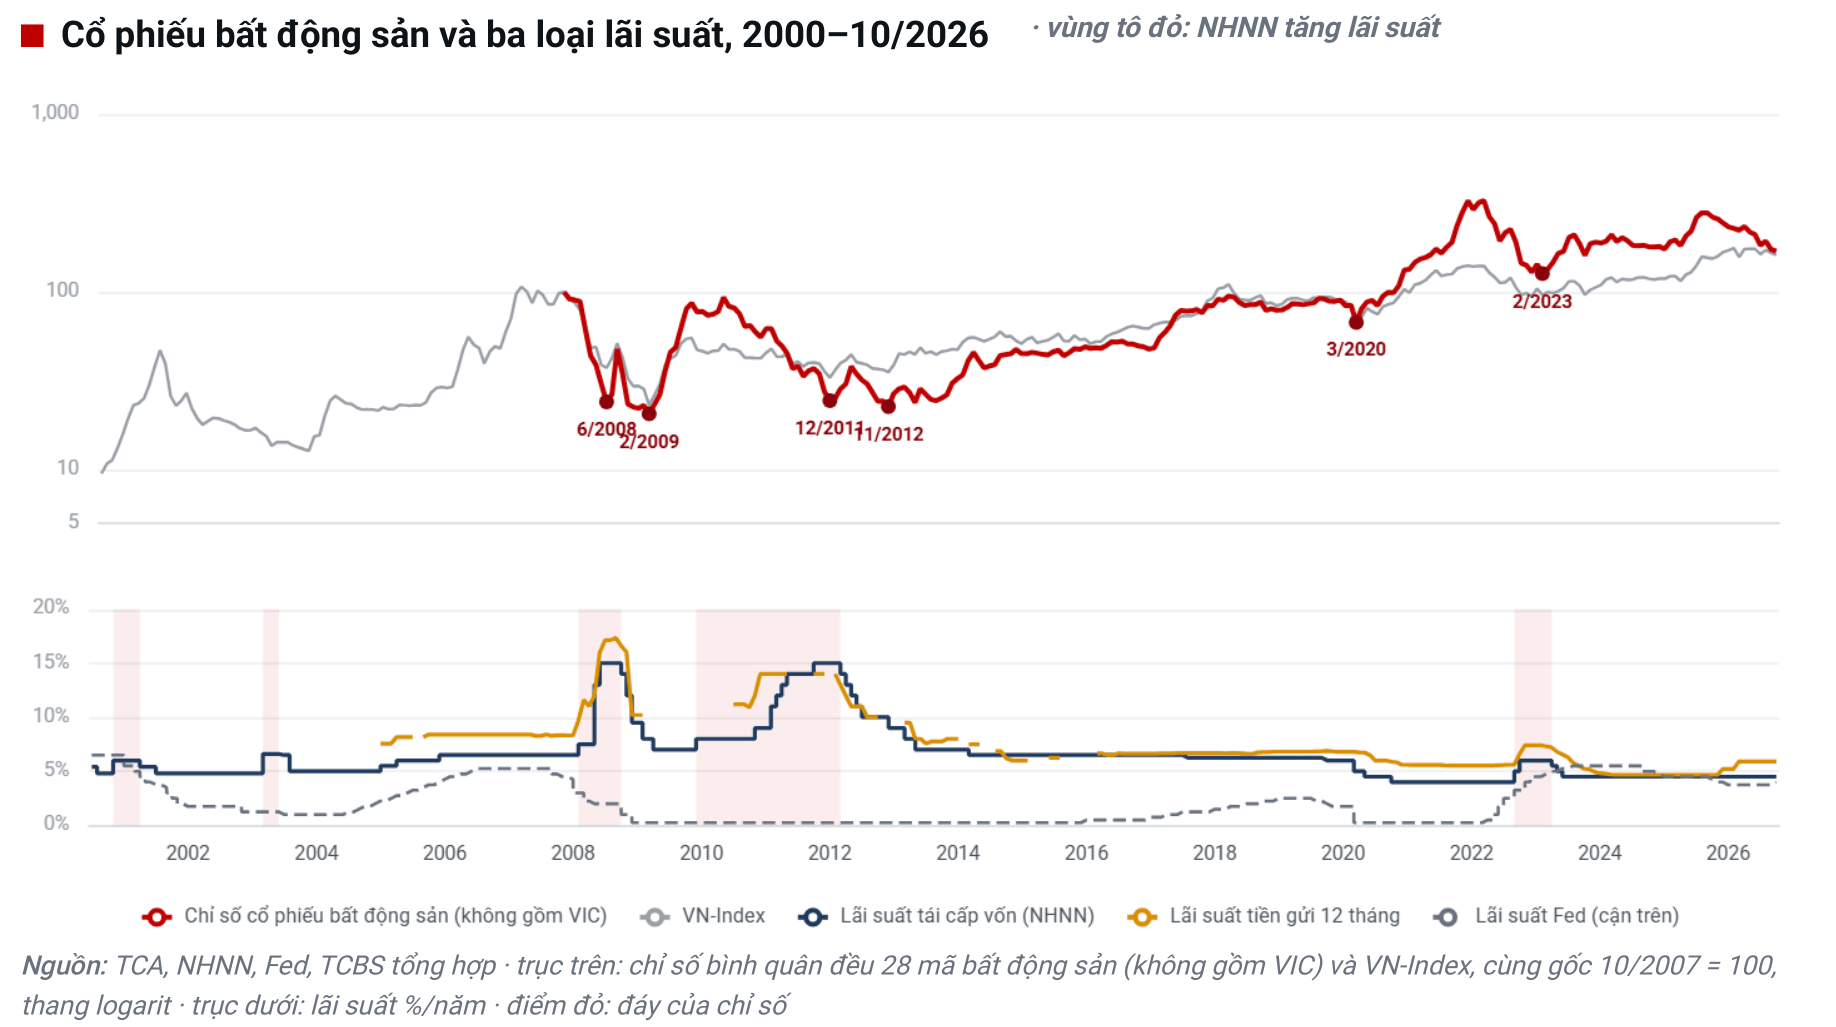
Cụ thể, trong cả 5 giai đoạn NHNN nới lỏng chính sách tiền tệ được thống kê từ năm 2008, chỉ số cổ phiếu Bất động sản đều tăng, với mức tăng từ 9% đến 232%.
Ngược lại, trong cả 3 giai đoạn NHNN thắt chặt, chỉ số đều giảm từ 23% đến 62%.
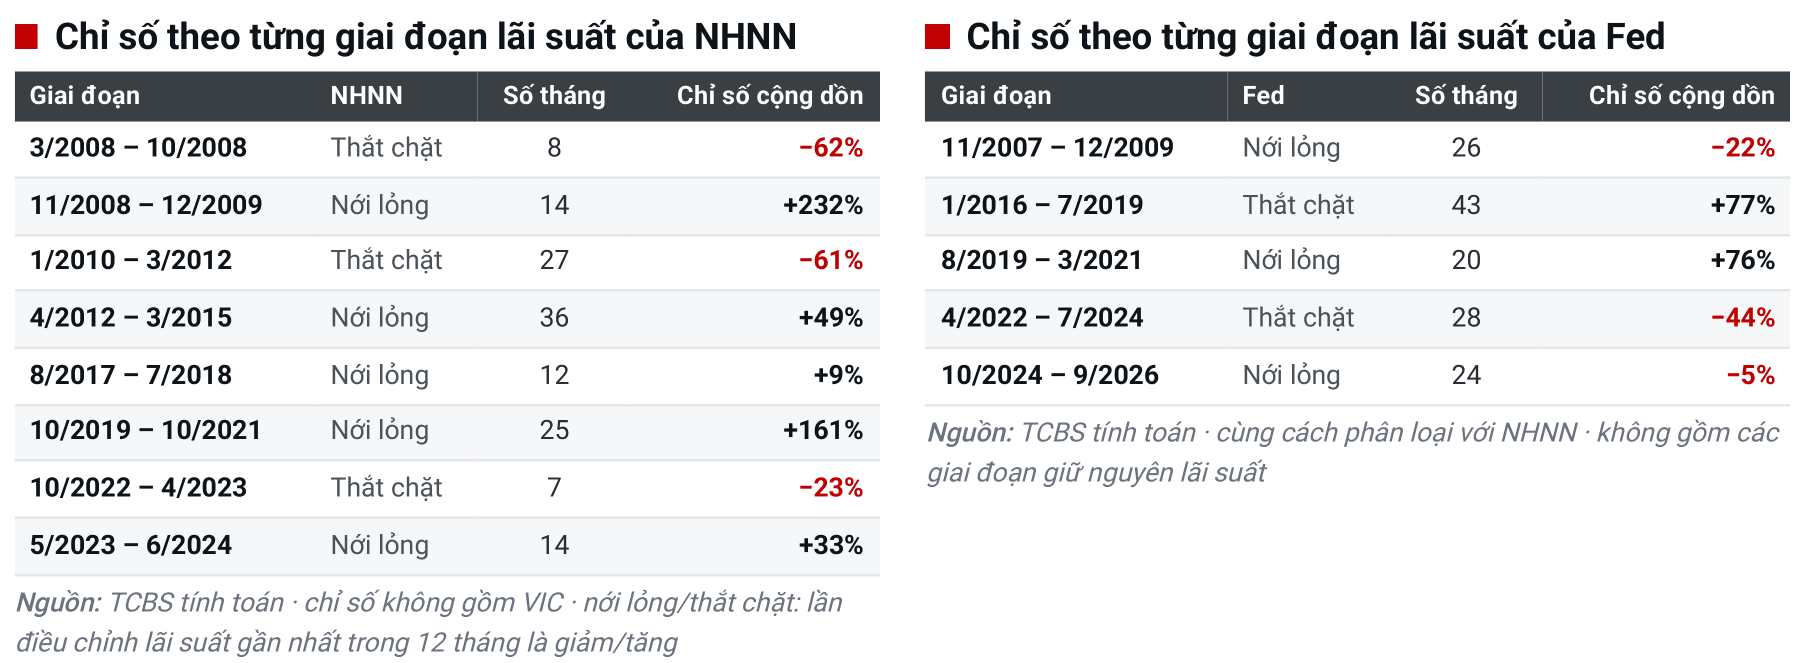
Diễn biến lãi suất FED không tạo ra quy luật tương tự. Các chuyên gia của TCBS cho rằng FED chủ yếu tác động gián tiếp thông qua áp lực tỷ giá và dư địa điều hành chính sách tiền tệ của NHNN.
Giảm lãi suất chưa đồng nghĩa có điểm mua
Ngay cả khi NHNN bắt đầu giảm lãi suất, nhà đầu tư cũng không nên mặc định thị trường đã chạm đáy.
Trong 4 chu kỳ giảm lớn của cổ phiếu Bất động sản kể từ năm 2007, đáy chính hình thành trong khoảng từ 2 tháng trước đến 8 tháng sau lần giảm lãi suất đầu tiên của NHNN.
Đáng chú ý, ở 3 trong 4 chu kỳ vào các năm 2008, 2012 và 2019-2020, chỉ số vẫn giảm thêm từ 12% đến 26% sau tín hiệu nới lỏng đầu tiên.
Trong chu kỳ 2019-2020, NHNN bắt đầu giảm lãi suất từ tháng 9/2019, nhưng chỉ số cổ phiếu bất động sản còn giảm 26% trước khi tạo đáy vào tháng 3/2020.
Theo TCBS, lần giảm lãi suất đầu tiên có thể giúp nhận diện vùng thị trường tiến gần đáy, nhưng chưa đủ để xác định thời điểm mua chính xác. Giải ngân từng phần trong nhiều tháng sau tín hiệu nới lỏng sẽ an toàn hơn việc dồn toàn bộ vốn vào một thời điểm.
Cần hội tụ 4 tín hiệu tạo đáy
Đối với chu kỳ hiện tại, TCBS Research đánh giá các điều kiện cần thiết để xác nhận đáy bền vững vẫn chưa hội tụ đầy đủ.
Thứ nhất, lãi suất tiền gửi kỳ hạn 12 tháng tại nhóm ngân hàng thương mại nhà nước đã chững lại ở mức 5,9%/năm từ cuối tháng 3/2026, nhưng chưa quay đầu giảm.
Trong khi đó, lãi suất bình quân giao dịch mới đạt 6,38% vào ngày 20/9, còn lãi suất chứng chỉ tiền gửi ở mức 7,5-9%.
Thứ hai, NHNN vẫn duy trì lãi suất tái cấp vốn ở mức 4,5% từ ngày 19/6/2023 nhằm hỗ trợ tăng trưởng. Tuy nhiên, lạm phát cao và áp lực từ FED có thể thu hẹp dư địa điều hành.
Thứ ba, CPI tháng 9/2026 tăng 5,08% so với cùng kỳ, trong khi CPI bình quân 9 tháng tăng 4,52%, hạn chế khả năng nới lỏng chính sách tiền tệ.
Thứ tư, FED vừa tăng lãi suất ngày 16/9/2026, tạo thêm sức ép lên tỷ giá và dư địa điều hành của NHNN.
Đánh giá trong ngắn hạn, TCBS Research cho rằng, mặt bằng lãi suất khó hạ nhiệt trong ngắn hạn. Nhà đầu tư nên chờ lãi suất tiền gửi chính thức quay đầu giảm, đồng thời theo dõi diễn biến lạm phát và tỷ giá trước khi kỳ vọng một chu kỳ đảo chiều lớn của cổ phiếu Bất động sản.
Khi giải ngân, các chuyên gia TCBS ưu tiên các doanh nghiệp có tỷ lệ nợ vay thấp và dòng tiền bán hàng ổn định.
Với mức giảm 39,3% từ đỉnh, cổ phiếu bất động sản đã trải qua một nhịp điều chỉnh đáng kể, nhưng câu hỏi quan trọng hơn vẫn là liệu lãi suất trong nước sẽ đảo chiều khi nào?