Thứ Sáu, 30/10/2026
Đặt mua tạp chí
Sự kiện
Hoạt động ngân hàng
Thị trường
Diễn đàn tài chính tiền tệ
Pháp luật - Nghiệp vụ
Nhìn ra thế giới
Công nghệ
Kết nối
Văn hóa
Diễn đàn tài chính tiền tệ
Nghiên cứu - Trao đổi
Vấn đề - Nhận định
Dư nợ toàn nền kinh tế vượt 20,8 triệu tỷ đồng, dòng vốn tập trung mạnh vào sản xuất kinh doanh
Đến ngày 26/10/2026, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025. Trong đó, khoảng 77,44% dư nợ của nền kinh tế phục vụ cho lĩnh vực sản xuất kinh doanh.
Giảm chi phí vốn, đa dạng kênh huy động, hỗ trợ doanh nghiệp phát triển
Giảm lãi suất cho vay kết hợp phát triển thị trường vốn sẽ giúp doanh nghiệp giảm áp lực tài chính, đa dạng hóa kênh huy động và có thêm nguồn lực mở rộng sản xuất. Xung quanh câu chuyện này, Tạp chí Thị trường Tài chính Tiền tệ đã có cuộc phỏng vấn ông Nguyễn Anh Quân, Phó Giám đốc Phân tích và Nghiên cứu FiinRatings, về giải pháp giảm chi phí vốn cũng như triển vọng điều hành lãi suất trong thời gian tới.
Luật mới mở lối cho những mỏ dầu khí khó khai thác
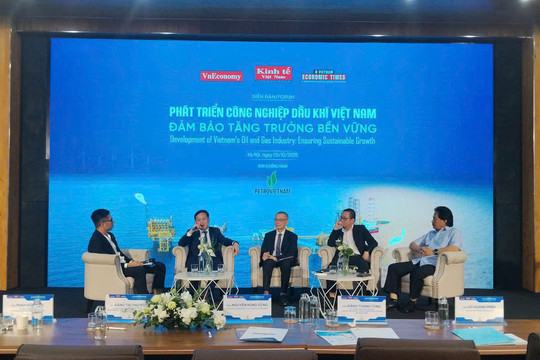
Khi nhiều mỏ dầu khí chủ lực suy giảm sản lượng, các mỏ cận biên và dự án có chi phí cao trở thành dư địa quan trọng nhưng khó khai thác hiệu quả. Luật Dầu khí năm 2026 mở ra cơ chế ưu đãi và phân quyền mới, song khả năng biến chính sách thành dòng vốn đầu tư thực tế còn phụ thuộc vào tiến độ triển khai, cơ chế giá và năng lực làm chủ công nghệ.
Doanh nghiệp khát vốn dài hạn, ngân hàng dịch chuyển giải pháp tài chính theo chu kỳ kinh doanh
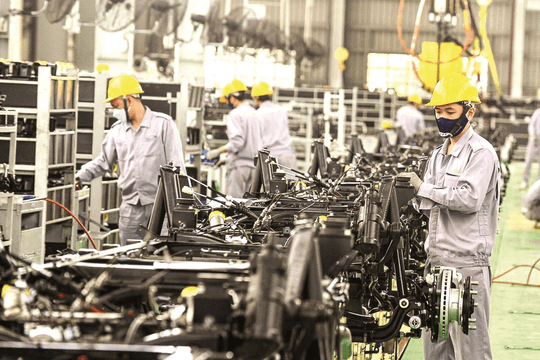
Lãi suất cho vay giảm tới 1,5-2%/năm, thậm chí 3%/năm ở một số chương trình, đang mở thêm dư địa giảm chi phí vốn cho doanh nghiệp. Nhưng với doanh nghiệp cần đầu tư máy móc, mở rộng nhà xưởng hay tham gia chuỗi cung ứng công nghiệp, điều quyết định không chỉ là vay rẻ hơn bao nhiêu, mà là có được nguồn vốn đủ dài, đúng thời điểm và phù hợp với dòng tiền hay không. Bài toán ấy đang thúc đẩy ngân hàng chuyển từ ưu đãi lãi suất đại trà sang thiết kế giải pháp tài chính theo đặc thù từng nhóm khách hàng.
Tín dụng mở đường đẩy nhanh tiến độ nhà ở xã hội ở tỉnh An Giang
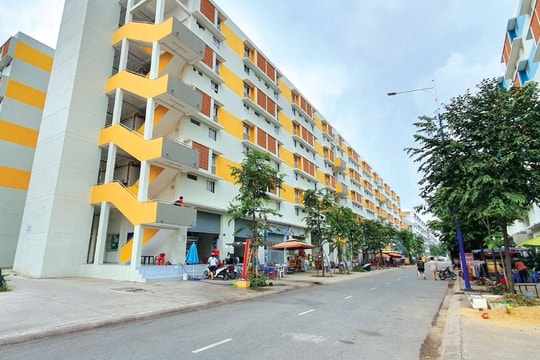
Trong bối cảnh nhu cầu nhà ở xã hội ngày càng tăng, tín dụng ưu đãi đang trở thành một trong những nguồn lực quan trọng giúp người dân hiện thực hóa giấc mơ an cư, đồng thời tạo thêm động lực cho doanh nghiệp triển khai dự án. Tuy nhiên, để dòng vốn thực sự phát huy hiệu quả, bài toán đặt ra với tỉnh An Giang không chỉ là tăng khả năng tiếp cận tín dụng mà còn phải tháo gỡ những điểm nghẽn về quy hoạch, pháp lý và tiến độ đầu tư.
AI tác nhân mở hướng mới trong phòng, chống tội phạm tài chính tại ngân hàng
AI đang mở ra hướng tiếp cận mới trong phòng, chống tội phạm tài chính, giúp ngân hàng tự động hóa quy trình xác minh, giám sát giao dịch và phát hiện rủi ro sớm hơn. Tại Việt Nam, các ngân hàng cũng đẩy mạnh ứng dụng AI, Big Data để phát hiện gian lận, bảo vệ tài sản khách hàng.
Giảm lãi suất cho vay, nguồn thu ngoài lãi là điểm tựa cho ngân hàng
Lãi suất cho vay giảm để hỗ trợ doanh nghiệp đang đặt các ngân hàng trước một bài toán không dễ duy trì dòng vốn cho nền kinh tế mà không đánh đổi quá nhiều lợi nhuận. Khi dư địa mở rộng biên lãi thuần thu hẹp, tăng trưởng tín dụng không còn là lời giải duy nhất. Khả năng khai thác nguồn thu ngoài lãi, tối ưu chi phí vốn và kiểm soát nợ xấu đang trở thành những biến số quyết định chất lượng lợi nhuận ngân hàng trong giai đoạn tới.
Nghiên cứu - Trao đổi
Luật mới mở lối cho những mỏ dầu khí khó khai thác
Từ “ngân hàng nói gì” đến “khách hàng cần gì”
Dùng GenAI để giúp chuyển truyền thông sản phẩm ngân hàng Việt Nam sang tư duy nêu vấn đề trước, giải pháp sau
Kinh nghiệm chia sẻ rủi ro và bảo lãnh tín dụng tại các thị trường mới nổi của IFC
Kết nối tín dụng xanh với thị trường các-bon: Góc nhìn và giải pháp từ Agribank
VPBank – SMBC: Từ lợi thế chi phí đến kiến tạo hệ sinh thái cho tăng trưởng FDI
Phân tích các nhân tố tác động đến chuyển đổi số: Bằng chứng thực nghiệm tại Ngân hàng Thương mại Cổ phần Quân đội chi nhánh TP.HCM
Vấn đề - Nhận định
Dư nợ toàn nền kinh tế vượt 20,8 triệu tỷ đồng, dòng vốn tập trung mạnh vào sản xuất kinh doanh
Doanh nghiệp khát vốn dài hạn, ngân hàng dịch chuyển giải pháp tài chính theo chu kỳ kinh doanh
Tín dụng mở đường đẩy nhanh tiến độ nhà ở xã hội ở tỉnh An Giang
AI tác nhân mở hướng mới trong phòng, chống tội phạm tài chính tại ngân hàng
Giảm lãi suất cho vay, nguồn thu ngoài lãi là điểm tựa cho ngân hàng
Mới nhất
Thị trường tài chính Việt Nam năm 2027 đối diện áp lực thanh khoản và chất lượng tín dụng
Tăng trưởng kinh tế tích cực và nhu cầu vốn gia tăng tiếp tục tạo động lực cho thị trường tài chính Việt Nam. Tuy nhiên, chênh lệch giữa tăng trưởng tín dụng và huy động vốn, áp lực đáo hạn trái phiếu cùng những biến động về lãi suất, tỷ giá đang đặt ra thách thức đối với thanh khoản và chất lượng tín dụng trong năm 2027.
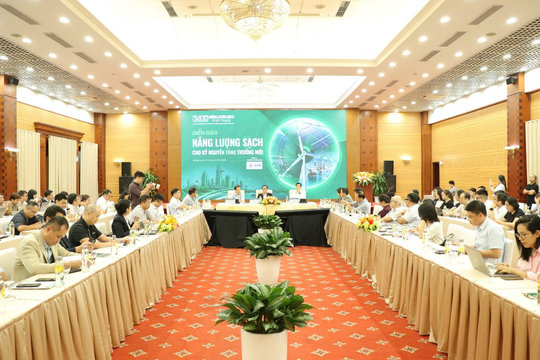
Đưa năng lượng sạch thành lợi thế cạnh tranh của nền kinh tế
Năng lượng sạch không chỉ đáp ứng nhu cầu điện ngày càng tăng mà còn tác động trực tiếp đến năng lực cạnh tranh của doanh nghiệp và chất lượng tăng trưởng kinh tế. Để khai thác hiệu quả nguồn năng lượng này, Việt Nam cần kết nối đồng bộ chính sách, công nghệ, hạ tầng và nguồn lực đầu tư.
Làn sóng giảm lãi suất ngày càng sôi động
Nhiều nhà băng đang tiếp tục giảm lãi suất huy động, đồng thời triển khai các gói tín dụng ưu đãi với quy mô hàng chục nghìn tỷ đồng. Những động thái này hưởng ứng chỉ đạo của Ngân hàng Nhà nước về giảm mặt bằng lãi suất, hỗ trợ sản xuất, kinh doanh, đi đôi với bảo đảm an toàn hệ thống ngân hàng.
Ngân hàng bổ sung nguồn lực cho vay từ vốn quốc tế
Nhu cầu vốn của nền kinh tế gia tăng thúc đẩy các ngân hàng mở rộng huy động trên thị trường quốc tế thông qua vay hợp vốn, vay song phương và kế hoạch phát hành trái phiếu. Theo các chuyên gia, bên cạnh bổ sung nguồn lực cho vay, các ngân hàng hướng tới đa dạng hóa nguồn vốn, tăng nguồn tài trợ trung và dài hạn, đồng thời phải cân đối chi phí huy động và kiểm soát rủi ro tỷ giá.
Cạn room tín dụng, ngân hàng xoay xở giải ngân và bảo vệ biên lãi ròng
Tăng trưởng lợi nhuận vẫn duy trì ở mức tích cực, nhưng dư địa tín dụng đang trở thành điểm nghẽn đối với nhiều ngân hàng trong quý IV/2026. Đặc biệt, khi nghiệp vụ mua hẳn L/C được đưa vào phạm vi kiểm soát hạn mức, áp lực không chỉ nằm ở việc thu hẹp giải ngân, mà còn lan sang biên lãi ròng, chi phí vốn và triển vọng lợi nhuận những tháng cuối năm.
Tín dụng chính sách ở Cà Mau: Đòn bẩy phát triển sinh kế, ổn định cuộc sống người dân
Tại tỉnh Cà Mau, quy mô tín dụng chính sách tiếp tục được mở rộng, gắn với những cách làm thiết thực ở cơ sở. Tuy nhiên, để nguồn vốn thực sự phát huy vai trò đòn bẩy, yêu cầu đặt ra không chỉ là tăng trưởng dư nợ, mà còn phải nâng cao chất lượng sử dụng vốn, bảo đảm khả năng thu hồi và tạo dựng sinh kế bền vững cho người dân.
Tín dụng mở đường cho động lực tăng trưởng hai tỉnh Đồng Tháp và Tây Ninh
Ngành ngân hàng Khu vực 13 gồm tỉnh Đồng Tháp và tỉnh Tây Ninh, với quy mô huy động vốn đạt gần 490.000 tỷ đồng, dư nợ tín dụng vượt 562.500 tỷ đồng vào cuối tháng 10/2026. Đằng sau những con số ấy là yêu cầu ngày càng rõ nét khơi thông dòng vốn đúng địa chỉ, nâng chất lượng phân bổ tín dụng và tạo sức bật bền vững cho nền kinh tế địa phương.
Ngân hàng chung tay giảm lãi suất, thể hiện trách nhiệm cùng thị trường
Giảm lãi suất không chỉ là câu chuyện của những con số, mà còn là bài toán về trách nhiệm và sự thấu cảm của ngành Ngân hàng trước nhịp đập chung của nền kinh tế. Trong bối cảnh nhiều ngân hàng vừa phải bảo đảm nguồn vốn, vừa muốn duy trì tăng trưởng tín dụng, thông điệp đã rõ: Giảm lãi suất phải thực chất, nếu không, chính dư địa tăng trưởng của các nhà băng có thể bị thu hẹp.
Ngân hàng khơi thông dòng vốn, tiếp sức động lực tăng trưởng hai tỉnh An Giang và Cà Mau
Hệ thống ngân hàng Khu vực 15 đang duy trì dòng tín dụng hàng trăm nghìn tỷ đồng, tiếp sức cho nông nghiệp, thủy sản, công nghiệp chế biến, thương mại và các dự án hạ tầng trọng điểm. Tuy nhiên, khi hai địa phương An Giang và Cà Mau bước vào giai đoạn nước rút cuối năm 2026, bài toán đặt ra không đơn thuần là tăng trưởng dư nợ, mà là nâng cao khả năng hấp thụ vốn, chuyển hóa nguồn lực tài chính thành năng lực sản xuất và tăng trưởng thực chất.
Từ “ngân hàng nói gì” đến “khách hàng cần gì”
Dùng GenAI để giúp chuyển truyền thông sản phẩm ngân hàng Việt Nam sang tư duy nêu vấn đề trước, giải pháp sau
Đổi mới thanh toán số phải đi đôi với bảo đảm an toàn và phòng chống gian lận
Thanh toán số tại Việt Nam tiếp tục tăng trưởng mạnh, mang lại nhiều tiện ích cho người dân và doanh nghiệp. Tuy nhiên, cùng với sự phát triển của trí tuệ nhân tạo (AI) và các phương thức thanh toán mới, nguy cơ gian lận ngày càng phức tạp, đòi hỏi ngành Ngân hàng phải tăng cường các giải pháp bảo mật, quản trị rủi ro và bảo vệ khách hàng.
Phát triển ngân hàng số không thể đánh đổi an toàn để lấy tốc độ
Sự phát triển của thanh toán số và trí tuệ nhân tạo (AI) đang mở ra nhiều cơ hội đổi mới dịch vụ ngân hàng nhưng cũng kéo theo những rủi ro về an ninh mạng và gian lận. Theo các chuyên gia, việc ứng dụng công nghệ cần gắn với bảo đảm an toàn ngay từ khâu thiết kế, bảo vệ dữ liệu và củng cố niềm tin khách hàng.
Hạ tầng quyết định lợi thế cạnh tranh của bất động sản công nghiệp
Khi AI thúc đẩy nhu cầu về năng lực tính toán, lợi thế cạnh tranh của bất động sản công nghiệp đang dịch chuyển từ vị trí và giá đất sang khả năng bảo đảm hạ tầng, kiểm soát rủi ro và đưa dự án vào vận hành.
Tín dụng chính sách mở lối thoát nghèo ở tỉnh An Giang
Một khoản vay ưu đãi có thể bắt đầu từ nhu cầu mua giống, mở rộng sản xuất hay trang trải học phí, nhưng giá trị lớn nhất của tín dụng chính sách là giúp người dân tự tạo sinh kế và thay đổi tương lai. Tại An Giang, dòng vốn ưu đãi đang tiếp sức cho hàng chục nghìn hộ dân phát triển kinh tế, tạo việc làm, đầu tư học tập.
Tín dụng tiếp sức kinh tế TP. Cần Thơ bứt phá tăng trưởng những tháng cuối năm
Trong 9 tháng năm 2026 tổng sản phẩm trên địa bàn (GRDP) TP. Cần Thơ tăng 7,89%, song tăng trưởng tín dụng vẫn chưa đáp ứng kỳ vọng, đặt ra yêu cầu khơi thông dòng vốn mạnh mẽ hơn trong chặng nước rút cuối năm. Khi dư địa tăng trưởng phụ thuộc ngày càng lớn vào năng lực sản xuất, kinh doanh và sức bật của cộng đồng doanh nghiệp, tín dụng ngân hàng không chỉ cần tăng về quy mô mà còn phải đến đúng đối tượng, đúng thời điểm, trở thành nguồn lực thiết thực thúc đẩy kinh tế thành phố bứt phá.
Xem thêm
Đọc nhiều
POWERED BY
ONE
CMS
- A PRODUCT OF
NEKO