

Gửi bình luận
Thứ Sáu, 9/10/2026
Thứ Sáu, 9/10/2026
Lực mua mạnh trên nhóm năng lượng đã kéo chỉ số MXV-Index nối dài đà khởi sắc sang phiên thứ hai liên tiếp, đóng cửa phiên ngày 8/10 ở mức 2.944 điểm. Hai mặt hàng dầu thô gây chú ý khi tiếp tục tăng nóng trong bối cảnh lo ngại căng thẳng địa chính trị tại Trung Đông leo thang.
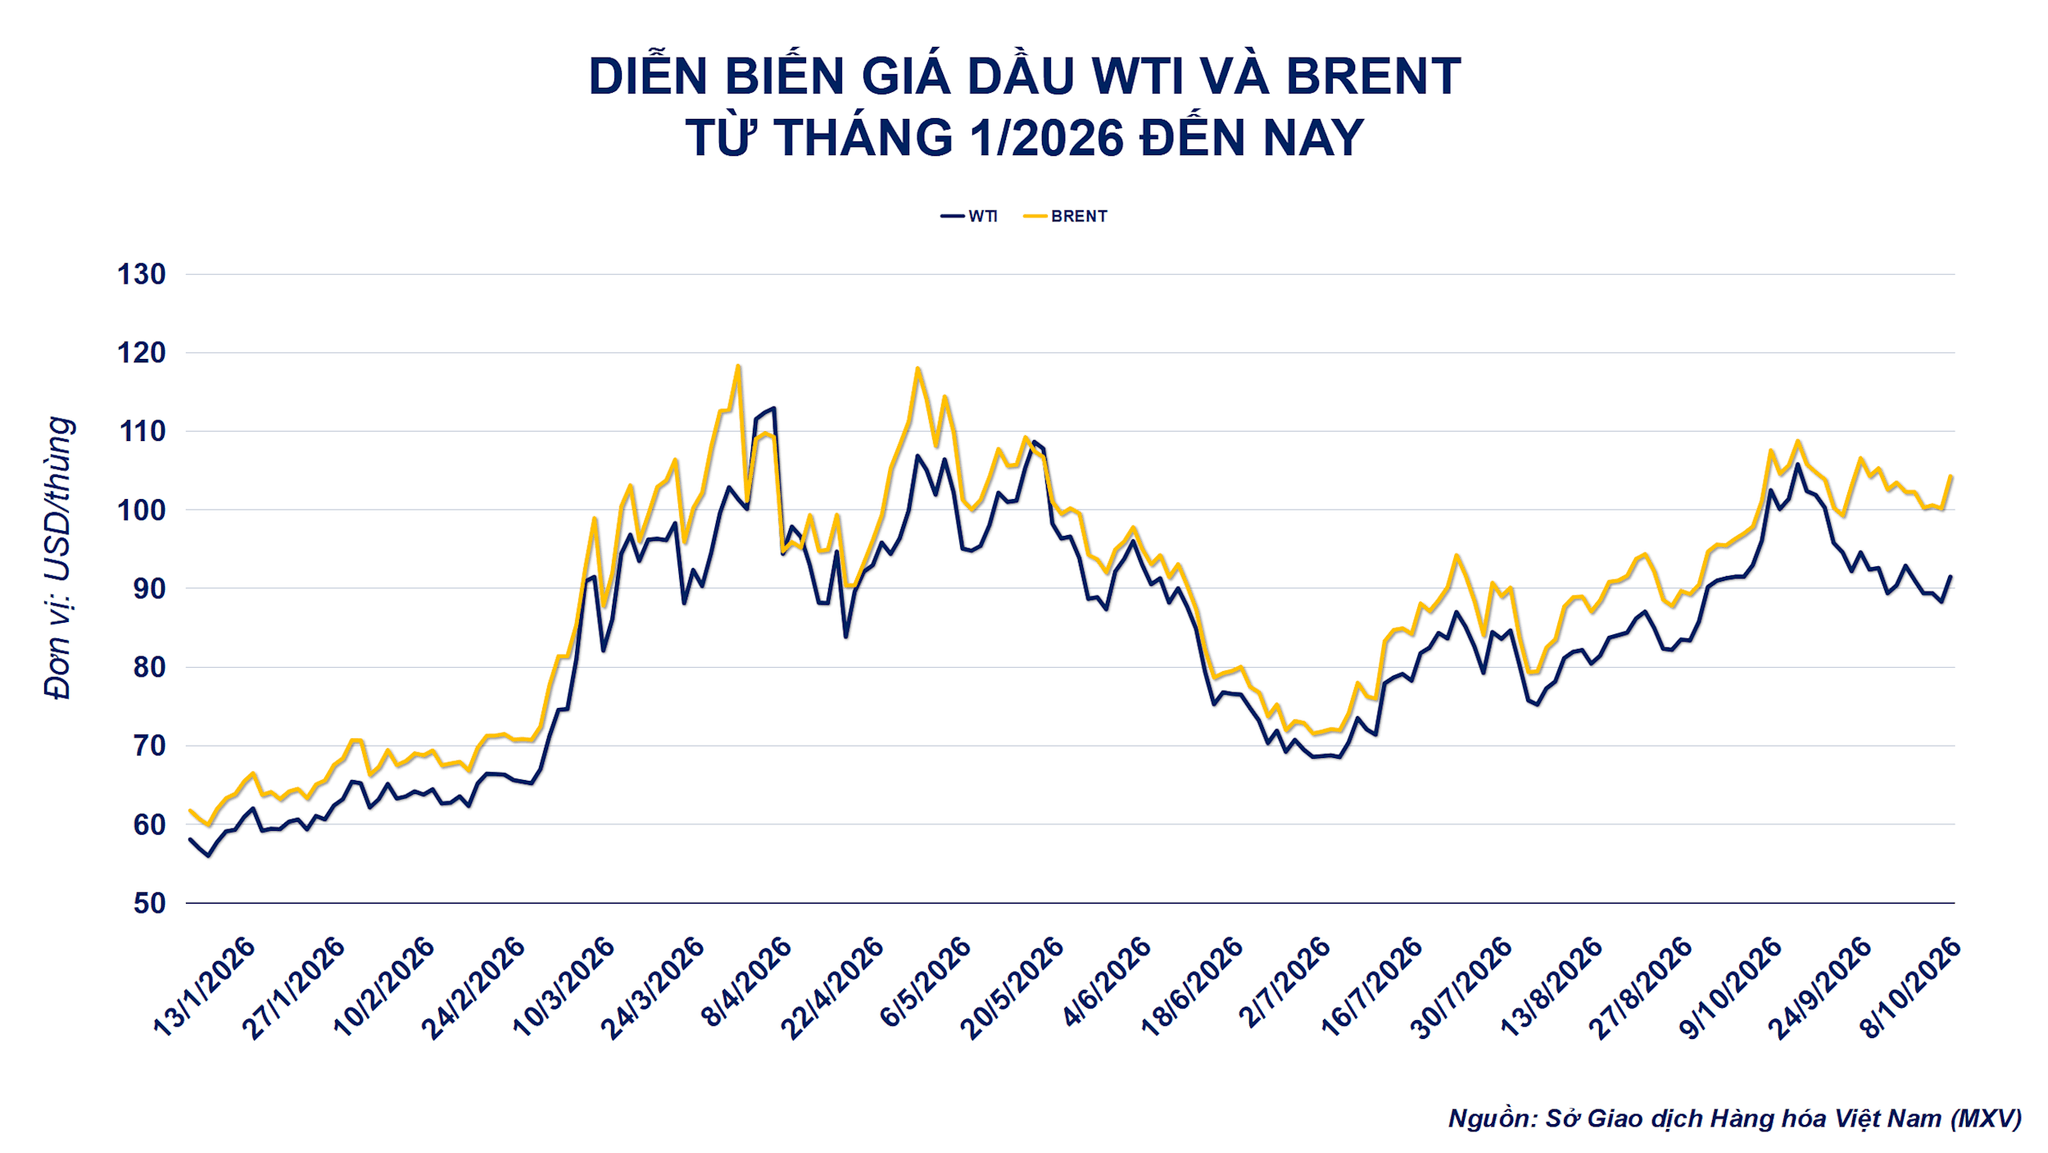
Giá dầu thô tăng mạnh vì lo ngại xung đột Mỹ - Iran
Sở Giao dịch Hàng hóa Việt Nam (MXV) ghi nhận thị trường năng lượng biến động mạnh trong phiên giao dịch hôm qua (8/10), trong đó giá dầu Brent tháng 12 tăng 4,07% lên 104,28 USD/thùng; dầu WTI tháng 11 tăng 3,64% lên 91,40 USD/thùng.
Lo ngại xung đột Mỹ - Iran leo thang tiếp tục hỗ trợ giá dầu trong phiên khi thị trường cân nhắc nguy cơ các hoạt động quân sự và biện pháp gây sức ép kinh tế có thể làm gián đoạn nguồn cung Trung Đông. Trước đó, thông tin Nhà Trắng yêu cầu Lầu Năm Góc xây dựng các phương án tấn công Iran đã làm gia tăng tâm lý thận trọng trên thị trường.
Tuy nhiên, Tổng thống Mỹ Donald Trump sau đó tuyên bố Washington sẽ không tấn công Iran trước cuộc bầu cử giữa kỳ ngày 3/11, đồng thời cho biết hai bên đang có các cuộc thảo luận tích cực. Phát biểu này khiến giá dầu thu hẹp đà tăng trong phiên.
Mặc dù vậy, Mỹ vẫn duy trì các biện pháp phong tỏa và tiếp tục áp đặt trừng phạt đối với các mạng lưới, tàu thuyền liên quan đến vận chuyển dầu Iran. Do đó, bất định quanh tiến trình đàm phán và nguy cơ xung đột tái leo thang vẫn là những yếu tố khiến thị trường duy trì phần bù rủi ro địa chính trị.
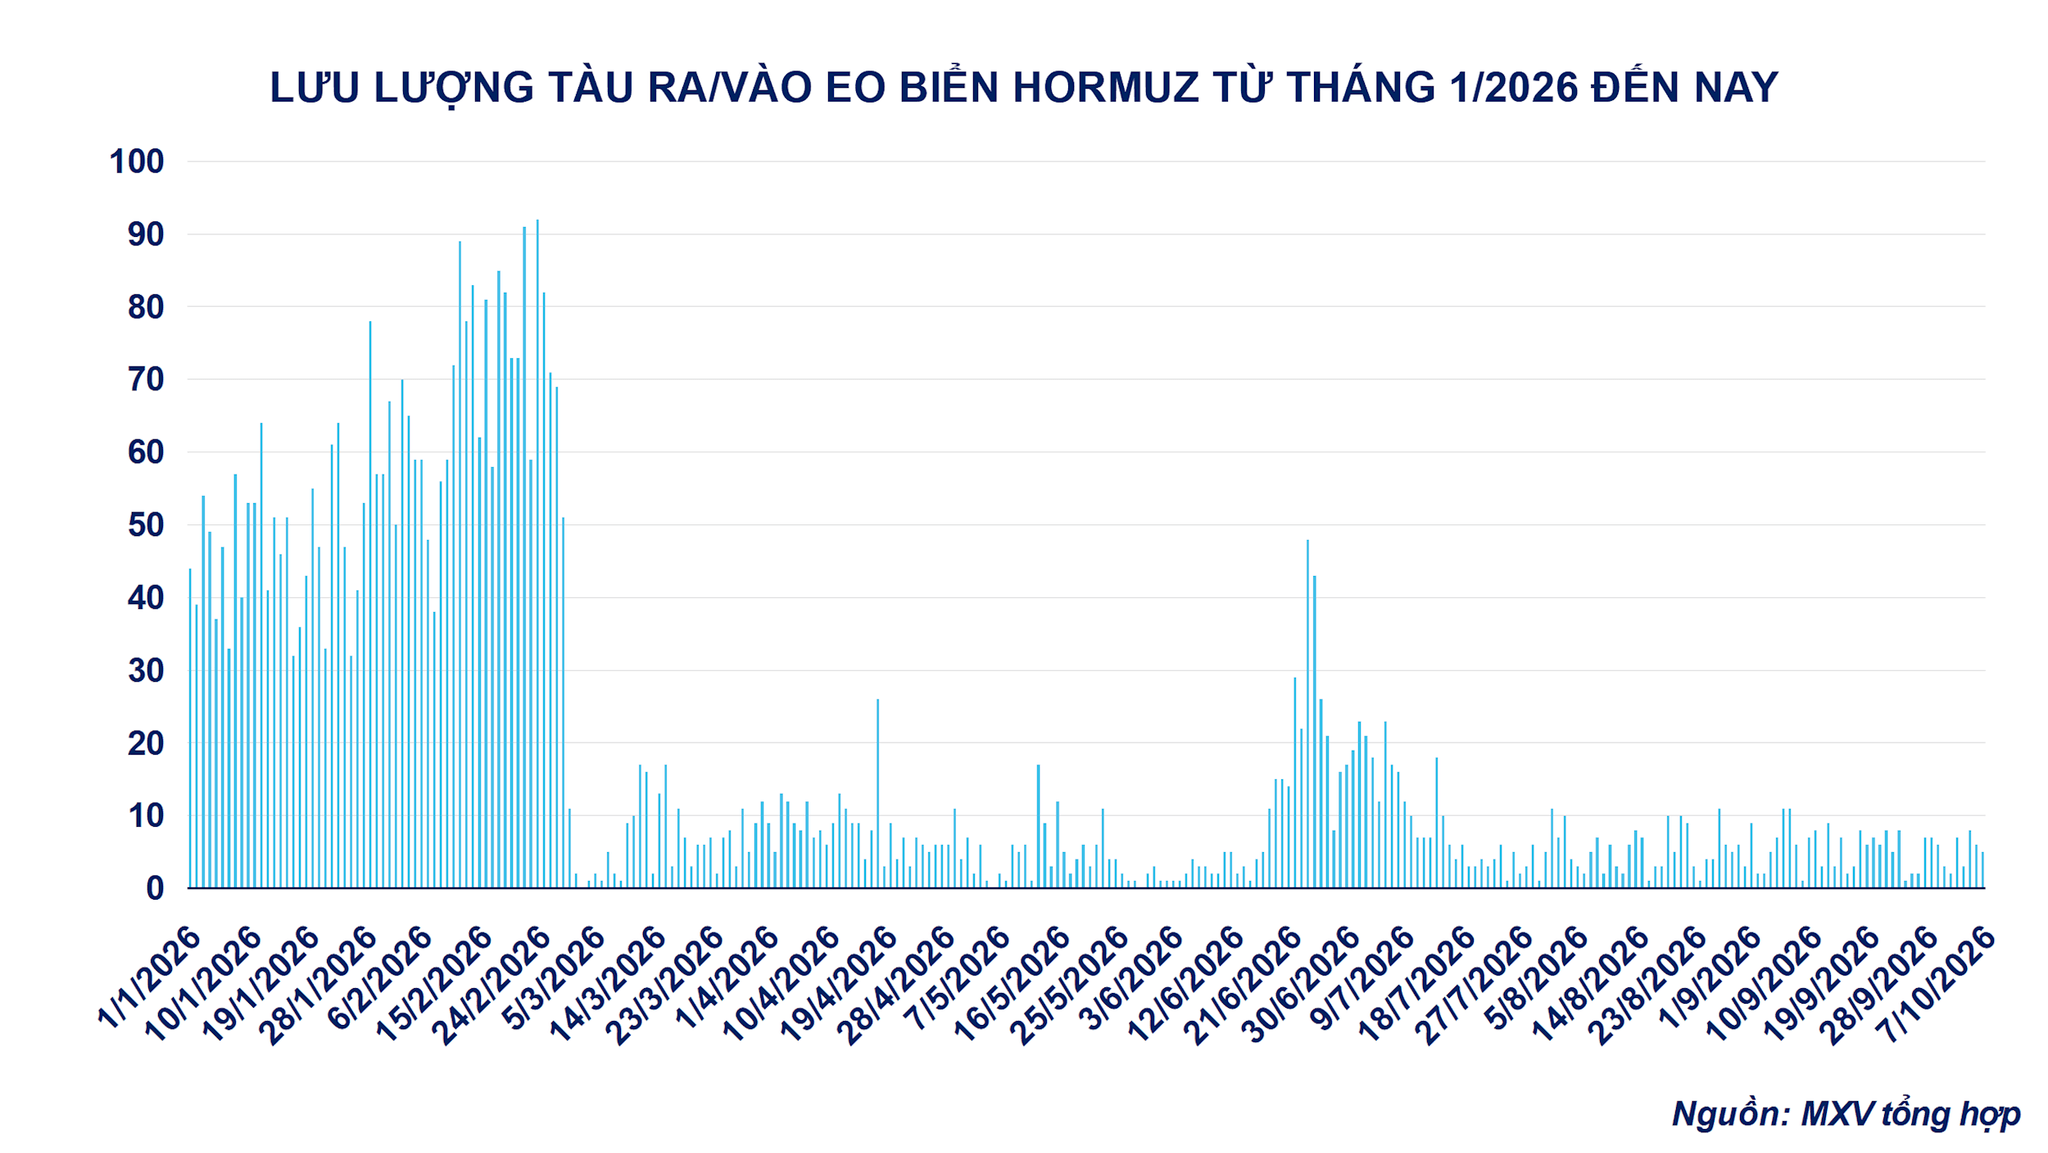
Bên cạnh đó, rủi ro gián đoạn nguồn cung dầu Trung Đông tiếp tục gia tăng khi hoạt động vận tải qua eo biển Hormuz suy yếu sau các vụ tấn công tàu chở dầu.
Theo các nguồn tin nước ngoài, chỉ có 7 tàu hàng đi qua eo biển trong ngày thứ Ba, mức thấp nhất kể từ ngày 23/7. Lượng dầu thô vận chuyển qua tuyến đường này giảm 27% so với mức cao ghi nhận trong thời chiến của tuần trước, xuống khoảng 10,1 triệu thùng/ngày, tương đương 74% mức trước xung đột.
Đáng chú ý, phần suy giảm chủ yếu đến từ hoạt động chuyển dầu giữa các tàu tại Vịnh Oman, cho thấy rủi ro an ninh đang ảnh hưởng đến cả những phương thức vận chuyển được sử dụng để duy trì dòng dầu xuất khẩu.
Một yếu tố khác gây ảnh hưởng trực tiếp lên dầu thô tại thị trường Mỹ là sức ép khi bão Isaias buộc các nhà khai thác ngoài khơi Vịnh Mexico phải tạm dừng hoạt động và sơ tán nhân sự. Khoảng 1,28 triệu thùng/ngày sản lượng dầu tại khu vực đã bị ngừng khai thác, tăng mạnh so với mức 185.120 thùng/ngày ghi nhận hai ngày trước đó. Tình trạng gián đoạn tương đương 62,89% sản lượng dầu ngoài khơi Vịnh Mexico, trong khi 121 giàn khai thác có người vận hành đã sơ tán.
Việc một lượng lớn sản lượng tạm thời rời khỏi thị trường làm gia tăng lo ngại về nguồn cung trong ngắn hạn, qua đó tạo thêm lực hỗ trợ giá dầu trong bối cảnh thị trường vốn đã nhạy cảm với các rủi ro gián đoạn tại Trung Đông.
Theo MXV, diễn biến giá dầu trong các phiên tới sẽ tiếp tục phụ thuộc vào tình hình nguồn cung trên thị trường giao ngay và những diễn biến mới tại Trung Đông. Mặc dù lưu lượng dầu qua eo biển Hormuz đã phục hồi một phần nhưng hoạt động vận tải vẫn chưa hoàn toàn ổn định khi các vụ tấn công trên biển, chi phí vận chuyển và bảo hiểm ở mức cao có thể hạn chế khả năng lưu thông dầu đến các thị trường tiêu thụ.
Tại thị trường trong nước, giá năng lượng thế giới neo cao sẽ áp lực lên chi phí nhập khẩu và giá tham chiếu quốc tế, từ đó giá thế giới sẽ dần truyền dẫn vào thị trường trong nước trong bối cảnh giá xăng dầu nội địa có xu hướng tăng trở lại. Tuy nhiên, mức độ tác động thực tế sẽ còn phụ thuộc vào diễn biến giá dầu quốc tế, tỷ giá và cơ chế điều hành giá xăng dầu trong nước.
Giá quặng sắt chạm đáy 18 tháng
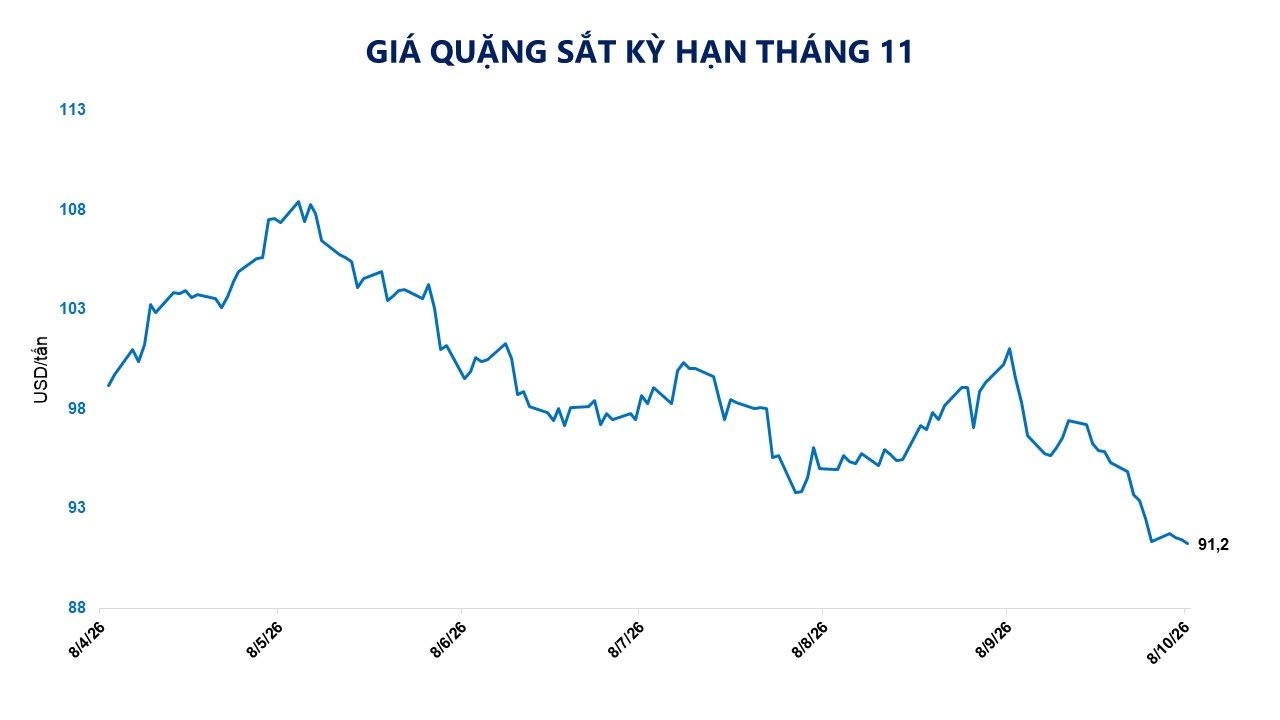
Kết thúc phiên giao dịch ngày 8/10, giá quặng sắt giảm về 91 USD/tấn, mức thấp nhất trong vòng 18 tháng qua. Theo MXV, nguyên nhân chính xuất phát từ sự suy yếu kéo dài của thị trường bất động sản Trung Quốc, tác động dây chuyền làm suy giảm nghiêm trọng nhu cầu tiêu thụ và quy mô sản xuất của ngành thép nói riêng cũng như chuỗi giá trị liên quan đến quặng sắt nói chung.
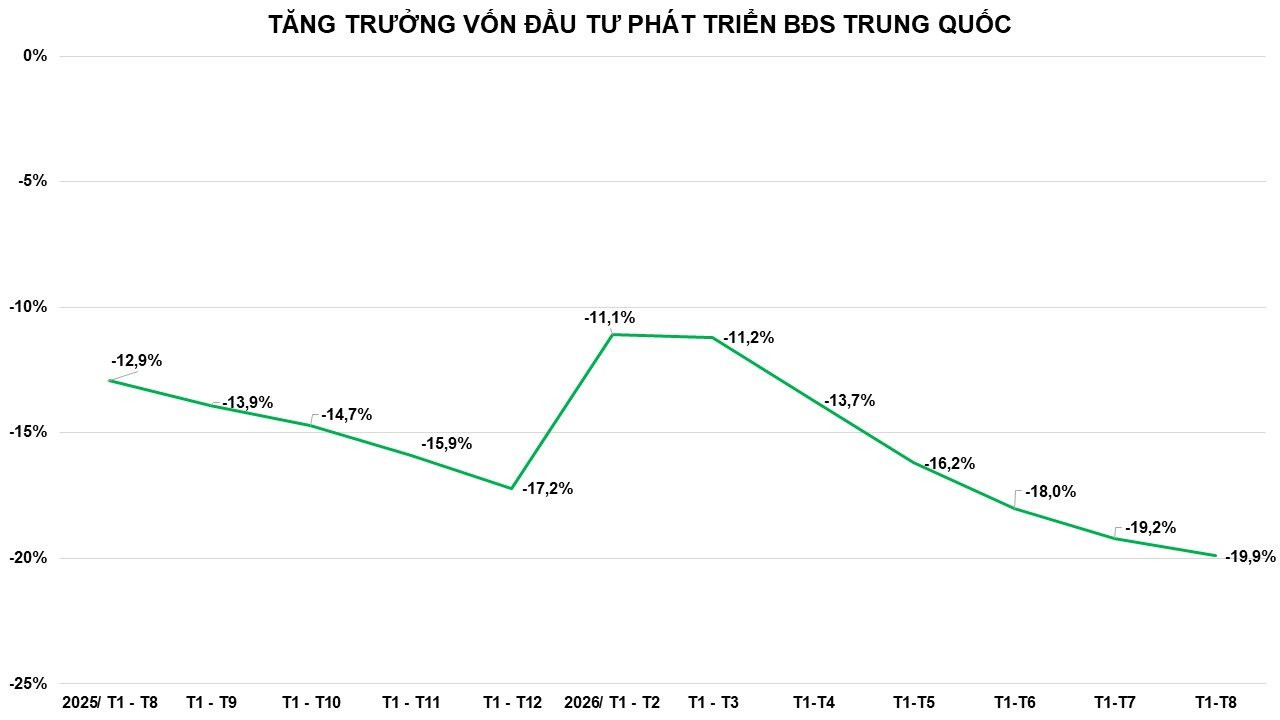
Cụ thể, theo số liệu 8 tháng đầu năm do Cục Thống kê Quốc gia Trung Quốc công bố ngày 15/9, đầu tư phát triển bất động sản giảm 19,9% so với cùng kỳ. Đáng chú ý, diện tích nhà khởi công mới, chỉ báo trực tiếp cho nhu cầu thép xây dựng sụt giảm mạnh 24,8%. Dòng vốn đổ vào các doanh nghiệp bất động sản tiếp tục bị thắt chặt khi giảm 21%, trong đó các khoản vay trong nước giảm 33,3%, vốn tự huy động giảm 20%, cùng tiền đặt cọc và các khoản ứng trước giảm 14,8%.
Theo nhận định từ mạng lưới Bất động sản Trung Quốc (Zhongfangwang), thanh khoản thị trường ảm đạm cùng triển vọng mờ nhạt đã khiến các chủ đầu tư hạn chế tham gia đấu giá quyền sử dụng đất. Tâm lý thận trọng về mặt bằng giá nhà và sức cầu tương lai buộc các doanh nghiệp chuyển sang chiến lược phòng thủ, đóng băng hoặc giãn tiến độ triển khai các dự án mới.
Hệ quả từ sự đình trệ của lĩnh vực bất động sản đã lan trực tiếp sang khâu tiêu thụ công nghiệp. Lợi nhuận của các nhà máy thép suy giảm mạnh, tỷ lệ nhà máy có lãi chỉ còn 6,93%. Theo Mysteel, sản lượng gang lỏng bình quân ngày sau khi đạt đỉnh đã giảm dần, ghi nhận mức 2,35 triệu tấn vào cuối tháng 9. Biên lợi nhuận bị bào mòn buộc các cơ sở luyện kim phải chủ động cắt giảm công suất, kéo theo khối lượng tiêu thụ quặng sắt nguyên liệu đi xuống trong bối cảnh áp lực dư cung toàn cầu gia tăng.
Trong khi các cơ sở luyện thép liên tục hạ công suất và hạn chế thu mua, lượng quặng sắt ngoại nhập dồi dào cập bến đã tạo nên sự mất cân đối cung - cầu rõ rệt. Lượng quặng sắt cập cảng Trung Quốc trong giai đoạn từ đầu tháng 9 đến đầu tháng 10 vẫn duy trì ở mức cao. Phần lớn các kỳ ghi nhận khối lượng nằm trong khoảng 2 đến 4 triệu tấn.
Khối lượng xuất khẩu toàn cầu duy trì ở mức cao, 33 đến 35 triệu tấn/tuần, chủ yếu từ Australia và Brazil. Điều này đã thúc đẩy tồn kho tại các cảng tăng liên tục trong giai đoạn gần đây. Tính đến ngày 24/9, lượng quặng sắt nhập khẩu tại 45 cảng lớn của Trung Quốc đạt 164,19 triệu tấn. Tổng tồn kho tại các cảng vượt 171 triệu tấn, tăng gần 20% so với cùng kỳ. Áp lực giải tỏa hàng tồn đọng lớn gây sức ép trực tiếp lên biên độ hồi phục của giá.
Áp lực bán tháo thể hiện rõ nét trên các sàn giao dịch tài chính. Hợp đồng quặng sắt có khối lượng giao dịch lớn nhất trên Sàn giao dịch Hàng hóa Đại Liên (DCE) đóng cửa phiên ban ngày giảm 3,12%, xuống mức 682,5 NDT/tấn (tương đương 101,84 USD/tấn) – mức thấp nhất kể từ ngày 9/4/2025.
Tại thị trường trong nước, giá thép xây dựng chưa phản ánh ngay đà giảm của quặng sắt thế giới do độ trễ nhập khẩu và tồn kho. Giá thép cuộn CB240 của Hòa Phát tại khu vực miền Trung và miền Nam duy trì ở mức 14.920 đồng/kg, đi ngang so với đầu tháng 9; thép thanh vằn D10 CB300 dao động trong khoảng 14.210 – 14.720 đồng/kg.
So với thời điểm đầu tháng 6, mặt bằng giá thép thành phẩm hiện thấp hơn từ 2% đến 2,7%. Nhìn chung, giá thép nội địa đang tích lũy ở vùng thấp hơn so với giữa năm. Xu hướng giá sắp tới sẽ phụ thuộc vào chi phí nguyên liệu đầu vào, đặt trong tương quan với tiến độ giải ngân đầu tư công và sức cầu xây dựng nội địa.
Nói chung, thị trường quặng sắt vẫn chịu áp lực giảm chủ đạo do cấu trúc cung vượt cầu và lượng hàng tồn kho cao. Dự báo trong ngắn hạn, chỉ số Platts (quặng 62% Fe) sẽ dao động trong biên độ 90 – 100 USD/tấn, giá hợp đồng tương lai tại sàn DCE khả năng cao sẽ tiếp tục duy trì quanh ngưỡng 690 – 740 NDT/tấn. Xu hướng giằng co dưới áp lực suy yếu có thể tiếp diễn trong phần lớn tháng 10, trước khi có cơ hội phục hồi kỹ thuật nếu xuất hiện các tín hiệu nới lỏng chính sách hoặc gói hỗ trợ vĩ mô mới từ Trung Quốc.