Gửi bình luận
Thứ Tư, 21/10/2026
Thứ Tư, 21/10/2026
Sau yêu cầu của Ngân hàng Nhà nước, hàng loạt ngân hàng thương mại đã điều chỉnh giảm lãi suất huy động, chủ yếu ở các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến 0,5 điểm phần trăm/năm, đưa lãi suất niêm yết tại nhiều ngân hàng xuống dưới 7%/năm ở kỳ hạn 12 tháng.
Hàng loạt ngân hàng điều chỉnh giảm lãi suất
Ngày 18/10/2026, Ngân hàng Nhà nước Việt Nam (NHNN) ban hành văn bản số 9608/NHNN-CSTT ngày về việc triển khai các giải pháp hoạt động của các tổ chức tín dụng, yêu cầu các tổ chức tín dụng triển khai những nhiệm vụ cấp bách nhằm bảo đảm an toàn hệ thống và góp phần ổn định thị trường tiền tệ. Trong đó, các ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên, đồng thời không chạy đua tăng lãi suất huy động, gây bất ổn thị trường.
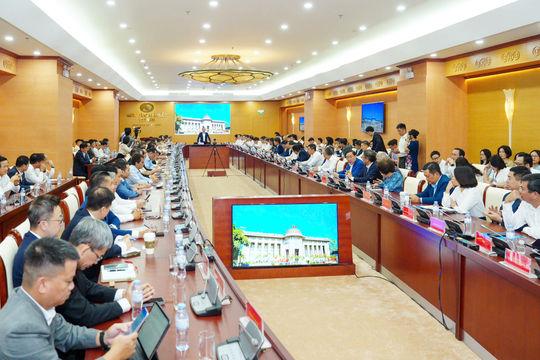
Sáng 19/10, NHNN tiếp tục làm việc với các tổ chức tín dụng để triển khai yêu cầu điều hành. Ngay sau đó, nhiều ngân hàng thương mại đã công bố điều chỉnh biểu lãi suất huy động.
Theo thông tin được công bố đến ngày 21/10, hàng loạt các ngân hàng thông báo giảm lãi suất tiền gửi niêm yết, gồm: Vietcombank, Agribank, VPBank, ACB, TPBank, SACOMBANK, SeABank, PGBank, VCBNeo, BVBank, LPBank, BAC A BANK, OCB, Nam A Bank, BaoVietBank, NCB, VietBank, KienlongBank.
Mức giảm phổ biến là 0,5 điểm phần trăm/năm, một số ngân hàng mạnh tay hơn. Đợt điều chỉnh tập trung vào các kỳ hạn từ 6 tháng trở lên, trong khi lãi suất tiền gửi dưới 6 tháng tại phần lớn ngân hàng vẫn được giữ nguyên do chịu mức trần 4,75%/năm.
Diễn biến này khiến mặt bằng lãi suất huy động niêm yết trên 7%/năm thu hẹp. Theo thống kê, sau đợt điều chỉnh, phần lớn ngân hàng niêm yết lãi suất tiền gửi kỳ hạn 12 tháng dưới 7%/năm; khoảng 15 ngân hàng có mức lãi suất dưới 6%/năm ở cùng kỳ hạn, không tính các mức ưu đãi dành cho khách hàng đặc biệt.
Một số ngân hàng đã công bố mức lãi suất cụ thể sau điều chỉnh. Tại OCB, từ ngày 20/10, lãi suất huy động niêm yết giảm 0,5 điểm phần trăm/năm đối với các kỳ hạn từ 6 tháng trở lên. Với tiền gửi trực tuyến dưới 100 triệu đồng, lãi suất kỳ hạn 6–11 tháng còn 6%/năm, kỳ hạn 12 tháng còn 6,3%/năm và kỳ hạn 36 tháng còn 6,6%/năm.
Tại BAC A BANK, lãi suất tiết kiệm kỳ hạn 6-36 tháng cũng đồng loạt giảm 0,5 điểm phần trăm từ 20/10. Theo đó, lãi suất tiết kiệm cao nhất chỉ còn được niêm yết tại 6,6%/năm với kỳ hạn 12 tháng. Lãi suất các kỳ hạn còn lại được niêm yết từ 6,45–6,55%/năm.
Thậm chí, lãi suất đặc biệt do BAC A BANK niêm yết dành cho khách hàng gửi từ 50 tỷ đồng cũng giảm mạnh từ 7,3%/năm xuống còn 6,8%/năm đối với kỳ hạn 12 tháng.
Trong khi đó, SACOMBANK sau khi giảm 0,5 điểm lãi suất kỳ hạn 6-36 tháng, lãi suất huy động cao nhất áp dụng cho khách hàng gửi dưới 50 triệu đồng là 6,7%/năm, kỳ hạn 24–36 tháng.
Với ngân hàng vốn niêm yết lãi suất thấp như KienlongBank, sau khi vừa giảm 0,5 điểm phần trăm lãi suất kỳ hạn 6–60 tháng, lãi suất tiền gửi cao nhất theo niêm yết chỉ còn 5%/năm, áp dụng cho kỳ hạn 6, 8, 12 tháng, trong khi kỳ hạn 13–60 tháng còn từ 4,65–4,85%/năm.
Tại NCB, ngân hàng này giảm tới 0,6 điểm phần trăm lãi suất các kỳ hạn từ 6–60 tháng, mức giảm nhiều hơn so với yêu cầu. Mức lãi suất huy động niêm yết cao nhất được ghi nhận còn 6,2%/năm đối với các kỳ hạn 30–60 tháng; lãi suất kỳ hạn 6–11 tháng còn 5,6%/năm.
Các mức lãi suất trên áp dụng theo điều kiện tiền gửi và biểu lãi suất được công bố của từng ngân hàng. Mức thực tế khách hàng nhận được có thể khác nhau tùy kỳ hạn, hình thức gửi, số tiền và chương trình ưu đãi.
Giảm lãi suất huy động gắn với yêu cầu hạ lãi suất cho vay
Cùng với yêu cầu giảm lãi suất tiền gửi, NHNN yêu cầu các tổ chức tín dụng triển khai giải pháp giảm lãi suất cho vay từ 1,5–2 điểm phần trăm/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Các ngân hàng đồng thời phải kiểm soát chặt chất lượng tín dụng, nợ xấu và bảo đảm an toàn hệ thống.
Tại cuộc họp ngày 19/10, các ngân hàng thương mại thống nhất triển khai đồng bộ các giải pháp giảm mặt bằng lãi suất, chia sẻ khó khăn với doanh nghiệp và người dân. Những giải pháp được đề cập gồm tiết giảm chi phí hoạt động, nâng cao hiệu quả kinh doanh, chia sẻ lợi nhuận và giảm chi phí vốn cho khách hàng.
Trên thực tế, nhiều ngân hàng cũng đã công bố chương trình giảm lãi suất cho vay. Agribank triển khai giảm lãi suất cho vay tới 2%/năm, tập trung vào các lĩnh vực ưu tiên và khách hàng sản xuất, kinh doanh.
VietinBank công bố triển khai các giải pháp tín dụng với mức giảm lãi suất cho vay tới 2%/năm, góp phần giảm chi phí vốn, hỗ trợ doanh nghiệp và người dân đẩy mạnh sản xuất kinh doanh, nâng cao năng lực cạnh tranh và tạo thêm động lực tăng trưởng kinh tế trong những tháng cuối năm 2026.
SACOMBANK dành nguồn vốn ưu đãi lên đến 40.000 tỷ đồng cho khách hàng doanh nghiệp, áp dụng mức giảm 2%/năm lãi suất cho vay, với lãi suất ưu đãi từ 8,5%/năm theo điều kiện của chương trình.
Ông Loic Faussier, Tổng Giám đốc SACOMBANK cho biết, ngân hàng tập trung nâng cao hiệu quả quản trị, tối ưu chi phí vận hành và đẩy mạnh chuyển đổi số nhằm tạo dư địa triển khai các chính sách tín dụng linh hoạt, thiết thực, hỗ trợ doanh nghiệp mở rộng sản xuất và người dân chủ động hơn trong các kế hoạch tài chính.
Việc giảm lãi suất huy động là một trong những nội dung được triển khai theo yêu cầu của Chính phủ và NHNN nhằm tạo điều kiện hạ mặt bằng lãi suất cho vay. Tuy nhiên, mức giảm và thời điểm áp dụng đối với từng khoản vay còn phụ thuộc vào chính sách của ngân hàng và điều kiện cụ thể của khách hàng.
NHNN yêu cầu các tổ chức tín dụng thực hiện nghiêm chỉ đạo, không cạnh tranh không lành mạnh thông qua lãi suất huy động và bảo đảm an toàn hoạt động. Cơ quan quản lý cũng đặt ra các biện pháp xử lý đối với tổ chức tín dụng không tuân thủ yêu cầu điều hành.
Theo nhận định của CTCK Yuanta Việt Nam, dư địa giảm lãi suất vẫn bị giới hạn bởi áp lực cân đối nguồn vốn và rủi ro tỷ giá. Tính đến cuối tháng 9/2026, tăng trưởng tín dụng đạt 11,59%, trong khi nhu cầu vốn thường gia tăng vào quý IV, buộc các ngân hàng phải duy trì nguồn huy động ổn định. Bên cạnh đó, xu hướng thắt chặt tiền tệ tại các ngân hàng trung ương lớn có thể hạn chế khả năng nới lỏng thanh khoản của NHNN.
Trong bối cảnh này, chuyên gia Yuanta Việt Nam dự báo lãi suất huy động sẽ giảm có chọn lọc theo yêu cầu của cơ quan điều hành, trong khi lãi suất cho vay có thể giảm rõ hơn ở các lĩnh vực ưu tiên và các chương trình tín dụng mới.
Trong thời gian tới, các ngân hàng dự kiến tiếp tục triển khai yêu cầu của NHNN về giảm lãi suất huy động và cho vay, đồng thời cân đối nguồn vốn, bảo đảm thanh khoản và an toàn hoạt động. Diễn biến mặt bằng lãi suất sẽ phụ thuộc vào quá trình thực hiện các chỉ đạo điều hành, nhu cầu vốn của nền kinh tế và khả năng cân đối nguồn vốn của từng tổ chức tín dụng.