






Gửi bình luận
Thứ Tư, 14/10/2026
Thứ Tư, 14/10/2026
Ngân hàng Nhà nước (NHNN) vừa chính thức chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng, lên mức 106.593 tỷ đồng, đưa ngân hàng này trở thành tổ chức tín dụng có quy mô vốn lớn nhất hệ thống. Nguồn lực tài chính mới kết hợp với các cơ chế chính sách từ Thông tư 50/2026/TT-NHNN được kỳ vọng sẽ tạo dư địa mở rộng hoạt động kinh doanh và nâng cao định giá cổ phiếu TCB.
Tăng vốn điều lệ, củng cố năng lực tài chính
Ngày 13/10/2026, NHNN chính thức chấp thuận cho Techcombank tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng theo phương án đã được ĐHĐCĐ thông qua tại Nghị quyết ngày 8/9/2026 và HĐQT TCB thông qua tại Nghị quyết số 0506/2026/NQ-HĐQT ngày 15/9/2026.
Dự kiến trong quý IV/2026, Techcombank sẽ triển khai song song 2 phương án phát hành sau khi hoàn tất các thủ tục pháp lý. Đầu tiên, ngân hàng phát hành gần 3,54 tỷ cổ phiếu để trả cổ tức cho cổ đông hiện hữu với tỷ lệ 50%, sử dụng nguồn lợi nhuận sau thuế chưa phân phối theo báo cáo tài chính kiểm toán năm 2025. Đồng thời, ngân hàng dự kiến phát hành 29,98 triệu cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP), tương ứng tỷ lệ phát hành 0,28%.
Sau đợt phát hành, vốn điều lệ của Techcombank sẽ tăng từ 70.862 tỷ đồng lên 106.593 tỷ đồng – mức cao nhất trong các ngân hàng hiện nay. Việc gia tăng vốn từ nguồn lợi nhuận tích lũy giúp ngân hàng củng cố quy mô vốn chủ sở hữu và tăng cường bộ đệm an toàn tài chính mà không làm phát sinh chi phí huy động mới. Tỷ lệ an toàn vốn (CAR) của Techcombank hiện đạt 15%, cao hơn đáng kể so với mức tối thiểu 8% theo quy định của NHNN.
Theo định hướng từ ban lãnh đạo, nguồn vốn bổ sung sẽ được ưu tiên phân bổ vào các mảng kinh doanh cốt lõi có lợi thế cạnh tranh, đáp ứng nhu cầu tín dụng dài hạn cũng như tài trợ cho các dự án chuyển đổi số và phân tích dữ liệu. Mục tiêu của ngân hàng là bảo đảm biên lợi nhuận và kiểm soát chất lượng tài sản thay vì chạy theo tăng trưởng quy mô bằng mọi giá.
Hưởng lợi từ Thông tư 50/2026/TT-NHNN
Bên cạnh yếu tố nội tại, hoạt động kinh doanh của Techcombank dự kiến nhận được sự hỗ trợ tích cực từ Thông tư 50/2026/TT-NHNN, có hiệu lực thi hành từ ngày 1/12/2026. Thông tư này định hướng hệ thống ngân hàng chuyển đổi từ phương thức quản lý thanh khoản định lượng sang quản trị rủi ro theo chuẩn mực quốc tế Basel III.
Trong trường hợp đăng ký áp dụng sớm lộ trình trước ngày 1/1/2028, trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) của Techcombank sẽ được nới rộng từ 85% lên 95%. Mặc dù phương pháp tính LDR mới có thể làm tăng tỷ lệ này trên các báo cáo tài chính, việc nâng trần lên 95% được nhận định sẽ bù đắp phần chênh lệch và tạo ra khoảng trống cho vay mới.
Hiện nay, Techcombank sở hữu lợi thế lớn trong việc tuân thủ các chỉ tiêu thanh khoản khắt khe nhờ duy trì tỷ lệ tiền gửi không kỳ hạn (CASA) ở mức cao và quy mô vốn chủ sở hữu vững mạnh. Lợi thế này giúp ngân hàng giảm áp lực huy động vốn trên thị trường, đồng thời phát huy năng lực cấp tín dụng nhờ ít phụ thuộc vào nguồn vốn liên ngân hàng và chủ động giảm tỷ trọng đầu tư trái phiếu doanh nghiệp.
Hơn nữa, nguồn lực tài chính dồi dào hỗ trợ Techcombank thực hiện các chiến lược mũi nhọn: từ ứng dụng trí tuệ nhân tạo (AI) toàn diện trong vận hành, chăm sóc khách hàng và tự động hóa đến mở rộng hệ sinh thái tài chính – phi tài chính, quản lý tài sản (thông qua công ty con TCBS), thị trường vốn và thanh toán xuyên biên giới.
Triển vọng lợi nhuận tích cực
Sự mở rộng quy mô tín dụng cùng sự tăng trưởng của mảng thu phí dịch vụ như ngân hàng đầu tư, bảo hiểm và thanh toán tiếp tục đóng vai trò là động lực chính thúc đẩy kết quả kinh doanh của Techcombank.
Theo dự báo từ Công ty Chứng khoán Rồng Việt (VDSC), lợi nhuận trước thuế hợp nhất quý III/2026 của Techcombank ước đạt 9.548 tỷ đồng, tăng 16% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế dự kiến đạt 28.088 tỷ đồng, tăng 20% so với cùng kỳ và thực hiện 75% kế hoạch cả năm. Tăng trưởng tín dụng trong quý III dự báo chững lại ở mức 0,7% so với quý trước (tương ứng tăng 16% so với đầu năm) do ngân hàng đã sử dụng phần lớn hạn mức được cấp từ cuối quý II, dẫn đến việc chủ yếu tập trung tái cơ cấu danh mục từ trái phiếu doanh nghiệp sang cho vay khách hàng.
Về các chỉ tiêu chi phí và thu nhập, biên lãi thuần (NIM) quý III của Techcombank dự báo giảm 10 điểm cơ bản xuống 3,6% do chi phí vốn tăng. Ngược lại, thu nhập ngoài lãi ước tính tăng 22% so với quý trước, dẫn dắt bởi thu nhập phí dịch vụ và hoạt động kinh doanh chứng khoán đầu tư. Chi phí dự phòng rủi ro tín dụng trong quý III được tính toán ở mức thận trọng là 1.973 tỷ đồng.
Cho cả năm 2026, VDSC duy trì dự phóng lợi nhuận trước thuế hợp nhất của Techcombank ở mức 37.644 tỷ đồng, tăng 16% so với năm 2025. Dự phóng thu nhập lãi thuần được điều chỉnh giảm 4% xuống 41.709 tỷ đồng do chi phí huy động tăng cao hơn dự kiến. Tuy nhiên, thu nhập ngoài lãi được điều chỉnh tăng 10% lên 18.791 tỷ đồng, đóng vai trò bù đắp sự sụt giảm của thu nhập lãi. Kỳ vọng NHNN cấp thêm hạn mức tín dụng trong quý IV giúp dự phóng tăng trưởng tín dụng cả năm được nâng lên 17,7%. Lợi nhuận sau thuế của cổ đông công ty mẹ ước đạt 28.508 tỷ đồng, tương ứng thu nhập trên mỗi cổ phần (EPS) đạt 4.023 đồng. Tỷ lệ bao phủ nợ xấu tiếp tục duy trì ở mức an toàn 126%.
Định giá hấp dẫn so với vị thế dẫn đầu
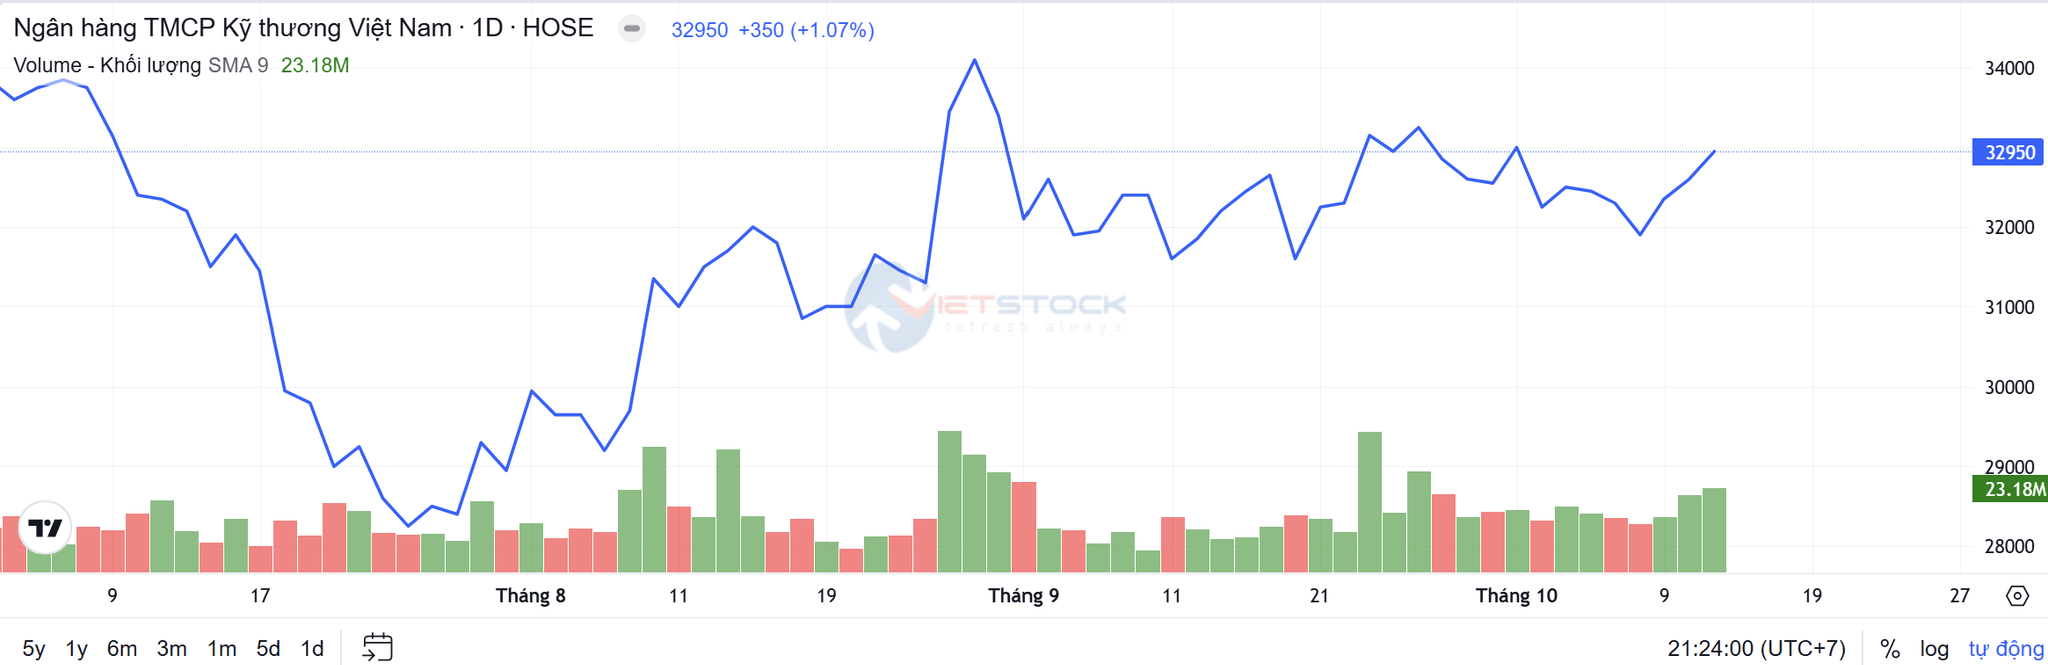
Diễn biến trên sàn HOSE cho thấy giá cổ phiếu TCB đã phục hồi 15% kể từ vùng đáy gần nhất vào cuối tháng 7, đang được giao dịch quanh 32.950 đồng/cổ phiếu (kết phiên 13/10), với thanh khoản bình quân đạt trên 16 triệu cổ phiếu mỗi ngày.
Việc dẫn đầu ngành về vốn điều lệ đi kèm kết quả kinh doanh tăng trưởng hai con số (lợi nhuận 6 tháng tăng 22,5%) và phục hồi mạnh mẽ từ mảng thu nhập phí (tăng 38% trong nửa đầu năm) giúp định giá P/B và P/E của TCB trở nên khá cạnh tranh trong nhóm ngân hàng tư nhân cao cấp.
Chứng khoán SHS mới đây cũng đã đưa ra khuyến nghị tăng tỷ trọng đối với TCB với giá mục tiêu 12 tháng là 41.300 đồng/cổ phiếu, tương ứng mức giá quy đổi 27.400 đồng/cp sau khi ngân hàng hoàn tất phương án trả cổ tức bằng cổ phiếu tỷ lệ 50%. SHS đánh giá động lực tăng trưởng lợi nhuận của ngân hàng sẽ đến từ sự phục hồi của biên lãi thuần và sự gia tăng của mảng thu phí dịch vụ.
Trong khi đó, VDSC duy trì khuyến nghị tích lũy với mức giá mục tiêu 37.400 đồng/cổ phiếu. Đánh giá của VDSC nhấn mạnh tính bền vững trong đà tăng trưởng lợi nhuận của Techcombank nhờ hệ sinh thái dịch vụ đa dạng, vị thế dẫn đầu của công ty con TCBS trên thị trường trái phiếu và tỷ lệ bao phủ nợ xấu cao. Kế hoạch tăng vốn và chia cổ tức bằng cổ phiếu của Techcombank tiếp tục được ghi nhận là thông tin hỗ trợ tâm lý giao dịch của nhà đầu tư trên thị trường.