
Gửi bình luận
Thứ Hai, 12/10/2026
Thứ Hai, 12/10/2026
Thị trường thanh toán toàn cầu vẫn còn dư địa tăng trưởng, nhưng những động lực từng giúp doanh thu tăng nhanh đang dần yếu đi. McKinsey cho rằng ngân hàng và các tổ chức thanh toán sẽ phải dựa nhiều hơn vào công nghệ, dữ liệu, dịch vụ giá trị gia tăng và AI để duy trì tăng trưởng.
Tăng trưởng chậm lại, ngành thanh toán tìm động lực mới
Theo báo cáo “The 2026 Global Payments Report: Operational excellence in an invisible world” (Tạm dịch: Báo cáo Thanh toán Toàn cầu 2026: "Vận hành xuất sắc trong một thế giới vô hình) của McKinsey, doanh thu thanh toán toàn cầu đạt khoảng 2.600 tỷ USD trong năm 2025, tương đương khoảng 41% tổng doanh thu của ngành ngân hàng. Đây vẫn là một trong những nguồn thu quan trọng của hệ thống tài chính toàn cầu.
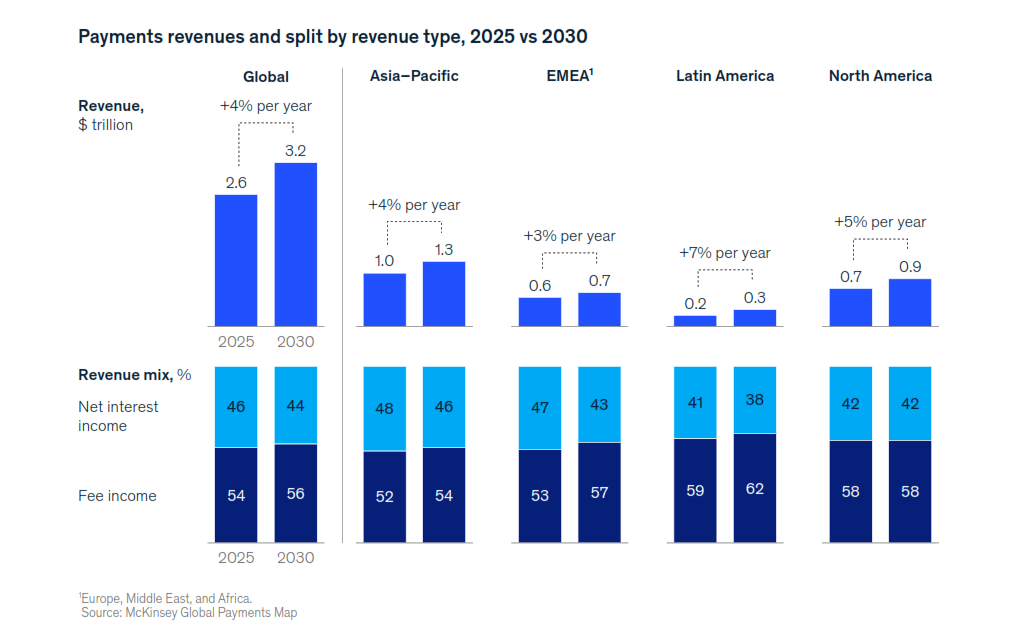
Tuy nhiên, tốc độ tăng trưởng đang chậm lại. Giai đoạn 2020-2025, doanh thu thanh toán tăng bình quân khoảng 9% mỗi năm. Riêng năm 2025, tốc độ tăng chỉ còn khoảng 3%. McKinsey dự báo giai đoạn 2025-2030, doanh thu toàn cầu sẽ tăng bình quân khoảng 4% mỗi năm, lên khoảng 3.200 tỷ USD vào năm 2030.
Động lực tăng trưởng cũng thay đổi. Quá trình chuyển từ tiền mặt sang thanh toán điện tử, tốc độ luân chuyển dòng tiền và mặt bằng lãi suất từng đóng góp đáng kể, nhưng không còn tạo lực đẩy mạnh như trước. Trong khi đó, các mạng lưới thanh toán chi phí thấp gây sức ép lên doanh thu trên mỗi giao dịch.
McKinsey dự báo tỷ trọng thu nhập phí trong doanh thu thanh toán toàn cầu sẽ tăng từ 54% năm 2025 lên 56% vào năm 2030, trong khi thu nhập lãi giảm từ 46% xuống 44%.
Với ngân hàng, khi tốc độ tăng của tiền gửi và giao dịch chậm lại, mở rộng quy mô đơn thuần sẽ khó tạo mức tăng trưởng doanh thu như trước. Các dịch vụ đi kèm thanh toán, quản lý dòng tiền, tài trợ thương mại, ngoại hối và giải pháp tài chính tích hợp sẽ ngày càng quan trọng.
Vì vậy, thanh toán đang dần chuyển từ một dịch vụ xử lý giao dịch sang nền tảng để ngân hàng cung cấp thêm các dịch vụ tài chính.
Thanh toán ngày càng “vô hình”
Một thay đổi đáng chú ý khác là thanh toán đang dần biến mất khỏi giao diện mà người dùng nhìn thấy.
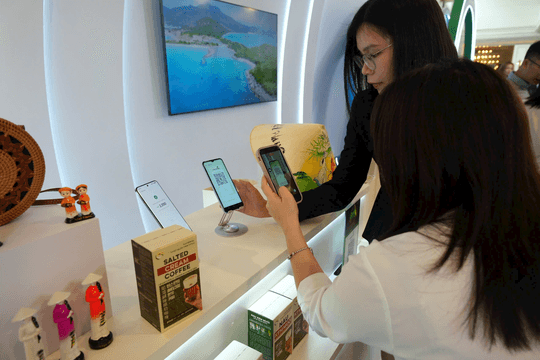
Nếu trước đây khách hàng trực tiếp quẹt thẻ, chạm điện thoại hoặc nhập thông tin thanh toán, hiện nhiều giao dịch đã được tích hợp vào ứng dụng và thực hiện tự động. Bước tiếp theo là các giao dịch do tác nhân AI thực hiện dựa trên mục tiêu và giới hạn người dùng thiết lập.
Khi đó, giá trị không còn nằm chủ yếu ở giao diện thanh toán mà chuyển sang những phần phía sau như xác thực danh tính, quản lý quyền giao dịch, lựa chọn mạng lưới, kiểm soát rủi ro và xử lý tranh chấp.
McKinsey cho rằng sự thay đổi này có thể làm dịch chuyển vị trí của ngân hàng trong chuỗi giá trị thanh toán. Nếu trước đây ngân hàng kiểm soát trực tiếp tài khoản và giao dịch, trong tương lai một phần quyết định có thể được thực hiện bởi các nền tảng phần mềm hoặc tác nhân AI.
Điều này đặc biệt với khách hàng doanh nghiệp. Một hệ thống AI có thể phân tích dòng tiền, lựa chọn phương thức thanh toán, tìm kiếm nguồn vốn hoặc tối ưu thời điểm chuyển tiền mà không cần người quản lý thực hiện từng bước.
Các giao dịch B2B có cấu trúc được xem là một trong những lĩnh vực phù hợp với mô hình này. Quản trị ngân quỹ, mua sắm, thanh toán, tối ưu vốn lưu động và ngoại hối có thể được tự động hóa ở mức cao hơn.
Đồng thời, đây cũng là dư địa để ngân hàng mở rộng sang những dịch vụ có biên lợi nhuận cao hơn. Với các doanh nghiệp cung cấp giải pháp thanh toán thông qua phần mềm, thanh toán tích hợp và dịch vụ giá trị gia tăng có thể đóng góp tới 40-60% lợi nhuận gộp.
Khi xử lý giao dịch ngày càng trở thành dịch vụ phổ biến, phần giá trị lớn hơn có thể nằm ở những dịch vụ được xây dựng trên nền tảng thanh toán.
AI vừa tạo sức ép, vừa mở ra nguồn tăng trưởng
AI đang tạo ra thay đổi đáng kể đối với mô hình doanh thu của ngành. McKinsey ước tính trong kịch bản cơ sở, AI có thể đưa khoảng 75 tỷ USD doanh thu thanh toán toàn cầu vào vùng chịu tác động vào năm 2030, tương đương khoảng 4% nguồn doanh thu từ tiền gửi không kỳ hạn và thẻ tín dụng tiêu dùng. Trong kịch bản khác, McKinsey ước tính con số này có thể lên tới 160 tỷ USD.
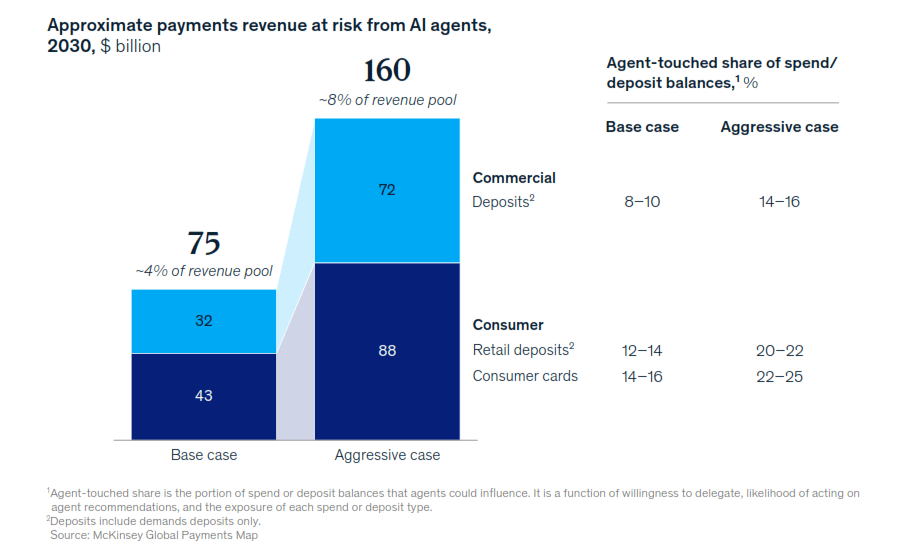
Khoảng 65 tỷ USD doanh thu có thể bị ảnh hưởng do AI giúp khách hàng tự động tìm kiếm và chuyển tiền nhàn rỗi sang những nơi có mức sinh lời cao hơn. Khi đó, ngân hàng có thể mất một phần lợi thế từ nguồn tiền gửi vốn thường được duy trì ổn định.
Ngoài ra, khoảng 10 tỷ USD doanh thu từ thẻ cũng có nguy cơ chịu tác động. Thay vì để người dùng tự lựa chọn cách thanh toán, AI có thể tự so sánh chi phí, ưu đãi và phần thưởng để chọn phương thức có lợi nhất cho mỗi giao dịch.
Tuy nhiên, AI cũng mở ra cơ hội giảm chi phí và nâng cao hiệu quả hoạt động cho ngành thanh toán. Theo McKinsey, AI tạo sinh và AI tác nhân có thể giúp ngành này tạo ra tới 110 tỷ USD/năm, nhờ tự động hóa nhiều công việc trong chăm sóc khách hàng, công nghệ, phát triển sản phẩm và các bộ phận hỗ trợ.
Khoảng 1/2 chi phí của các tổ chức cung cấp dịch vụ thanh toán hoặc ngân hàng giao dịch nằm ở công nghệ và vận hành. Đây cũng là 2 lĩnh vực AI có thể tạo ra thay đổi lớn nhất.
Với ngân hàng, AI không chỉ là câu chuyện cắt giảm chi phí mà còn liên quan đến việc xây dựng các dịch vụ mới. Quản trị ngân quỹ, tối ưu dòng tiền, vốn lưu động và thanh khoản của doanh nghiệp có thể được tự động hóa mạnh hơn. Khi đó, ngân hàng có nguy cơ chỉ còn cung cấp hạ tầng phía sau nếu không trực tiếp tham gia vào quá trình ra quyết định.
Ngân hàng vẫn có lợi thế về giấy phép hoạt động, bảng cân đối, quản trị rủi ro và khả năng cung cấp tín dụng. Nhưng để giữ vị trí trong chuỗi giá trị, các ngân hàng sẽ phải phát triển khả năng cung cấp dữ liệu qua API, xác thực tác nhân AI, quản lý quyền giao dịch và tối ưu thanh khoản.
Kiểm soát rủi ro cũng trở thành vấn đề quan trọng. Khi quyết định thanh toán được chuyển dần từ con người sang máy, ngân hàng phải xác định ai có quyền thực hiện giao dịch, AI được phép làm gì, giới hạn đến đâu và xử lý thế nào khi giao dịch có dấu hiệu bất thường.
Chi tiêu cho công nghệ thanh toán được McKinsey dự báo tăng khoảng 9%/năm đến năm 2030, cao hơn đáng kể tốc độ tăng doanh thu khoảng 4%.
Vì vậy, giai đoạn mới của ngành thanh toán không còn đơn thuần là mở rộng số lượng giao dịch. Doanh thu sẽ tăng nhưng chậm hơn, chi phí công nghệ tăng nhanh hơn, trong khi phần giá trị ngày càng dịch chuyển về phía những doanh nghiệp kiểm soát được dữ liệu, phần mềm và hạ tầng phía sau giao dịch.
Với ngân hàng, thay đổi lớn nhất có thể không phải là sở hữu thêm 1 điểm thanh toán, mà là sở hữu năng lực đứng phía sau quyết định thanh toán.