
Gửi bình luận
Thứ Ba, 15/9/2026
Thứ Ba, 15/9/2026
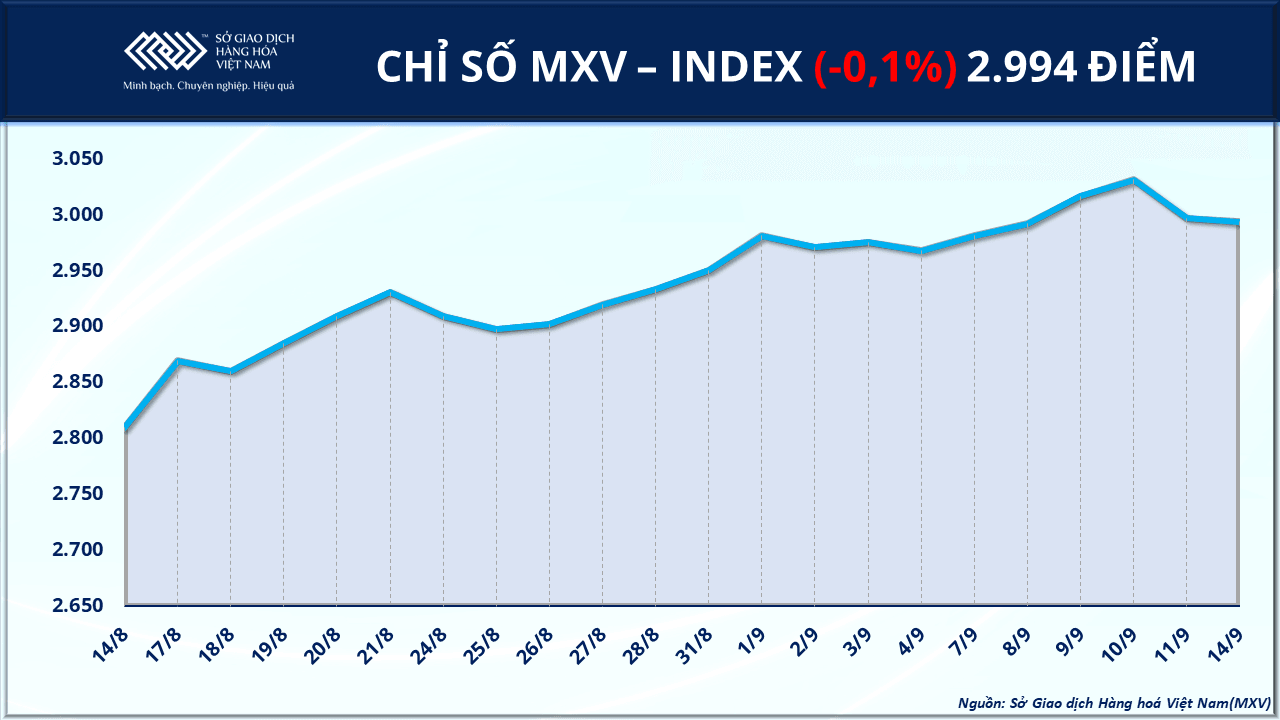
Thị trường hàng hóa nguyên liệu thế giới suy yếu trong phiên giao dịch hôm qua (14/9) khi giá 10 mặt hàng kim loại đồng loạt giảm, kéo MXV-Index rơi nhẹ xuống 2.994 điểm. Trong khi nhóm kim loại chịu sức ép, thị trường nguyên liệu công nghiệp lại ghi nhận tín hiệu tích cực khi giá Arabica và Robusta cùng phục hồi sau chuỗi 3 tuần giảm liên tiếp.
Giá bạc rơi xuống mức thấp nhất trong hơn 1 tháng
Dữ liệu của của Sở Giao dịch Hàng hóa Việt Nam (MXV) cho thấy, khép lại phiên giao dịch hôm qua, sắc đỏ bao trùm thị trường kim loại. Trong đó, nhóm kim loại quý điều chỉnh giảm trước thềm cuộc họp chính sách của Ngân hàng Dự trữ Liên bang Mỹ (FED).
Theo CME FedWatch Tool, thị trường đang định giá 85-91% khả năng FED tăng lãi suất thêm 25 điểm cơ bản tại cuộc họp lần này. Kỳ vọng này gia tăng trong bối cảnh giá dầu tăng mạnh, có thời điểm vượt 100 USD/thùng, làm dấy lên lo ngại lạm phát quay trở lại. Sự cố gián đoạn đường ống dẫn dầu tại Saudi Arabia đã đẩy giá dầu thô lên gần đỉnh 4 tháng, trong khi CPI tháng 8 của Mỹ tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm ngoái, đều cao hơn dự báo.
Trên thị trường tài chính, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tiếp tục là tâm điểm đáng chú ý. Trong phiên hôm qua, lợi suất có thời điểm chạm 5,01% trước khi hạ nhiệt và đóng cửa ở mức 4,96%. Cùng với đà tăng của lợi suất, chỉ số đồng USD (DXY) cũng nối dài chuỗi tăng lên phiên thứ 4 liên tiếp, ở mức 99,39 điểm.
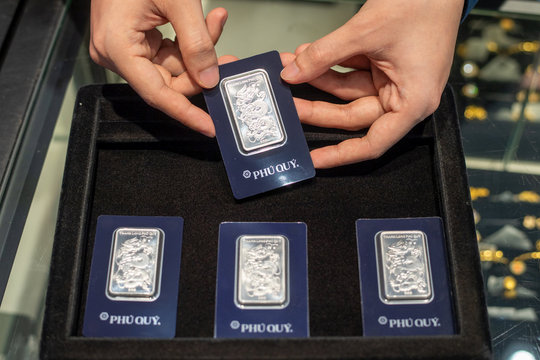
Sức ép từ đồng USD mạnh lên và chi phí cơ hội gia tăng khi lợi suất duy trì ở mức cao đã khiến thị trường kim loại quý giảm đáng kể trong phiên hôm qua. Trên thị trường kỳ hạn, giá vàng giảm 1,1%, xuống 4.297 USD/ounce. Cùng chiều, giá bạc giảm 1,7%, xuống 63,5 USD/ounce - mức thấp nhất kể từ tuần đầu tháng 8.
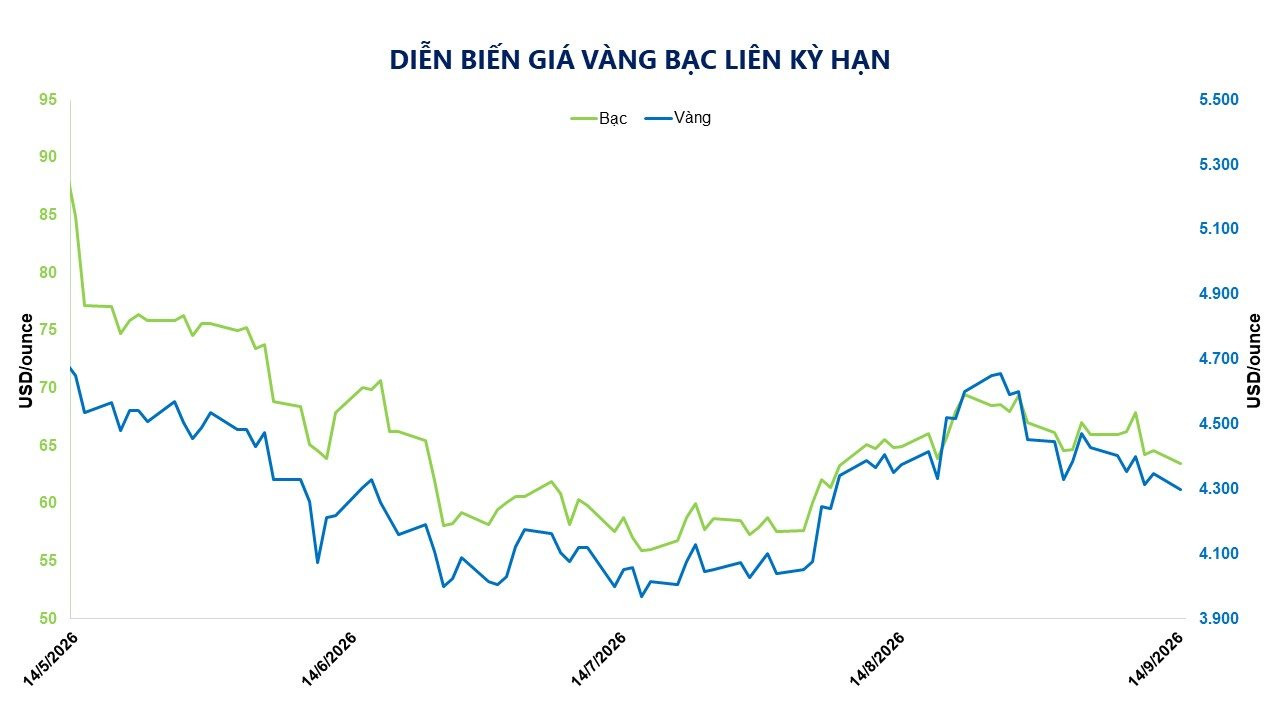
Tuy nhiên, xét trong dài hạn, theo MXV, mối quan hệ lý thuyết giữa lãi suất và kim loại quý đang có những sai lệch đáng kể. Về mặt nguyên lý, lãi suất thực tăng sẽ làm gia tăng chi phí cơ hội của việc nắm giữ các tài sản không sinh lợi suất như vàng. Song, kể từ năm 2022 đến nay, mối tương quan nghịch này đã suy yếu rõ rệt khi kim loại quý liên tục thiết lập các đỉnh giá mới, ngay cả trong những giai đoạn lợi suất thực của trái phiếu Kho bạc Mỹ chống lạm phát (TIPS) kỳ hạn 10 năm duy trì ở mức dương.
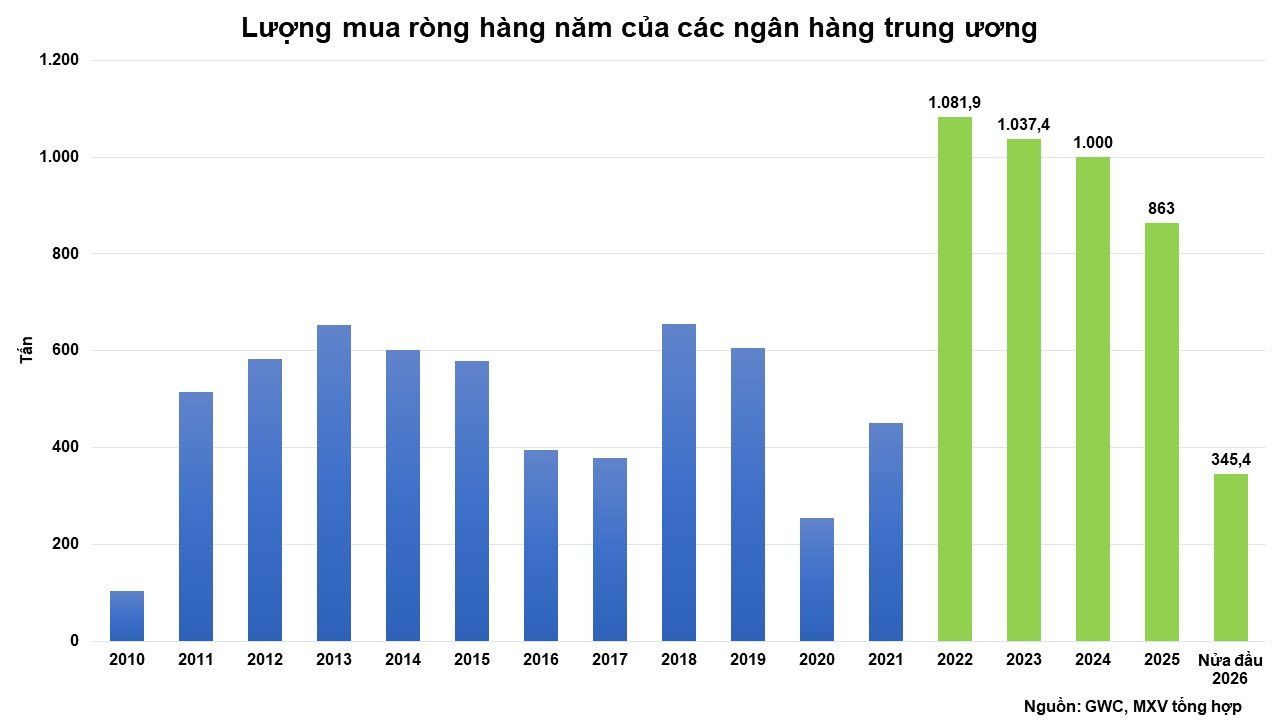
Nguyên nhân nằm ở sự thay đổi trong cấu trúc dòng tiền trên thị trường vàng. Trước đây, giá vàng chủ yếu chịu ảnh hưởng từ các tổ chức tài chính phương Tây thông qua dòng vốn vào và ra khỏi các quỹ hoán đổi danh mục ETF nhạy cảm với lãi suất. Hiện nay, động lực chủ đạo đã chuyển sang làn sóng mua ròng kỷ lục của các ngân hàng trung ương trên toàn cầu, với lượng mua duy trì trên 1.000 tấn mỗi năm trong giai đoạn 2022-2024 và đạt 863 tấn trong năm 2025. Hoạt động này nhằm phòng ngừa rủi ro từ các biện pháp trừng phạt tài chính và đa dạng hóa tài sản dự trữ quốc gia. Đây là dòng vốn mang tính cơ cấu và có chiến lược dài hạn, do đó ít chịu tác động từ các đợt điều chỉnh chính sách tiền tệ ngắn hạn, chẳng hạn mức tăng lãi suất 25 điểm cơ bản của FED.
Bên cạnh lực đỡ từ hoạt động tích lũy bền bỉ của các tổ chức và nhà đầu tư cá nhân, giá bạc còn được hỗ trợ bởi nhu cầu công nghiệp vững chắc trong quá trình chuyển dịch năng lượng và điện khí hóa toàn cầu.
Trong đó, lĩnh vực quang điện mặt trời tiếp tục là động lực tiêu thụ lớn nhất, chiếm gần 20% tổng nhu cầu bạc trong năm 2023 và dự kiến đạt 200-250 triệu ounce mỗi năm vào năm 2030, nhờ đặc tính dẫn điện khó thay thế của bạc trong các tế bào quang điện. Cùng với đó, tốc độ phổ cập xe điện và sự phát triển của các công nghệ pin thế hệ mới đang thúc đẩy nhu cầu bạc công nghiệp. Xe điện tiêu thụ lượng bạc gấp đôi xe chạy động cơ đốt trong, ở mức 25-50 gram/xe. Tổng nhu cầu công nghiệp được dự báo tăng 50-80% vào năm 2030, trong đó riêng lĩnh vực điện mặt trời và xe điện có thể chiếm 400-500 triệu ounce mỗi năm.
Tình trạng cầu vượt cung mang tính cơ cấu đã khiến thị trường bạc đối mặt với năm thâm hụt thứ 6 liên tiếp. Theo đó, nguồn cung bạc vật chất được dự báo tiếp tục chịu sức ép trong nhiều năm tới.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư, Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT) - Thành viên Kinh doanh số 012 của MXV, áp lực điều chỉnh đối với bạc trong ngắn hạn vẫn tương đối rõ khi giá chịu tác động đồng thời từ đồng USD, lợi suất trái phiếu và kỳ vọng chính sách tiền tệ.
Tuy nhiên, diễn biến sau cuộc họp FED sẽ phụ thuộc nhiều vào thông điệp về định hướng lãi suất. Nếu FED phát tín hiệu duy trì mặt bằng lãi suất cao trong thời gian dài hơn để kiểm soát lạm phát, bạc có thể tiếp tục chịu sức ép. Ngược lại, nếu kỳ vọng tăng lãi suất đã được phản ánh phần lớn vào giá và FED không đưa ra tín hiệu thắt chặt mạnh hơn, bạc có thể hồi phục sau nhịp điều chỉnh hiện tại.
Cà phê có phiên phục hồi kỹ thuật
Trên thị trường nguyên liệu công nghiệp, sau chuỗi 3 tuần giảm liên tiếp, giá cà phê đã phục hồi kỹ thuật trong phiên hôm qua. Arabica kỳ hạn tháng 12 tăng 1,68%, lên 6.404 USD/tấn, trong khi Robusta kỳ hạn tháng 11 tăng 0,28%, lên 3.535 USD/tấn.
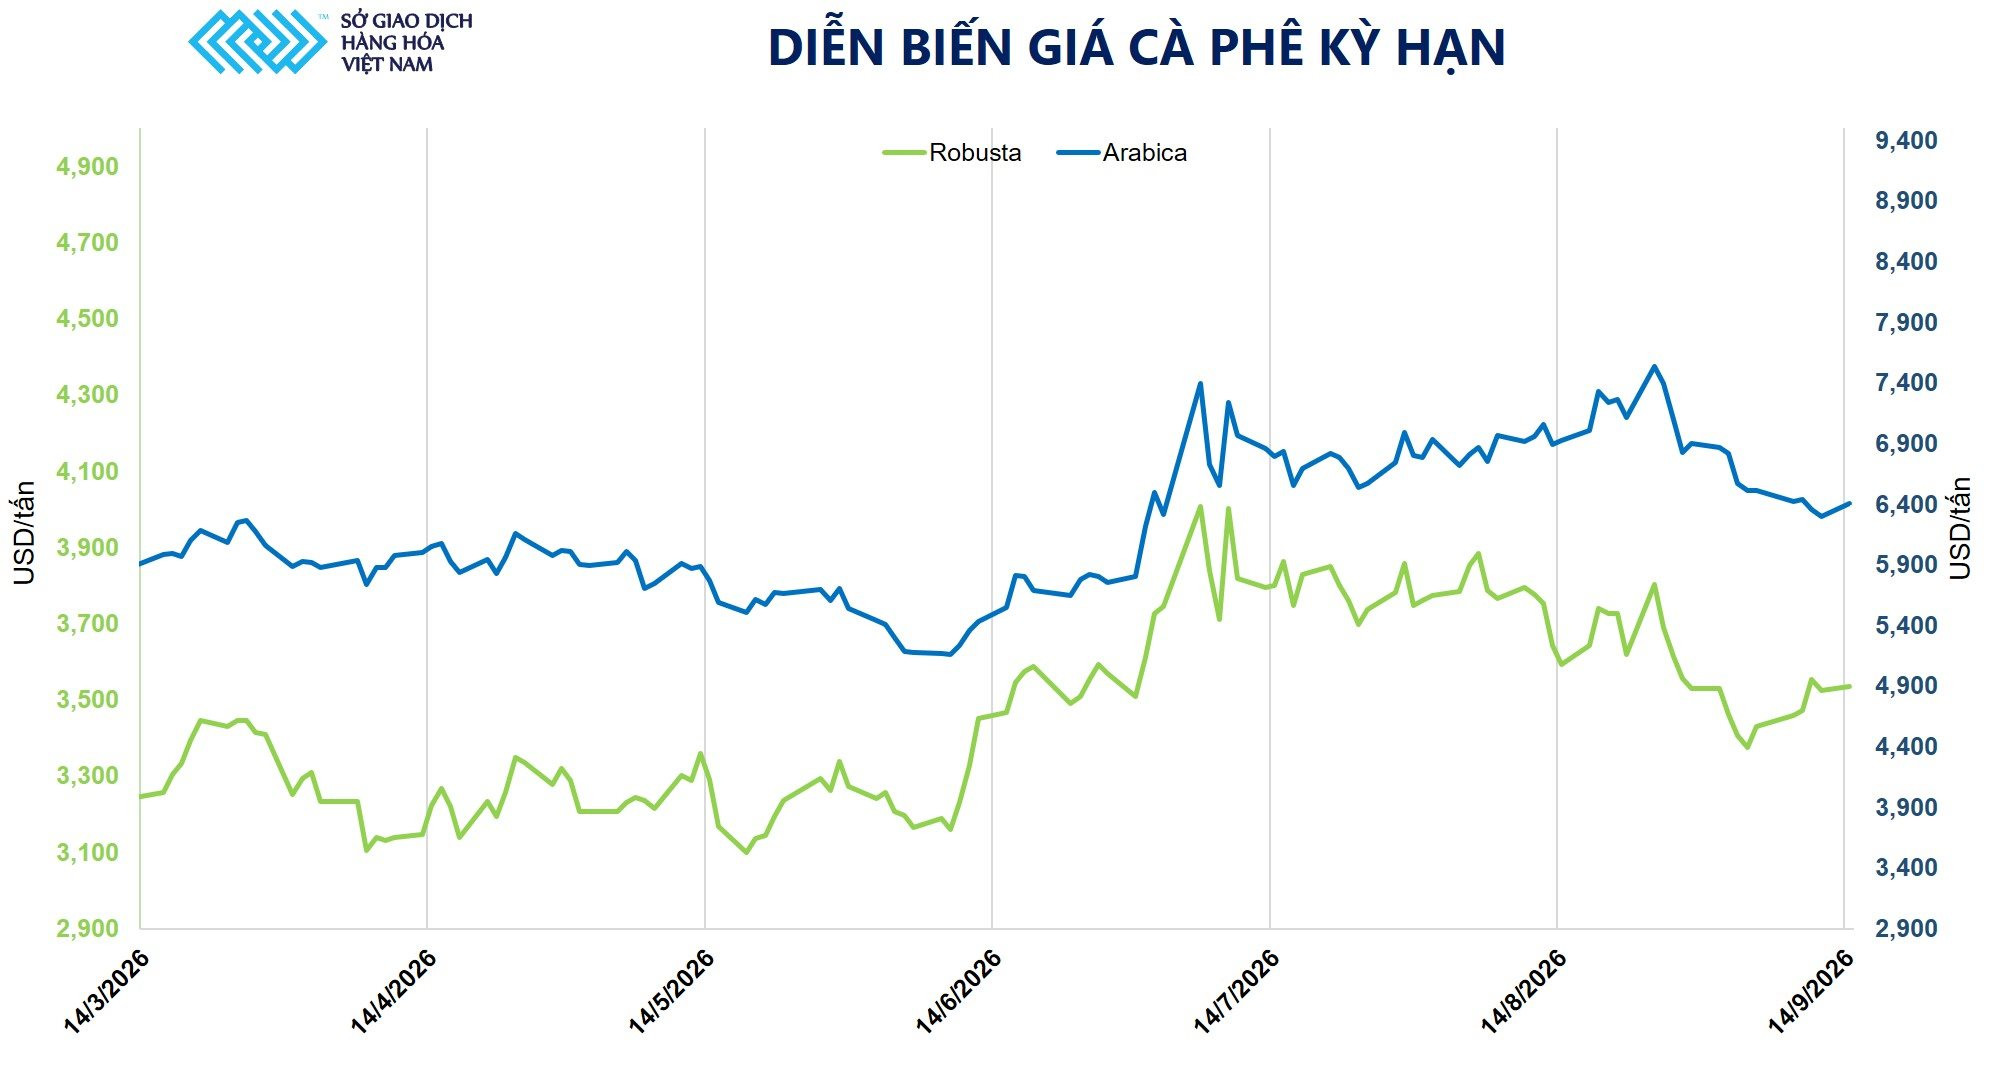
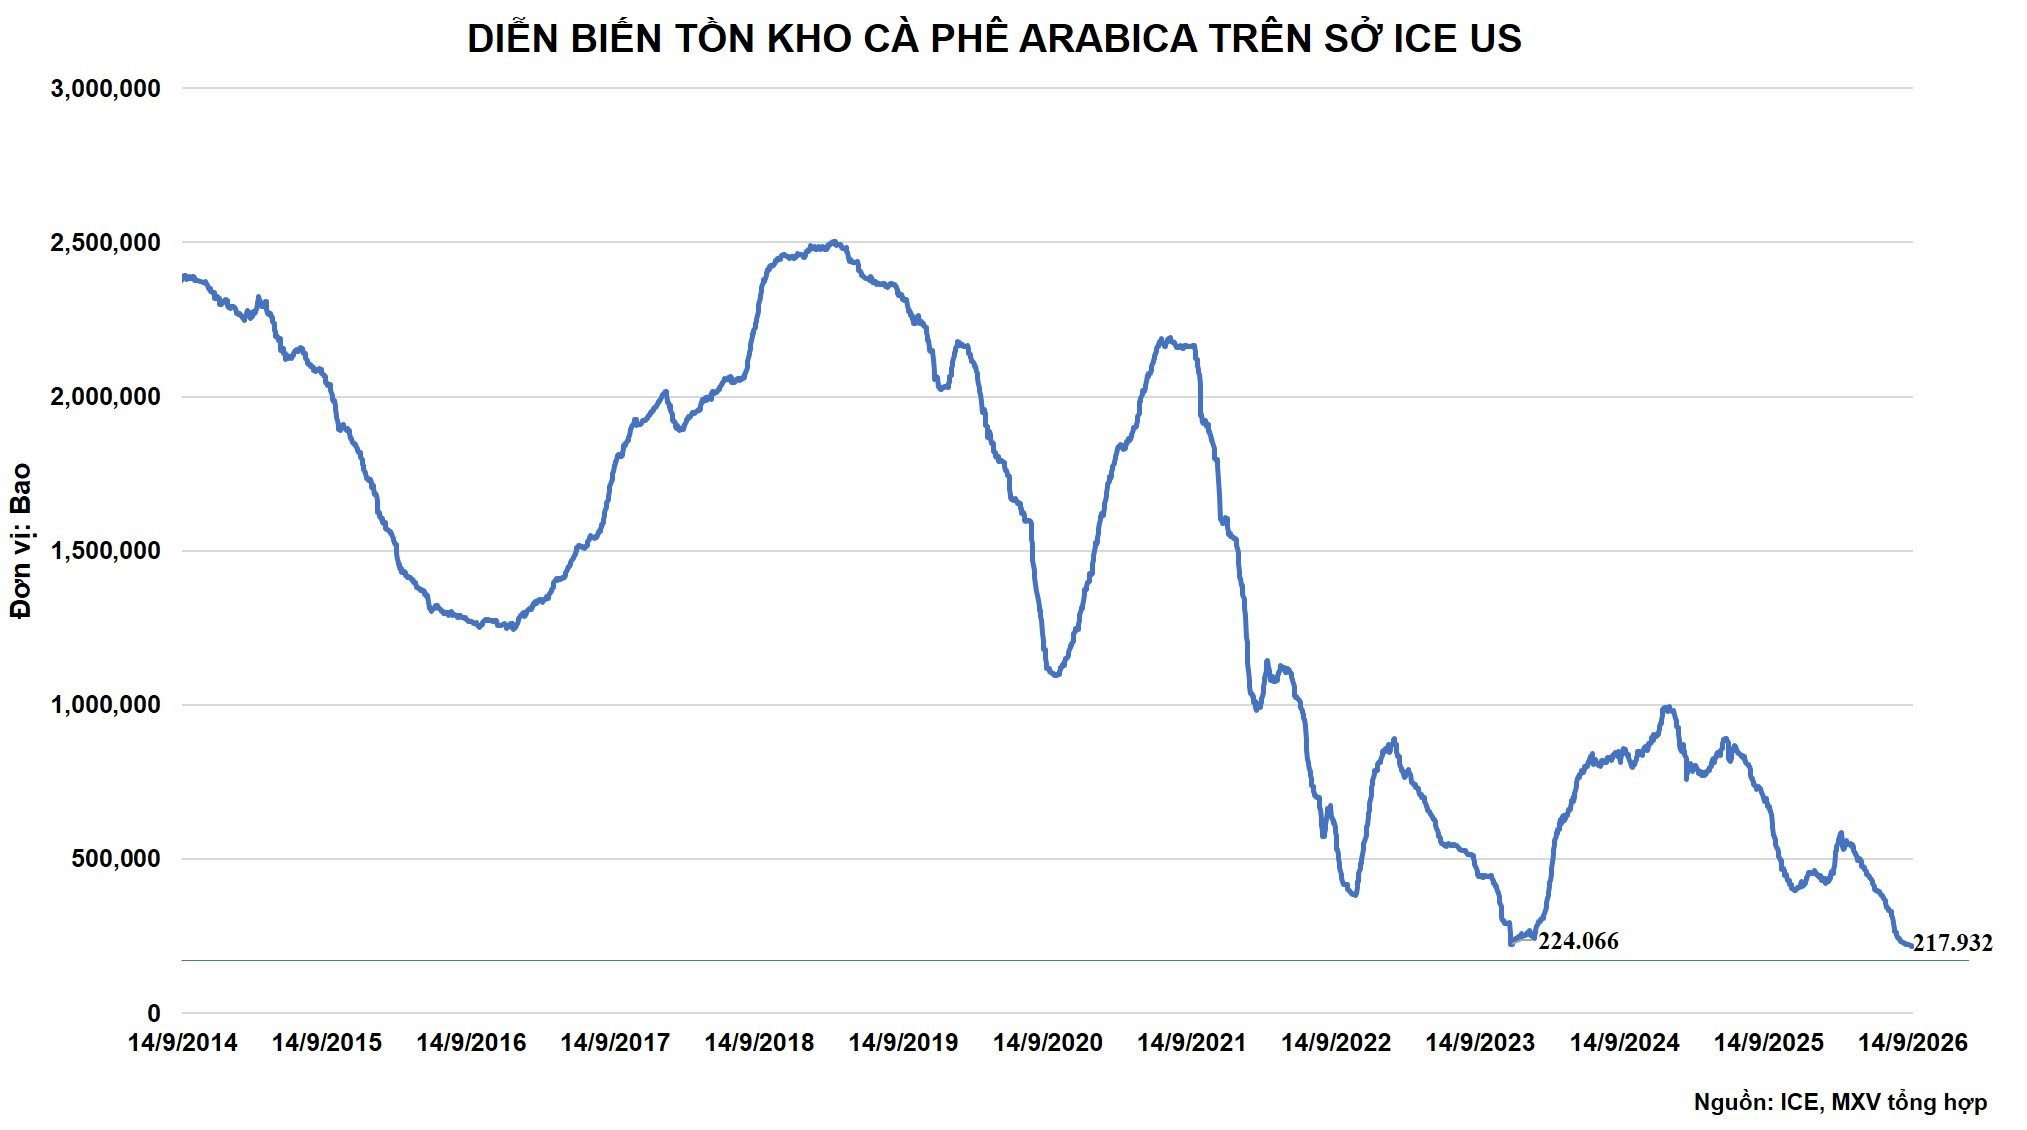
Đà tăng được hỗ trợ từ hoạt động mua bù thiếu và chốt lời của các quỹ đầu tư sau khi thị trường rơi vào vùng quá bán sâu. Bên cạnh yếu tố kỹ thuật, giá cà phê còn nhận được lực đỡ từ các yếu tố cơ bản dài hạn, trong đó đáng chú ý là lượng tồn kho Arabica ở mức thấp và những tác động bất lợi của El Niño đối với sản lượng cũng như chất lượng cà phê tại Brazil và Việt Nam.
Theo báo cáo cam kết của các nhà giao dịch (COT) mới nhất, nhóm quỹ đầu cơ đã giảm vị thế ròng trong ba tuần liên tiếp, đưa thị trường vào vùng quá bán. Tín hiệu này thúc đẩy các quỹ mua bù thiếu để đóng bớt vị thế bán, qua đó hỗ trợ giá phục hồi.
Bên cạnh các yếu tố kỹ thuật, giới quan sát tiếp tục theo dõi sát những tác động bất lợi của thời tiết đối với mùa vụ cà phê Brazil. Theo chuyên trang theo dõi thị trường cà phê Brazil (Agnocafé) thu thập trong những tháng gần đây, thời tiết bất lợi đang gây tổn thất ngày càng lớn trong giai đoạn cuối vụ. Mưa kéo dài tại São Paulo và phần lớn các vùng sản xuất của Minas Gerais, đặc biệt khi lượng mưa trong tháng 9 đã vượt 100 mm, nối tiếp các đợt mưa kéo dài từ tháng 6 đến tháng 8. Diễn biến này không còn đơn thuần làm chậm tiến độ thu hoạch mà đang chuyển thành những tổn thất thực tế đối với sản lượng.
Đáng chú ý, nguy cơ thiếu hụt sản lượng càng trở nên nghiêm trọng khi lượng tồn kho dự trữ của thị trường toàn cầu tiếp tục suy giảm. Theo dữ liệu mới nhất, tồn kho Arabica đạt chuẩn trên Sở ICE US giảm hơn 500 bao trong phiên hôm qua, xuống còn hơn 217.930 bao, mức thấp nhất trong 27 năm.
Tại thị trường nội địa, khảo sát thực tế cho thấy tình trạng phân bổ nguồn nước có sự chênh lệch đáng chú ý mưa lớn gây ngập úng cục bộ tại các vùng trũng thấp, trong khi một số hồ chứa thủy lợi vẫn đối mặt với tình trạng cạn nước. Chu kỳ ngập úng xen kẽ khô hạn bất thường làm gia tăng nguy cơ rụng quả cận chín và bùng phát nấm bệnh trên diện rộng. Tình trạng này gây ảnh hưởng tiêu cực đến chất lượng nhân và có thể làm hao hụt đáng kể sản lượng niên vụ 2026-2027.