



Gửi bình luận
Thứ Hai, 12/10/2026
Thứ Hai, 12/10/2026
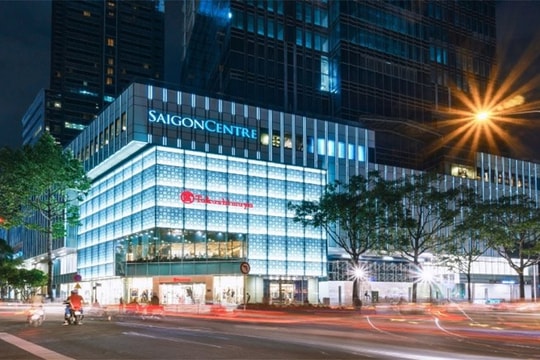
Bất động sản bán lẻ TP. Hồ Chí Minh chuyển sang mô hình đa cực sau sáp nhập, với sức mua bền bỉ, giá thuê ổn định và dư địa phát triển tại các khu vực mới.
Bức tranh thị trường bán lẻ sau sáp nhập
Sau sáp nhập, thị trường bán lẻ TP. Hồ Chí Minh bước vào giai đoạn mở rộng, chuyển từ mô hình tập trung tại khu vực lõi sang cấu trúc đa cực với quy mô lớn hơn và động lực tăng trưởng đa dạng hơn.
Khu vực trung tâm tiếp tục giữ vai trò dẫn dắt ở phân khúc bán lẻ hiện đại và cao cấp, trong khi Bình Dương và Bà Rịa - Vũng Tàu (cũ) dần hình thành các cực bán lẻ mới, được thúc đẩy bởi đô thị hóa, gia tăng dân số, hoạt động công nghiệp và du lịch.
Sự thay đổi này không chỉ mở rộng nguồn cầu mà còn tạo điều kiện phát triển nhiều mô hình kinh doanh, từ trung tâm thương mại, tổ hợp thương mại đến các điểm bán lẻ phục vụ nhu cầu tiêu dùng địa phương. Về dài hạn, cấu trúc đa trung tâm được kỳ vọng sẽ góp phần định hình lại bản đồ bán lẻ TP. Hồ Chí Minh.
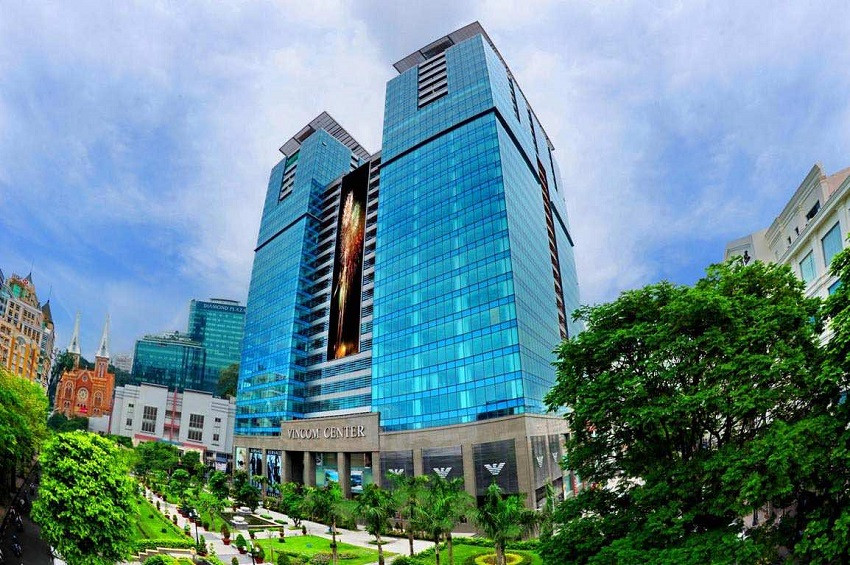
Trong quý III/2026, thị trường không ghi nhận trung tâm thương mại mới đi vào hoạt động. Do đó, diễn biến chủ yếu đến từ hoạt động cho thuê, thay đổi và bổ sung khách thuê tại các dự án hiện hữu. Một số thương hiệu mới gia nhập, thay thế những đơn vị rời đi, nổi bật tại Vincom Center Đồng Khởi.
Thời trang, dịch vụ ăn uống (F&B), mỹ phẩm và thể thao – phong cách sống tiếp tục là những nhóm ngành chủ lực. Các thương hiệu có xu hướng ưu tiên mặt bằng ở vị trí thuận lợi, có khả năng thu hút khách hàng và nâng cao mức độ nhận diện thương hiệu.
Nguồn cung hiện tại và các dự án tương lai
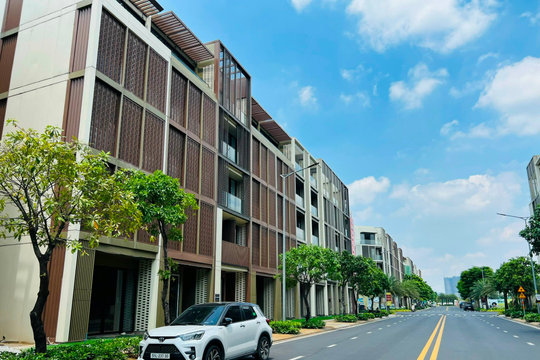
Nguồn cung mặt bằng bán lẻ tại TP. Hồ Chí Minh hiện được phân bổ theo ba loại hình chính, gồm khối đế bán lẻ, trung tâm thương mại và trung tâm mua sắm.
| Loại hình | Nguồn cung |
| Khối đế bán lẻ | 98.215 m² |
| Trung tâm thương mại | 1.470.632 m² |
| Trung tâm mua sắm | 9.000 m² |
Trong nhóm dự án tương lai, Dragon Mall thuộc tổ hợp Dragon Riverside City, tại phường Chợ Quán, có tổng diện tích sàn cho thuê 60.000 m² và theo kế hoạch của doanh nghiệp dự án tiếp tục đẩy mạnh hoàn thiện thủ tục và triển khai thi công trong năm 2026. Bên cạnh đó, Metro IX tại phường Thủ Đức có tổng diện tích sàn cho thuê 1.500 m².
Các dự án này bổ sung nguồn cung tiềm năng cho thị trường, trong bối cảnh nhu cầu mặt bằng tiếp tục phân hóa theo vị trí, quy mô và khả năng khai thác thương mại.
Trong quý III/2026, dù không có trung tâm thương mại mới đi vào hoạt động, thị trường vẫn ghi nhận những thay đổi đáng chú ý về cơ cấu khách thuê. Các trung tâm thương mại có vị trí trung tâm và khả năng thu hút lượng khách lớn tiếp tục là lựa chọn ưu tiên của các thương hiệu khi mở rộng hoặc thiết lập cửa hàng mới.
Một trong những diễn biến đáng chú ý trong quý là sự thay đổi khách thuê tại Vincom Center Đồng Khởi. Tại Vincom Center Đồng Khởi, OH!SOME đã rút khỏi trung tâm, trong khi Wilson đưa vào hoạt động cửa hàng chủ lực mới từ tháng 7/2026. Sự thay đổi này phản ánh quá trình điều chỉnh cơ cấu thương hiệu và mặt bằng kinh doanh tại các trung tâm thương mại hiện hữu.
Trong bối cảnh nguồn cung mới chưa tạo ra nhiều biến động, hoạt động luân chuyển khách thuê được kỳ vọng tiếp tục đóng vai trò quan trọng đối với thị trường. Việc bổ sung thương hiệu mới và làm mới không gian kinh doanh cũng góp phần giúp các trung tâm thương mại duy trì sức cạnh tranh, đáp ứng sự thay đổi trong nhu cầu tiêu dùng.
Giá thuê ổn định, chất lượng mặt bằng tạo khác biệt
Trong quý III/2026, giá thuê mặt bằng bán lẻ tại TP. Hồ Chí Minh duy trì tương đối ổn định. Khu vực trung tâm ghi nhận mức giá khoảng 75–300 USD/m²/tháng, trong khi khu vực ngoài trung tâm dao động từ 15–93 USD/m²/tháng.
Chênh lệch giá thuê giữa hai khu vực tiếp tục phản ánh lợi thế về vị trí, khả năng tiếp cận khách hàng và mức độ nhận diện thương hiệu. Những mặt bằng tại vị trí đắc địa duy trì mức giá cao, trong khi các dự án ngoài trung tâm có lợi thế cạnh tranh về chi phí nhằm thu hút khách thuê.
Tuy nhiên, thị trường ngày càng phân hóa theo chất lượng mặt bằng và hiệu quả khai thác. Các trung tâm thương mại có vị trí thuận lợi, lưu lượng khách ổn định và chất lượng vận hành tốt có khả năng duy trì mức giá thuê cao hơn. Ngược lại, những dự án kém thuận lợi hơn phải đối mặt với áp lực lớn hơn trong việc duy trì hiệu quả kinh doanh của khách thuê.
Điều này cho thấy, bên cạnh chi phí thuê, khả năng tạo doanh thu và giá trị thương mại thực tế đang trở thành yếu tố quan trọng trong quyết định lựa chọn mặt bằng của các thương hiệu.
Không chỉ tại TP. Hồ Chí Minh, thị trường bán lẻ ở các đô thị lớn khác cũng ghi nhận sự bổ sung nguồn cung. Tại Hà Nội và Đà Nẵng, các dự án được đề cập gồm Vincom Plaza Đan Phượng, Hanoi Centre và AEON Mall Đà Nẵng.
Trong 1–2 năm tới, thị trường dự kiến đón thêm Westlake Square Hanoi (Hanoi Takashimaya), Thiso Mall Tây Hồ, AEON Mall Hòa Xuân cùng các khối đế bán lẻ tại những dự án căn hộ cao cấp ven sông.
Nguồn cung mới sẽ mở rộng lựa chọn mặt bằng cho các thương hiệu, đồng thời gia tăng cạnh tranh giữa các trung tâm thương mại, tổ hợp thương mại và điểm đến bán lẻ. Trong bối cảnh đó, lợi thế không chỉ nằm ở quy mô dự án mà còn phụ thuộc vào khả năng thu hút khách hàng, cơ cấu ngành hàng và hiệu quả vận hành.
Về dài hạn, sức mua và doanh số bán lẻ được kỳ vọng tiếp tục hỗ trợ khả năng thích ứng của thị trường bất động sản bán lẻ. Với TP. Hồ Chí Minh, quá trình mở rộng không gian đô thị sau sáp nhập tạo thêm dư địa phát triển, nhưng hiệu quả khai thác sẽ phụ thuộc vào khả năng đáp ứng nhu cầu tiêu dùng tại từng khu vực và sự phù hợp giữa mô hình bán lẻ với đặc điểm thị trường địa phương.