Gửi bình luận
Thứ Tư, 28/10/2026
Thứ Tư, 28/10/2026
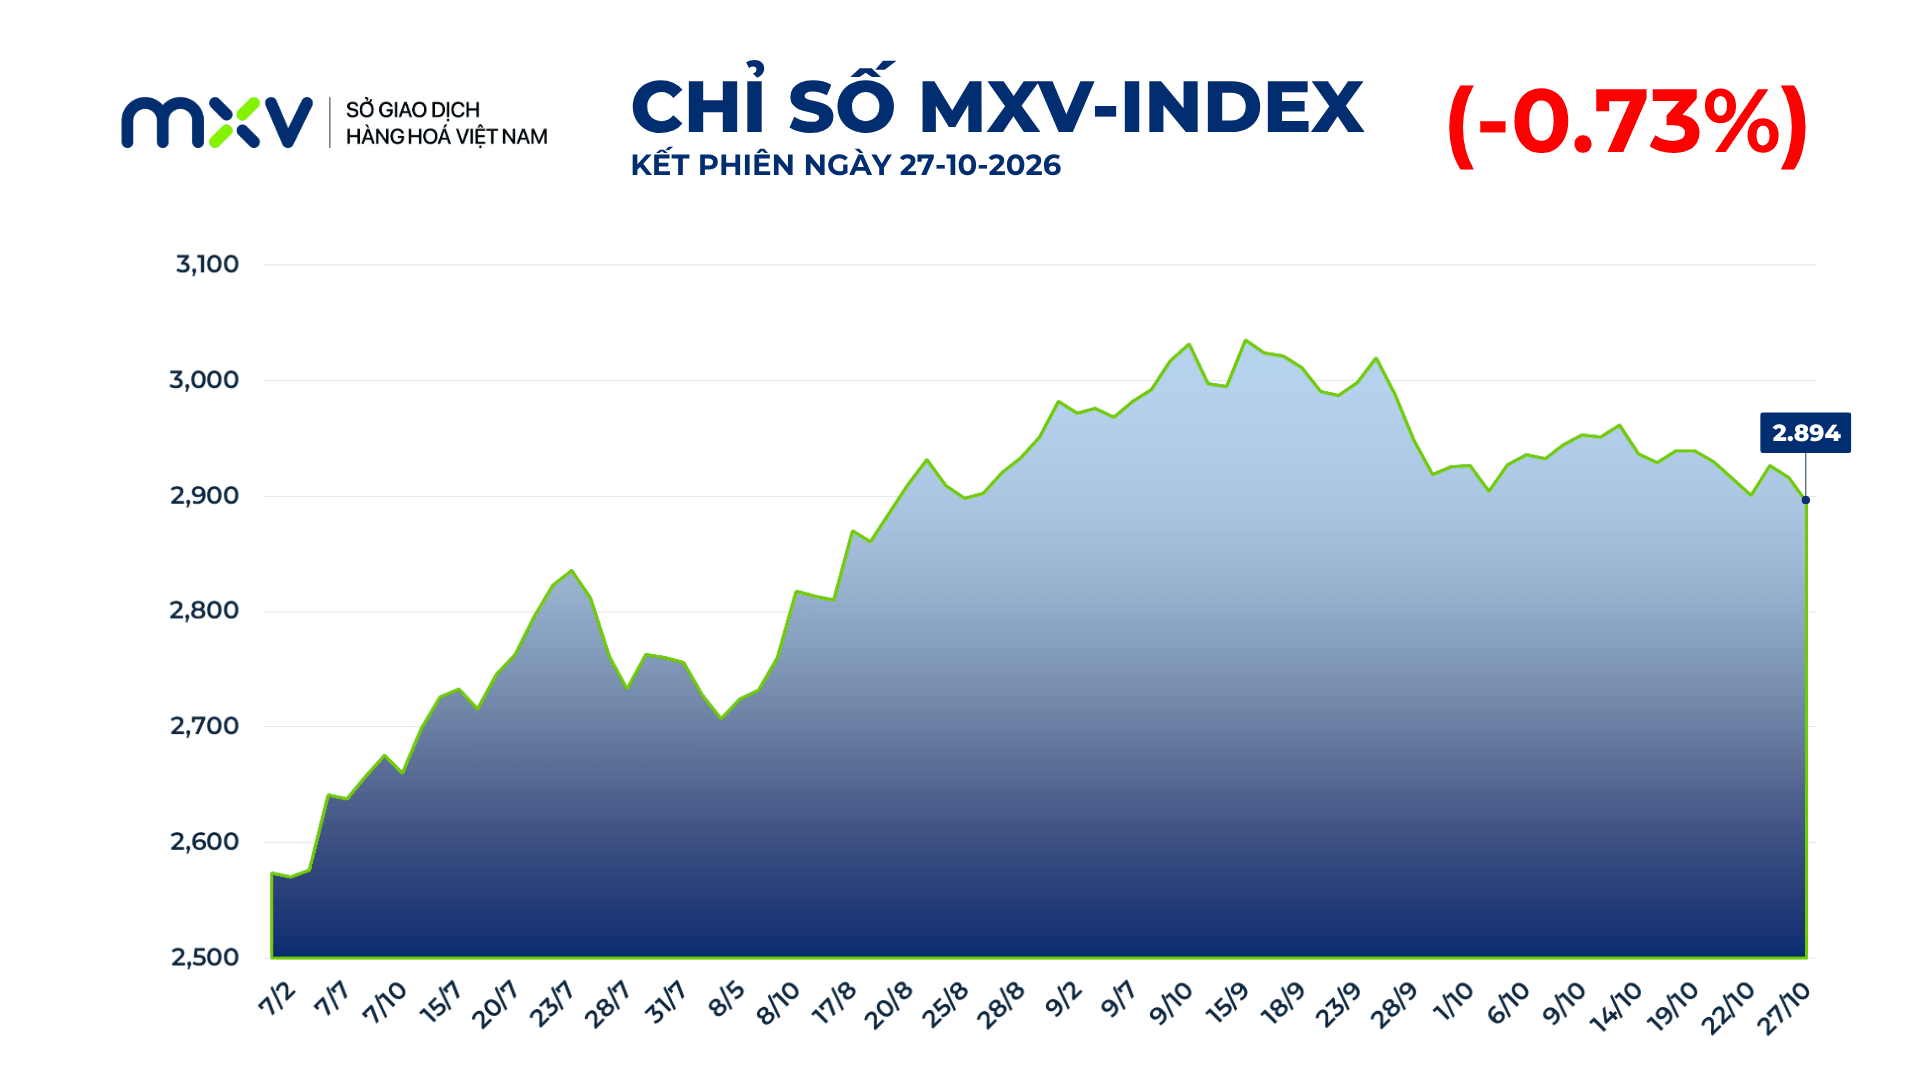
Chỉ số MXV-Index đánh mất 21 điểm trong phiên ngày 27/10, xuống 2.894 điểm khi đóng cửa. Áp lực bán mạnh tại nhóm nông sản và quặng sắt góp phần kéo toàn thị trường đi xuống.
Theo ghi nhận của Sở Giao dịch hàng hóa Việt Nam (MXV), nhóm nông sản tiếp tục gây chú ý cho giới đầu tư trong nước và quốc tế trong phiên giao dịch hôm qua (27/10) khi 6/7 mặt hàng khép phiên trong sắc đỏ. Trong đó, giá ngô kỳ hạn tháng 12 trên sàn CBOT giảm 1,4% xuống 176,7 USD/tấn, ghi nhận mức thấp nhất kể từ giữa tháng 8.
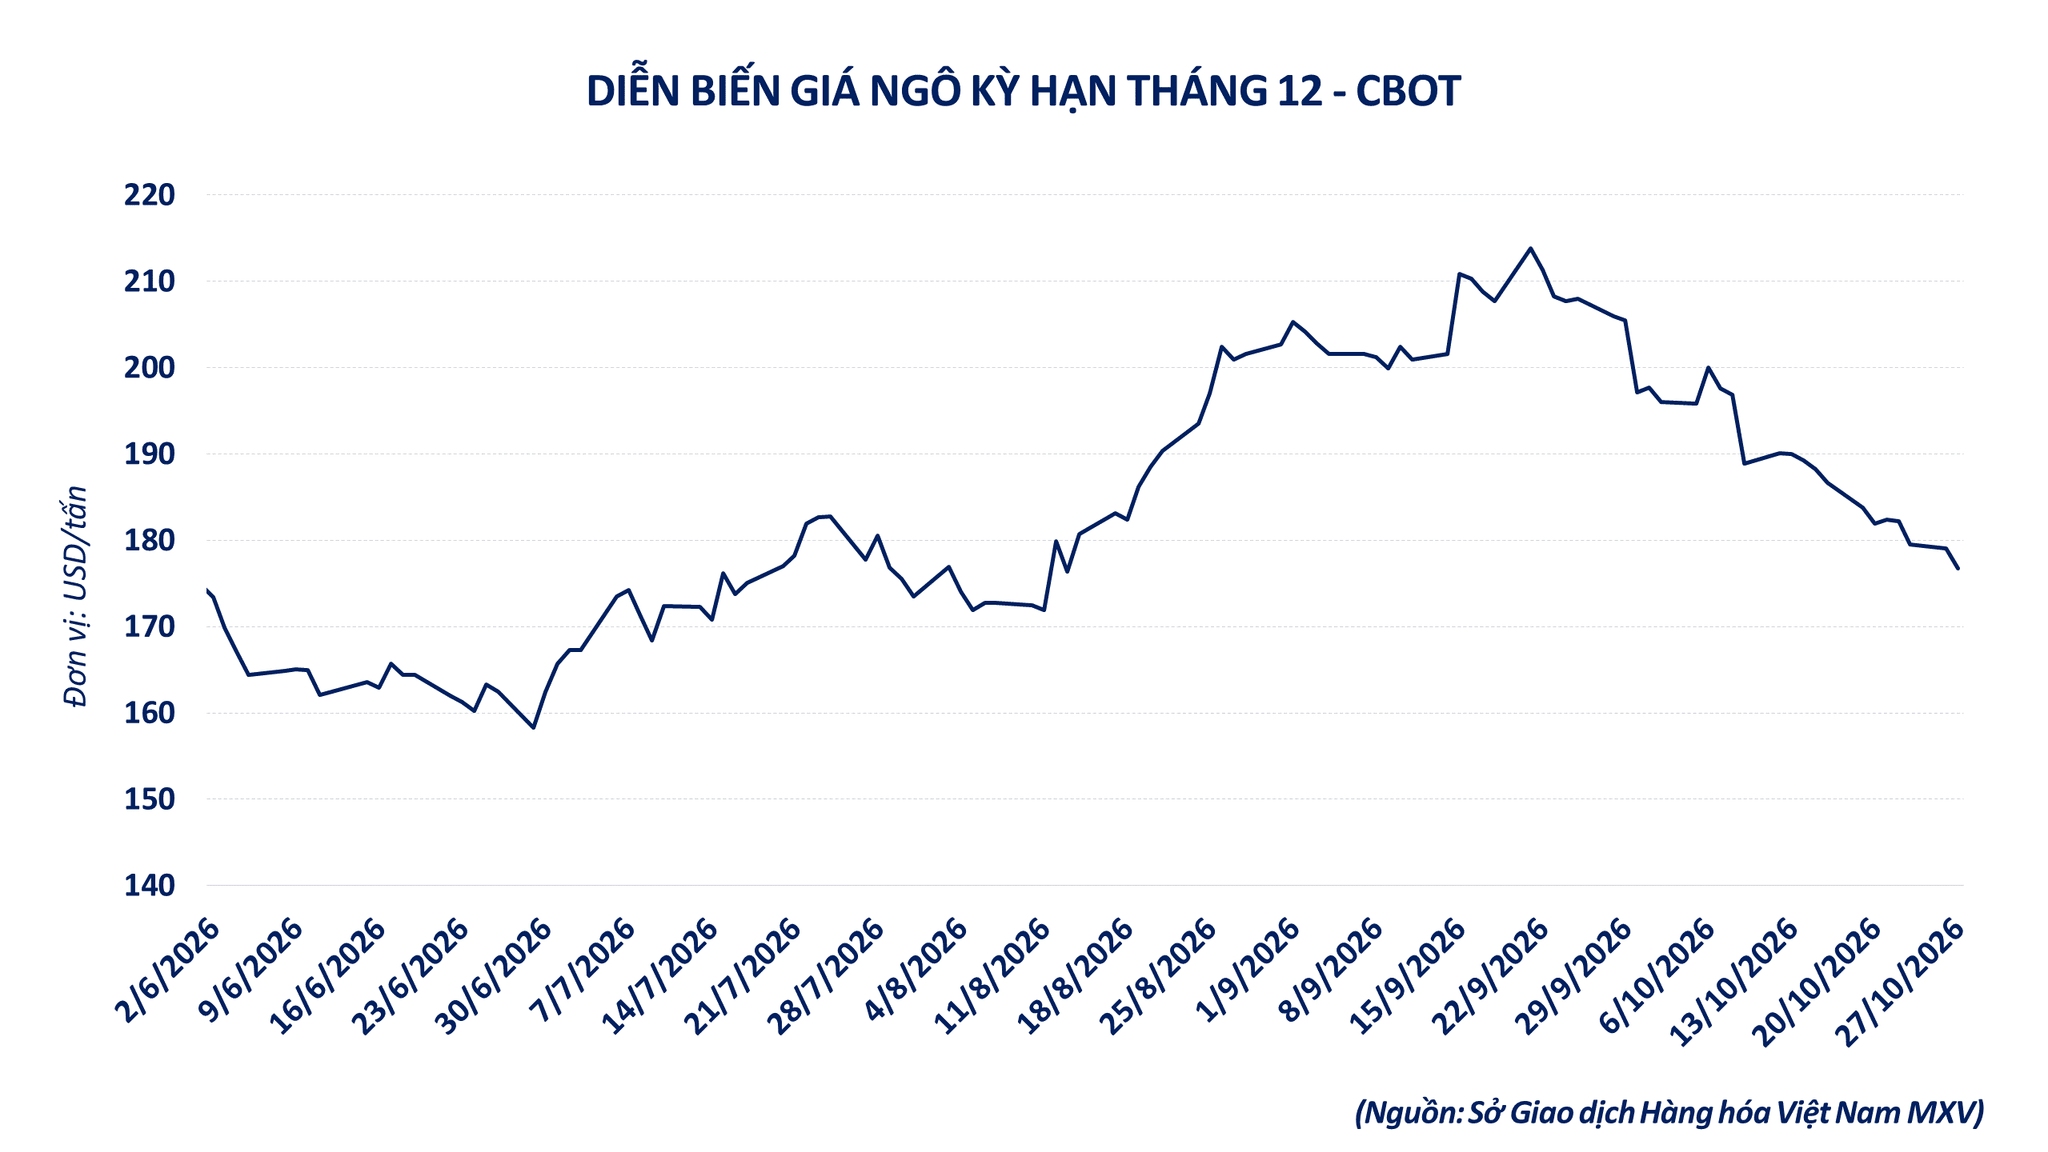
Đà giảm diễn ra trong bối cảnh tiến độ thu hoạch tại Mỹ tăng tốc và hoạt động giao dịch quốc tế kém sôi động. Tại Mỹ, áp lực tiêu thụ và lưu trữ sau thu hoạch khiến nông dân đẩy mạnh bán giao ngay, kéo giá thu mua thực tế tại các trạm trung chuyển ở bang Illinois và khu vực Trung Tây giảm về mức từ 163,8 - 171,3 USD/tấn.
Theo báo cáo tiến độ mùa vụ của Bộ Nông nghiệp Mỹ (USDA), tính đến ngày 25/10, tiến độ thu hoạch ngô toàn nước Mỹ đạt 60%, tăng 16 điểm phần trăm chỉ sau một tuần nhờ thời tiết khô ráo thuận lợi. Trong đó, bang sản xuất trọng điểm Iowa có tiến độ tăng từ 26% lên 47%.
Dù tiến độ chung vẫn thấp hơn mức trung bình 5 năm là 66%, lượng ngô mới từ vụ thu hoạch đang được đưa ra thị trường ngày càng nhiều, qua đó gia tăng áp lực lên giá. Giá ngô còn chịu thêm sức ép khi khối lượng kiểm định xuất khẩu của Mỹ trong tuần kết thúc ngày 22/10 chỉ đạt 625.233 tấn, giảm gần 50% so với cùng kỳ năm trước, kéo lũy kế từ đầu niên vụ 2026 - 2027 xuống 9,78 triệu tấn, hụt 7,6% so với niên vụ trước.
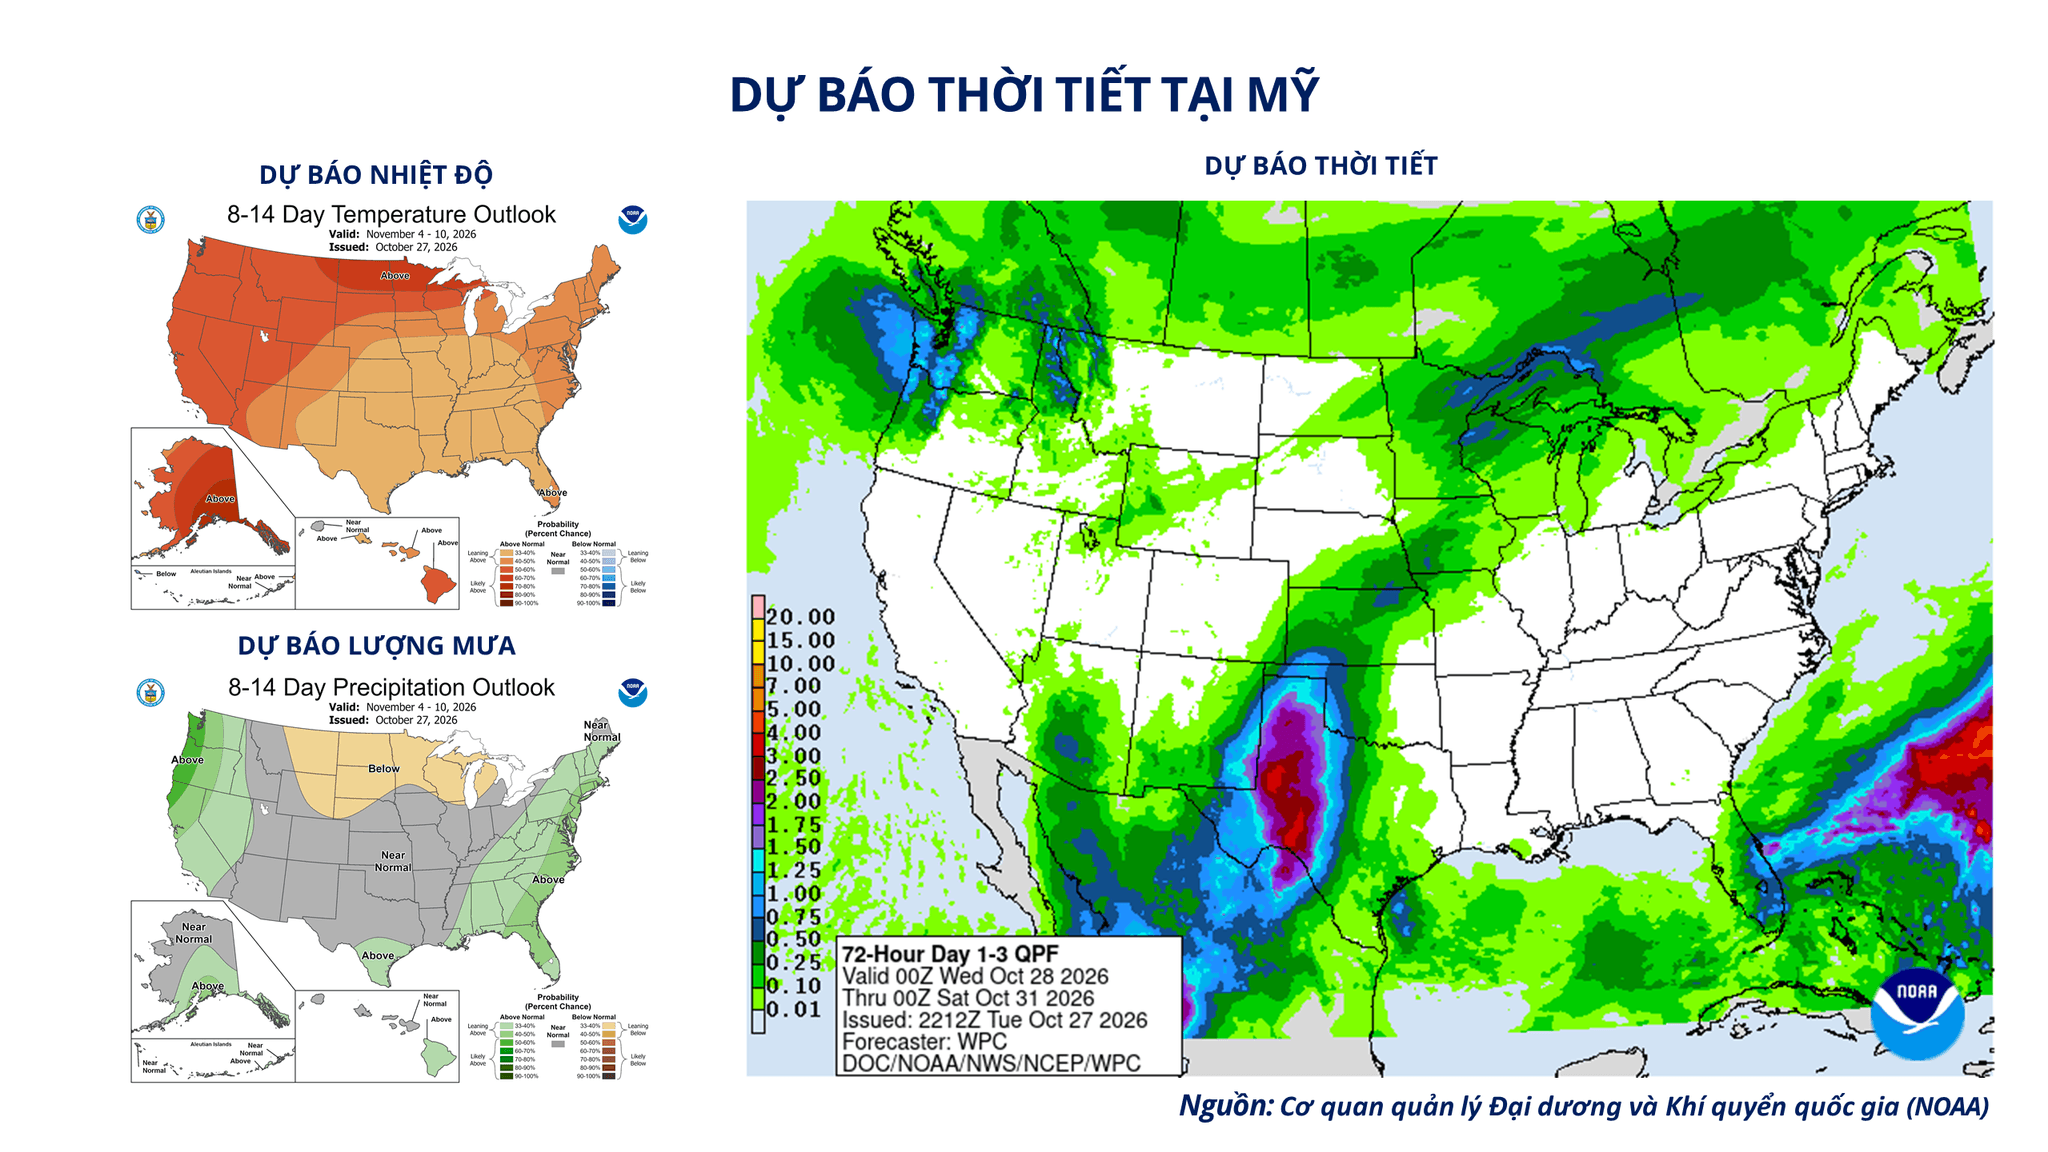
Đồng thời, triển vọng nhu cầu ngô làm thức ăn chăn nuôi tại Mỹ cũng chịu sức ép khi lượng bê đưa vào vỗ béo trong tháng 9 giảm 12%, xác lập mức thấp nhất cùng kỳ kể từ năm 1996 do đàn bò giống suy giảm.
Trên thị trường phái sinh, các quỹ quản lý tiền tệ tiếp tục xu hướng thu hẹp vị thế mua khi cắt giảm 65% vị thế mua ròng trong 5 tuần, từ 426.842 hợp đồng xuống 146.257 hợp đồng, qua đó cho thấy xu hướng giảm tỷ trọng vị thế mua đang tiếp diễn và tạo thêm áp lực lên giá.
Đáng chú ý, thị trường đang đón nhận thay đổi đáng kể về tần suất công bố dữ liệu khi Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) chuẩn bị nâng tần suất công bố báo cáo Cam kết Thương nhân (COT) từ một lần lên hai lần mỗi tuần vào cuối năm 2026.
Lịch biểu mới vào thứ Tư (chốt số liệu đến hết thứ Hai) và thứ Sáu (chốt số liệu đến hết thứ Tư) sẽ rút ngắn độ trễ thông tin từ 3 ngày xuống còn 2 ngày giao dịch. Thay đổi này giúp các nhà thương mại vật chất và nhà đầu tư có thêm thông tin cập nhật về vị thế trên thị trường, qua đó hỗ trợ hoạt động giao dịch và phòng vệ giá.
Tại Việt Nam, giá ngô giao ngay tại các cảng miền Nam ngày 27/10 hạ nhiệt về mức từ 7.050 - 7.150 đồng/kg dưới áp lực tàu hàng cập cảng và tâm lý suy yếu lan tỏa từ thị trường khô đậu tương. Nhiều doanh nghiệp thương mại nhập khẩu đang chịu sức ép lớn khi giá vốn các lô hàng cập cảng nửa đầu tháng 10 neo cao, dao động từ trên 265 - 293 USD/tấn, buộc một số đơn vị phải bán cắt lỗ để giải phóng kho.
Ngược lại, giá ngô tại cảng Cái Lân (miền Bắc) giữ vững ở mức 7.400 đồng/kg do nguồn hàng sẵn có hạn chế. Đối với hàng nhập khẩu kỳ hạn tháng 1 và tháng 2/2027, các nhà máy thức ăn chăn nuôi thận trọng chờ giá chào giảm xuống dưới ngưỡng 270 USD/tấn mới mở mua từng phần. Tại vùng trồng nội địa, ngô Sơn La duy trì giá vững từ 7.500 - 7.550 đồng/kg nhờ lực mua ổn định của các nhà máy lớn tại Xuân Mai (Hà Nội) và Hải Dương, trong khi ngô Đắk Lắk giảm về mức 7.000 đồng/kg theo xu hướng điều chỉnh chung của thị trường miền Nam.
Nhìn chung, áp lực từ vụ thu hoạch tại Mỹ và xu hướng thu hẹp vị thế của các quỹ đầu cơ đang là những lực cản chính đối với giá ngô thế giới. Dù vậy, chi phí sản xuất tại Mỹ cùng việc các cơ quan quản lý nâng cao tính minh bạch thị trường có thể góp phần hạn chế đà giảm sâu. Đối với các doanh nghiệp sản xuất thức ăn chăn nuôi trong nước, diễn biến giá cơ sở tại cảng và tỷ giá USD/VND sẽ tiếp tục là những yếu tố đáng chú ý khi xây dựng kế hoạch nhập khẩu trong những tháng cuối năm.
Đồng pha với thị trường nông sản, lực bán mạnh diễn ra trên thị trường quặng sắt. Kết thúc phiên giao dịch hôm qua, giá quặng sắt kỳ hạn tháng 12 giảm 1% xuống 89,6 USD/tấn, về vùng thấp nhất trong một năm. Đà giảm diễn ra trong bối cảnh nhu cầu thép tại Trung Quốc suy yếu theo mùa, trong khi nguồn cung quặng sắt tiếp tục duy trì ở mức cao.
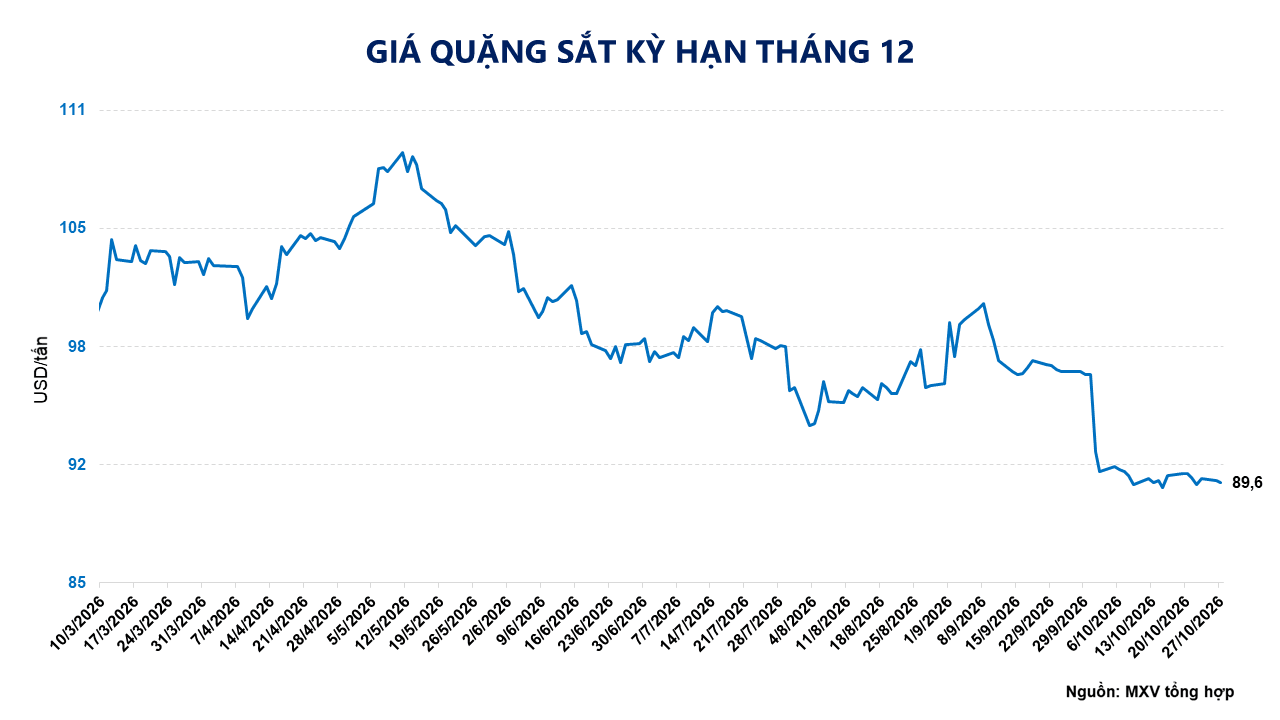
Nguyên nhân chính của đà giảm là nhu cầu thép Trung Quốc suy yếu theo mùa trong khi biên lợi nhuận của các nhà máy vẫn ở mức thấp. Bước sang quý IV, hoạt động thi công ngoài trời tại miền Bắc Trung Quốc bị hạn chế bởi thời tiết lạnh. Đáng chú ý, biên lợi nhuận quặng nhập khẩu đang âm 4,89 CNY/tấn và tính đến ngày 23/10, chỉ có 11,26% nhà máy thép có lãi, đồng nghĩa gần 90% nhà máy đang thua lỗ. Điều này khiến các nhà máy thận trọng hơn trong việc bổ sung nguyên liệu, trong khi tồn kho quặng sắt tại 47 cảng đã lên mức kỷ lục 172,8 triệu tấn.
Bên cạnh đó, một số yếu tố từng hỗ trợ giá đang giảm dần. Tập đoàn Tài nguyên Khoáng sản Trung Quốc (CMRG) đã đạt thỏa thuận cung ứng với Rio Tinto, sau khi BHP hoàn tất đàm phán từ tháng 4, qua đó làm giảm bớt những lo ngại trước đó về nguồn cung. Cước vận tải biển cũng không còn tạo thêm nhiều hỗ trợ khi cước Capesize tuyến Port Hedland - Thanh Đảo giảm xuống 14,16 USD/tấn. Biên lợi nhuận quặng nhập khẩu vì vậy tiếp tục ở mức âm 4,89 CNY/tấn.
Về nguồn cung, BHP và Rio Tinto vẫn tăng sản lượng từ 2% đến 4% trong quý III và dự kiến tiếp tục thiết lập mức khai thác cao trong quý IV. Tại Trung Quốc, số liệu từ Hải quan Trung Quốc cho thấy nhập khẩu quặng sắt trong tháng 9 đạt 109,82 triệu tấn, đưa lũy kế 9 tháng lên 954,97 triệu tấn, tăng 4,1% so với cùng kỳ. Qua đó, lượng quặng sắt được đưa ra thị trường thế giới tiếp tục duy trì ở mức cao.
Trong khi nguồn cung tăng, nhu cầu đầu ra vẫn chịu sức ép từ lĩnh vực bất động sản và xây dựng Trung Quốc. Trong 9 tháng đầu năm, đầu tư tài sản cố định của Trung Quốc giảm 7,2%, đầu tư phát triển bất động sản giảm 20,6% và diện tích bán mới giảm 13,2%.
Trung Quốc vừa công bố một số chính sách hỗ trợ, gồm hạ lãi suất PSL xuống 1,5%, trợ lãi vay mua nhà lần đầu và cho phép sử dụng 550 tỷ CNY hạn ngạch trái phiếu địa phương chưa sử dụng. Tuy nhiên, tác động của các biện pháp này lên nhu cầu thép vẫn chưa thể hiện rõ, khi quá trình truyền dẫn từ chính sách đến hoạt động xây dựng và đơn hàng thép cần thêm thời gian.
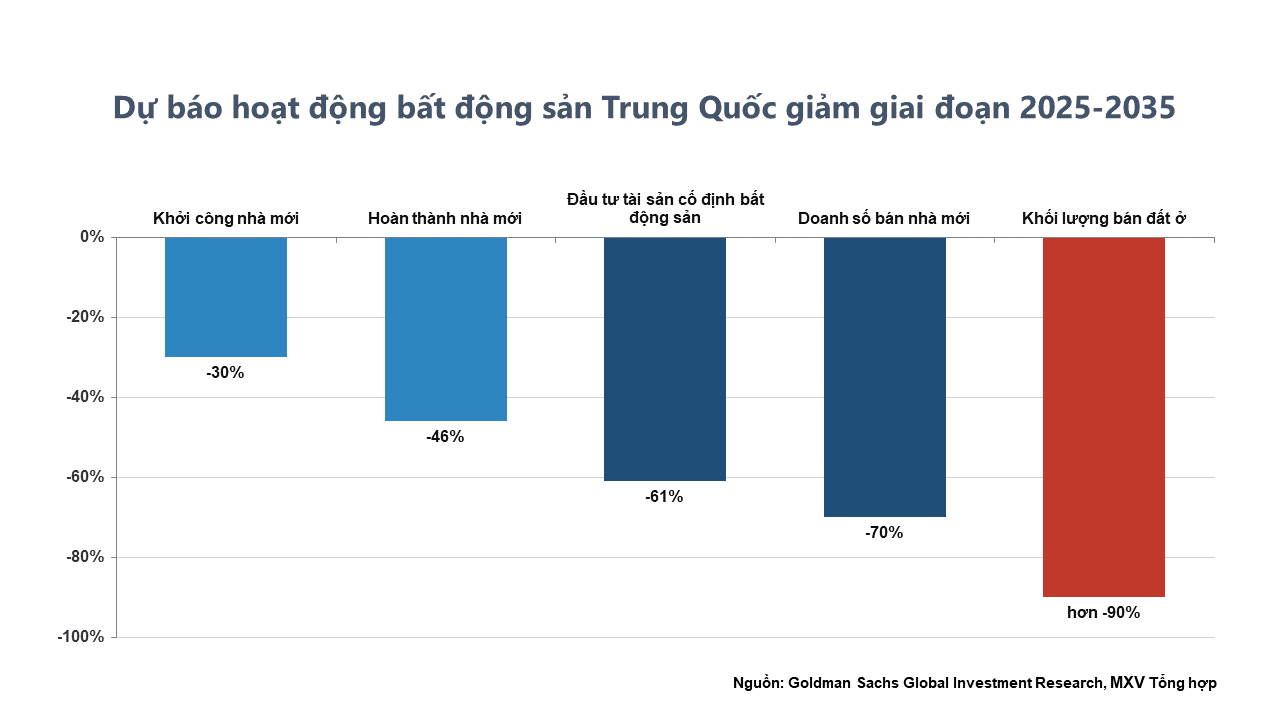
Phản ánh góc nhìn thận trọng này, Goldman Sachs mới đây đã cắt giảm dự báo trên diện rộng khi đánh giá tác động của những thay đổi chính sách, trong đó có quy định chuyển sang bán nhà hoàn thiện. Theo kịch bản cơ sở của ngân hàng này, các động lực cốt lõi gồm doanh thu bán đất, diện tích khởi công mới, doanh số bán nhà mới và đầu tư bất động sản năm 2026 sẽ giảm lần lượt 30%, 22%, 8% và 20%, trước khi tiếp tục giảm trong năm 2027. Trong tầm nhìn thập kỷ 2025-2035, Goldman Sachs dự báo diện tích khởi công mới giảm thêm 30%, diện tích hoàn thành giảm 46%, đầu tư giảm 61%, doanh số bán nhà mới giảm 70%, còn khối lượng bán đất nhà ở giảm hơn 90% so với mức năm 2025.
Trong thời gian tới, áp lực dư cung nhiều khả năng vẫn hiện hữu khi các dự án khai thác quy mô lớn, trong đó có Simandou, tiếp tục tăng công suất. Nhu cầu thép toàn cầu năm 2026 được dự báo đi ngang ở mức 1,72 tỷ tấn. Ấn Độ được kỳ vọng tăng trưởng gần 8%, song quy mô nhu cầu vẫn chưa đủ để bù đắp sự suy yếu từ thị trường Trung Quốc.
Về nguồn cung dài hạn, trước triển vọng công suất khai thác mới tiếp tục được bổ sung trong vài năm tới, nhiều tổ chức dự báo giá quặng sắt có thể hạ nhiệt dần về quanh 83 USD/tấn.