
Gửi bình luận
Thứ Tư, 28/10/2026
Thứ Tư, 28/10/2026
Tăng trưởng kinh tế tích cực và nhu cầu vốn gia tăng tiếp tục tạo động lực cho thị trường tài chính Việt Nam. Tuy nhiên, chênh lệch giữa tăng trưởng tín dụng và huy động vốn, áp lực đáo hạn trái phiếu cùng những biến động về lãi suất, tỷ giá đang đặt ra thách thức đối với thanh khoản và chất lượng tín dụng trong năm 2027.
Trong báo cáo về thị trường tài chính Việt Nam 9 tháng năm 2026 và triển vọng năm 2027, Saigon Ratings nhận định thị trường tài chính đang có những chuyển biến quan trọng về quy mô, cấu trúc và hiệu quả huy động vốn cho nền kinh tế.
Theo đó, GDP Việt Nam 9 tháng năm 2026 tăng 9,01% so với cùng kỳ; tổng vốn đầu tư thực hiện toàn xã hội đạt khoảng 3.109,6 nghìn tỷ đồng, tăng 15,1%; vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%. Hoạt động sản xuất, đầu tư và tiêu dùng tăng trưởng đã thúc đẩy nhu cầu vốn của doanh nghiệp, đồng thời tạo điều kiện cho các kênh tín dụng ngân hàng, trái phiếu và chứng khoán tiếp tục phát triển.
Tuy nhiên, CPI bình quân 9 tháng tăng 4,52%, trong khi cán cân thương mại hàng hóa nhập siêu 19,42 tỷ USD. Theo Saigon Ratings, áp lực lạm phát, tỷ giá và chi phí vốn có thể ảnh hưởng đến khả năng huy động vốn, chất lượng tín dụng cũng như hiệu quả kinh doanh của doanh nghiệp trong thời gian tới.
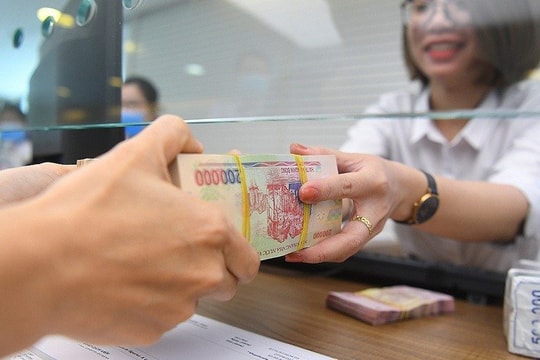
Báo cáo cho thấy, hệ thống ngân hàng tiếp tục giữ vai trò chủ đạo trong cung ứng vốn cho nền kinh tế. Đến ngày 28/9/2026, tăng trưởng tín dụng đạt 10,89% so với cuối năm 2025, thấp hơn mức 13,37% của cùng kỳ năm trước. Trong khi đó, huy động vốn của các tổ chức tín dụng tăng 9,78%, so với mức 9,99% cùng kỳ năm 2025.
Như vậy, tốc độ tăng trưởng tín dụng cao hơn huy động vốn khoảng 1,11%. Theo Saigon Ratings, chênh lệch này chưa tạo ra rủi ro thanh khoản đáng kể trong ngắn hạn nhưng có thể gây sức ép đối với hệ thống ngân hàng nếu nhu cầu tín dụng tăng mạnh vào những tháng cuối năm.
Bên cạnh khả năng cân đối nguồn vốn, chất lượng tín dụng cũng là vấn đề cần được quan tâm. Trong bối cảnh nền kinh tế tăng trưởng cao, tín dụng có xu hướng mở rộng vào các lĩnh vực sản xuất, bất động sản, tiêu dùng và đầu tư. Nếu dòng vốn không được phân bổ hiệu quả, rủi ro nợ xấu có thể xuất hiện với độ trễ nhất định.
Saigon Ratings cho rằng, các ngân hàng cần tiếp tục kiểm soát chặt chẽ cơ cấu nguồn vốn, cân đối kỳ hạn huy động và cho vay, đồng thời nâng cao chất lượng tài sản và tăng cường dự phòng rủi ro. Việc mở rộng tín dụng cần gắn với khả năng trả nợ của khách hàng và hiệu quả sử dụng vốn, thay vì chỉ chú trọng tốc độ tăng trưởng dư nợ.
Đối với thị trường trái phiếu doanh nghiệp, Saigon Ratings đánh giá hoạt động phát hành đang từng bước phục hồi, song có sự phân hóa rõ rệt giữa các tổ chức phát hành.
Những doanh nghiệp có nền tảng tài chính lành mạnh, dòng tiền ổn định, lịch sử thanh toán tốt và minh bạch thông tin thường có điều kiện thuận lợi hơn trong tiếp cận nguồn vốn. Ngược lại, các doanh nghiệp sử dụng đòn bẩy tài chính lớn, phụ thuộc nhiều vào vốn vay hoặc có khả năng tạo dòng tiền hạn chế vẫn gặp khó khăn trong huy động vốn và thực hiện nghĩa vụ nợ.
Đáng chú ý, áp lực đáo hạn trái phiếu trong quý IV/2026 và năm 2027 tiếp tục là thách thức đối với nhiều doanh nghiệp, đặc biệt trong lĩnh vực bất động sản. Rủi ro có thể gia tăng khi dòng tiền kinh doanh không đáp ứng tiến độ thanh toán, trong khi khả năng phát hành mới để tái cấp vốn còn hạn chế.
Theo Saigon Ratings, triển vọng phục hồi thị trường trái phiếu trong năm 2027 sẽ tiếp tục mang tính chọn lọc. Những doanh nghiệp có năng lực tài chính tốt có thể chủ động cơ cấu lại nguồn vốn, trong khi các doanh nghiệp mất cân đối dòng tiền có nguy cơ phải gia hạn hoặc tái cơ cấu nghĩa vụ nợ.
Bên cạnh hoạt động phát hành, thanh khoản trên thị trường thứ cấp cũng cần được cải thiện. Saigon Ratings nhấn mạnh, quy mô phát hành lớn không đồng nghĩa với thị trường phát triển bền vững nếu khả năng giao dịch và chuyển nhượng trái phiếu còn hạn chế.
Vì vậy, việc chuẩn hóa công bố thông tin, nâng cao chất lượng xếp hạng tín nhiệm độc lập và phát triển cơ chế định giá trái phiếu phù hợp với mức độ rủi ro được xem là những yêu cầu quan trọng để củng cố niềm tin nhà đầu tư.
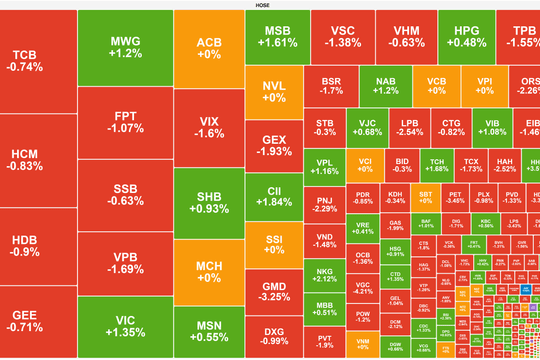
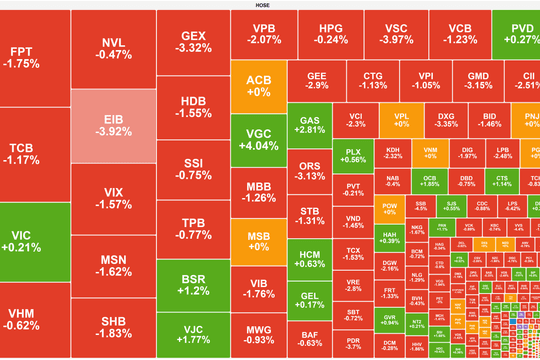
Trong khi đó, thị trường chứng khoán Việt Nam có thêm cơ hội thu hút dòng vốn quốc tế sau khi được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp. Tuy nhiên, Saigon Ratings lưu ý khả năng thu hút vốn dài hạn còn phụ thuộc vào chất lượng doanh nghiệp niêm yết, thanh khoản, định giá và mức độ hoàn thiện hạ tầng thị trường.
Đánh giá triển vọng năm 2027, Saigon Ratings đưa ra 3 kịch bản phát triển thị trường tài chính gồm tích cực, cơ sở và thận trọng.
Ở kịch bản tích cực, kinh tế duy trì tăng trưởng cao, lạm phát được kiểm soát và dòng vốn quốc tế cải thiện. Thị trường trái phiếu phục hồi rõ nét hơn, hoạt động huy động vốn cổ phần mở rộng, trong khi các ngân hàng tiếp tục tăng cường năng lực tài chính.
Với kịch bản cơ sở, nền kinh tế duy trì tăng trưởng tương đối tích cực nhưng vẫn chịu tác động từ biến động lãi suất, tỷ giá và thương mại quốc tế. Thị trường trái phiếu phục hồi có chọn lọc, chứng khoán phân hóa theo chất lượng doanh nghiệp, còn hệ thống ngân hàng tiếp tục mở rộng tín dụng gắn với kiểm soát rủi ro.
Ở kịch bản thận trọng, những bất ổn kinh tế và thương mại quốc tế có thể làm gia tăng áp lực lạm phát, tỷ giá và chi phí vốn. Điều này ảnh hưởng đến khả năng tái cấp vốn của doanh nghiệp, làm tăng nguy cơ nợ xấu ngân hàng và gây sức ép lên thanh khoản thị trường chứng khoán.
Saigon Ratings lựa chọn kịch bản cơ sở làm định hướng đánh giá tham chiếu cho năm 2027, đồng thời nhấn mạnh việc lượng hóa các kịch bản cần dựa trên mô hình dự báo và hệ thống dữ liệu đầy đủ.
Để tạo dư địa tăng trưởng, tổ chức này kiến nghị tiếp tục duy trì ổn định kinh tế vĩ mô, điều hành chính sách tiền tệ linh hoạt, kiểm soát lạm phát, tỷ giá và bảo đảm thanh khoản hệ thống ngân hàng.
Đồng thời, cần phát triển đồng bộ thị trường trái phiếu và chứng khoán nhằm mở rộng nguồn vốn trung và dài hạn, giảm sự phụ thuộc quá lớn của doanh nghiệp vào tín dụng ngân hàng.
Đối với các tổ chức tín dụng, trọng tâm trong năm 2027 là tăng cường vốn tự có, cải thiện chất lượng tài sản, quản trị chi phí vốn và kiểm soát rủi ro thanh khoản. Với doanh nghiệp phát hành trái phiếu, yêu cầu đặt ra là nâng cao năng lực quản trị dòng tiền, kiểm soát đòn bẩy tài chính và minh bạch thông tin.
Theo Saigon Ratings, sự phát triển cân bằng giữa tín dụng ngân hàng, thị trường trái phiếu và chứng khoán, cùng với việc nâng cao chất lượng xếp hạng tín nhiệm sẽ góp phần cải thiện hiệu quả phân bổ nguồn vốn và tăng khả năng chống chịu của hệ thống tài chính trước những biến động trong giai đoạn tới.
Trong bối cảnh nhu cầu vốn của nền kinh tế tiếp tục gia tăng, triển vọng thị trường tài chính Việt Nam năm 2027 sẽ phụ thuộc vào khả năng cân đối nguồn vốn, kiểm soát rủi ro và nâng cao chất lượng tín dụng. Phát triển đồng bộ các kênh huy động vốn, tăng cường minh bạch thông tin và củng cố năng lực quản trị rủi ro sẽ là những yếu tố quan trọng để bảo đảm dòng vốn được phân bổ hiệu quả, góp phần duy trì ổn định hệ thống tài chính và hỗ trợ tăng trưởng kinh tế bền vững.