Gửi bình luận
Thứ Tư, 21/10/2026
Thứ Tư, 21/10/2026
TCBS dự báo việc giảm lãi suất cho vay có thể khiến biên lãi ròng (NIM) toàn ngành Ngân hàng giảm khoảng 0,03–0,07%, tương ứng lợi nhuận trước thuế giảm khoảng 2–4%. Tác động giữa các ngân hàng sẽ có sự phân hóa, trong khi yêu cầu kiểm soát chất lượng tài sản tiếp tục được siết chặt.
Trong báo cáo phân tích công bố ngày 19/10, Công ty Chứng khoán Kỹ thương (TCBS) đánh giá Công văn số 9608/NHNN-CSTT ngày 18/10/2026 của Ngân hàng Nhà nước (NHNN) sẽ tạo áp lực nhất định lên hiệu quả sinh lời của các ngân hàng, song mức độ tác động phụ thuộc vào cơ cấu danh mục cho vay và khả năng kiểm soát chi phí vốn của từng tổ chức tín dụng.
Theo yêu cầu của NHNN, các tổ chức tín dụng cần tiết giảm chi phí, chia sẻ lợi nhuận và triển khai các giải pháp đồng bộ để giảm mặt bằng lãi suất. Trước mắt, lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên cần giảm tối thiểu 0,5%/năm; lãi suất cho vay được định hướng giảm 1,5–2%/năm, tập trung vào lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
TCBS nhận định mức giảm lãi suất cho vay sẽ được triển khai có chọn lọc, thay vì áp dụng đồng loạt trên toàn bộ dư nợ. Các lĩnh vực được ưu tiên bao gồm sản xuất, kinh doanh, khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển đổi xanh, giáo dục và đào tạo cùng những lĩnh vực được Chính phủ khuyến khích phát triển.
Với giả định phần dư nợ được giảm lãi suất 1,5–2%/năm chiếm khoảng 3–5% tổng danh mục cho vay, TCBS ước tính NIM toàn ngành có thể giảm khoảng 0,03–0,07%, trong khi lợi nhuận trước thuế giảm khoảng 2–4%. Việc hạ lãi suất huy động niêm yết tối thiểu 0,5%/năm được kỳ vọng bù đắp một phần áp lực này.
Tuy nhiên, mức giảm lãi suất huy động niêm yết không đồng nghĩa chi phí vốn thực tế của các ngân hàng sẽ giảm tương ứng. Theo TCBS, nhu cầu vốn của nền kinh tế vẫn cao, khiến khả năng giảm sâu chi phí huy động còn hạn chế.
Tính đến giữa tháng 10/2026, tăng trưởng huy động vốn đạt 11,22%, gần với mức tăng trưởng tín dụng 11,44%. Chênh lệch giữa dư nợ cho vay và huy động vốn bằng đồng Việt Nam đã thu hẹp từ gần 2 triệu tỷ đồng xuống dưới 1,5 triệu tỷ đồng. Dù vậy, nhu cầu vốn vẫn lớn, nên khả năng giảm chi phí huy động trên thực tế sẽ phụ thuộc vào tình hình thanh khoản và cơ cấu nguồn vốn của từng ngân hàng.
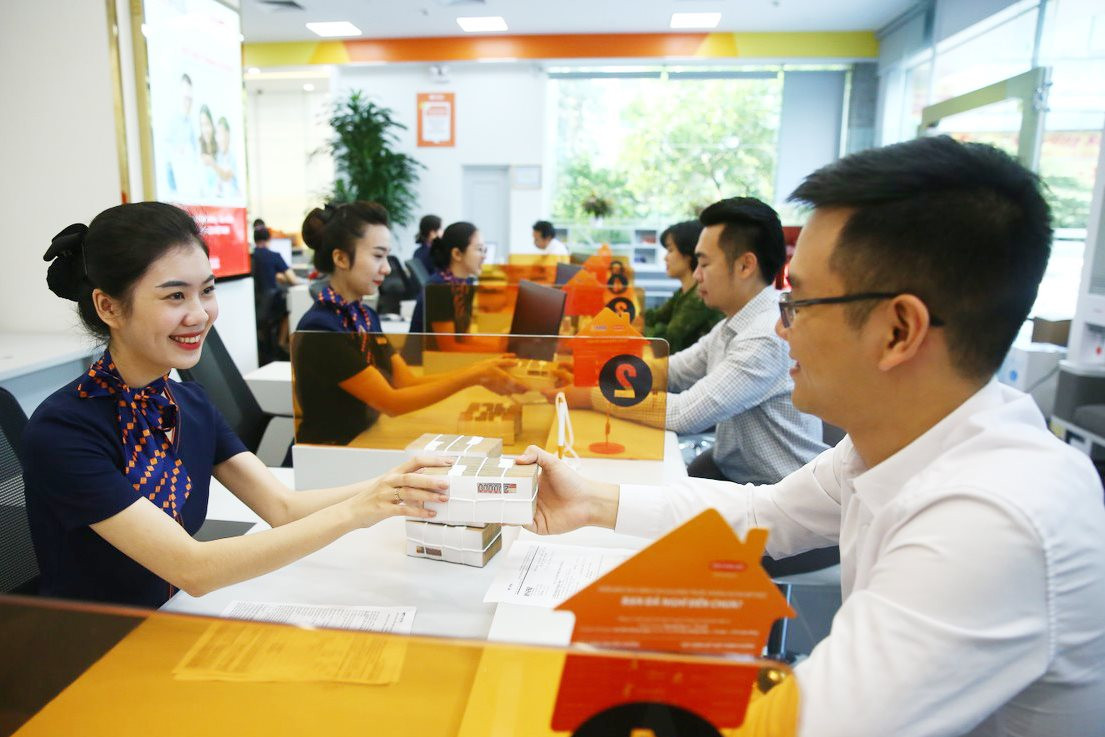
Sự phân hóa cũng thể hiện giữa các nhóm ngân hàng. Theo đánh giá của TCBS, các ngân hàng quốc doanh có thể chịu áp lực lớn hơn do thường đi đầu trong thực hiện chủ trương giảm lãi suất, trong khi mặt bằng lãi suất cho vay vốn đã thấp, dư địa điều chỉnh không còn nhiều.
Ngược lại, những ngân hàng có chi phí vốn cao, phụ thuộc nhiều vào tiền gửi có kỳ hạn với lãi suất cao có thể được hưởng lợi tương đối khi mặt bằng lãi suất huy động niêm yết giảm. Tuy nhiên, mức độ cải thiện thực tế còn phụ thuộc vào khả năng duy trì nguồn tiền gửi và diễn biến chi phí vốn bình quân.
TCBS cũng cho rằng, các ngân hàng đã chủ động triển khai những chương trình giảm lãi suất với phạm vi và đối tượng riêng. SACOMBANK dành khoảng 40.000 tỷ đồng, tương đương 6% dư nợ, cho doanh nghiệp thuộc các ngành chủ lực, xuất nhập khẩu và FDI, với mức giảm lãi suất tới 2%/năm. Vietbank triển khai gói 3.000 tỷ đồng cho doanh nghiệp sản xuất, kinh doanh và lĩnh vực ưu tiên, với lãi suất thấp hơn tối thiểu 1,5%/năm.
LPBank áp dụng mức giảm 1,6–2%/năm đối với các khoản vay mới ngắn hạn của cá nhân, hộ kinh doanh và doanh nghiệp siêu nhỏ. BIDV và Agribank cũng triển khai giảm lãi suất đối với các khoản vay ngắn hạn hoặc lĩnh vực ưu tiên theo chương trình của từng ngân hàng.
Bên cạnh yêu cầu giảm lãi suất, Công văn 9608/NHNN-CSTT đặt trọng tâm vào việc nâng cao chất lượng tín dụng và bảo đảm an toàn hoạt động ngân hàng. Theo TCBS, đây là yếu tố có thể tạo thêm sự khác biệt về hiệu quả kinh doanh giữa các tổ chức tín dụng trong thời gian tới.
NHNN yêu cầu các ngân hàng hướng vốn vào sản xuất, kinh doanh và lĩnh vực ưu tiên, đồng thời không hạ chuẩn cho vay. Việc sử dụng vốn ngắn hạn để cho vay trung, dài hạn cần được kiểm soát; hoạt động cho vay góp vốn, mua cổ phần chưa niêm yết, góp vốn vào dự án chưa đủ điều kiện kinh doanh và cho vay bù đắp tài chính cũng thuộc nhóm cần tăng cường giám sát.
Công tác thanh tra sẽ chú trọng các khách hàng lớn và tín dụng bất động sản. Các ngân hàng đồng thời phải định giá tài sản bảo đảm sát với thị trường, theo dõi chặt nợ nhóm 2 và các khoản nợ cơ cấu lại, nhất là tại những tổ chức tín dụng có nợ xấu tăng nhanh. Yêu cầu không che giấu nợ xấu, nâng tỷ lệ bao phủ nợ xấu và thực hiện thoái lãi dự thu đúng quy định cũng được nhấn mạnh.
Theo TCBS, việc tăng cường các yêu cầu này có thể tạo áp lực lớn hơn đối với những ngân hàng có bộ đệm dự phòng mỏng. Việc thoái lãi dự thu có thể làm giảm thu nhập lãi hoặc tăng chi phí; trong khi định giá lại tài sản bảo đảm và nâng tỷ lệ bao phủ nợ xấu có thể khiến chi phí dự phòng tăng lên. Việc chia cổ tức tiền mặt cũng sẽ được kiểm soát chặt chẽ hơn.
Một nội dung đáng chú ý khác là việc kiểm soát nghiệp vụ mua hẳn bộ chứng từ miễn truy đòi theo thư tín dụng (L/C) do chính ngân hàng phát hành. Theo báo cáo của TCBS, số dư phát sinh từ nghiệp vụ này trong năm 2026 sẽ bị trừ vào hạn mức tăng trưởng tín dụng được giao cho ngân hàng.
TCBS đánh giá những ngân hàng có quy mô nghiệp vụ lớn hoặc mức tăng nhanh có thể chịu tác động rõ hơn do phần phát sinh trong năm bị tính vào hạn mức tín dụng. Điều này có thể thu hẹp dư địa mở rộng cho vay trong thời gian còn lại của năm.
Theo báo cáo, các ngân hàng không tuân thủ chỉ đạo về lãi suất hoặc có hành vi cạnh tranh không lành mạnh có thể bị xem xét điều chỉnh hạn mức tín dụng còn lại năm 2026, giao hạn mức thấp hơn trong năm 2027 hoặc phải đáp ứng tỷ lệ an toàn cao hơn quy định.
Nhìn chung, TCBS cho rằng, tác động từ yêu cầu giảm lãi suất sẽ không đồng đều giữa các ngân hàng. Trong khi biên lãi ròng chịu sức ép ở một phần danh mục cho vay, khả năng kiểm soát chi phí vốn, chất lượng tài sản và việc sử dụng hiệu quả hạn mức tín dụng sẽ tiếp tục là những yếu tố quan trọng đối với kết quả kinh doanh của từng tổ chức tín dụng.