
Gửi bình luận
Thứ Hai, 16/11/2026
Thứ Hai, 16/11/2026
Nguồn cung cà phê Việt Nam dự kiến tăng 5% trong niên vụ 2026/2027. Tuy nhiên, doanh nghiệp xuất khẩu vẫn gặp khó trong cân đối giá mua và giá bán.
Sản lượng tăng 15%, xuất khẩu đạt gần 1,74 triệu tấn
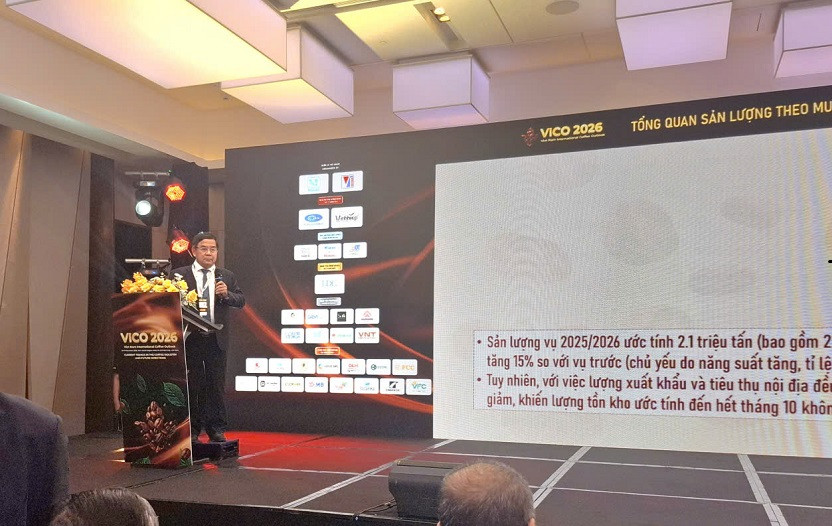
Báo cáo tại Hội nghị quốc tế ngành cà phê Việt Nam 2026 (VICO 2026), diễn ra ngày 16-17/11/2026, ông Đỗ Hà Nam, Phó Chủ tịch Hiệp hội Cà phê – Ca cao Việt Nam (VICOFA), cho biết sản lượng cà phê Việt Nam niên vụ 2025/2026 ước đạt 2,1 triệu tấn, trong đó Robusta khoảng 2 triệu tấn, chiếm 95% tổng sản lượng, tăng 15% so với vụ trước.
Theo số liệu của Cục Trồng trọt và Bảo vệ thực vật, năm 2025, diện tích cà phê cả nước đạt 780.998 ha, trong đó 722.760 ha đang cho sản phẩm. Riêng Tây Nguyên có 652.079 ha, với 620.714 ha cho sản phẩm. Lâm Đồng có diện tích lớn nhất, đạt 328.650 ha; Đắk Lắk đạt 214.743 ha, trong đó 204.583 ha cho sản phẩm; Gia Lai có 108.686 ha, với 102.350 ha đang thu hoạch.
Sản lượng tăng góp phần thúc đẩy xuất khẩu cà phê nhân. Tổng lượng xuất khẩu niên vụ 2025/2026 ước đạt 1,737 triệu tấn, tăng 16% so với niên vụ trước.
Tuy nhiên, xuất khẩu chỉ thực sự tăng tốc từ tháng 12/2025 đến tháng 4/2026 do cà phê vào vụ muộn, ngoại trừ tháng 2 giảm vì kỳ nghỉ Tết Nguyên Đán. Từ tháng 5/2026, lượng xuất khẩu giảm theo chu kỳ mùa vụ nhưng không sâu như những năm trước, do người dân chủ động bán hàng nhiều hơn.
Theo ông Đỗ Hà Nam, nguồn cung được nhận định vẫn còn lớn, không chỉ từ Việt Nam mà cả Brazil, Indonesia và các nước sản xuất khác. Điều này khiến người bán điều chỉnh giảm mức giá kỳ vọng. Hoạt động đầu cơ, tích trữ của nông dân, đại lý và doanh nghiệp tư nhân cũng giảm do cơ hội sinh lời trong ngắn hạn không còn rõ ràng.
Giá trừ lùi chuyển sang mức cộng, doanh nghiệp chịu sức ép
Một diễn biến đáng chú ý trong niên vụ 2025/2026 là giá trừ lùi cà phê Việt Nam thay đổi mạnh theo nguồn cung và tâm lý bán hàng.
Từ tháng 10/2025 đến tháng 1/2026, giá Robusta trên sàn London dù trong xu hướng giảm nhưng vẫn duy trì trên 4.000 USD/tấn. Giá thu mua nội địa quanh 110.000 đồng/kg, khiến cà phê xuất khẩu chịu mức trừ lùi so với giá kỳ hạn. Tuy nhiên, mức trừ lùi sâu nhất cũng chỉ khoảng 200 USD/tấn.
Từ tháng 2/2026, giá London giảm khoảng 500-600 USD/tấn, xuống 3.300-3.500 USD/tấn; giá cà phê trong nước cũng xuống dưới 100.000 đồng/kg. Dù vậy, mức trừ lùi không mở rộng mạnh như những năm trước mà chuyển sang mức cộng, bình quân khoảng 50 USD/tấn.
Cuối vụ, giá London tiếp tục giảm xuống dưới 3.500 USD/tấn, trong khi lượng tồn kho trong nước còn ít. Thông tin liên quan đến El Niño cũng khiến nông dân có xu hướng giữ hàng, đẩy mức giá trừ lùi thu hẹp nhanh và chuyển sang mức cộng.
Diễn biến này khiến doanh nghiệp xuất khẩu gặp khó trong cân đối giá mua và giá bán. Khi nông dân không muốn bán ở mức giá thấp, giá thu mua nội địa khó giảm tương ứng với giá kỳ hạn, làm thu hẹp biên lợi nhuận xuất khẩu.
Bên cạnh đó, nhu cầu từng chủng loại cà phê phân bổ không đều giữa các tháng. Chi phí vận chuyển, bao bì và các khoản phục vụ xuất khẩu tăng khoảng 15-20% do tác động của chiến tranh....
Chế biến trong nước mở rộng nhu cầu nguyên liệu
Không chỉ xuất khẩu, nhu cầu cà phê nhân phục vụ chế biến trong nước cũng tăng. Ước tính, lượng cà phê nhân sử dụng tại các nhà máy hòa tan và rang xay trong niên vụ 2025/2026 đạt khoảng 300.000 tấn, tăng 15% so với vụ trước.
Trong đó, chế biến cà phê hòa tan sử dụng khoảng 170.000 tấn, tăng 30%; cà phê rang xay khoảng 130.000 tấn, tương đương niên vụ trước. Lượng cà phê nhân nhập khẩu ước giảm 50%, chủ yếu từ Indonesia, Brazil, Lào và Trung Quốc.
Theo báo cáo, tổng công suất các nhà máy chế biến cà phê hòa tan hiện tương đương khoảng 300.000 tấn cà phê nhân mỗi năm, cho ra khoảng 140.000 tấn thành phẩm dạng bột. Phần lớn các nhà máy đã hoạt động hết công suất đến hết năm 2026 và quý I/2027.
Trong khi đó, lượng cà phê rang xay tiêu thụ nội địa duy trì ở mức 130.000-150.000 tấn/năm. Tổng lượng cà phê nhân tiêu thụ trong nước có thể đạt 350.000-400.000 tấn/năm.
Nhiều dự án nhà máy chế biến cà phê hòa tan đã và dự kiến khởi công, vận hành trong 2-3 năm tới. Việc mở rộng năng lực chế biến được kỳ vọng góp phần gia tăng giá trị sản phẩm, giảm phụ thuộc vào xuất khẩu cà phê nhân.
Niên vụ mới tăng sản lượng, nông dân tiếp tục giữ hàng
Bước vào niên vụ 2026/2027, sản lượng cà phê Việt Nam dự kiến đạt khoảng 2,2 triệu tấn, gồm 2,1 triệu tấn Robusta, tăng 5% so với vụ trước. Tồn kho chuyển sang từ niên vụ 2025/2026 ước khoảng 30.000 tấn. Dù hàng vụ mới đã xuất hiện, lượng lớn dự kiến chỉ được đưa ra thị trường từ cuối tháng 11 đến đầu tháng 12/2026.
Theo ông Đỗ Hà Nam, so với một số cây trồng khác, cà phê vẫn mang lại hiệu quả kinh tế tương đối tốt và ổn định, dù chi phí phân bón, nhiên liệu, vận chuyển và nhân công thu hái tăng.
Tuy nhiên, nông dân được dự báo sẽ tiếp tục thận trọng trong quyết định bán hàng. Sau nhiều năm giá cà phê duy trì ở mức tốt, đời sống người trồng cà phê được cải thiện, áp lực phải bán ngay sau thu hoạch không còn lớn. Nhiều hộ xem cà phê như một dạng tài sản tích trữ, có thể giữ lại chờ mức giá kỳ vọng.
Thực tế, một số đại lý đã chào bán cà phê vụ mới ở mức 84.000 đồng/kg, nhưng lượng hàng chưa nhiều, chủ yếu giao đầu tháng 12. Đối với Robusta loại 2, hàng thổi, mức giá trừ lùi chào cho kỳ giao tháng 12 đang ở mức cộng 100 USD/tấn so với hợp đồng kỳ hạn tháng 1 trên sàn London. Trong khi đó, cùng kỳ vụ trước, mức chào ở mức trừ lùi 20 USD/tấn.
Dự kiến lượng cà phê xuất khẩu niên vụ mới tương đương vụ trước. Hoạt động bán hàng có thể tập trung trong giai đoạn đầu vụ, từ tháng 12/2026 đến tháng 2/2027, sau đó giảm nhẹ và phân bổ đều hơn trong các tháng tiếp theo.
Giá cà phê thị trường London được dự báo khó xuống dưới 3.000 USD/tấn. Nếu giá kỳ hạn tiếp tục giảm nhưng giá thu mua trong nước không giảm tương ứng do nông dân giữ hàng, mức trừ lùi có thể tiếp tục duy trì ở mức cộng, ít nhất đến tháng 5/2027, khi Brazil bước vào vụ thu hoạch mới.
El Niño, EUDR và nguồn cung toàn cầu là những yếu tố cần theo dõi
Triển vọng nguồn cung Robusta toàn cầu trong niên vụ 2026/2027 được dự báo tăng tại nhiều nước, có thể tạo áp lực lên giá cà phê. Tuy nhiên, tác động của El Niño vào cuối năm 2026 và trong năm 2027 vẫn là yếu tố khó lường, cần tiếp tục theo dõi để đánh giá triển vọng sản lượng niên vụ 2027/2028.
Đáng chú ý, nông dân Việt Nam và Brazil đang quan sát động thái bán hàng của nhau để quyết định thời điểm đưa cà phê ra thị trường. Cả hai bên đều không muốn bán dưới mức giá kỳ vọng. Nếu xu hướng này kéo dài, giá thu mua nội địa có thể duy trì ở mức cao so với giá kỳ hạn, gây thêm sức ép lên lợi nhuận doanh nghiệp.
Trong khi đó, các nhà rang xay lớn vẫn ưu tiên thu mua ngắn hạn, chỉ mua đủ nguyên liệu phục vụ nhu cầu trước mắt nhằm hạn chế rủi ro khi giá biến động.
Một yếu tố khác cần theo dõi là việc áp dụng, khai báo và chứng nhận theo Quy định chống phá rừng của Liên minh châu Âu (EUDR). Nếu thủ tục phức tạp, việc đưa cà phê đạt chứng nhận vào hệ thống giao dịch trên sàn gặp khó khăn, lượng tồn kho hàng đáp ứng tiêu chuẩn có thể tiếp tục ở mức thấp, qua đó tạo lực đẩy cho giá trên các sàn London và New York.
Ngành cà phê Việt Nam được đánh giá đã có sự chuẩn bị để đáp ứng yêu cầu EUDR. Tuy nhiên, năng lực truy xuất nguồn gốc, tổ chức dữ liệu và chứng minh tính tuân thủ vẫn là những vấn đề doanh nghiệp cần thực hiện trong quá trình xuất khẩu.
Ngoài ra, mưa nhiều trong giai đoạn thu hái tháng 9-10 có thể ảnh hưởng đến chất lượng cà phê đầu vụ, làm phát sinh thêm chi phí làm sạch và đánh bóng. Tỷ giá USD/VND chưa có dấu hiệu phục hồi cũng tiếp tục tác động đến hiệu quả xuất khẩu.
Đối với Arabica, sản lượng vụ tới dự kiến tăng tại Sơn La, Điện Biên, Lâm Đồng và đặc biệt là khu vực Kon Tum (nay thuộc tỉnh Quảng Ngãi), với tổng sản lượng có thể vượt 100.000 tấn/năm.
Nhìn chung, sản lượng tăng và năng lực chế biến trong nước mở rộng là những yếu tố thuận lợi cho ngành cà phê. Tuy nhiên, nguồn cung toàn cầu, xu hướng giữ hàng của nông dân, chi phí xuất khẩu và yêu cầu truy xuất nguồn gốc sẽ tiếp tục đặt doanh nghiệp trước bài toán quản trị giá mua, giá bán và nâng cao sức cạnh tranh.