



Gửi bình luận
Thứ Ba, 3/11/2026
Thứ Ba, 3/11/2026
Với tổng tài sản khoảng 4,29 triệu tỷ đồng và doanh thu 1,73 triệu tỷ đồng, nhóm 30 tập đoàn đầu tư chiến lược Việt Nam đang nắm giữ nguồn lực kinh tế đáng kể. Tuy nhiên, trong bối cảnh nhu cầu vốn cho tăng trưởng ngày càng lớn, hiệu quả phân bổ vốn, khả năng huy động và luân chuyển dòng tiền đang trở thành yếu tố quyết định sức cạnh tranh của các tập đoàn.
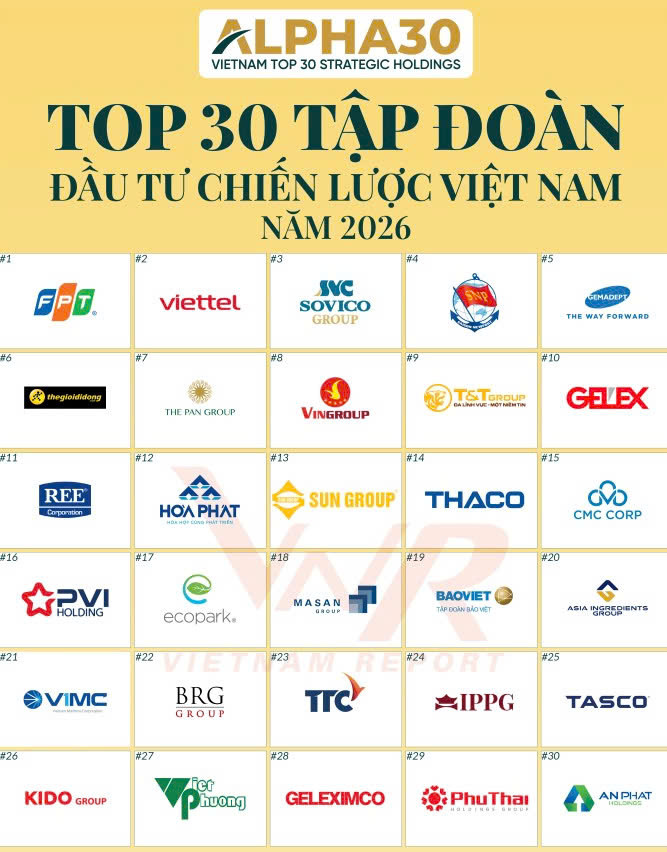
Ngày 3/11/2026, Công ty cổ phần Báo cáo Đánh giá Việt Nam (Vietnam Report) công bố bảng xếp hạng ALPHA30 - Top 30 Tập đoàn Đầu tư Chiến lược Việt Nam năm 2026. Đây là năm thứ 2 liên tiếp bảng xếp hạng được thực hiện, nhằm nhận diện những tập đoàn nổi bật về hiệu quả đầu tư, năng lực quản trị chiến lược và tầm ảnh hưởng đối với nền kinh tế.
Theo nghiên cứu của Vietnam Report, 30 tập đoàn trong ALPHA30 có tổng quy mô tài sản khoảng 4,29 triệu tỷ đồng, doanh thu khoảng 1,73 triệu tỷ đồng. Quy mô này cho thấy vai trò ngày càng đáng kể của các tập đoàn tư nhân và các mô hình holding trong việc tập hợp, phân bổ nguồn lực và triển khai những dự án đầu tư lớn.
Tuy nhiên, phía sau sự mở rộng về quy mô là bài toán không đơn giản: Làm thế nào để chuyển nguồn lực tích lũy thành hiệu quả sinh lời bền vững? Khi danh mục đầu tư ngày càng đa dạng, khả năng quản trị dòng vốn và lựa chọn tài sản phù hợp sẽ quyết định chất lượng tăng trưởng của mỗi tập đoàn.
Dữ liệu nghiên cứu năm 2026 của Vietnam Report cho thấy, trong số những doanh nghiệp xuất hiện ở cả hai kỳ ALPHA30 năm 2025 và 2026, hơn 80% tăng doanh thu, hơn 95% cải thiện lợi nhuận và gần 80% cùng tăng trưởng ở cả 2 chỉ tiêu. Trong 5 năm gần nhất, tốc độ tăng trưởng kép hằng năm (CAGR) trung vị của doanh thu và lợi nhuận lần lượt đạt 10,1% và 12,4%.
Những con số này phản ánh nền tảng tăng trưởng tương đối tích cực của nhóm doanh nghiệp dẫn đầu. Dù vậy, mức đóng góp lại có sự tập trung đáng kể. Năm doanh nghiệp đóng góp nhiều nhất tạo ra khoảng 86% doanh thu tăng thêm và 2/3 lợi nhuận tăng thêm của nhóm nghiên cứu. Đồng thời, 5 doanh nghiệp lớn nhất theo từng chỉ tiêu chiếm khoảng 2/3 tổng tài sản, doanh thu và lợi nhuận ALPHA30.
Điều này cho thấy tăng trưởng của các tập đoàn lớn vẫn phụ thuộc đáng kể vào một số đầu tàu. Khả năng mở rộng đóng góp của những doanh nghiệp còn lại sẽ giúp nền tảng tăng trưởng của toàn nhóm vững chắc hơn.
Đáng chú ý, hiệu quả sử dụng vốn vẫn là vấn đề cần quan tâm. Hơn 70% doanh nghiệp trong nghiên cứu cải thiện tỷ suất sinh lời trên vốn chủ sở hữu (ROE) trong năm gần nhất, nhưng chỉ khoảng 1/3 duy trì ROE từ 10% trở lên trong cả 3 năm 2023-2025.
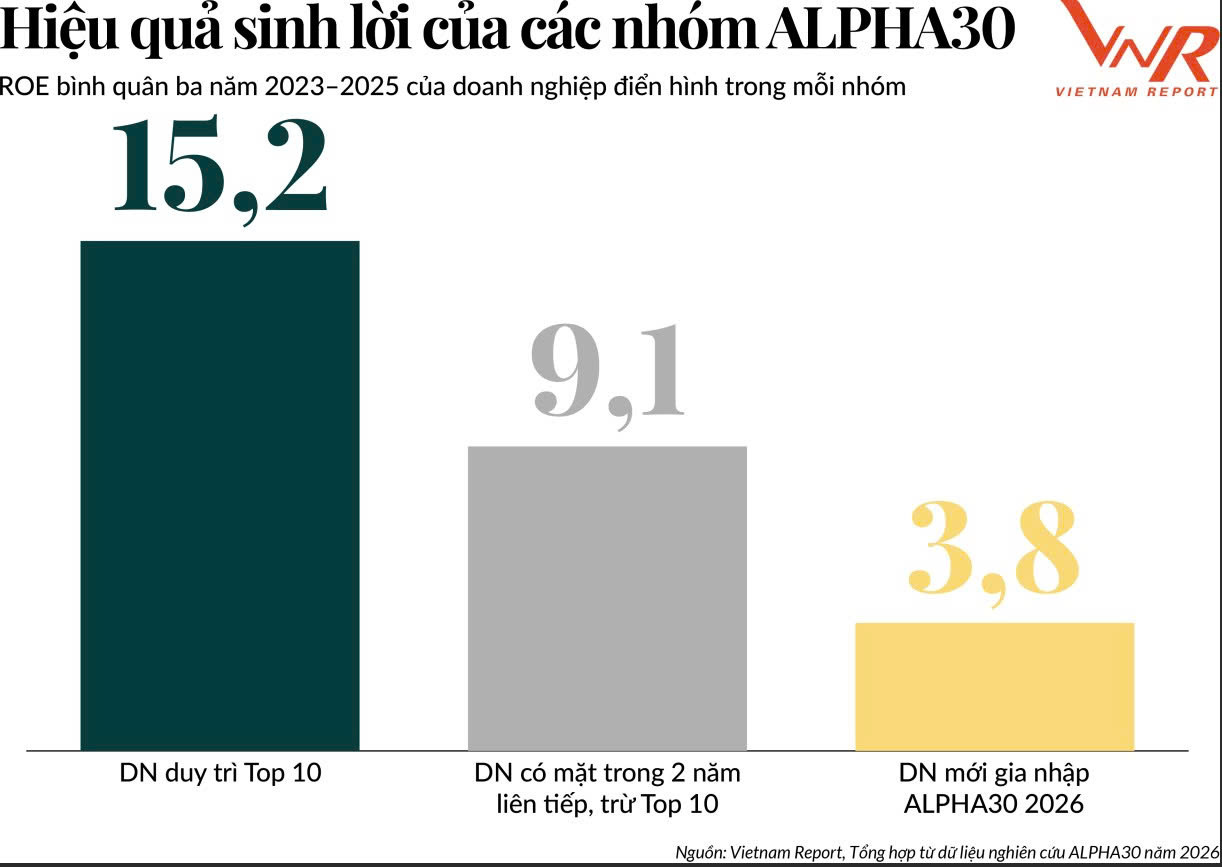
Sự khác biệt giữa cải thiện lợi nhuận trong 1 năm và duy trì khả năng sinh lời qua nhiều năm cho thấy tăng trưởng quy mô chưa đồng nghĩa với hiệu quả đầu tư bền vững.
Thực tế, FPT là ví dụ về khả năng kết hợp mở rộng quy mô với hiệu quả sinh lời. Trong 5 năm gần nhất, CAGR lợi nhuận của doanh nghiệp đạt khoảng 20,4%, cao hơn mức tăng trưởng tài sản 13,2%; ROE bình quân 3 năm gần nhất đạt khoảng 26%.
Ở chiều ngược lại, trường hợp Hòa Phát cho thấy cần đánh giá hiệu quả đầu tư qua cả chu kỳ kinh doanh. Lợi nhuận năm 2025 tăng khoảng 29% so với năm 2024 nhưng vẫn thấp hơn một nửa so với mức đỉnh năm 2021, trong khi tài sản đã mở rộng đáng kể.
Như vậy, quy mô tài sản tạo ra năng lực đầu tư, nhưng khả năng khai thác tài sản, kiểm soát chi phí vốn và duy trì dòng tiền mới quyết định giá trị thực chất của khoản đầu tư.
Bài toán hiệu quả vốn càng trở nên quan trọng khi Việt Nam hướng tới mục tiêu tăng trưởng cao. Theo số liệu được Vietnam Report dẫn từ Cục Thống kê, GDP 9 tháng năm 2026 tăng 9,01%; vốn đầu tư thực hiện toàn xã hội đạt khoảng 3,11 triệu tỷ đồng, tăng 15,1% so với cùng kỳ.
Trong cơ cấu nguồn vốn đầu tư, khu vực ngoài nhà nước chiếm 53%, khu vực nhà nước chiếm 30% và khu vực có vốn đầu tư trực tiếp nước ngoài chiếm 17%. Điều này cho thấy khu vực doanh nghiệp ngoài nhà nước tiếp tục giữ vai trò quan trọng trong việc huy động và chuyển hóa nguồn lực thành năng lực sản xuất, kinh doanh.
Đối với các tập đoàn đầu tư chiến lược, nhu cầu vốn lớn đặt ra yêu cầu đa dạng hóa nguồn tài trợ, thay vì phụ thuộc vào một kênh huy động duy nhất.
Theo Vietnam Report, đến ngày 28/9/2026, tín dụng nền kinh tế tăng 10,89% so với cuối năm 2025. Cùng với đó, vốn đầu tư thực hiện từ ngân sách nhà nước trong 9 tháng tăng 19% so với cùng kỳ. Việc đẩy nhanh đầu tư công, đặc biệt trong các lĩnh vực giao thông, logistics, năng lượng và hạ tầng đô thị, có thể tạo thêm không gian phát triển cho các dự án của doanh nghiệp.
Trong khi đó, dòng vốn đầu tư nước ngoài cũng mở rộng cơ hội hợp tác. Tính đến ngày 30/9/2026, tổng vốn FDI đăng ký vào Việt Nam đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ; vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%.
Bên cạnh tín dụng và vốn đầu tư trực tiếp nước ngoài, thị trường mua bán, sáp nhập doanh nghiệp (M&A), vốn đầu tư tư nhân và thị trường chứng khoán đang bổ sung những lựa chọn mới cho các tập đoàn.
Tổng hợp từ các bản tin của Grant Thornton, 8 tháng đầu năm 2026, thị trường M&A Việt Nam ghi nhận khoảng 192 thương vụ, với tổng giá trị công bố hoặc có thể ước tính khoảng 3,09 tỷ USD.
Báo cáo Đổi mới sáng tạo và vốn đầu tư tư nhân Việt Nam 2026 của Trung tâm Đổi mới sáng tạo Quốc gia (NIC), Hiệp hội Đầu tư tư nhân Việt Nam (VPCA) và Boston Consulting Group (BCG) ghi nhận tổng vốn đầu tư năm 2025 đạt khoảng 4,5 tỷ USD qua 149 thương vụ, trong đó khoảng 4 tỷ USD vốn cổ phần tư nhân (PE) và 509 triệu USD vốn đầu tư mạo hiểm (VC).
Đáng chú ý, 9 tháng năm 2026, tổng mức huy động vốn trên thị trường chứng khoán đạt 731,6 nghìn tỷ đồng, tăng 85,6% so với cùng kỳ. Việc FTSE Russell nâng hạng chứng khoán Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026 cũng mở ra cơ hội tiếp cận rộng hơn với dòng vốn tổ chức quốc tế.
Theo dự báo trong báo cáo của NIC, VPCA và BCG, quy mô các thương vụ IPO giai đoạn 2026-2027 có thể đạt 3-5 tỷ USD. Đây là triển vọng đáng chú ý đối với các tập đoàn có nhu cầu huy động vốn cho công ty thành viên, đồng thời tạo thêm phương án thoái vốn cho các nhà đầu tư.
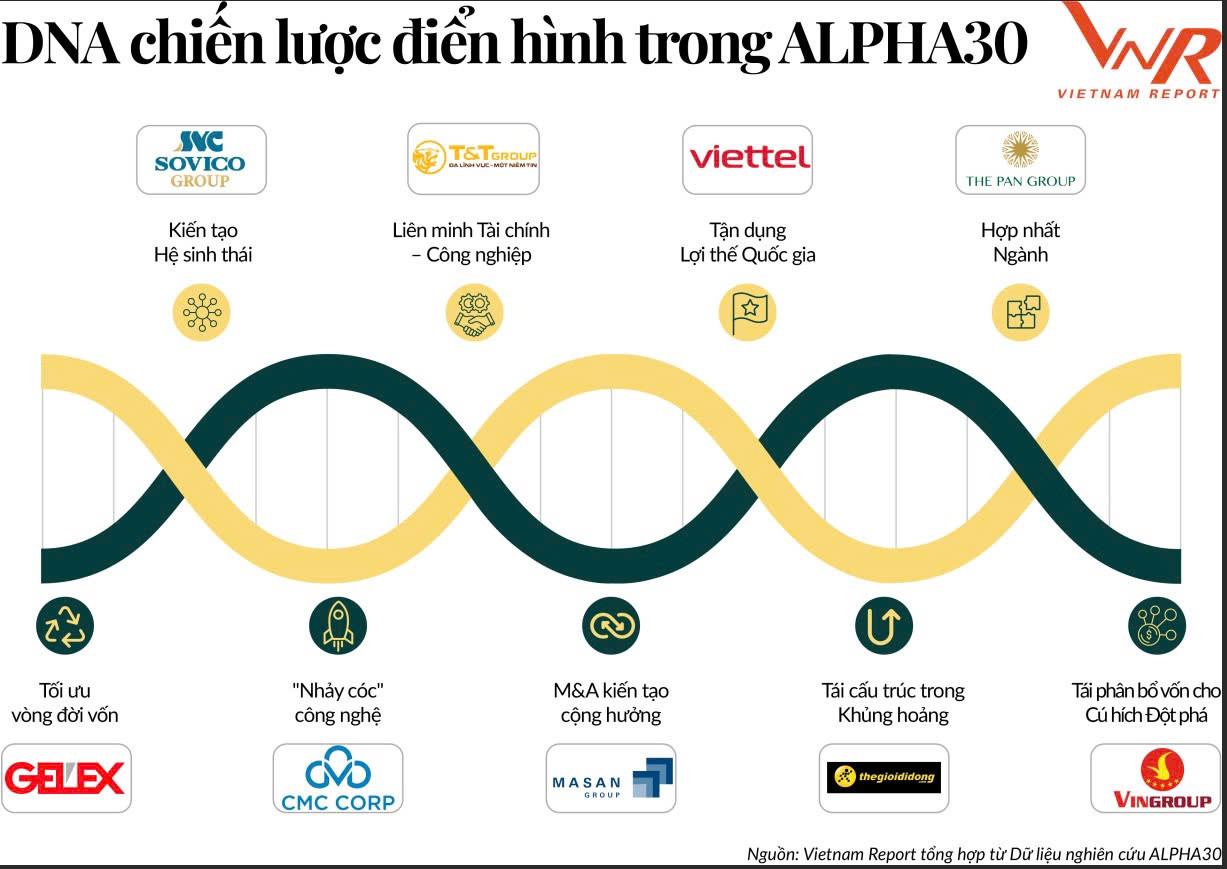
Thực tế, xu hướng tổ chức lại danh mục đầu tư đã xuất hiện tại nhiều tập đoàn. Năm 2026, Gemadept hoàn tất tái cấu trúc các liên doanh với CJ Logistics, tăng quyền kiểm soát ở những lĩnh vực gắn trực tiếp với định hướng cảng và logistics, đồng thời chuyển nhượng phần vốn tại mảng dịch vụ logistics bên thứ 3.
PAN Group cũng chuyển nhượng Bibica trong năm 2026, dù doanh nghiệp bánh kẹo này ghi nhận lợi nhuận trước thuế năm 2025 cao nhất lịch sử. Những trường hợp này cho thấy quyết định nắm giữ hay chuyển nhượng tài sản không chỉ phụ thuộc vào kết quả kinh doanh hiện tại, mà còn phải được đặt trong mối tương quan với chiến lược chung và khả năng tạo giá trị trong tương lai.
Khi các kênh huy động và thoái vốn ngày càng đa dạng, mô hình tập đoàn cũng có điều kiện chuyển từ sở hữu toàn bộ tài sản sang duy trì quyền kiểm soát ở những lĩnh vực chiến lược, đồng thời huy động thêm nguồn lực từ đối tác bên ngoài.
Tuy nhiên, để thực hiện được điều đó, các tập đoàn cần nâng cao chất lượng quản trị công ty thành viên, minh bạch thông tin tài chính và xây dựng hệ thống đánh giá hiệu quả đầu tư ở từng đơn vị. Mỗi khoản đầu tư cần được xem xét trên cơ sở khả năng tạo doanh thu, dòng tiền, mức sinh lời và mức độ đóng góp vào chiến lược dài hạn.
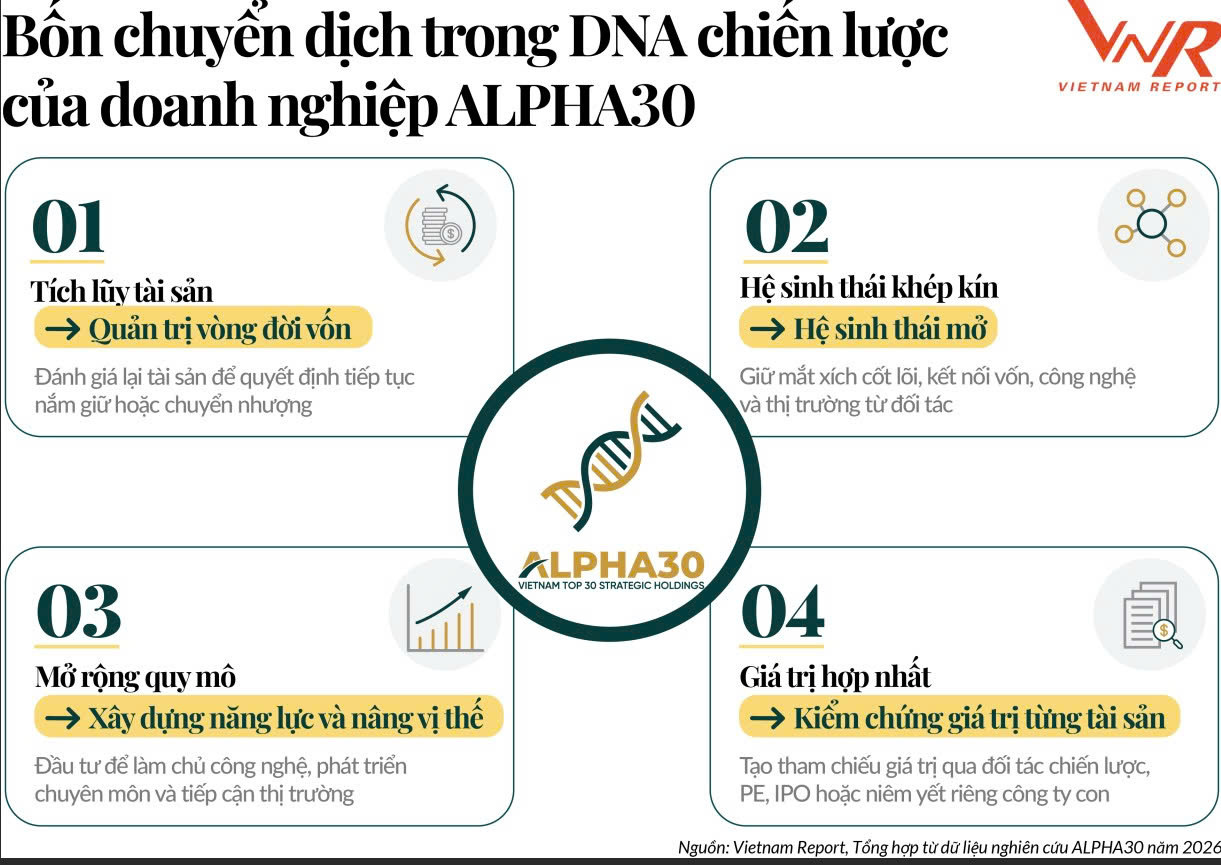
Theo Vietnam Report, sau 2 kỳ nghiên cứu, ALPHA30 cho thấy các tập đoàn Việt Nam đang chuyển dịch từ tích lũy tài sản sang quản trị vòng đời vốn, từ hệ sinh thái khép kín sang mở rộng hợp tác và từ mở rộng quy mô sang xây dựng năng lực cạnh tranh.
Trong giai đoạn tới, năng lực huy động vốn vẫn quan trọng, nhưng khả năng phân bổ đúng nguồn lực, khai thác hiệu quả tài sản và thu hồi vốn để tái đầu tư mới là yếu tố quyết định sức mạnh dài hạn của các tập đoàn. Đây cũng là điều kiện để nguồn lực của khu vực doanh nghiệp tư nhân đóng góp hiệu quả hơn vào mục tiêu tăng trưởng của nền kinh tế.