




Gửi bình luận
Thứ Hai, 2/11/2026
Thứ Hai, 2/11/2026
Dòng vốn ngân hàng đang được khơi thông với tốc độ đáng kể, nhiều tổ chức tín dụng ghi nhận tăng trưởng dư nợ hai chữ số. Nhưng phía sau những con số tăng trưởng ấn tượng vẫn là một nghịch lý tín dụng tăng nhanh không đồng nghĩa cơ hội tiếp cận vốn được mở rộng đồng đều. Với nhiều doanh nghiệp nhỏ và vừa, cánh cửa tín dụng vẫn chưa thực sự rộng mở, khi tài sản bảo đảm, năng lực tài chính và điều kiện vay vốn tiếp tục là những rào cản khó vượt qua.
Tăng trưởng tín dụng trong 9 tháng năm 2026 tiếp tục cho thấy sức mở rộng mạnh mẽ của hệ thống ngân hàng. Theo số liệu thống kê từ Ngân hàng Nhà nước (NHNN), tính đến ngày 26/10/2026, dư nợ toàn nền kinh tế đạt khoảng 20,8 triệu tỷ đồng, tăng 11,94% so với cuối năm 2025. Đây là mức tăng trưởng đáng chú ý, phản ánh nhu cầu vốn phục vụ sản xuất, kinh doanh và đầu tư đang phục hồi tích cực.
Diễn biến tại các ngân hàng thương mại càng cho thấy rõ xu hướng này. Cụ thể như NCB nổi bật với dư nợ cho vay khách hàng đạt hơn 150.661 tỷ đồng, tăng khoảng 54,5% so với cuối năm trước. VPBank ghi nhận dư nợ cấp tín dụng hợp nhất tăng 28,5%, LPBank tăng 23%, ABBank tăng 18,2% và Techcombank tăng hơn 13,1%.
Ở nhóm ngân hàng có quy mô dư nợ lớn, Sacombank tăng trưởng 12,5%, ACB tăng 11,5%, TPBank tăng 10,5%, trong khi Vietbank tăng 10,8%. Những con số này cho thấy khả năng mở rộng tín dụng không chỉ tập trung ở một nhóm ngân hàng mà đang diễn ra trên diện rộng, dù tốc độ có sự phân hóa đáng kể.
Đáng chú ý, khoảng 77,44% tổng dư nợ tín dụng toàn hệ thống đến cuối tháng 8/2026 được phân bổ vào các hoạt động sản xuất, kinh doanh. Cơ cấu này cho thấy dòng vốn ngân hàng vẫn giữ vai trò chủ lực trong cung ứng nguồn lực cho nền kinh tế thực, thay vì chỉ phản ánh sự gia tăng dư nợ trên bảng cân đối kế toán.
Tuy nhiên, cần nhìn nhận rằng tăng trưởng tín dụng và khả năng tiếp cận tín dụng là hai thước đo khác nhau. Một bên phản ánh quy mô vốn được đưa vào nền kinh tế; bên còn lại cho biết doanh nghiệp và người dân có thực sự tiếp cận được nguồn vốn đó hay không. Khoảng cách giữa hai thước đo này đang đặt ra một vấn đề đối với chất lượng tăng trưởng của hệ thống tài chính.
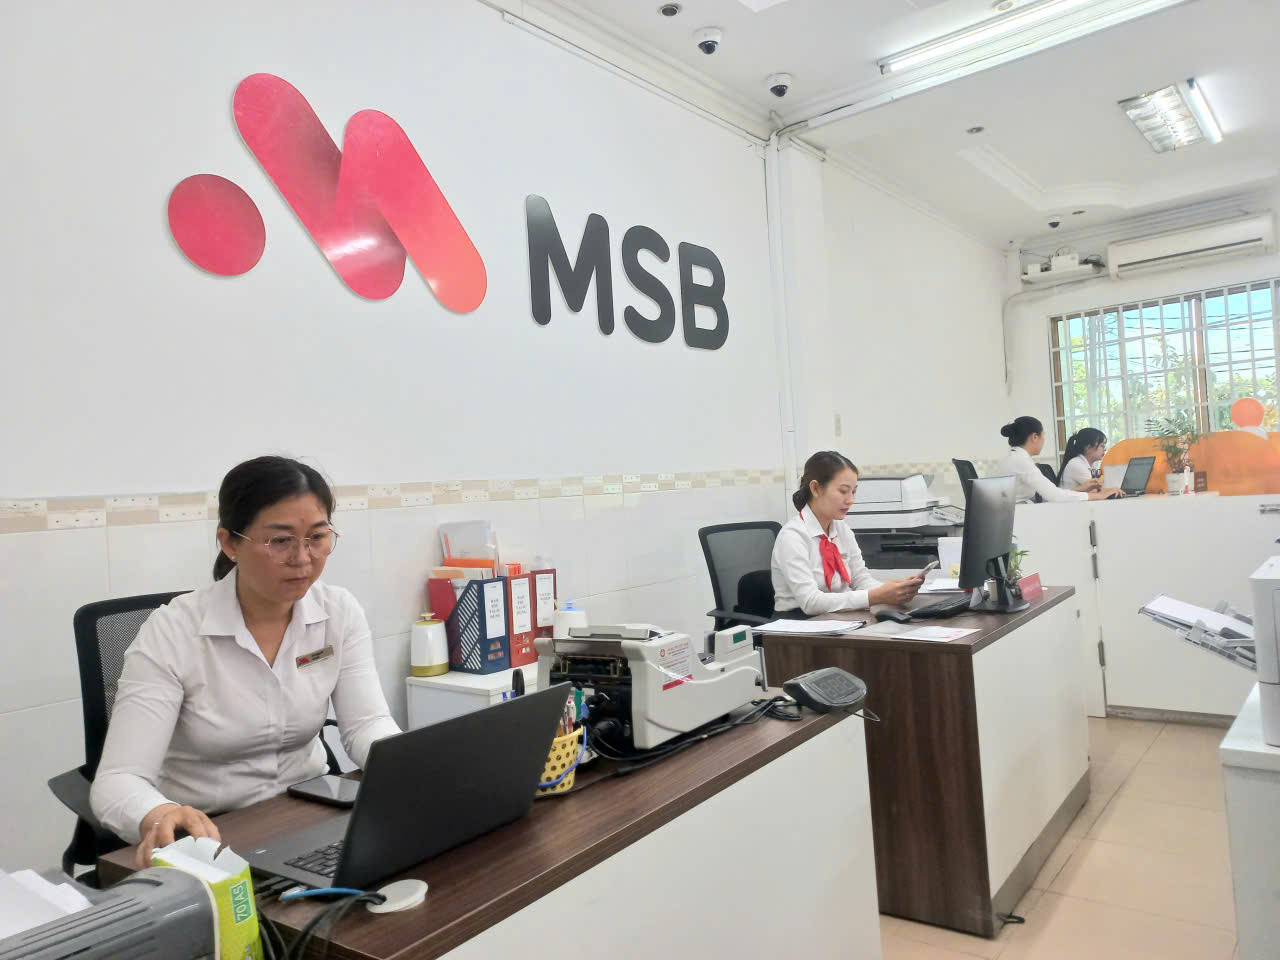
Nếu quy mô tín dụng phản ánh sức cung ứng vốn của hệ thống ngân hàng, thì khả năng tiếp cận vốn mới là phép thử về mức độ lan tỏa của dòng tiền. Và ở phương diện này, những dữ liệu về khu vực doanh nghiệp đang bộc lộ một khoảng cách đáng kể.
Theo Báo cáo Kinh tế tư nhân Việt Nam 2025 của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), có tới 75,5% doanh nghiệp cho biết không thể vay vốn nếu thiếu tài sản bảo đảm. Tỷ lệ khoản vay yêu cầu thế chấp tại Việt Nam lên tới 93,5%, cao hơn đáng kể so với mức bình quân toàn cầu 68,3%, Malaysia 33,4% và Thái Lan 55,8%.
Đây không đơn thuần là câu chuyện về thủ tục tín dụng, mà phản ánh sự lệch pha giữa phương thức đánh giá rủi ro của ngân hàng và đặc điểm tài chính của doanh nghiệp nhỏ và vừa (SME).
Phần lớn SME không sở hữu quỹ đất lớn, nhà xưởng giá trị cao hay tài sản hữu hình đủ để đáp ứng yêu cầu thế chấp. Giá trị của họ nhiều khi nằm ở đơn hàng, dòng tiền tương lai, mạng lưới khách hàng, năng lực sản xuất và khả năng thực hiện hợp đồng. Tuy nhiên, những yếu tố này chưa phải lúc nào cũng được chuyển hóa thành cơ sở đủ tin cậy để ngân hàng cấp tín dụng.
Nói cách khác, doanh nghiệp có thể có thị trường, có đơn hàng và có nhu cầu mở rộng sản xuất, nhưng vẫn thiếu điều kiện để vay vốn. Trong khi đó, nếu không có vốn lưu động để mua nguyên liệu, thanh toán chi phí đầu vào hoặc đầu tư thiết bị, chính khả năng tạo ra dòng tiền trả nợ trong tương lai cũng bị hạn chế.
Một nghịch lý vì thế xuất hiện ngân hàng cần tài sản bảo đảm để kiểm soát rủi ro, còn doanh nghiệp cần vốn để tạo ra tài sản và dòng tiền. Khi hai nhu cầu này không gặp nhau, dòng vốn dù dồi dào vẫn có thể chưa đến được những khu vực cần vốn nhất.
Các chỉ số quốc tế cũng củng cố nhận định này. Theo bộ dữ liệu FinData 2026 của Ngân hàng Thế giới, chỉ số phát triển tài chính tổng thể của Việt Nam đạt 31/100 điểm, ngang bình quân thế giới. Đáng chú ý, chỉ số phát triển ngân hàng đạt 50 điểm, nhưng chỉ số tiếp cận tài chính mới đạt 13 điểm, bằng một nửa mức bình quân toàn cầu và thấp xa mức 43 điểm của Đông Á - Thái Bình Dương.
Đặc biệt, tỷ lệ người trưởng thành vay vốn từ ngân hàng hoặc tổ chức tài chính chính thức tại Việt Nam chỉ đạt 7,7%, so với 11,7% trên toàn cầu và 14,5% tại Đông Á - Thái Bình Dương. Sự chênh lệch giữa năng lực phát triển ngân hàng và khả năng tiếp cận tài chính cho thấy bài toán của Việt Nam không chỉ là mở rộng quy mô hệ thống, mà còn là cải thiện hiệu quả phân bổ nguồn lực.
Trong bối cảnh nhu cầu vốn tiếp tục gia tăng, bài toán đặt ra không phải đơn thuần là thúc đẩy tín dụng tăng nhanh hơn, mà là làm thế nào để dòng vốn đến đúng đối tượng, đúng nhu cầu và tạo ra giá trị kinh tế thực chất.
Theo dự báo của Mirae Asset Việt Nam, tăng trưởng tín dụng năm 2027 có thể đạt 16,5% trong kịch bản hỗ trợ mục tiêu tăng trưởng GDP 10%. Ở kịch bản thận trọng hơn, mức tăng trưởng tín dụng khoảng 13,5% vẫn được đặt ra để duy trì tốc độ tăng trưởng kinh tế cao. Dù ở kịch bản nào, nhu cầu vốn lớn cũng đồng nghĩa áp lực huy động, thanh khoản và quản trị rủi ro của hệ thống ngân hàng chưa thể sớm hạ nhiệt.
Để khơi thông nguồn lực, các chính sách điều hành đang hướng tới mở rộng dư địa cung ứng vốn, trong đó có điều chỉnh một số quy định về sử dụng vốn ngắn hạn cho vay trung, dài hạn và cơ chế tính tiền gửi Kho bạc Nhà nước vào tổng tiền gửi. Tuy nhiên, nới rộng khả năng cung ứng vốn chỉ giải quyết một phía của thị trường. Nếu điều kiện tiếp cận không được cải thiện, lợi ích từ những cơ chế mới vẫn có nguy cơ tập trung nhiều hơn ở nhóm khách hàng vốn đã có năng lực tài chính tốt.
Về phía ngân hàng, yêu cầu chuyển dịch từ mô hình cho vay dựa chủ yếu vào tài sản bảo đảm sang đánh giá toàn diện năng lực trả nợ cần được đẩy nhanh. Việc khai thác dữ liệu hóa đơn, dòng tiền tài khoản, lịch sử thanh toán, hợp đồng kinh tế và thông tin thuế có thể giúp ngân hàng nhận diện chính xác hơn sức khỏe tài chính của doanh nghiệp. Cùng với đó, cần phát triển các sản phẩm cho vay theo đơn hàng, tài trợ chuỗi cung ứng, bao thanh toán và tín dụng dựa trên dòng tiền.
Quỹ bảo lãnh tín dụng cho SME cũng cần được nâng cao hiệu quả hoạt động, tránh tình trạng có cơ chế nhưng doanh nghiệp khó tiếp cận vì thủ tục phức tạp hoặc phạm vi bảo lãnh hạn chế. Đồng thời, bản thân doanh nghiệp phải chủ động minh bạch hóa báo cáo tài chính, chuẩn hóa quản trị, xây dựng lịch sử tín dụng và nâng cao năng lực chứng minh dòng tiền.
Một yêu cầu khác là phải duy trì kỷ luật tín dụng. Tăng trưởng nhanh nhưng buông lỏng tiêu chuẩn cho vay có thể tạo ra hệ quả về nợ xấu, suy giảm chất lượng tài sản và áp lực thanh khoản trong những giai đoạn sau. Vì vậy, mở rộng tiếp cận vốn không có nghĩa hạ thấp nguyên tắc thẩm định, mà là đổi mới phương pháp đánh giá để những doanh nghiệp có phương án kinh doanh khả thi không bị loại khỏi thị trường chỉ vì thiếu tài sản thế chấp.
Suy cho cùng, thành công của chính sách tín dụng không nên chỉ được đo bằng số dư nợ tăng thêm bao nhiêu nghìn tỷ đồng, hay có bao nhiêu ngân hàng đạt mức tăng trưởng hai chữ số. Thước đo quan trọng hơn là có bao nhiêu doanh nghiệp tiếp cận được vốn để duy trì sản xuất, thực hiện đơn hàng, đầu tư công nghệ và mở rộng hoạt động; bao nhiêu cơ hội kinh doanh được chuyển hóa thành năng lực sản xuất mới.
Khi tín dụng tăng trưởng nhưng cánh cửa vốn vẫn hẹp với một bộ phận lớn doanh nghiệp, bài toán không nằm ở việc thiếu dòng tiền đơn thuần, mà ở cơ chế dẫn vốn của nền kinh tế. Khơi thông tín dụng vì thế cần đi xa hơn việc mở rộng hạn mức hay giảm lãi suất. Đó phải là quá trình tháo gỡ những rào cản cấu trúc trong tiếp cận vốn, để dòng tiền ngân hàng thực sự trở thành động lực cho khu vực sản xuất, kinh doanh.
Bởi một hệ thống ngân hàng mạnh không chỉ nằm ở khả năng cho vay nhiều hơn, mà còn ở khả năng đưa vốn đến được những nơi có thể tạo ra giá trị lớn nhất cho nền kinh tế.