
Gửi bình luận
Thứ Ba, 29/9/2026
Thứ Ba, 29/9/2026
Chính sách và công nghệ được đánh giá là 2 yếu tố quan trọng thúc đẩy đổi mới dịch vụ tín dụng ngân hàng. Cùng với hệ thống dữ liệu ngày càng được hoàn thiện và kết nối, các tổ chức tín dụng có thêm cơ sở để số hóa quy trình, nâng cao chất lượng đánh giá khách hàng và mở rộng các phương thức cung ứng tín dụng.

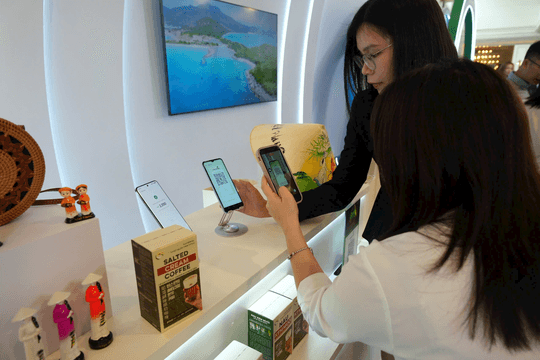
Quá trình phát triển dịch vụ ngân hàng, đặc biệt trong lĩnh vực thanh toán và chuyển tiền cho thấy tác động rõ nét của chính sách và công nghệ. Hiện nay, người dân và doanh nghiệp có thể thực hiện chuyển tiền, thanh toán hàng hóa, dịch vụ thông qua Internet Banking, Mobile Banking, quét mã QR trên máy tính, điện thoại thông minh và các thiết bị điện tử khác. Chỉ với một vài thao tác, giao dịch có thể được thực hiện nhanh chóng, thuận tiện, không phụ thuộc vào thời gian và không gian giao dịch truyền thống.
Kết quả này có sự đóng góp của nhiều yếu tố, từ cơ chế, chính sách của Ngân hàng Nhà nước, các chương trình, đề án về thanh toán không dùng tiền mặt và hệ thống quy định pháp luật trong lĩnh vực thanh toán, đến sự phát triển của hệ thống thanh toán điện tử liên ngân hàng và việc ứng dụng công nghệ tại các tổ chức tín dụng (TCTD).
Những yếu tố này đã góp phần thúc đẩy dịch vụ ngân hàng, thị trường tài chính – tiền tệ và tăng trưởng kinh tế; đồng thời mang lại tiện ích cho người dân, doanh nghiệp và nâng cao hiệu quả sử dụng vốn trong nền kinh tế.
Đây cũng là kinh nghiệm quan trọng đối với phát triển các dịch vụ ngân hàng bán lẻ, đặc biệt trong hoạt động tín dụng đối với khách hàng cá nhân, hộ gia đình và doanh nghiệp nhỏ và vừa. Trong đó, chính sách và công nghệ tạo ra những bước phát triển mới.
Cụ thể, các chủ trương lớn về đổi mới và phát triển khoa học, công nghệ, phát triển kinh tế tư nhân, cùng với các chương trình, kế hoạch hành động của ngành Ngân hàng về chuyển đổi số và thực hiện Đề án 06 tạo cơ sở thuận lợi để các TCTD đổi mới, phát triển dịch vụ tín dụng. Các giải pháp khơi thông dòng vốn tín dụng đối với doanh nghiệp nhỏ và vừa cũng góp phần tạo môi trường thuận lợi để các TCTD phát triển dịch vụ tín dụng. Trên cơ sở đó, nhiều sản phẩm, dịch vụ mới trong lĩnh vực tín dụng có thể được phát triển, trong đó phương thức cho vay điện tử sẽ tiếp tục được mở rộng và phổ biến hơn.
Cùng với đó, những định hướng chiến lược và giải pháp cụ thể của Ngân hàng Nhà nước trong phát triển ngân hàng số, xây dựng cơ sở dữ liệu, bảo đảm an toàn, bảo mật thông tin; cải cách hành chính và cung cấp dịch vụ công trực tuyến; kết nối và chia sẻ dữ liệu sẽ tạo điều kiện thuận lợi cho các TCTD phát triển dịch vụ ngân hàng số.
Trong hoạt động tín dụng, các thông tin như thông tin tín dụng, thuế, hải quan, đăng ký doanh nghiệp, thông tin tài chính của khách hàng có ý nghĩa quan trọng. Việc phối hợp giữa các cơ quan chức năng để kết nối, chia sẻ dữ liệu, bảo đảm thông tin tin cậy, minh bạch, đầy đủ, chính xác và có cơ sở pháp lý sẽ tạo nền tảng để các TCTD đẩy mạnh phát triển dịch vụ ngân hàng số và hoạt động tín dụng.
Khi có cơ sở dữ liệu tốt về khách hàng, các TCTD sẽ thuận lợi hơn trong quản lý, thu thập thông tin và thẩm định khách hàng; đồng thời có thể rút ngắn thời gian xét duyệt và quyết định cho vay. Đây cũng là cơ sở để các phương thức cho vay tín chấp, cho vay dựa trên dòng tiền tiếp tục được mở rộng và phát triển.
Ngoài ra, chính sách và công nghệ cũng gắn liền với cơ chế, định hướng phát triển của Ngân hàng Nhà nước và những giải pháp tiếp tục hoàn thiện môi trường pháp lý, môi trường đầu tư, kinh doanh thuận lợi để các TCTD phát triển dịch vụ ngân hàng. Trong quá trình này, bên cạnh việc chủ động, sáng tạo trong đổi mới và ứng dụng công nghệ, các TCTD cần tiếp tục thực hiện tốt công tác thông tin, truyền thông; chia sẻ và học hỏi kinh nghiệm để có những giải pháp phát triển phù hợp, hiệu quả.