
Gửi bình luận
Thứ Ba, 20/10/2026
Thứ Ba, 20/10/2026
Nghị định 346/2026/NĐ-CP mở thêm dư địa cho thị trường bảo hiểm nông nghiệp với mức hỗ trợ phí cao hơn, sản phẩm linh hoạt hơn và cơ chế bồi thường theo chỉ số. Tuy nhiên, muốn biến chính sách thành độ bao phủ thực chất, cần vượt qua một nút thắt căn bản: xây dựng niềm tin để người sản xuất chủ động mua bảo hiểm, thay vì chỉ tham gia khi được vận động, hỗ trợ.
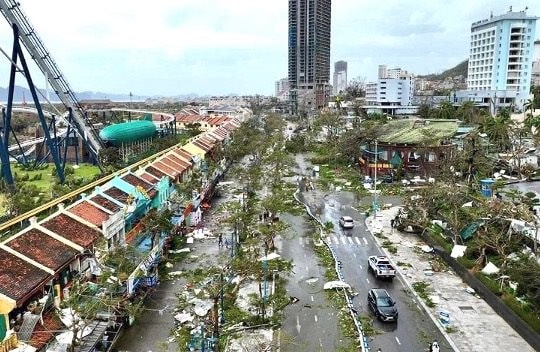
Những tổn thất do thiên tai trong các năm gần đây cho thấy bảo hiểm nông nghiệp không còn đơn thuần là một sản phẩm tài chính bổ trợ. Đây là công cụ quản trị rủi ro có ý nghĩa đối với sinh kế nông thôn, khả năng phục hồi sản xuất và cả áp lực chi ngân sách sau thiên tai.
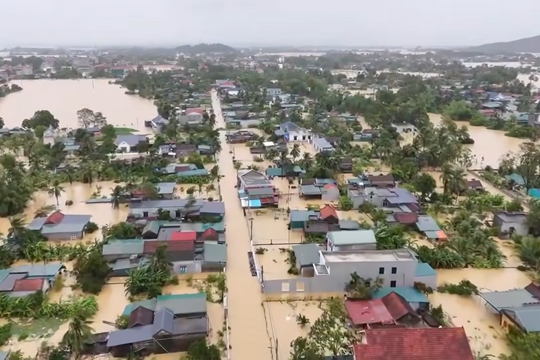
Số liệu được ngành chức năng công bố về chính sách mới, bão Yagi năm 2024 gây thiệt hại hơn 80.000 tỷ đồng, trong khi bảo hiểm chi trả hơn 7.000 tỷ đồng. Năm 2025, thiệt hại do ngập lụt từ duyên hải miền Trung đến Đắk Lắk ước vượt 100.000 tỷ đồng, còn số tiền bồi thường bảo hiểm khoảng 7.000-10.000 tỷ đồng. Khoảng cách giữa tổn thất kinh tế và phần được bảo hiểm chia sẻ cho thấy dư địa phát triển thị trường vẫn rất lớn.
Có hiệu lực từ ngày 20/10/2026, Nghị định 346/2026/NĐ-CP sửa đổi, bổ sung Nghị định 58/2018/NĐ-CP, tạo thêm động lực cho quá trình này. Mức hỗ trợ phí bảo hiểm tối đa đối với cá nhân thuộc hộ nghèo, cận nghèo tăng từ 90% lên 95%; cá nhân không thuộc hai nhóm này tăng từ 20% lên 50%; tổ chức sản xuất nông nghiệp đủ điều kiện được hỗ trợ tối đa 30%. Phạm vi đối tượng bảo hiểm cũng được mở rộng, tạo cơ sở để địa phương lựa chọn cây trồng, vật nuôi và đối tượng nuôi trồng thủy sản phù hợp với thực tiễn sản xuất.
Đáng chú ý, nghị định bổ sung các sản phẩm bảo hiểm theo chỉ số năng suất, thời tiết và viễn thám. Thay vì phụ thuộc hoàn toàn vào việc giám định thiệt hại tại từng hộ, doanh nghiệp có thể xác định nghĩa vụ chi trả theo chỉ số khách quan đã được quy định trong hợp đồng. Với sản phẩm thuộc nhóm này, khi chỉ số đáp ứng điều kiện và có yêu cầu chi trả, thời hạn bồi thường là 15 ngày làm việc kể từ khi chỉ số được công bố.
Đây là thay đổi đáng kể về cách tiếp cận giảm chi phí xác minh, rút ngắn quy trình xử lý và mở rộng khả năng bảo hiểm cho những rủi ro có tính chất diện rộng. Tuy nhiên, cơ chế chi trả theo chỉ số chỉ phát huy hiệu quả khi dữ liệu đủ tin cậy, ngưỡng kích hoạt được thiết kế phù hợp và người mua hiểu rõ trường hợp nào được bồi thường.
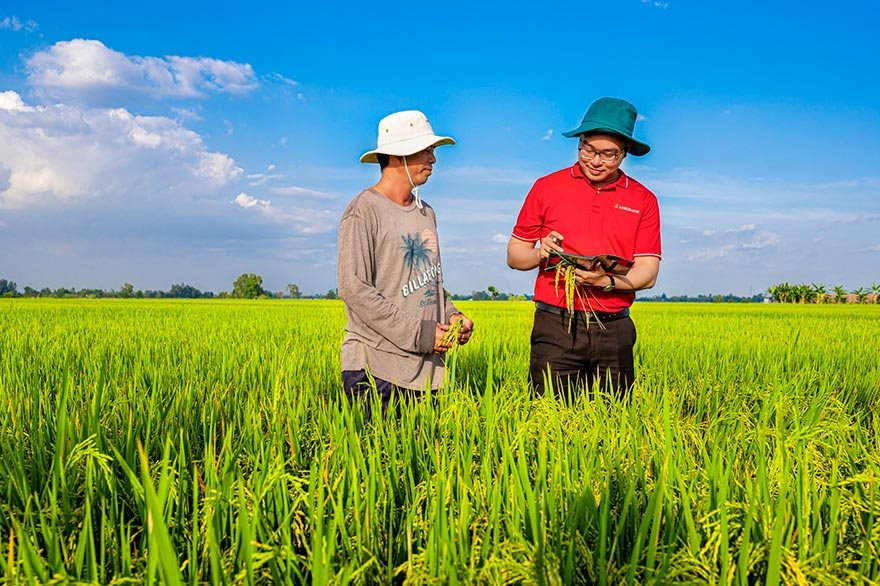
Rào cản lớn của bảo hiểm nông nghiệp không chỉ nằm ở khả năng chi trả phí, mà còn ở khoảng cách giữa cách doanh nghiệp thiết kế sản phẩm và cách người nông dân nhìn nhận rủi ro.
Với nhiều hộ sản xuất, khoản phí bảo hiểm là chi phí hiện hữu, trong khi lợi ích chỉ thể hiện khi thiên tai xảy ra. Nếu hợp đồng khó hiểu, quy trình bồi thường kéo dài hoặc số tiền nhận được không tương xứng với kỳ vọng, người tham gia có thể không tái tục ngay cả khi đã được ngân sách hỗ trợ một phần lớn phí bảo hiểm.
Kinh nghiệm thí điểm bảo hiểm theo chỉ số tại An Giang, Đồng Tháp, Kiên Giang và Sóc Trăng (tên địa phương trước sắp xếp) năm 2025 cho thấy tiềm năng của cách tiếp cận mới. Theo tài liệu được cung cấp, hơn 2.500 hộ được tập huấn, gần 700 hộ mua bảo hiểm. Một số doanh nghiệp đã thực hiện chi trả khi lượng mưa vượt ngưỡng quy định; sau một vụ sản xuất, hơn 50% nông dân tham gia cho biết sẽ tiếp tục mua, gần 70% sẵn sàng giới thiệu sản phẩm cho người khác.
Những con số này gợi ra một bài học quan trọng: Tập huấn, giải thích quyền lợi và thực hiện chi trả minh bạch không phải công việc phụ trợ, mà là một phần của chiến lược phát triển thị trường.
Thay vì chỉ tuyên truyền theo từng đợt, doanh nghiệp cần đưa thông tin bảo hiểm đến đúng thời điểm ra quyết định sản xuất, bằng ngôn ngữ dễ hiểu và ví dụ sát thực tế. Nông dân cần biết rõ khoản phí phải đóng, rủi ro được bảo vệ, ngưỡng kích hoạt bồi thường, nguồn dữ liệu sử dụng và những trường hợp không được chi trả. Minh bạch ngay từ đầu sẽ giảm tranh chấp và củng cố khả năng tái tục.
Một thị trường bảo hiểm không thể mở rộng bền vững nếu doanh nghiệp phải tự gánh những rủi ro thiên tai có tính tương quan cao trên diện rộng. Khi một đợt hạn hán, bão lũ hoặc dịch bệnh đồng thời ảnh hưởng đến nhiều vùng sản xuất, nghĩa vụ bồi thường có thể tăng mạnh, làm gia tăng áp lực vốn và chi phí tái bảo hiểm.
Kinh nghiệm quốc tế cho thấy vai trò của Nhà nước không nên dừng ở hỗ trợ phí cho người mua. Tại Trung Quốc, bảo hiểm nông nghiệp phát triển dựa trên sự tham gia của doanh nghiệp, hỗ trợ phí từ chính quyền và các cơ chế tái bảo hiểm, chia sẻ tổn thất thảm họa. Ấn Độ phát triển các chương trình bảo hiểm mùa vụ và bảo hiểm dựa trên thời tiết với sự hỗ trợ của Nhà nước. Các mô hình này khác nhau về thiết kế, nhưng cùng cho thấy sự cần thiết của việc kết hợp nguồn lực công với năng lực định phí, phân phối và quản trị rủi ro của khu vực tư nhân.
Đối với Việt Nam, cần nghiên cứu cơ chế phân tầng rủi ro phù hợp với năng lực ngân sách và thị trường: Doanh nghiệp chịu trách nhiệm đối với tổn thất trong giới hạn hợp đồng; nhà tái bảo hiểm chia sẻ những lớp rủi ro lớn hơn; Nhà nước xem xét cơ chế hỗ trợ đối với các thảm họa vượt quá khả năng hấp thụ của thị trường. Cơ chế này phải được thiết kế dựa trên dữ liệu tổn thất, định phí chuyên nghiệp và nguyên tắc phân bổ trách nhiệm rõ ràng, tránh chuyển phần lớn rủi ro kinh doanh sang ngân sách.
Song song, cần đầu tư hạ tầng dữ liệu khí tượng, năng suất và viễn thám; chuẩn hóa phương pháp đo lường; tăng khả năng kết nối dữ liệu giữa cơ quan quản lý, địa phương và doanh nghiệp. Dữ liệu càng minh bạch, doanh nghiệp càng có cơ sở định phí chính xác, giảm bất định và thiết kế sản phẩm sát nhu cầu.
Nghị định 346/2026/NĐ-CP trao quyền chủ động hơn cho doanh nghiệp trong phát triển sản phẩm, đồng thời phân cấp cho HĐND cấp tỉnh quyết định địa bàn, đối tượng, loại rủi ro, mức hỗ trợ và thời gian thực hiện chính sách trong khuôn khổ quy định. Đây là cơ hội để bảo hiểm nông nghiệp chuyển từ cách triển khai dàn trải sang lựa chọn những vùng sản xuất có nhu cầu và điều kiện phù hợp.
Thay vì tiếp cận từng hộ riêng lẻ, doanh nghiệp có thể hợp tác với hợp tác xã, tổ hợp tác, doanh nghiệp thu mua, ngân hàng cung ứng tín dụng và đơn vị cung cấp vật tư để phân phối bảo hiểm gắn với chuỗi giá trị. Khi bảo hiểm đi cùng hợp đồng liên kết sản xuất, khoản vay hoặc kế hoạch mùa vụ, người nông dân có thêm động lực tham gia, còn doanh nghiệp giảm chi phí tiếp cận khách hàng.
Dẫu vậy, mở rộng qua các tổ chức trung gian không đồng nghĩa với việc đơn giản hóa quyền lợi trên giấy tờ. Người mua vẫn phải được cung cấp đầy đủ thông tin, có khả năng lựa chọn sản phẩm phù hợp và tiếp cận cơ chế giải quyết khiếu nại rõ ràng.
Thước đo thành công vì thế không chỉ là số hợp đồng được bán hay tỷ lệ phí được ngân sách hỗ trợ. Quan trọng hơn là số hộ được bảo vệ thực chất, tỷ lệ tái tục, tốc độ chi trả, mức độ hài lòng của người tham gia và khả năng duy trì sản xuất sau cú sốc.
Nghị định mới đã tạo thêm hành lang để thị trường vận hành linh hoạt hơn. Phần việc tiếp theo là biến hành lang đó thành những sản phẩm dễ hiểu, dễ tiếp cận và đáng tin cậy. Khi người nông dân tự nguyện xem bảo hiểm là một khoản đầu tư để bảo vệ sinh kế, doanh nghiệp có thể phát triển thị trường trên nền tảng thương mại bền vững, còn Nhà nước từng bước giảm áp lực hỗ trợ khắc phục hậu quả sau mỗi mùa thiên tai.
Ông Phạm Văn Đức, Phó cục trưởng Cục Quản lý, giám sát bảo hiểm (Bộ Tài chính) nhận định: Cần một cơ chế cùng có lợi. Theo định hướng được các chuyên gia nêu trong tài liệu, phát triển thị trường bảo hiểm nông nghiệp phải bảo đảm lợi ích hài hòa giữa Nhà nước, người dân và doanh nghiệp.
Với Nhà nước: Chuyển dần từ tư duy hỗ trợ sau thiên tai sang chủ động chia sẻ rủi ro, có trọng tâm và dựa trên dữ liệu.
Với doanh nghiệp: Chủ động thiết kế sản phẩm, định phí theo đặc thù rủi ro, nâng chất lượng tư vấn và thực hiện cam kết chi trả minh bạch.
Với người nông dân: Được tiếp cận thông tin dễ hiểu, biết rõ điều kiện bồi thường và xem bảo hiểm là công cụ quản trị rủi ro dài hạn.
Điều kiện để tạo ra thế “win-win-win” không phải là giảm phí bằng mọi giá, mà là thiết kế đúng sản phẩm, phân bổ đúng rủi ro và chi trả đúng cam kết. Khi niềm tin được củng cố qua từng hợp đồng, mở rộng người tham gia mới có thể trở thành động lực tăng trưởng thực chất của thị trường bảo hiểm nông nghiệp.