Gửi bình luận
Thứ Năm, 29/10/2026
Thứ Năm, 29/10/2026
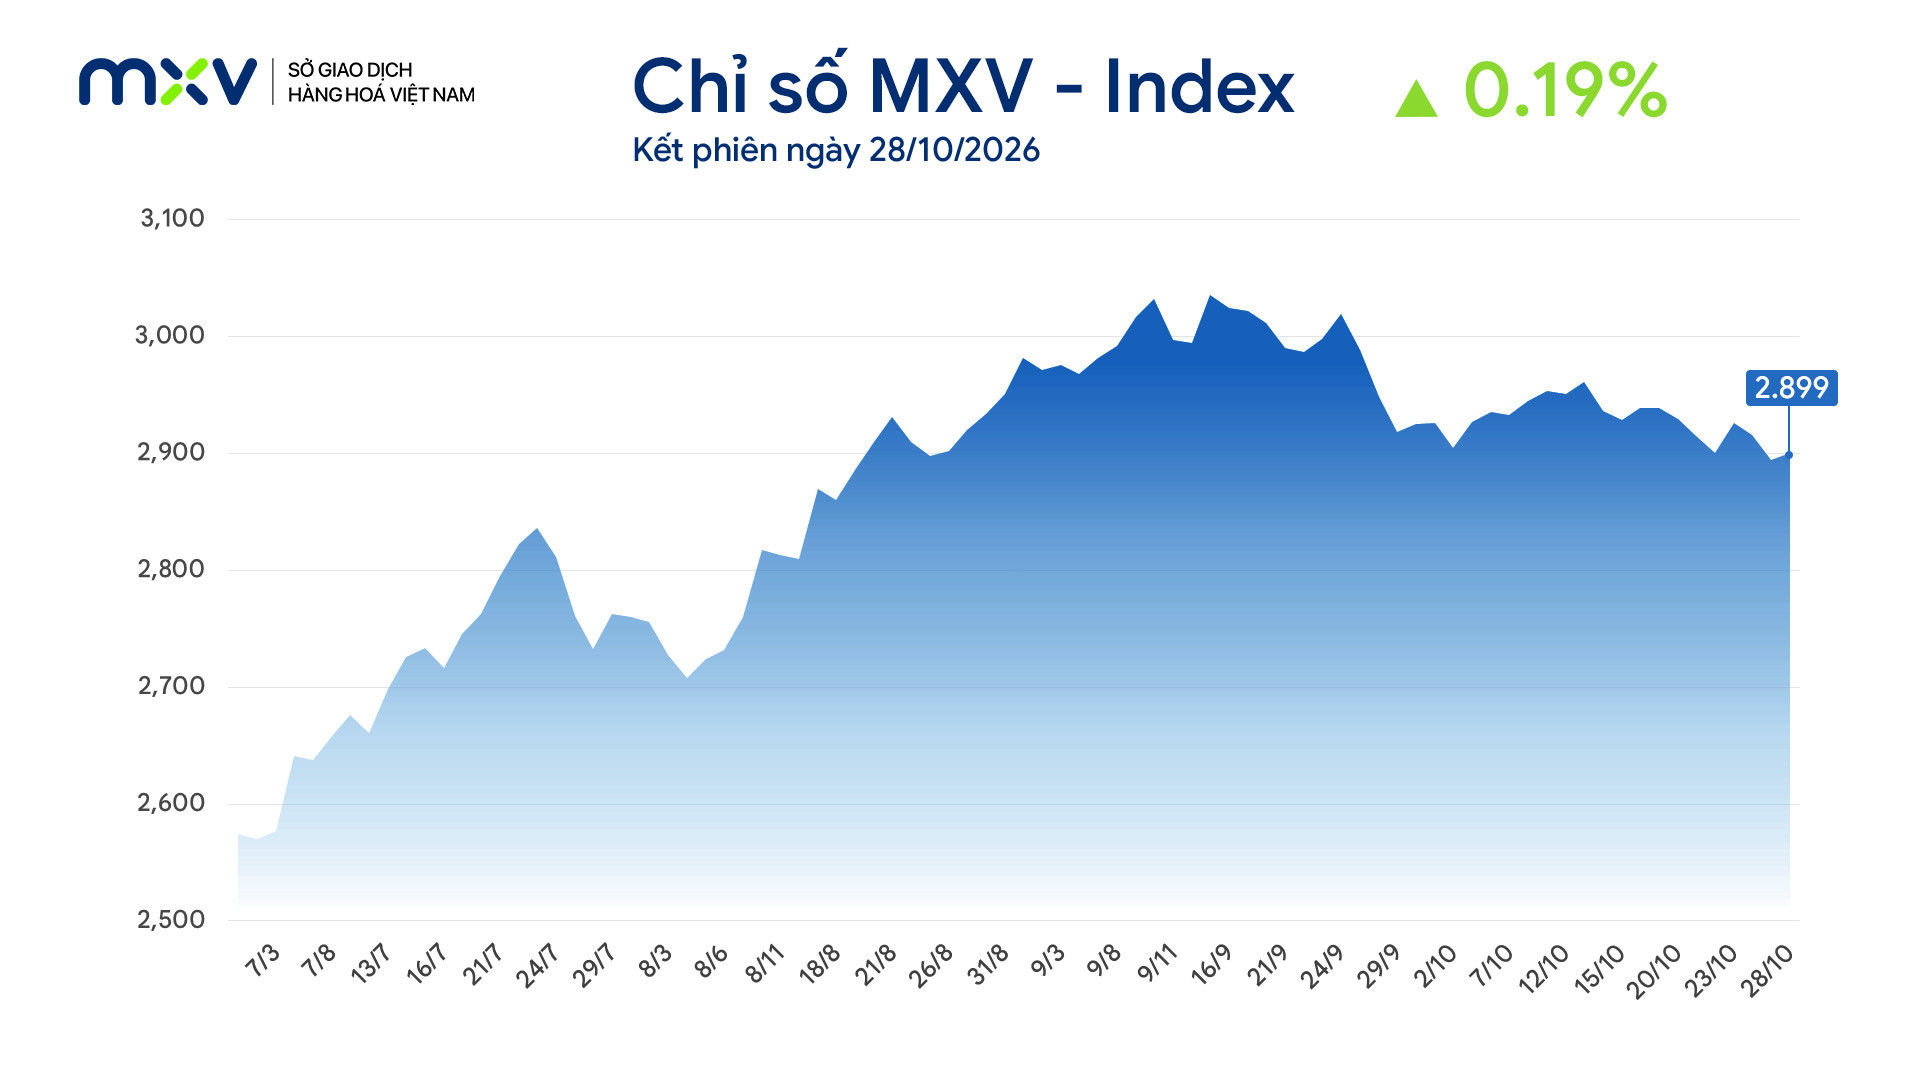
Đóng cửa phiên giao dịch hôm qua (28/10), chỉ số MXV-Index tăng nhẹ 0,2% lên 2.899 điểm, chấm dứt chuỗi 3 phiên giảm liên tiếp. Động lực phục hồi chủ yếu đến từ nhóm năng lượng khi cả 5 mặt hàng đồng loạt tăng giá, nổi bật, dầu thô WTI vượt mốc 100 USD/thùng.
Tồn kho Mỹ giảm 4 tuần liên tiếp, giá dầu WTI vượt 100 USD
Dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV) ghi nhận trong phiên giao dịch hôm qua, giá cả hai mặt hàng dầu thô đồng loạt tăng mạnh. Trong đó, hợp đồng dầu Brent kỳ hạn tháng 12 tăng 1,26%, lên 115,32 USD/thùng; hợp đồng dầu WTI tăng gần 3%, lên 102,78 USD/thùng. Đà tăng diễn ra trong bối cảnh lo ngại căng thẳng tại Trung Đông có thể leo thang trở lại, trong khi các dữ liệu về tồn kho dầu tại Mỹ và hoạt động xuất khẩu của Nga tiếp tục thu hút sự chú ý của thị trường.
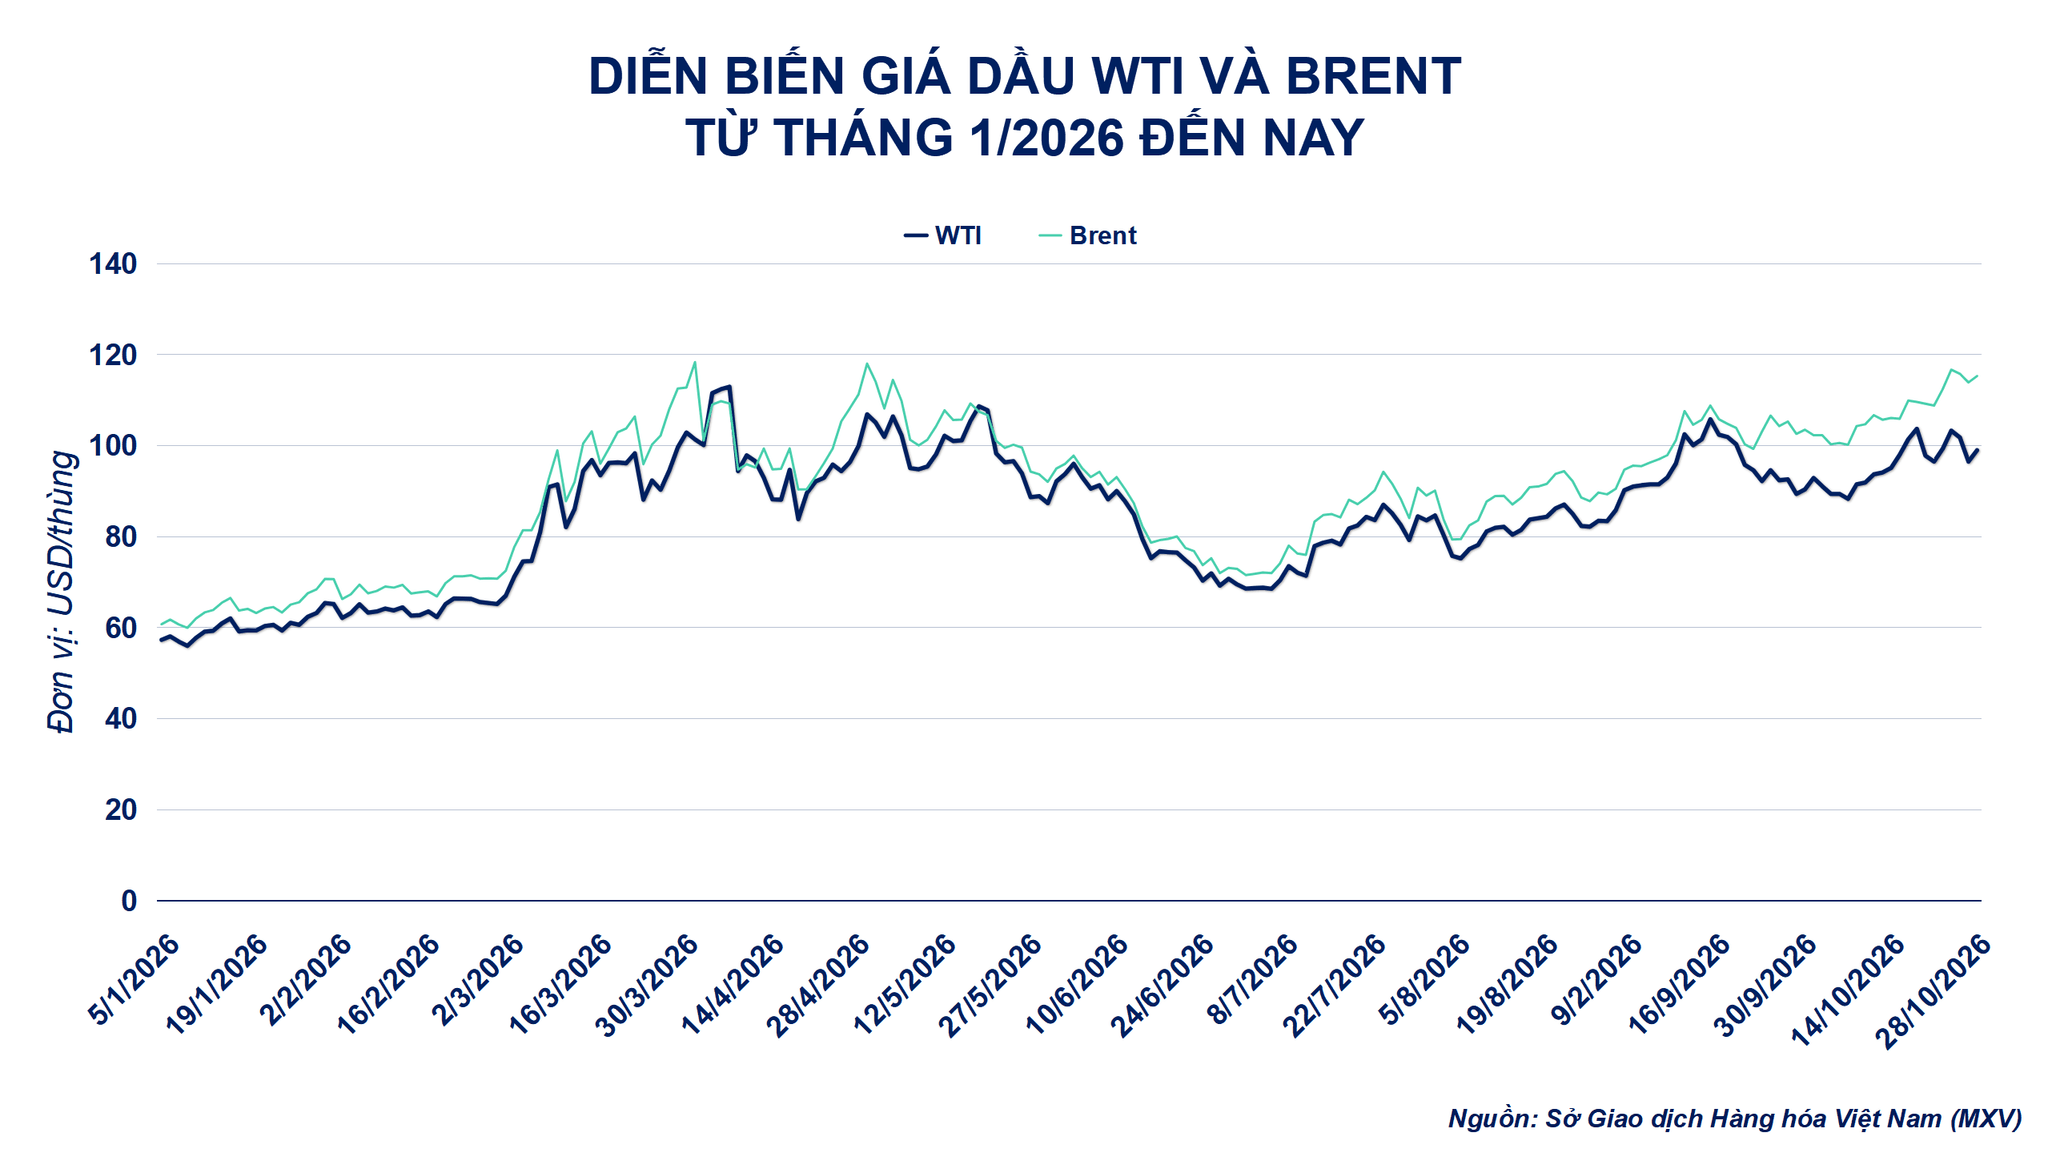
Động lực tăng giá chủ yếu đến từ những lo ngại về khả năng Mỹ nối lại các hành động quân sự nhằm vào Iran sau cuộc bầu cử giữa nhiệm kỳ ngày 3/11. Theo một số nguồn tin quốc tế, Washington đang cân nhắc một chiến dịch quân sự cường độ cao nếu các cuộc đàm phán thất bại, dù chưa có quyết định cuối cùng. Khả năng căng thẳng tiếp tục leo thang khiến thị trường phải tính đến nguy cơ gián đoạn nguồn cung dầu từ Trung Đông.
Các nỗ lực ngoại giao nhằm hạ nhiệt xung đột hiện vẫn chưa đạt được bước đột phá. Những cuộc tiếp xúc giữa Iran với Saudi Arabia, Thổ Nhĩ Kỳ và Pakistan, cùng vai trò trung gian của Qatar, chưa mang lại thỏa thuận chấm dứt xung đột. Trong bối cảnh đó, triển vọng căng thẳng tiếp tục kéo dài sau ngày bầu cử Mỹ trở thành một trong những yếu tố chi phối tâm lý thị trường.
Lo ngại càng gia tăng sau khi lực lượng Houthi tuyên bố tấn công một nhà máy lọc dầu của Saudi Arabia có công suất 550.000 thùng/ngày, dù phía Saudi Arabia chưa xác nhận vụ việc. Nếu các cuộc tấn công tiếp tục nhắm vào hạ tầng năng lượng hoặc các tuyến vận tải biển, hoạt động sản xuất và lưu thông dầu tại khu vực có thể chịu thêm sức ép. Dù lượng dầu vận chuyển qua vùng Vịnh đã phục hồi một phần, những bất ổn còn tồn tại vẫn khiến thị trường dè chừng khả năng xuất hiện các gián đoạn mới.
Rủi ro địa chính trị cũng có thể làm tăng chi phí bảo hiểm và vận chuyển đối với các chuyến hàng đi qua khu vực nhạy cảm. Những khoản chi phí phát sinh này, cùng nguy cơ nguồn cung bị gián đoạn, góp phần duy trì mặt bằng giá dầu cao ngay cả khi chưa xuất hiện thêm sự thiếu hụt vật chất rõ rệt.
Về triển vọng giá, ngân hàng ING của Hà Lan cho rằng thị trường đang phản ánh khả năng căng thẳng leo thang sau cuộc bầu cử Mỹ. Standard Chartered cũng lưu ý giá dầu khó hạ nhiệt bền vững trước khi hoạt động sản xuất và vận tải trở lại ổn định. Trong khi đó, UBS nâng dự báo giá dầu Brent cuối năm từ 100 lên 110 USD/thùng trong đánh giá được đề cập, với nguyên nhân là chi phí vận chuyển cao và rủi ro gián đoạn nguồn cung tại vùng Vịnh.
Bên cạnh yếu tố địa chính trị, các dữ liệu cung - cầu tại Mỹ góp phần lý giải mức tăng mạnh hơn của dầu WTI so với Brent trong phiên 28/10.
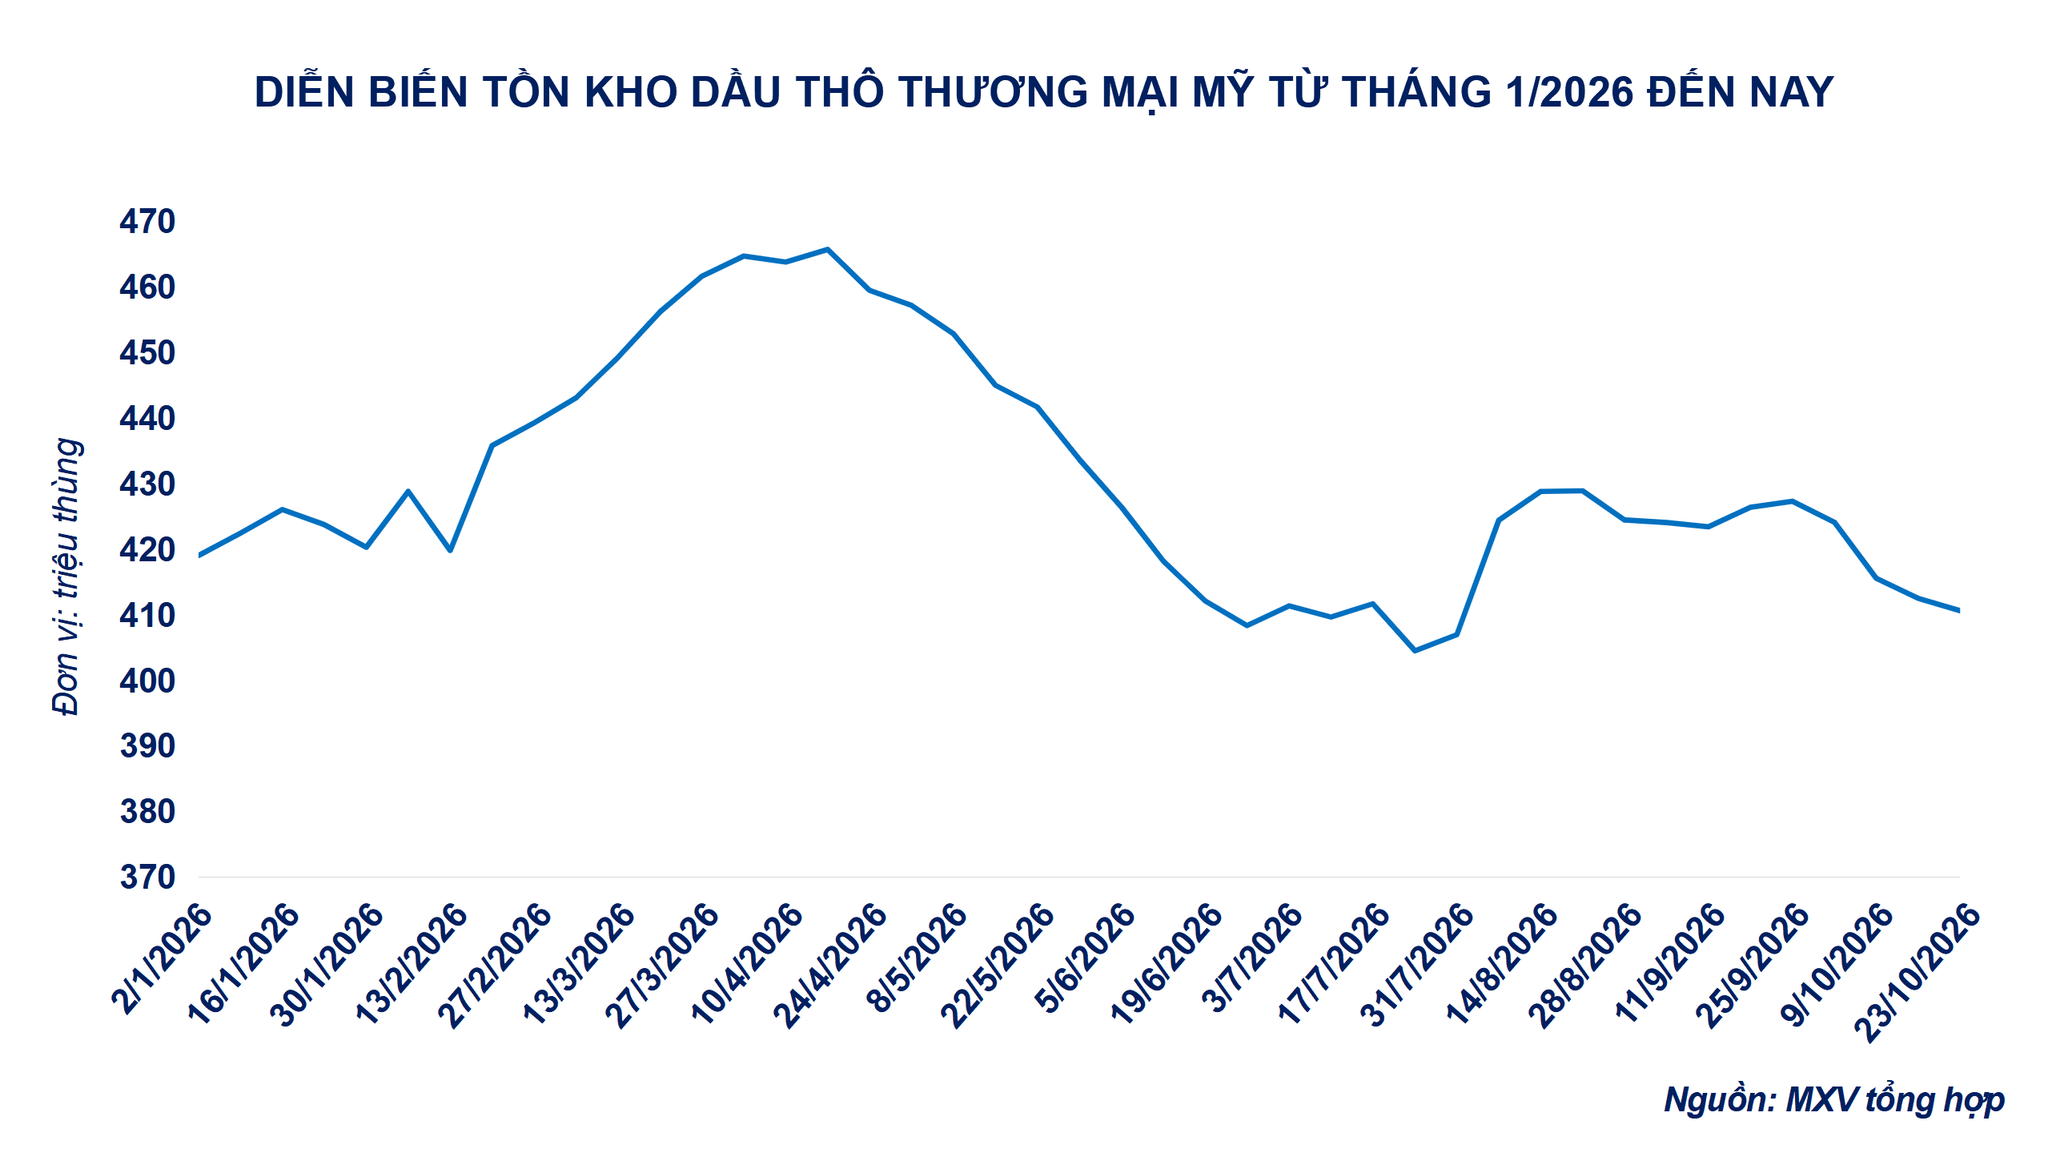
Theo Cơ quan Thông tin Năng lượng Mỹ (EIA), trong tuần kết thúc ngày 23/10, tồn kho dầu thô thương mại của Mỹ giảm 1,9 triệu thùng, xuống còn 410,6 triệu thùng. Đây là tuần giảm thứ tư liên tiếp, đưa lượng tồn kho xuống thấp hơn khoảng 4% so với mức trung bình 5 năm cùng thời điểm. Diễn biến này cho thấy lượng dầu thô dự trữ tại Mỹ tiếp tục thu hẹp, trong khi thị trường đang theo dõi sát khả năng nguồn cung sẵn có không đáp ứng đủ nhu cầu trong ngắn hạn. Đáng chú ý, tồn kho dầu thô tại Cushing, bang Oklahoma, cũng giảm 624.000 thùng. Đây là điểm giao nhận dầu thô quan trọng theo hợp đồng tương lai WTI trên sàn NYMEX, do đó, diễn biến tồn kho tại khu vực này là một chỉ báo đáng chú ý về lượng dầu sẵn có để giao nhận theo hợp đồng.
Việc tồn kho tại Cushing tiếp tục giảm làm gia tăng sự chú ý của thị trường đối với nguồn cung có thể giao nhận tại trung tâm này. Trong bối cảnh giá dầu đang chịu tác động từ các yếu tố địa chính trị, số liệu tồn kho giảm liên tiếp có thể củng cố lực mua trên thị trường kỳ hạn. Tuy nhiên, để xác định mức độ thắt chặt thực tế, cần đặt diễn biến này trong tương quan với sản lượng khai thác, nhập khẩu, hoạt động lọc dầu và nhu cầu tiêu thụ tại Mỹ.
Về nguồn cung, hoạt động lọc dầu tại Nga cũng là yếu tố cần theo dõi khi đánh giá triển vọng nguồn cung. Trong nửa cuối tháng 10, lượng dầu thô được các nhà máy lọc dầu Nga đưa vào chế biến đạt khoảng 5 triệu thùng/ngày, tăng 25% so với đầu tháng. Khi lượng dầu dành cho chế biến trong nước tăng lên, nguồn dầu thô sẵn có để xuất khẩu có thể giảm. Khả năng này càng đáng chú ý trong bối cảnh sản lượng khai thác của Nga đang suy giảm, khiến việc phân bổ dầu giữa nhu cầu nội địa và thị trường quốc tế trở thành yếu tố quan trọng đối với triển vọng xuất khẩu.
Theo các ước tính được đề cập trên thị trường, lượng dầu xuất khẩu qua các cảng Baltic và Biển Đen trong tháng 11 có thể giảm từ 100.000 đến 200.000 thùng/ngày so với tháng 10. Con số này bao gồm cả dầu thô Kazakhstan quá cảnh qua Nga, do đó cần phân biệt với lượng dầu có nguồn gốc từ Nga. Nếu mức giảm dự kiến xảy ra, lượng dầu được đưa ra thị trường quốc tế qua các tuyến xuất khẩu này sẽ thấp hơn tháng trước, trong khi người mua có thể phải tìm kiếm nguồn cung thay thế. Tác động thực tế còn phụ thuộc vào diễn biến sản lượng khai thác, nhu cầu chế biến tại Nga, lịch vận chuyển và khả năng các nhà xuất khẩu điều chỉnh tuyến giao hàng. Dù vậy, triển vọng xuất khẩu giảm là một yếu tố bổ sung khiến thị trường quan tâm hơn đến khả năng cân đối cung - cầu dầu thô trong tháng 11.
Giá cà phê giảm phiên thứ 5 liên tiếp
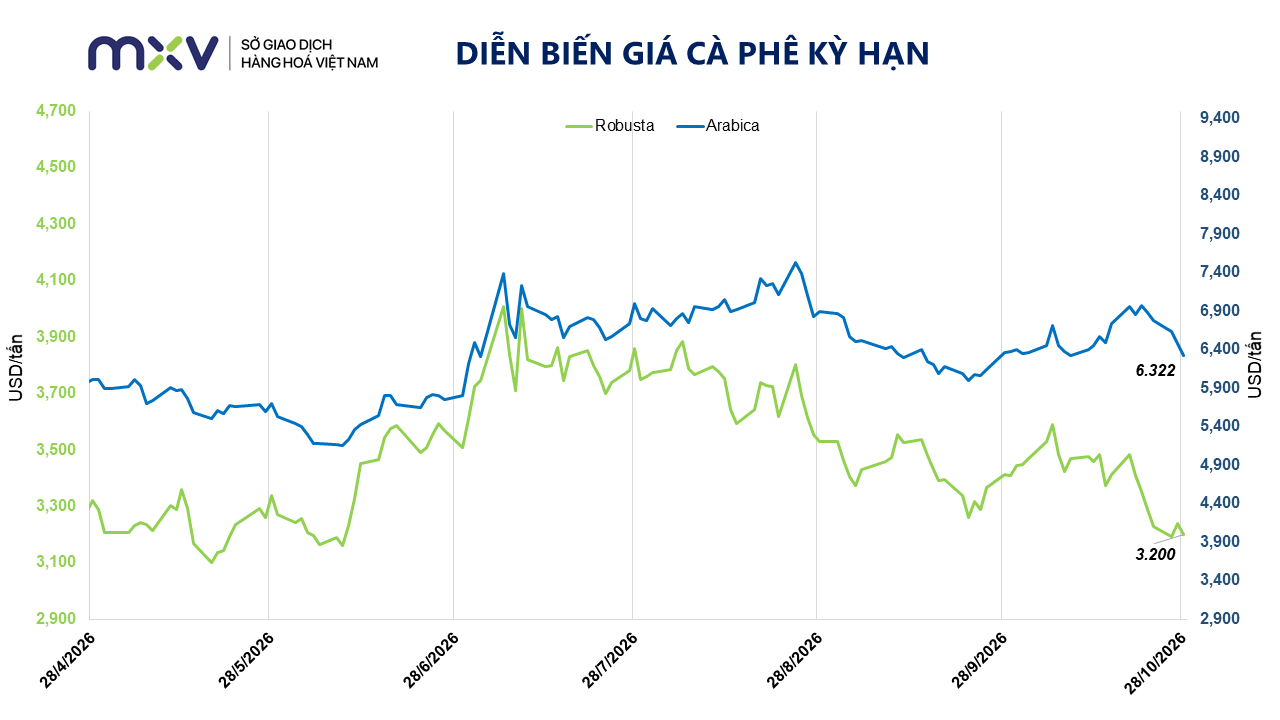
Trái ngược với diễn biến của thị trường dầu thô, lực bán chiếm ưu thế trên nhóm nguyên liệu công nghiệp. Nổi bật là hai mặt hàng cà phê. Đóng cửa, giá cà phê thế giới nối dài đà giảm sang phiên thứ 5 liên tiếp, với Arabica kỳ hạn tháng 12 giảm 2,38% xuống 6.322 USD/tấn, chạm mức thấp nhất trong 2 tuần. Trong khi đó, Robusta kỳ hạn tháng 11 mất 1,23%, lùi về 3.200 USD/tấn - mức thấp nhất trong vòng một năm.
Dữ liệu MXV ghi nhận, giá cà phê Arabica giảm xuống mức thấp nhất trong hai tuần, khi đồng Real của quốc gia sản xuất và xuất khẩu Arabica lớn nhất thế giới suy yếu. Cụ thể, đồng Real Brazil mất khoảng 9% giá trị trong phiên thứ Hai, sau chiến thắng bất ngờ của Tổng thống Luiz Inácio Lula da Silva trong cuộc bầu cử cuối tuần trước. Dù đã phục hồi một phần, đồng tiền này vẫn giảm khoảng 8% so với đầu tuần.
Bối cảnh chính trị Brazil bế tắc và thâm hụt ngân sách kéo dài (tăng từ mức 71,7% năm 2023 lên 81,9% hiện tại) sẽ ngày càng khiến giới đầu tư mất niềm tin, kích hoạt dòng vốn rút ròng và làm đồng Real mất giá mạnh so với đồng USD. Trong ngắn hạn, đồng real suy yếu sẽ giúp các nhà xuất khẩu Brazil thu về nhiều nội tệ hơn khi quy đổi doanh thu bằng USD, tạo động lực đẩy mạnh bán cà phê ra thị trường quốc tế. Kỳ vọng nguồn cung xuất khẩu gia tăng đã gây sức ép lên giá Arabica.
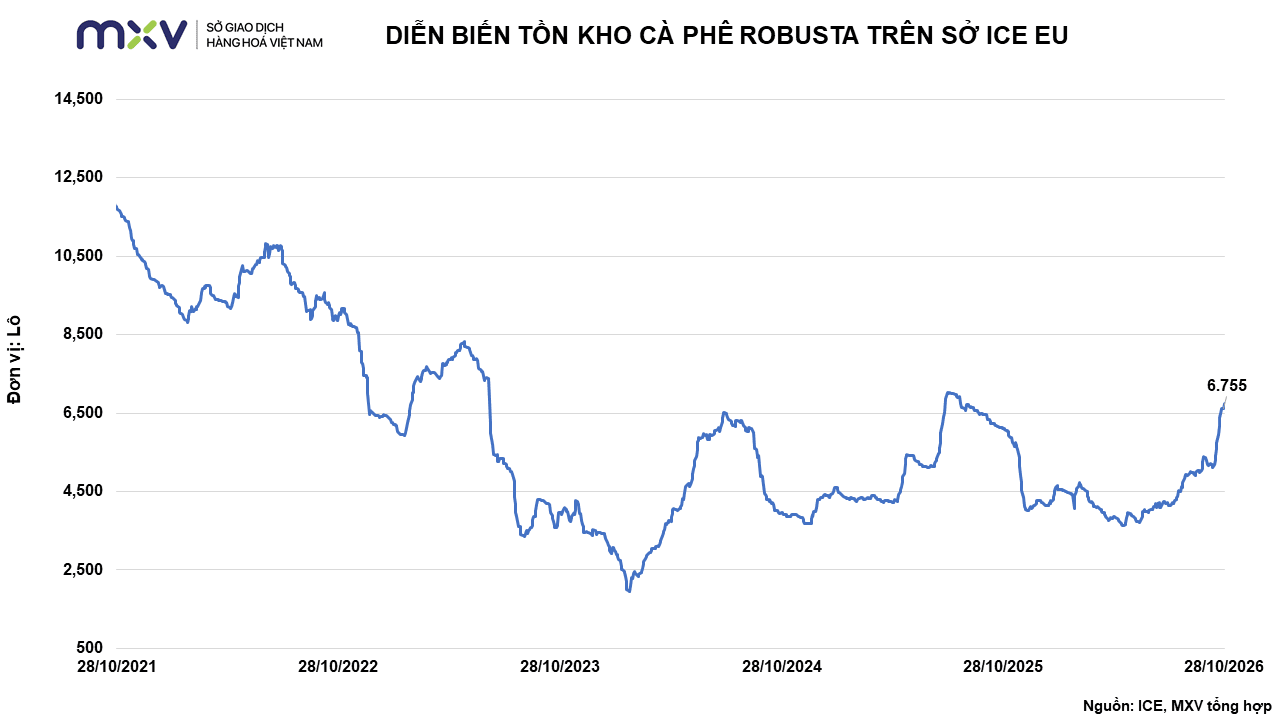
Ngoài ra, triển vọng nguồn cung Brazil cải thiện cũng gây áp lực lên giá Arabica. Kể từ giữa tháng 9, cà phê Brazil đã liên tục được đưa đến các kho ICE và đạt 80.084 bao vào thứ Tư tuần trước - mức cao nhất trong 9 tháng, trước khi giảm nhẹ xuống 79.867 bao trong tuần này. Trong khi đó, tồn kho Robusta được ICE chứng nhận tăng mạnh kể từ đầu tháng 10, đạt 6.755 lô trong phiên hôm qua, mức cao nhất trong 1,25 năm.
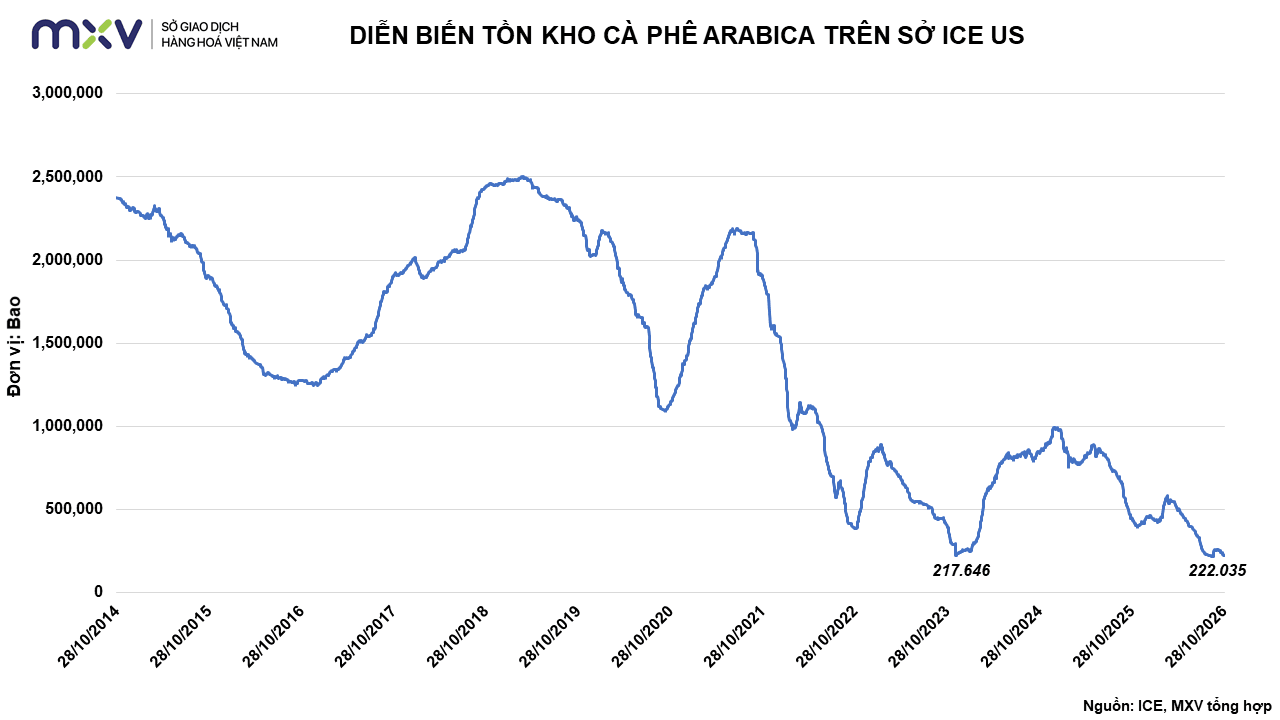
Tuy nhiên, mặc dù lượng cung từ cà phê Brazil cung cấp cho kho ICE đang có dấu hiệu hồi phục đáng kể, tồn kho Arabica được ICE chứng nhận trong phiên hôm qua vẫn tiếp tục giảm 2.787 bao, xuống 222.035 bao, thấp nhất trong 1,5 tháng và tiến gần đáy 27 năm.
Diễn biến trái chiều cho thấy mặc dù cà phê Brazil liên tục được đưa đến các kho ICE, lượng hàng này vẫn chưa được phản ánh vào số liệu tồn kho được chứng nhận, vì vậy, áp lực giảm giá hiện chủ yếu đến từ kỳ vọng nguồn cung sẽ được bổ sung trong thời gian tới.
Về thời tiết, điều kiện sinh trưởng thuận lợi ở Brazil cũng đang gây áp lực giảm giá đối với cà phê. Hãng thông tấn Somar Meteorologia hôm thứ Hai đưa tin rằng lượng mưa đạt 29,6 mm, tương đương 82% mức trung bình lịch sử, tại bang Minas Gerais của Brazil, vùng trồng cà phê Arabica chính của nước này, trong tuần kết thúc ngày 25 tháng 10.
Lượng mưa trên mức bình thường ở Brazil trong giai đoạn ra hoa quan trọng hiện nay có thể thúc đẩy vụ thu hoạch cà phê năm 2026-2027, một yếu tố gây bất lợi cho giá Arabica.
Theo ông Trần Sơn Tùng, Tổng Giám đốc Công ty Cổ phần Giao dịch Hàng hóa Đông Nam Á (SACT), Thành viên Kinh doanh 045 của MXV, diễn biến giá cà phê đã suy yếu rõ rệt so với giữa tháng 10. Trong đó, Arabica giảm liên tiếp 5 phiên, còn Robusta chưa duy trì được đà tăng. Áp lực giảm giá không chỉ đến từ triển vọng nguồn cung Brazil mà còn liên quan đến biến động tỷ giá, chênh lệch giá giữa các kỳ hạn Arabica thu hẹp và kỳ vọng nguồn cung vụ mới từ Việt Nam. Đáng chú ý, tồn kho Robusta đạt chuẩn đã lên mức cao nhất trong khoảng 13 tháng, trong khi tồn kho Arabica vẫn ở mức thấp.
Trong 1-2 tuần tới, ông Tùng nghiêng về kịch bản giá cà phê tiếp tục tích lũy ở vùng thấp, xen kẽ những nhịp hồi phục mạnh. Giá có thể phục hồi nếu Robusta lấy lại vùng 3.270-3.300 USD/tấn, Arabica giữ được vùng 6.504-6.614 USD/tấn, đồng thời lượng hàng đưa ra thị trường hoặc lượng tồn kho bổ sung thấp hơn dự kiến. Ngược lại, nếu giá phá vỡ các ngưỡng hỗ trợ, nguồn cung vụ mới được đưa ra thị trường thuận lợi trong khi sức mua vật chất chưa cải thiện, áp lực giảm giá có thể gia tăng.
Tại thị trường nội địa, các trận mưa trong thời gian gần đây tại Tây Nguyên đã cải thiện độ ẩm đất, hỗ trợ quá trình phát triển quả cà phê, trong khi đến ngày 28/10, thời tiết tại phần lớn khu vực chuyển sang khô ráo hơn, tạo điều kiện thuận lợi cho thu hoạch và phơi sấy. Trong bối cảnh vụ thu hoạch dự kiến bước vào cao điểm cuối tháng 10, thời tiết thuận lợi có thể đẩy nhanh tiến độ đưa cà phê mới ra thị trường, gia tăng áp lực nguồn cung Robusta.