Gửi bình luận
Thứ Năm, 24/9/2026
Thứ Năm, 24/9/2026
Theo Viện Nghiên cứu Swiss Re, tăng trưởng phí bảo hiểm toàn cầu dự báo chậm lại trong năm 2026 khi lạm phát, mặt bằng lãi suất cao, chi phí bồi thường và rủi ro địa chính trị tiếp tục tác động đến triển vọng ngành. Trong đó, bảo hiểm phi nhân thọ chịu nhiều sức ép hơn, bảo hiểm nhân thọ duy trì đà tăng trưởng nhờ mặt bằng lãi suất cao.
Bảo hiểm toàn cầu tăng trưởng chậm lại, phi nhân thọ chịu áp lực
Theo báo cáo Sigma No.2/2026 về tổng quan ngành bảo hiểm toàn cầu của Swiss Re công bố mới đây, tăng trưởng GDP thực toàn cầu năm 2026 được dự báo ở mức 2,5%, trong khi lạm phát tiêu dùng toàn cầu khoảng 4%. Lãi suất tại các nền kinh tế lớn được dự báo duy trì ở mức cao lâu hơn so với giai đoạn trước đại dịch COVID-19.
Xung đột tại Trung Đông được Swiss Re đánh giá là cú sốc nguồn cung lớn thứ 4 đối với kinh tế toàn cầu trong vòng 6 năm, sau đại dịch COVID-19, xung đột Nga - Ukraine và các biện pháp thuế quan năm 2025. Những yếu tố này cùng với mặt bằng lãi suất cao đang tác động đến tốc độ tăng trưởng của thị trường bảo hiểm.
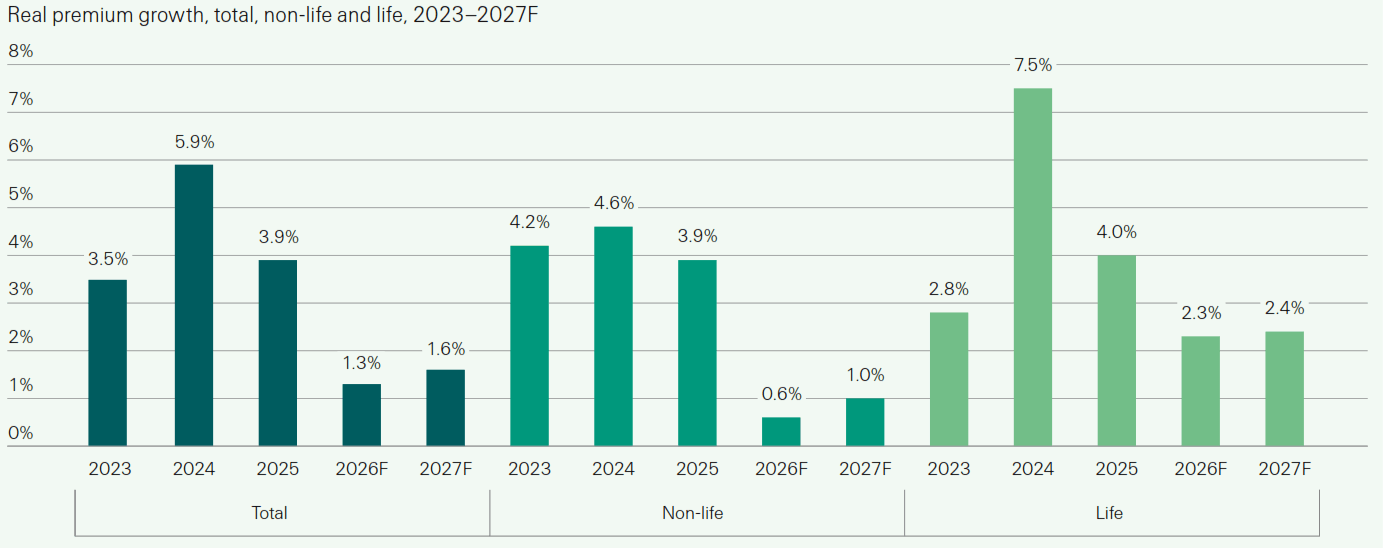
Theo Swiss Re, tổng phí bảo hiểm toàn cầu dự kiến tăng 1,3% năm 2026, thấp hơn mức 3,9% năm 2025, trước khi tăng lên 1,6% năm 2027. Trong đó, dự báo tăng trưởng phí thực của bảo hiểm phi nhân thọ chỉ đạt 0,6% năm 2026, bảo hiểm nhân thọ đạt 2,3%. Với phi nhân thọ, ROE được dự báo giảm từ 14% năm 2025 xuống 11,4% năm 2026 và khoảng 7,7% năm 2028.
Áp lực đối với phi nhân thọ còn thể hiện qua diễn biến giá bảo hiểm. Chỉ số bảo hiểm thương mại toàn cầu do Marsh - tập đoàn môi giới bảo hiểm và tư vấn rủi ro quốc tế công bố giảm 5% so với cùng kỳ trong quý I/2026, đánh dấu quý giảm thứ 7 liên tiếp. Nguồn vốn dồi dào và chi phí tái bảo hiểm giảm đang tạo điều kiện để mặt bằng giá tiếp tục đi xuống. Trong khi đó, chi phí sửa chữa, thay thế tài sản và xây dựng vẫn tăng, gây sức ép lên kết quả kinh doanh của doanh nghiệp bảo hiểm phi nhân thọ.
Bảo hiểm nhân thọ duy trì đà tăng trưởng
Bảo hiểm nhân thọ có triển vọng tích cực hơn khi mặt bằng lãi suất cao tiếp tục hỗ trợ các sản phẩm tiết kiệm và niên kim. Phí bảo hiểm nhân thọ toàn cầu được Swiss Re dự báo tăng 2,3% trong năm 2026, cao hơn mức tăng bình quân 1,9% trong giai đoạn 2015-2024. Các sản phẩm liên kết đơn vị cũng ngày càng được quan tâm do yêu cầu vốn thấp hơn.
Các thị trường mới nổi tiếp tục là động lực tăng trưởng của bảo hiểm nhân thọ, với phí bảo hiểm dự kiến tăng 5,4% năm 2026. Tại các thị trường mới nổi ngoài Trung Quốc, tốc độ tăng trưởng có thể đạt 4,5%, cao hơn mức 2,7% năm 2025.
Bên cạnh hoạt động kinh doanh, Swiss Re nhấn mạnh vai trò của bảo hiểm và tái bảo hiểm trong việc hỗ trợ nền kinh tế phục hồi sau các cú sốc. Theo tổ chức này, từ năm 2000, bảo hiểm đã chi trả khoảng 60% tổn thất từ những thảm họa lớn nhất thế giới.
Các khoản chi trả tái bảo hiểm quốc tế từng đóng vai trò đáng kể trong nhiều thảm họa lớn. Sau các cơn bão Wilma, Rita và Katrina tại Mỹ năm 2005, tái bảo hiểm toàn cầu bù đắp hơn một nửa tổng thiệt hại được bảo hiểm. Với các trận động đất tại Canterbury, New Zealand trong giai đoạn 2010-2011, tỷ lệ này khoảng 72%.
Tuy nhiên, xu hướng phân mảnh kinh tế và địa chính trị đang đặt ra thách thức đối với việc chia sẻ rủi ro giữa các quốc gia. Kiểm soát dòng vốn, khác biệt về quy định và các biện pháp trừng phạt có thể làm giảm khả năng phân tán rủi ro trên phạm vi quốc tế, qua đó ảnh hưởng đến cơ chế huy động và phân bổ nguồn vốn bảo hiểm.
AI và hạ tầng năng lượng mở ra nhu cầu bảo hiểm mới
Một động lực tăng trưởng mới của ngành bảo hiểm đến từ đầu tư vào trí tuệ nhân tạo (AI), trung tâm dữ liệu và hạ tầng năng lượng. Swiss Re nhận định thế giới đang bước vào một chu kỳ đầu tư lớn vào cơ sở hạ tầng, trong đó đầu tư năng lượng toàn cầu dự kiến đạt khoảng 3.400 tỷ USD năm 2026. Các dự án có quy mô vốn lớn và mức độ tập trung tài sản cao có thể tạo ra nhu cầu bảo hiểm đáng kể.
Trung tâm dữ liệu phục vụ AI là một ví dụ rõ nét. Chi phí xây dựng một trung tâm dữ liệu có thể vượt 20 tỷ USD và tăng đáng kể sau khi lắp đặt GPU cùng các thiết bị công nghệ. Swiss Re dự báo phí bảo hiểm liên quan đến trung tâm dữ liệu có thể tăng từ 10,6 tỷ USD lên 24,2 tỷ USD vào năm 2030.
Trong giai đoạn 2026-2030, riêng trung tâm dữ liệu AI có thể tạo khoảng 91 tỷ USD phí bảo hiểm, trong khi năng lượng tái tạo có thể tạo thêm 111 tỷ USD. Tổng tiềm năng phí bảo hiểm thương mại của 2 lĩnh vực này vượt 200 tỷ USD.
Tuy nhiên, giá trị tài sản lớn và sự tập trung tại một số địa điểm cũng làm gia tăng rủi ro. Tại Mỹ, hơn 25% công suất trung tâm dữ liệu nằm ở những khu vực có ít nhất 3 ngày mưa đá lớn mỗi năm; hơn 40% công suất nằm tại các khu vực có rủi ro lốc xoáy từ đáng kể đến rất cao.
Điều này đòi hỏi doanh nghiệp bảo hiểm nâng cao năng lực thẩm định, định phí và mô hình hóa rủi ro. Khi một trung tâm dữ liệu lớn liên kết với hệ thống điện, mạng viễn thông, nhà cung cấp thiết bị và nhiều dịch vụ khác, một sự cố tại một địa điểm có thể gây tổn thất lan sang nhiều mắt xích.
Năm 2026, ngành bảo hiểm toàn cầu bước vào giai đoạn tăng trưởng chậm hơn, trong đó phi nhân thọ chịu sức ép từ giá bảo hiểm và chi phí bồi thường. Cùng với đó, AI, năng lượng và hạ tầng mới đang tạo ra những nhu cầu bảo hiểm mới với quy mô lớn. Trong một thế giới nhiều biến động và phân mảnh hơn, khả năng hấp thụ và phân tán rủi ro tiếp tục là chức năng quan trọng của ngành bảo hiểm.