




Gửi bình luận
Thứ Bảy, 14/11/2026
Thứ Bảy, 14/11/2026
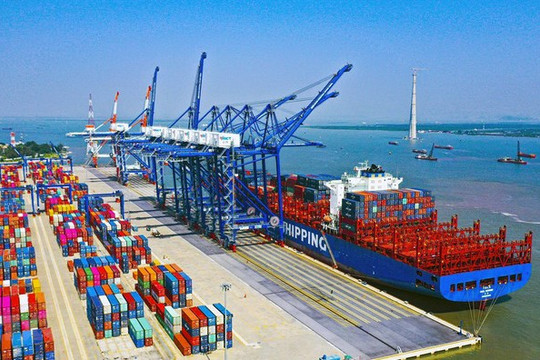
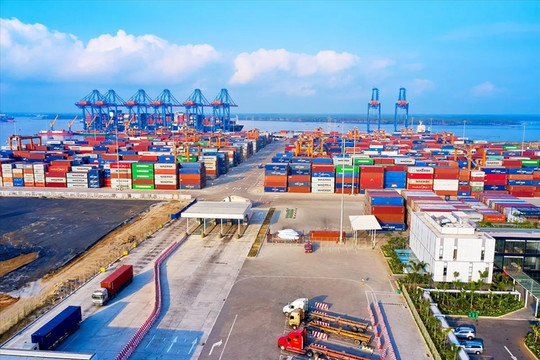
Cán cân thương mại tháng 10/2026 ghi nhận mức xuất siêu 7,31 tỷ USD, góp phần đưa tổng kim ngạch xuất nhập khẩu 10 tháng vượt mốc 1.000 tỷ USD. Tuy nhiên, đằng sau đà tăng trưởng ấn tượng của hoạt động thương mại, triển vọng của các ngành xuất khẩu truyền thống như dệt may và thủy sản vẫn có sự phân hóa rõ nét, phụ thuộc vào thị trường tiêu thụ, áp lực thuế quan và khả năng kiểm soát chi phí của từng doanh nghiệp.
Cán cân thương mại cải thiện, xuất khẩu tăng tốc
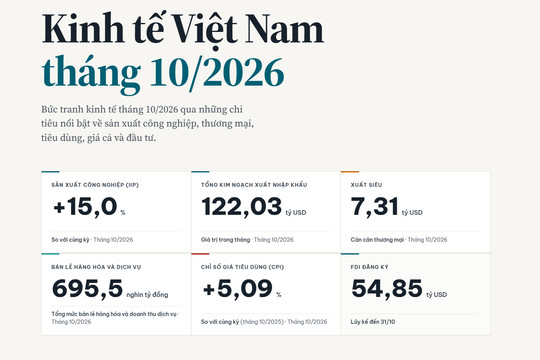
Theo báo cáo Lăng kính vĩ mô tháng 11/2026 của CTCK Yuanta Việt Nam (YSVN), hoạt động xuất nhập khẩu trong tháng 10 ghi nhận sự bứt phá đáng kể. Kim ngạch xuất khẩu đạt 64,67 tỷ USD, tăng 51,4% so với cùng kỳ năm trước; nhập khẩu đạt 57,36 tỷ USD. Nhờ đó, cán cân thương mại xuất siêu 7,31 tỷ USD, đánh dấu tháng thứ hai liên tiếp ghi nhận thặng dư.
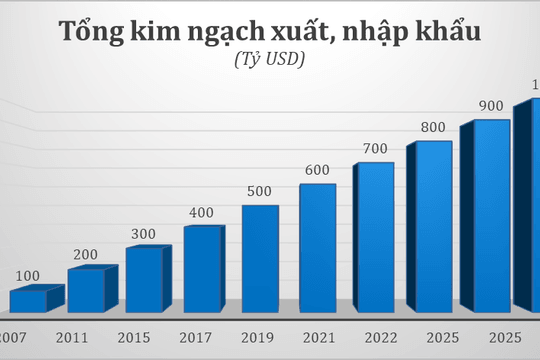
Tính chung 10 tháng năm 2026, tổng kim ngạch xuất nhập khẩu lần đầu vượt 1.000 tỷ USD. Mặc dù cán cân thương mại lũy kế vẫn nhập siêu 12,07 tỷ USD, mức nhập siêu đã thu hẹp đáng kể nhờ kết quả tích cực trong hai tháng gần đây.
Diễn biến này góp phần cải thiện nguồn cung ngoại tệ và hỗ trợ ổn định tỷ giá. Tuy nhiên, YSVN lưu ý tăng trưởng xuất khẩu vẫn phụ thuộc lớn vào nhóm hàng điện tử và khu vực doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI), trong khi các ngành xuất khẩu truyền thống phục hồi chậm hơn. Đơn hàng xuất khẩu mới cũng chưa có dấu hiệu cải thiện rõ rệt.
Ở phía sản xuất, chỉ số sản xuất công nghiệp (IIP) tháng 10 tăng 15% so với cùng kỳ, đưa mức tăng lũy kế 10 tháng lên 12,4%, cao nhất cùng kỳ kể từ năm 2019. Công nghiệp chế biến, chế tạo tiếp tục đóng vai trò dẫn dắt, đặc biệt ở các lĩnh vực điện tử, kim loại, ô tô và vật liệu xây dựng.
Động lực tăng trưởng đến từ chu kỳ bán dẫn – trí tuệ nhân tạo (AI), việc mở rộng công suất của khối FDI và tác động lan tỏa từ đầu tư công. Tuy nhiên, các chỉ số PMI tháng 10 cho thấy đơn hàng xuất khẩu mới tiếp tục suy yếu, trong khi việc làm giảm tháng thứ ba liên tiếp. Đây là những yếu tố cần theo dõi đối với triển vọng sản xuất trong thời gian tới.
Một điểm đáng chú ý khác là áp lực lạm phát vẫn hiện hữu. CPI tháng 10 tăng 5,09% so với cùng kỳ, đánh dấu tháng thứ hai liên tiếp vượt ngưỡng 5%; bình quân 10 tháng tăng 4,57%. Dù vậy, Yuanta cho rằng một số yếu tố như giảm giá điện bình quân 2%, đưa thuế tiêu thụ đặc biệt đối với xăng về 0% từ ngày 1/11/2026 và diễn biến hạ nhiệt của giá dầu, cước vận tải có thể góp phần hạn chế áp lực lạm phát trong hai tháng cuối năm. Dự báo lạm phát bình quân cả năm vẫn có thể quanh mức 4,6%.
Trong bối cảnh xuất khẩu tăng trưởng mạnh nhưng các ngành hàng phục hồi không đồng đều, dệt may và thủy sản là hai lĩnh vực đáng chú ý. Cả hai đều ghi nhận những tín hiệu tích cực về kim ngạch xuất khẩu, song triển vọng lợi nhuận doanh nghiệp vẫn chịu tác động từ thuế quan, cạnh tranh thị trường và chi phí đầu vào.
Dệt may: Khâu xơ sợi khởi sắc, may mặc phục hồi chậm
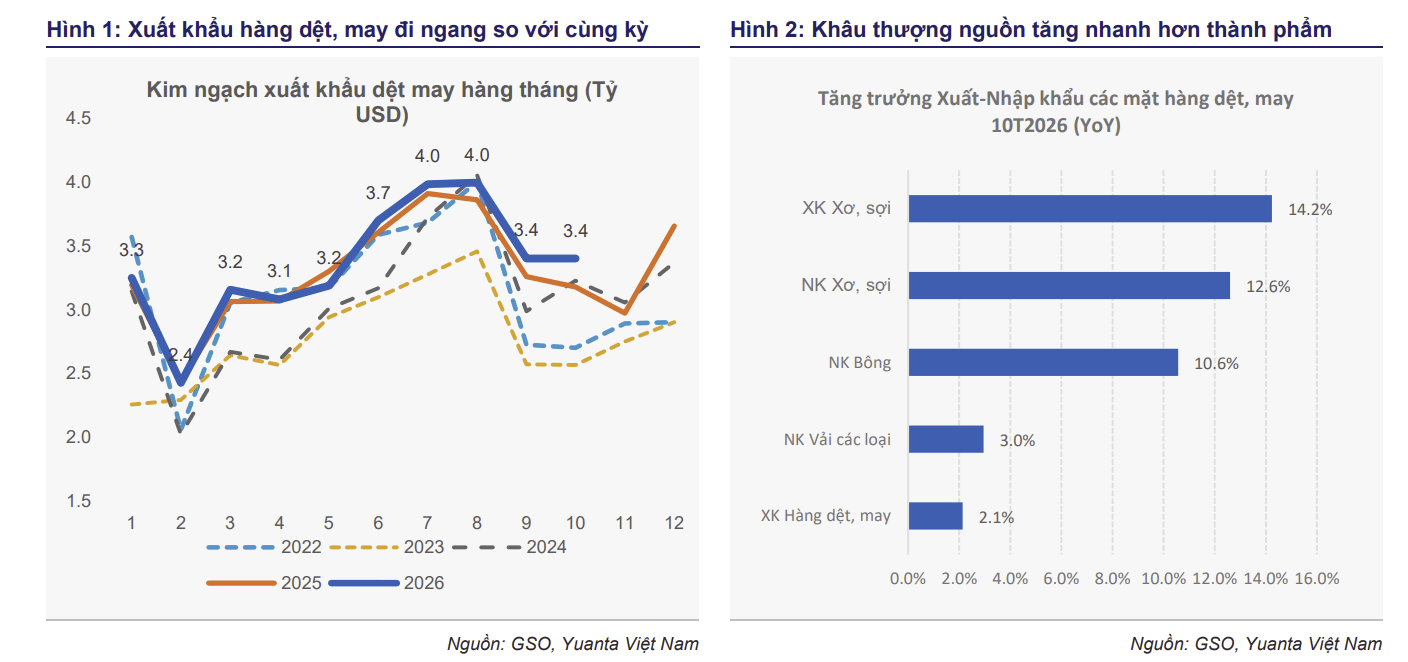
Xuất khẩu dệt may tiếp tục cho thấy sự phân hóa giữa các khâu trong chuỗi sản xuất. Tháng 10, kim ngạch xuất khẩu hàng dệt, may đạt 3,4 tỷ USD, tăng 5% so với cùng kỳ. Lũy kế 10 tháng đạt 33,74 tỷ USD, chỉ tăng 2,2%, thấp hơn đáng kể mức tăng 27,5% của tổng kim ngạch xuất khẩu cả nước.
Ngược lại, xuất khẩu xơ sợi đạt 4,05 tỷ USD, tăng 14% so với cùng kỳ. Sản lượng chỉ tăng 9%, cho thấy giá xuất khẩu bình quân có sự cải thiện. Chỉ số sản xuất ngành dệt và trang phục trong tháng 10 lần lượt tăng 17,1% và 12,1% so với cùng kỳ, phản ánh hoạt động sản xuất tăng nhanh hơn kim ngạch xuất khẩu thành phẩm.
Tuy nhiên, triển vọng của ngành may mặc vẫn đối mặt một số trở ngại. Trong tháng 10, nhập khẩu vải và nguyên phụ liệu dệt may, giày dép giảm lần lượt 1,9% và 6,6% so với cùng kỳ. Theo Yuanta, diễn biến này có thể phản ánh đơn hàng may mặc cho những tháng tới chậm lại.
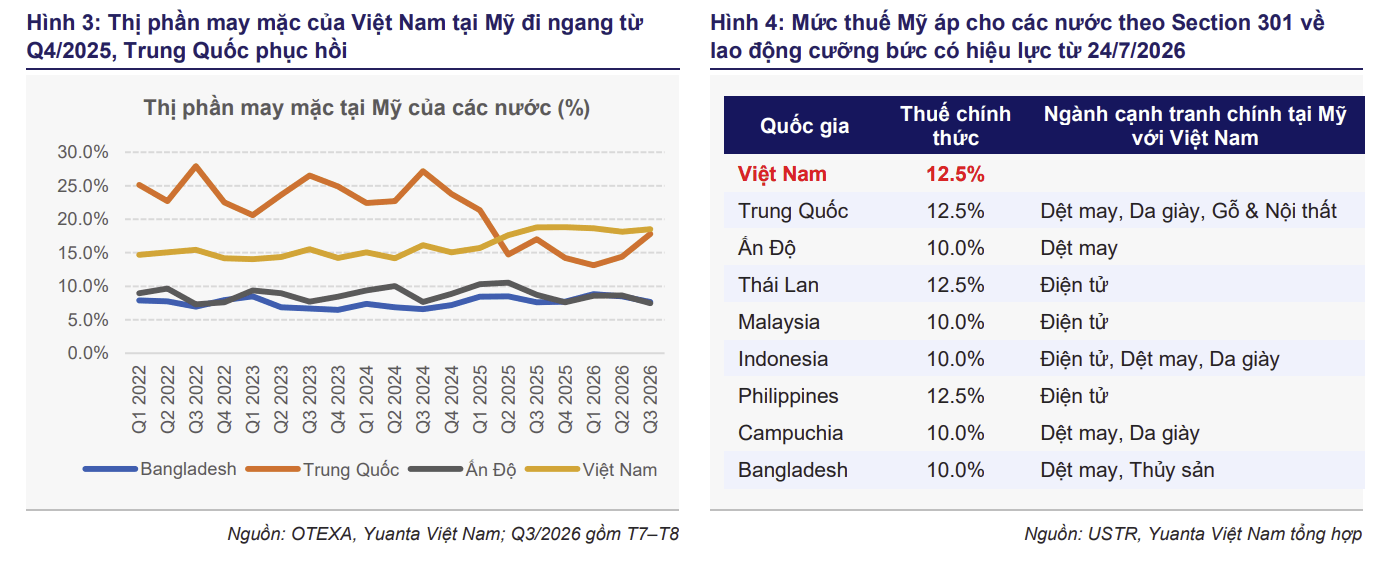
Thị trường Mỹ tiếp tục là yếu tố có ảnh hưởng đáng kể đến triển vọng ngành. Mỹ chiếm khoảng 39% kim ngạch xuất khẩu dệt may của Việt Nam trong năm 2025. Thị phần hàng may mặc Việt Nam tại thị trường này duy trì quanh mức 18,5% từ quý III/2025 và chưa suy giảm rõ rệt sau khi mức thuế 12,5% có hiệu lực từ ngày 24/7/2026.
Dù vậy, áp lực cạnh tranh đang gia tăng khi Trung Quốc từng bước phục hồi thị phần. Trong tháng 7 và tháng 8/2026, thị phần hàng may mặc Việt Nam tại Mỹ duy trì ở mức 18,5%, tương đương cùng kỳ, trong khi thị phần Trung Quốc đạt 17,8%, phục hồi đáng kể so với mức 13,76% trong 6 tháng đầu năm.
Bên cạnh đó, mức thuế 12,5% áp dụng với hàng Việt Nam cao hơn 2,5 điểm phần trăm so với Bangladesh, Campuchia, Indonesia và Ấn Độ. Rủi ro chính sách cũng chưa kết thúc khi kết luận Section 301 liên quan đến sở hữu trí tuệ được lùi sang tháng 2/2027.
Sự phân hóa còn thể hiện rõ trong kết quả kinh doanh quý III/2026. TNG ghi nhận lợi nhuận sau thuế của cổ đông công ty mẹ tăng 29,5% so với cùng kỳ; lũy kế 9 tháng tăng 29%. VGT cũng đạt mức tăng trưởng lợi nhuận sau thuế cổ đông công ty mẹ 44,1% trong quý III.
Trong khi đó, MSH ghi nhận lợi nhuận giảm nhẹ 2,2%, dù biên lợi nhuận gộp cải thiện lên 22,3%. Ngược lại, STK lỗ 34 tỷ đồng, còn lợi nhuận sau thuế của TCM giảm 24,3%.
YSVN đánh giá triển vọng ngành dệt may ở mức trung tính. Định giá cổ phiếu thấp đã phản ánh phần lớn rủi ro thuế quan, nhưng ngành vẫn thiếu động lực tăng trưởng lợi nhuận mới. Đáng chú ý, mức tăng lương tối thiểu vùng bình quân 7,8% từ ngày 1/1/2027 được dự báo tạo thêm áp lực chi phí đối với các doanh nghiệp thâm dụng lao động.
Thủy sản: Trung Quốc bù đắp cho Mỹ, chi phí nguyên liệu trở thành thách thức
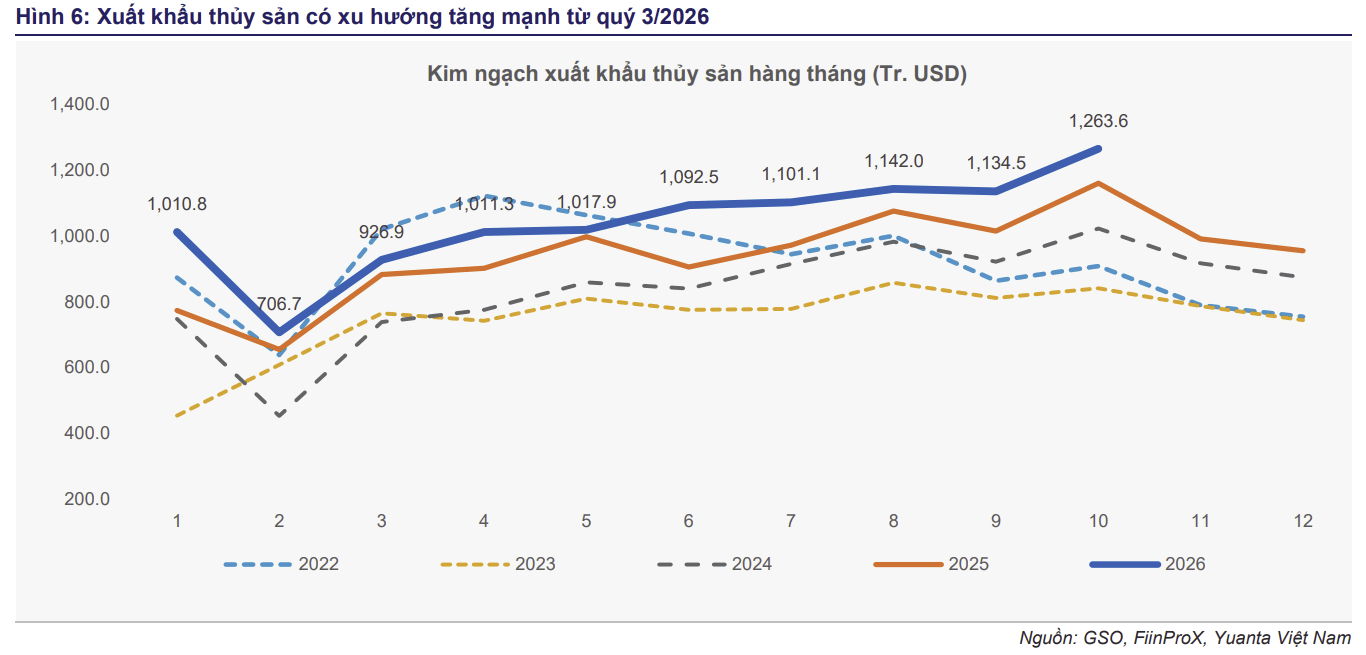
Trái với sự phục hồi chậm của hàng may mặc, xuất khẩu thủy sản đang ghi nhận tốc độ tăng trưởng tích cực hơn. Tháng 10/2026, kim ngạch xuất khẩu thủy sản đạt 1,26 tỷ USD, tăng 9% so với cùng kỳ. Lũy kế 10 tháng đạt 10,4 tỷ USD, tăng 11,5%.
Theo Yuanta, tăng trưởng xuất khẩu thủy sản chủ yếu được hỗ trợ bởi sản lượng, trong khi nhu cầu từ Trung Quốc đóng vai trò bù đắp cho sự suy giảm tại thị trường Mỹ.
Với mặt hàng tôm, lũy kế 9 tháng năm 2026, kim ngạch xuất khẩu đạt 3,75 tỷ USD, tăng 9,4%. Trong đó, Trung Quốc và Hồng Kông (Trung Quốc) đạt 1,29 tỷ USD, tăng 33,1%, nâng tỷ trọng trong tổng kim ngạch xuất khẩu tôm từ 28% lên 34%.
Ngược lại, xuất khẩu tôm sang Mỹ giảm 15,2%, còn 500 triệu USD; tỷ trọng giảm từ 17,2% xuống 13,3%. Xuất khẩu sang EU cũng giảm 6,4%, trong khi Nhật Bản và Hàn Quốc gần như đi ngang.
Áp lực thuế quan tiếp tục là trở ngại đối với doanh nghiệp xuất khẩu tôm sang Mỹ. Kết luận cuối cùng POR20 được công bố đầu tháng 11/2026 xác định mức thuế chống bán phá giá đối với FMC là 10,71%, giảm nhẹ so với mức sơ bộ 10,76% nhưng cao hơn đáng kể mức 4,28% tại POR19. Cùng với thuế bổ sung Section 301 ở mức 12,5%, các yếu tố này tiếp tục hạn chế khả năng phục hồi thị phần tại Mỹ trong ngắn hạn.
Đối với cá tra, kim ngạch xuất khẩu 9 tháng đạt 1,73 tỷ USD, tăng 8,3%. Trung Quốc và Hồng Kông (Trung Quốc) tiếp tục là thị trường lớn nhất, đạt 500 triệu USD, tăng 22,9% và chiếm 29% tổng kim ngạch. Xuất khẩu sang Brazil và EU lần lượt tăng 12,6% và 9,8%. Trong khi đó, xuất khẩu sang Mỹ giảm 12,6%, còn 220 triệu USD.
Dù thị trường xuất khẩu ngày càng đa dạng, doanh nghiệp thủy sản vẫn phải đối mặt với áp lực chi phí nguyên liệu. Giá cá tra nguyên liệu bình quân tháng 10 đạt 33.625 đồng/kg, tăng 11,3% so với cùng kỳ và tăng 8,3% so với tháng trước. Giá cá giống tăng gần gấp đôi, lên 54.875 đồng/kg, nhiều khả năng phản ánh nhu cầu thả nuôi tăng trở lại.
Áp lực này đã phần nào thể hiện trong kết quả kinh doanh quý III. Dù doanh thu 9 tháng của ANV tăng 21% và VHC tăng 3,8%, lợi nhuận sau thuế trong quý III của hai doanh nghiệp lần lượt giảm 27% và 50,8% so với cùng kỳ. Biên lợi nhuận gộp của VHC giảm 2,4 điểm phần trăm, xuống 14,5%, do chi phí nguyên liệu và thức ăn tăng nhanh hơn giá bán.
Ở chiều ngược lại, FMC ghi nhận lợi nhuận sau thuế cổ đông công ty mẹ tăng 94% dù doanh thu giảm 15,1%. Kết quả này chủ yếu nhờ hiệu quả hoạt động nuôi tôm tự chủ và thay đổi cơ cấu ghi nhận chi phí. Tuy nhiên, theo chuyên gia YSVN, diễn biến này chưa đủ cơ sở để xác nhận sự phục hồi đơn hàng xuất khẩu của doanh nghiệp.
Từ những diễn biến trên, Yuanta đánh giá triển vọng ngành thủy sản ở mức tích cực có chọn lọc. Việc đa dạng hóa thị trường xuất khẩu giúp doanh nghiệp giảm dần sự phụ thuộc vào Mỹ, song khả năng cải thiện lợi nhuận sẽ phụ thuộc nhiều hơn vào năng lực kiểm soát chi phí nguyên liệu.
Trong nhóm cổ phiếu được theo dõi, Yuanta quan tâm đến ANV và VHC. ANV có lợi thế từ chuỗi giá trị khép kín và tăng trưởng doanh thu nhờ các thị trường Trung Quốc, Brazil. Trong khi đó, VHC không thuộc diện rà soát POR21, qua đó tiếp tục duy trì lợi thế tại thị trường Mỹ.
Dù vậy, báo cáo cũng lưu ý các rủi ro đối với ngành, bao gồm giá nguyên liệu, cạnh tranh về giá tại Trung Quốc, dự luật S.4945 liên quan đến hạn ngạch cá tra và các diễn biến chính sách thương mại của Mỹ.