
Gửi bình luận
Thứ Sáu, 6/11/2026
Thứ Sáu, 6/11/2026
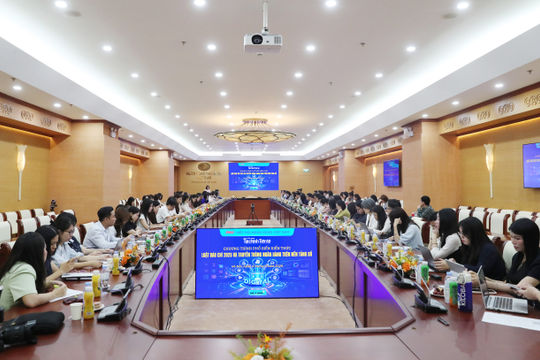
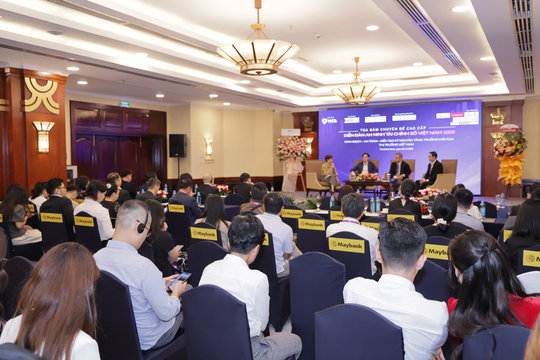
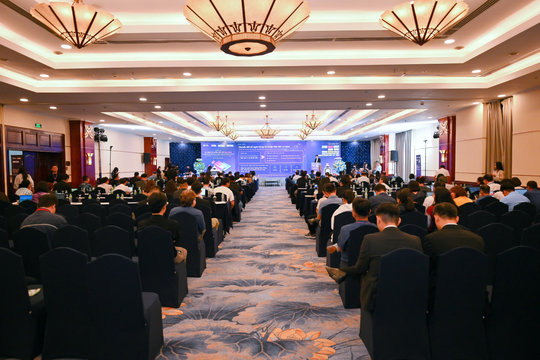
Với chủ đề “AI và Niềm tin số: Kiến tạo lá chắn An ninh Tài chính Việt Nam”, Diễn đàn An ninh Tài chính số Việt Nam 2026 diễn ra sáng 6/11/2026 tại TP. Hồ Chí Minh. Sự kiện tập trung thảo luận về mối liên hệ trọng yếu giữa an ninh mạng, an toàn dữ liệu, bảo vệ tài sản và củng cố niềm tin của người dùng đối với các dịch vụ tài chính số.
Sự kiện do Hiệp hội An ninh mạng quốc gia chủ trì về định hướng và chuyên môn, phối hợp với Tổ hợp Truyền thông Việt Nam Đầu tư tổ chức. Các đơn vị phối hợp gồm Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam. Đơn vị truyền thông đồng hành là Tạp chí Thị trường Tài chính Tiền tệ và Tạp chí Thế giới Di sản.
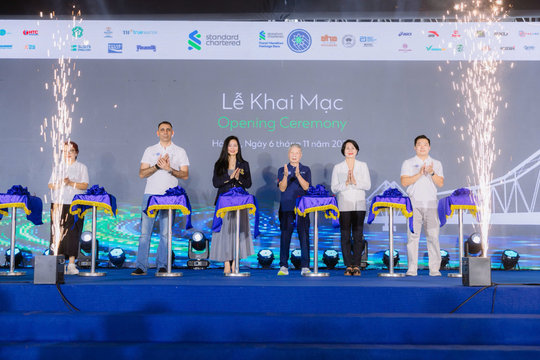
Phát biểu khai mạc Triển lãm công nghệ An ninh Tài chính số Việt Nam 2026, Thiếu tướng Lê Minh Mạnh, nguyên Phó Cục trưởng Cục An ninh mạng (A05), Bộ Công an), Chi hội trưởng Chi hội phía Nam, Hiệp hội An ninh mạng quốc gia, cho rằng chuyển đổi số đang tạo ra những bước phát triển mạnh mẽ, trong đó lĩnh vực tài chính, ngân hàng giữ vai trò như “mạch máu” của nền kinh tế.
Tuy nhiên, cùng với tốc độ phát triển của các dịch vụ tài chính số, những thách thức về an ninh mạng, an toàn dữ liệu và tội phạm công nghệ cao cũng ngày càng gia tăng, với phương thức và thủ đoạn ngày càng tinh vi.
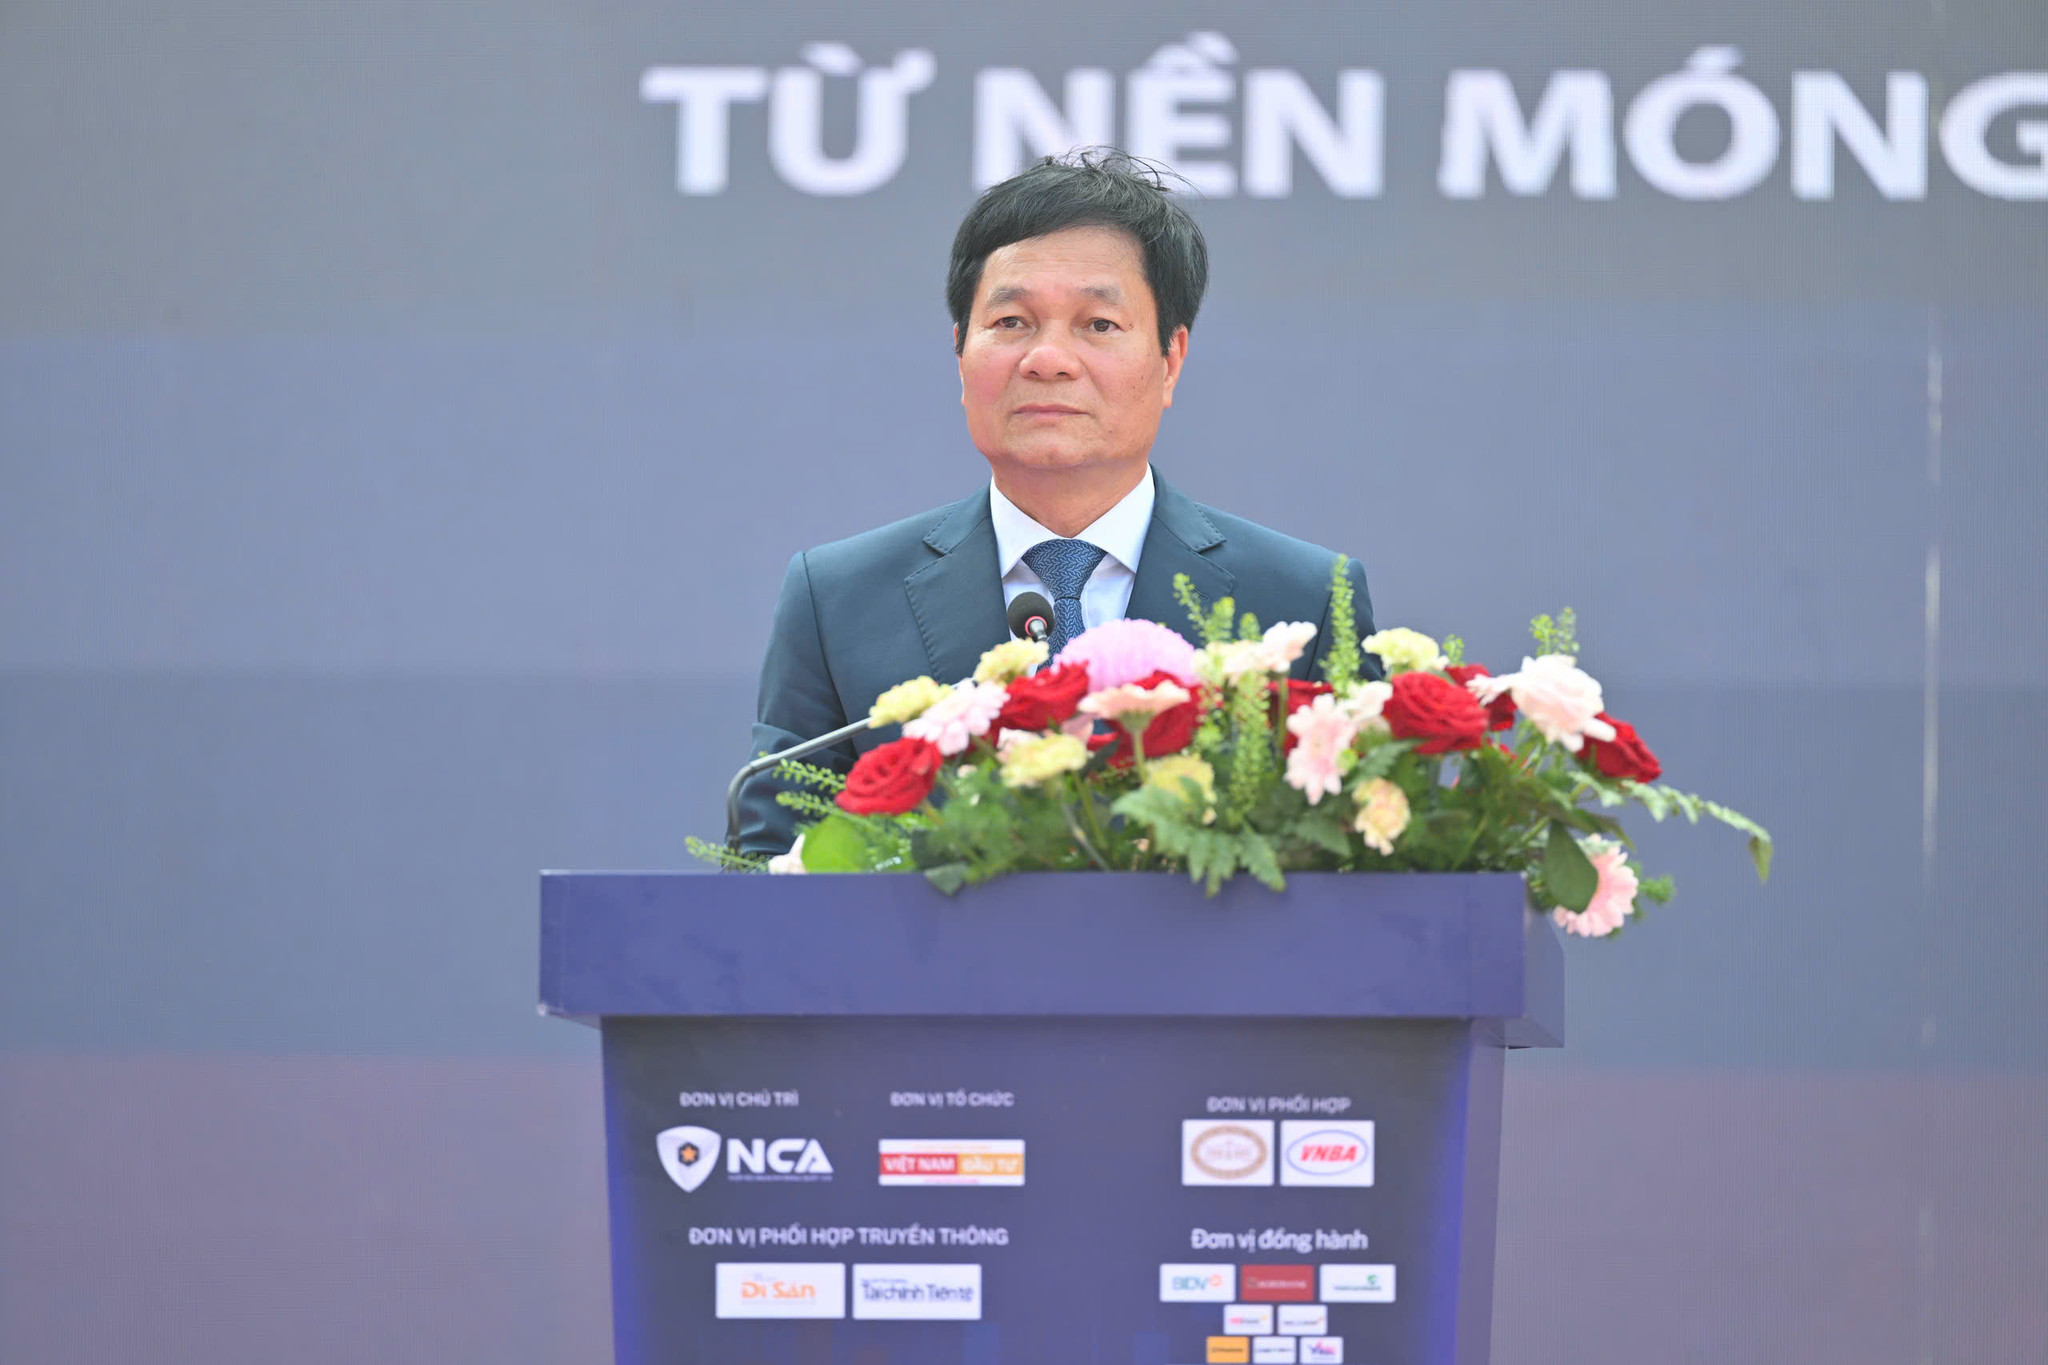
Theo Thiếu tướng Lê Minh Mạnh, việc tổ chức triển lãm công nghệ và giải pháp an ninh tài chính số tạo cơ hội giới thiệu những công nghệ, thành tựu và giải pháp mới từ các ngân hàng, tập đoàn công nghệ cùng các đơn vị cung cấp giải pháp an ninh mạng trong nước và quốc tế.
Triển lãm không chỉ là nơi trình diễn công nghệ mà còn hướng đến kết nối giữa cơ quan quản lý nhà nước, các tổ chức tài chính và cộng đồng doanh nghiệp công nghệ, qua đó thúc đẩy hình thành hệ sinh thái hợp tác trong lĩnh vực bảo vệ an ninh tài chính trên môi trường số.
Một trong những mục tiêu quan trọng của triển lãm là đưa các giải pháp bảo mật đến gần hơn với cộng đồng. Thông qua không gian trải nghiệm mở, người dân có thể trực tiếp tiếp cận các tình huống rủi ro, nâng cao kỹ năng nhận diện những hình thức lừa đảo trực tuyến và chủ động bảo vệ tài sản số của mình.
“An ninh tài chính số không chỉ là trách nhiệm của cơ quan quản lý hay riêng các tổ chức tài chính, mà cần sự chung tay của toàn xã hội để xây dựng một không gian mạng an toàn, tin cậy và phát triển”, Thiếu tướng Lê Minh Mạnh nhấn mạnh.
Sự phát triển nhanh của trí tuệ nhân tạo (AI), công nghệ lượng tử và các nền tảng số đang mở ra cơ hội đổi mới dịch vụ, nâng cao hiệu quả hoạt động của ngành tài chính. Tuy nhiên, các tổ chức tài chính cũng phải đối mặt với những nguy cơ ngày càng phức tạp, từ tấn công mạng, giả mạo danh tính đến gian lận tài chính và đánh cắp dữ liệu.
Theo chương trình, phiên toàn thể cấp cao tại khách sạn Rex có sự tham gia của đại diện các cơ quan quản lý, lực lượng an ninh mạng, Ngân hàng Nhà nước, Hiệp hội Ngân hàng Việt Nam, các đơn vị trong lĩnh vực chứng khoán, ngân hàng, công nghệ cùng các hiệp hội liên quan.
Báo cáo đề dẫn tập trung phân tích những vấn đề đặt ra đối với an ninh tài chính Việt Nam trong kỷ nguyên AI và công nghệ lượng tử, khi tốc độ số hóa ngày càng nhanh và mức độ phụ thuộc của nền kinh tế vào hạ tầng dữ liệu ngày càng lớn.
Song song với phiên toàn thể, chương trình tổ chức hai diễn đàn chuyên đề, tập trung vào phát triển thị trường vốn và xây dựng hệ sinh thái ngân hàng số, fintech, bảo hiểm số.
Đối với thị trường chứng khoán, các nội dung thảo luận hướng đến việc nâng cao tính minh bạch, tăng khả năng chống chịu trước các rủi ro, mở rộng kênh huy động vốn và thúc đẩy sự kết nối giữa ngân hàng với thị trường vốn.
Trong lĩnh vực ngân hàng số và Fintech, những vấn đề được đặt ra gồm định danh điện tử, xác thực khách hàng, bảo vệ dữ liệu, bảo đảm an ninh trong quá trình chia sẻ dữ liệu tài chính và phòng ngừa các hình thức gian lận công nghệ cao.
Đáng chú ý, bảo hiểm an ninh mạng cũng được đưa vào chương trình thảo luận, phản ánh nhu cầu ngày càng tăng về quản trị và chia sẻ rủi ro trong bối cảnh doanh nghiệp và các tổ chức tài chính phụ thuộc ngày càng lớn vào hạ tầng số.
Bên cạnh các hoạt động chuyên môn, không gian triển lãm tại Phố đi bộ Nguyễn Huệ giới thiệu nhiều giải pháp về an ninh tài chính số, công nghệ AI, thực tế mở rộng (XR), robot và các ứng dụng công nghệ trong lĩnh vực ngân hàng, chứng khoán, bảo hiểm và fintech.
Các hệ thống phòng thủ dữ liệu, công nghệ định danh, xác thực sinh trắc học và giải pháp chống lừa đảo trực tuyến ứng dụng AI là những nội dung đáng chú ý tại triển lãm.
Đặc biệt, khu vực trải nghiệm “Deepfake & Scam Lab” mô phỏng các tình huống giả mạo bằng công nghệ và lừa đảo trực tuyến, giúp khách tham quan nhận diện những thủ đoạn có thể gặp phải khi giao dịch, thanh toán và sử dụng dịch vụ tài chính trên môi trường mạng.
Việc đưa các tình huống lừa đảo vào không gian trải nghiệm trực tiếp cho thấy một yêu cầu ngày càng rõ nét trong bảo đảm an ninh tài chính số: công nghệ là một lớp phòng vệ quan trọng, nhưng nhận thức và kỹ năng của người dùng cũng là yếu tố quyết định khả năng giảm thiểu rủi ro.
Thông qua chuỗi hoạt động diễn đàn và triển lãm, An ninh Tài chính số Việt Nam 2026 hướng đến thúc đẩy hợp tác giữa các chủ thể trong hệ sinh thái tài chính, đồng thời lan tỏa nhận thức về trách nhiệm bảo vệ dữ liệu và tài sản số.
Trong bối cảnh niềm tin trở thành một yếu tố quan trọng đối với sự phát triển của các dịch vụ tài chính trên môi trường số, việc xây dựng hệ thống bảo mật, nâng cao năng lực phòng vệ và trang bị kỹ năng cho người dùng được xem là nền tảng để kinh tế số Việt Nam phát triển an toàn và bền vững.
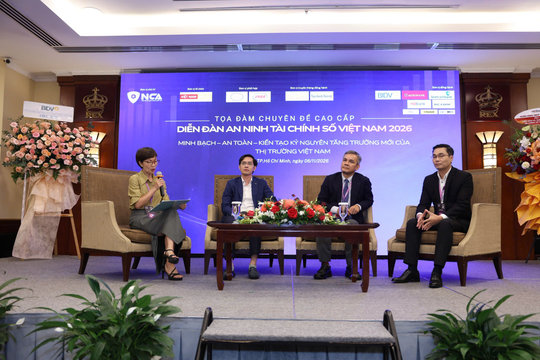
Với chủ đề “AI và Niềm tin số: Kiến tạo lá chắn An ninh Tài chính Việt Nam”, Diễn đàn An ninh Tài chính số Việt Nam 2026 đã diễn ra ngay sau khai mạc Triển lãm công nghệ An ninh Tài chính số Việt Nam 2026. Diễn đàn đặt trọng tâm vào mối liên hệ giữa an ninh mạng, an toàn dữ liệu, bảo vệ tài sản và niềm tin của người dùng đối với các dịch vụ tài chính số. Sự phát triển nhanh của trí tuệ nhân tạo (AI), công nghệ lượng tử và các nền tảng số đang mở ra cơ hội đổi mới dịch vụ, nhưng cũng làm gia tăng nguy cơ tấn công mạng, gian lận tài chính và đánh cắp dữ liệu.
Đề cập đến định hướng phát triển của TP. Hồ Chí Minh, Thành ủy viên, Phó Chủ tịch UBND TP. Hồ Chí Minh Trương Minh Huy Vũ cho biết, Nghị quyết Đại hội Đảng bộ Thành phố đặt mục tiêu đến năm 2030, kinh tế số đóng góp 30% GRDP. Cùng với đó, TP. Hồ Chí Minh và Đà Nẵng được lựa chọn phát triển Trung tâm Tài chính quốc tế. Đây là hai mục tiêu lớn nhưng có chung một yếu tố cốt lõi là niềm tin.
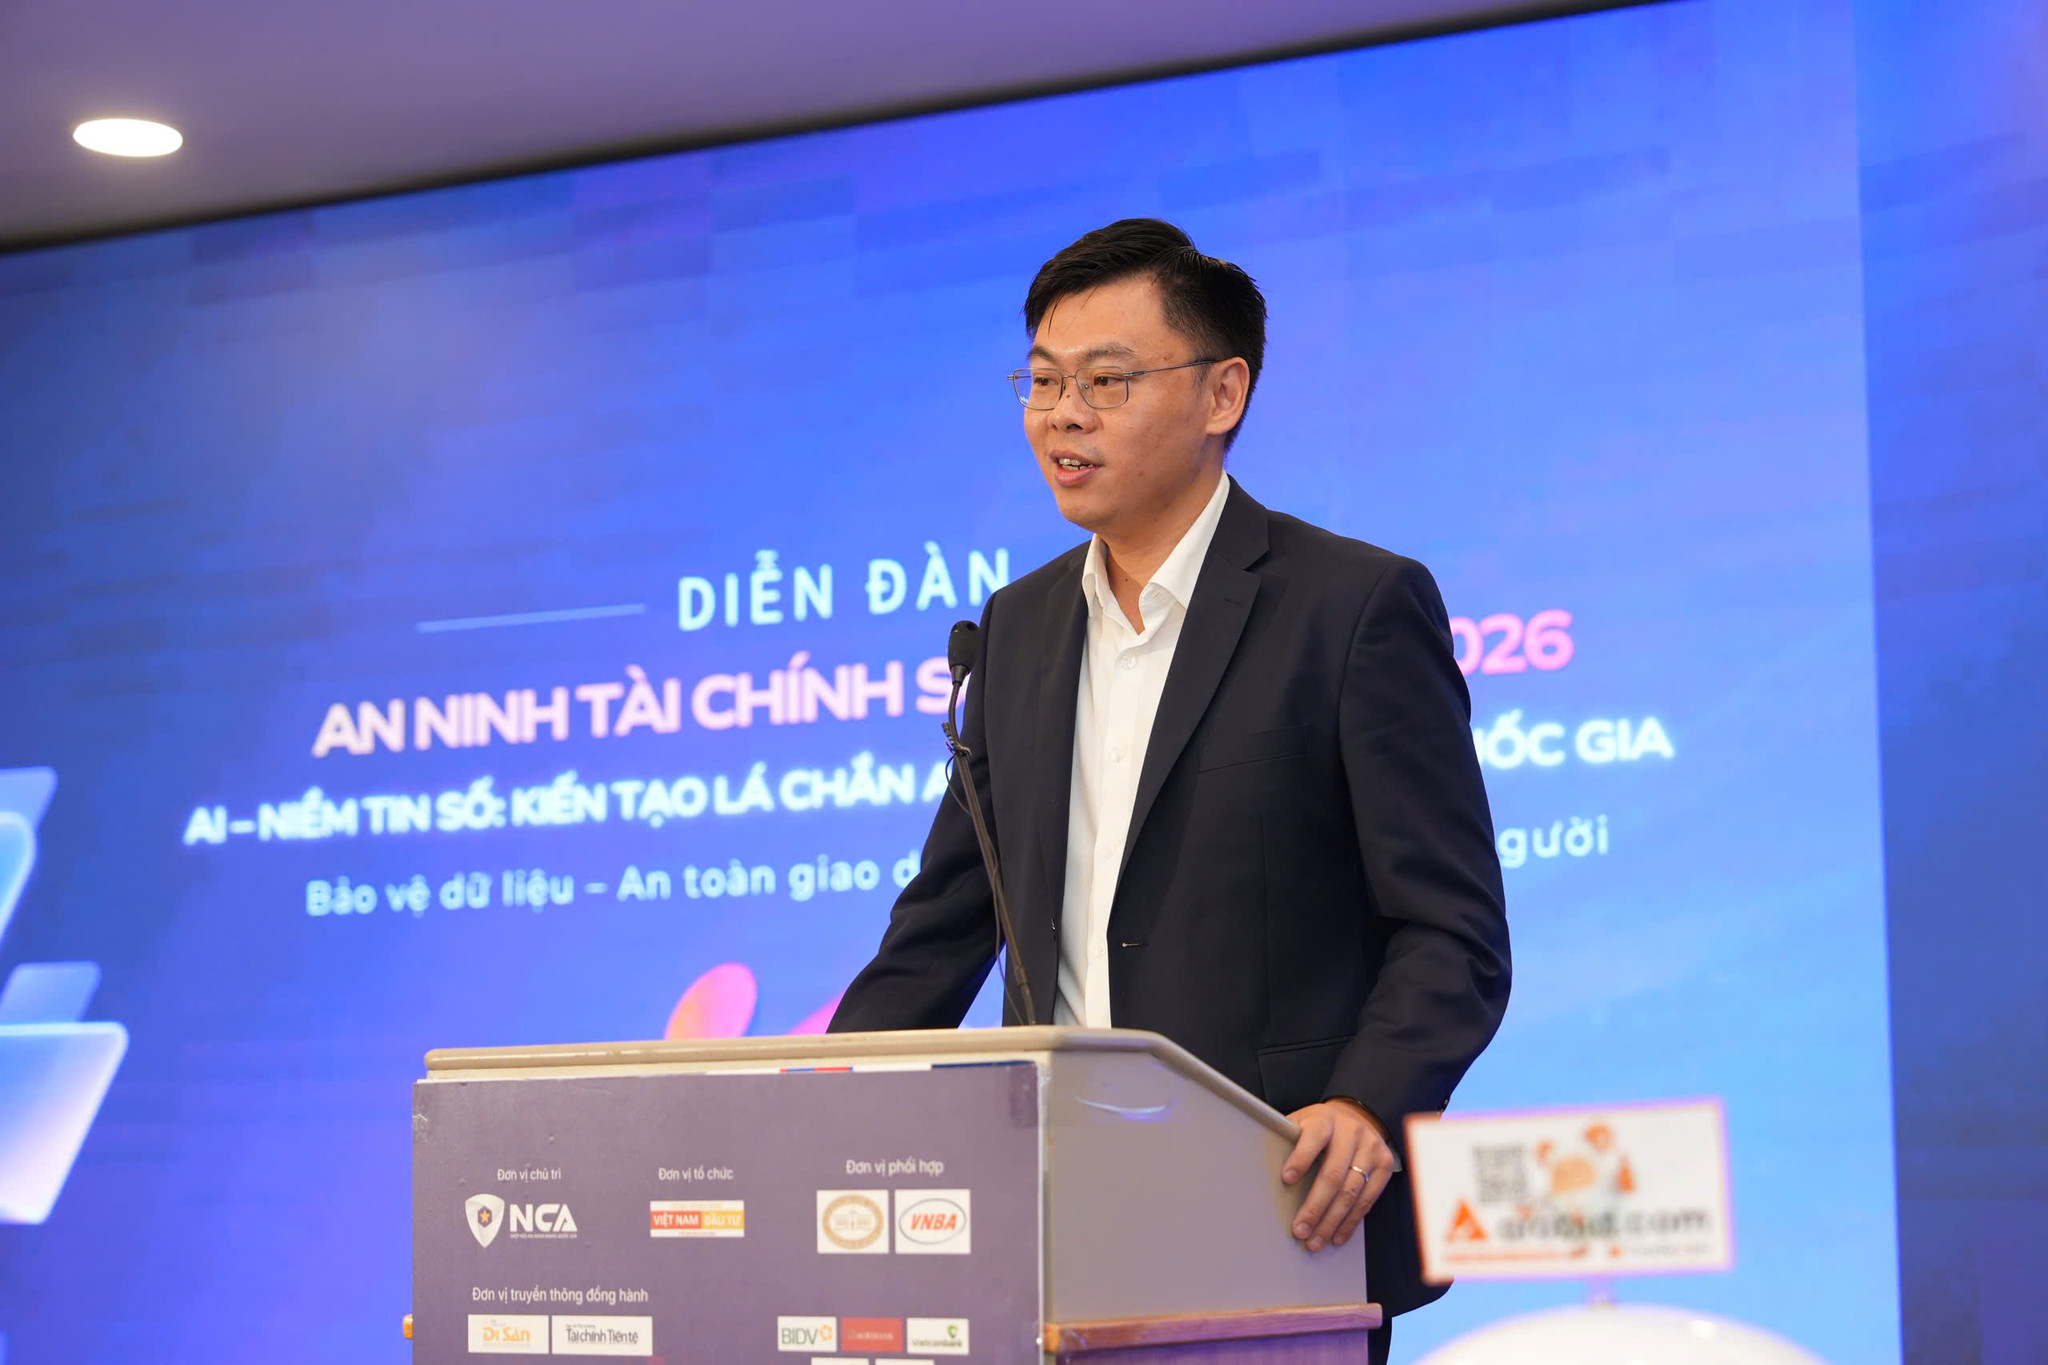
Theo lãnh đạo Thành phố, trong môi trường kinh tế số, khi tài chính và tài sản số được vận hành trên các nền tảng công nghệ, niềm tin không chỉ được xây dựng từ sự tin tưởng giữa các chủ thể mà còn phụ thuộc trực tiếp vào mức độ an toàn, bảo mật của hệ thống. Nếu nền tảng công nghệ không được bảo vệ tốt, năng lực an ninh mạng chưa đủ mạnh và chưa tạo được sự tin cậy, Thành phố sẽ khó thu hút dòng vốn, công nghệ cũng như các nhà đầu tư đến đặt trụ sở, hoạt động. Vì vậy, an ninh mạng có ý nghĩa đặc biệt quan trọng đối với mục tiêu phát triển kinh tế số và Trung tâm Tài chính quốc tế.
Từ yêu cầu thực tiễn này, ông Vũ đề xuất các giải pháp cụ thể xoay quanh bốn nhóm vấn đề trọng tâm.
Thứ nhất, tiếp tục hoàn thiện khung pháp lý và cụ thể hóa các cơ chế, chính sách vào thực tiễn. Thành phố đã có những nền tảng pháp lý quan trọng như Nghị quyết 57-NQ/TW, Luật Công nghiệp công nghệ số, các quy định về dữ liệu và cơ chế phát triển đô thị, trong đó có các nội dung liên quan đến Trung tâm Tài chính quốc tế, khoa học công nghệ, đổi mới sáng tạo và kinh tế số. Tuy nhiên, thách thức hiện nay là chuyển hóa các quy định, cơ chế này thành từng nhiệm vụ, sản phẩm và mô hình ứng dụng cụ thể.
Thực tế, tài sản số đang phát triển mạnh, mở ra nhiều tiềm năng cho các mô hình thử nghiệm có kiểm soát (sandbox), như du lịch, thanh toán xuyên biên giới và ứng dụng Blockchain. Vấn đề đặt ra là cần xác định rõ các bước triển khai, phạm vi áp dụng và cách thức đưa những mô hình này vào phục vụ khách du lịch, hoạt động tiêu dùng cũng như nhu cầu thực tế của xã hội. Do đó, việc hoàn thiện hành lang pháp lý cần đi vào từng lĩnh vực, từng đầu việc cụ thể, thay vì chỉ dừng ở những định hướng chung.
Thứ hai, phát triển hạ tầng trung tâm dữ liệu gắn với trí tuệ nhân tạo (AI) và bảo đảm an ninh mạng. Nhu cầu về các trung tâm dữ liệu tích hợp AI ngày càng lớn. Trong khi đó, TP. Hồ Chí Minh là một trong những địa điểm đặt Trung tâm Dữ liệu quốc gia, tạo ra yêu cầu cấp thiết về hoàn thiện khung pháp lý, khung chuyển đổi số và mô hình phát triển hạ tầng dữ liệu.
Lãnh đạo Thành phố cho rằng, cần nghiên cứu phương án đầu tư tập trung, kết nối các trung tâm dữ liệu với hệ sinh thái ứng dụng AI, đồng thời xác định rõ các cấu phần an ninh mạng cần ưu tiên triển khai. Khi quá trình số hóa ngày càng mở rộng, số lượng giao dịch và dữ liệu gia tăng, năng lực xử lý rủi ro, ứng phó sự cố và giải quyết khủng hoảng trở thành yêu cầu không thể thiếu. Đây cũng là vấn đề cần được tính toán ngay trong quá trình xây dựng và vận hành hạ tầng dữ liệu của Thành phố, trong đó có hệ thống tại Công viên Phần mềm Quang Trung.
Thứ ba, đa dạng hóa nguồn vốn đầu tư cho an ninh mạng, bảo vệ dữ liệu và các lĩnh vực công nghệ mới. Theo lãnh đạo Thành phố, để hiện thực hóa các mục tiêu về an ninh mạng và bảo vệ dữ liệu, cần có dòng vốn đủ lớn, đa dạng và được huy động từ nhiều kênh, đặc biệt là các quỹ đầu tư chuyên ngành.
Bên cạnh các quỹ đầu tư truyền thống và quỹ đầu cơ (hedge funds), Thành phố cần nghiên cứu khả năng kết nối với những quỹ chuyên sâu về trung tâm dữ liệu, tài sản số, chuyển đổi số và Blockchain. Tuy nhiên, để thu hút dòng vốn này, nhà đầu tư không chỉ quan tâm đến định hướng phát triển mà còn đánh giá mức độ nhận thức, cam kết và năng lực bảo đảm an ninh mạng ở cả cấp quốc gia lẫn địa phương.
Quan trọng hơn, nhà đầu tư cần nhìn thấy những dự án, sản phẩm và cơ hội đầu tư cụ thể. Vì vậy, dòng vốn không tự nhiên tìm đến mà phải được thu hút bằng một hệ sinh thái có hành lang pháp lý rõ ràng, năng lực bảo mật đáng tin cậy và các dự án đủ sức thuyết phục.
Thứ tư, phát triển nguồn nhân lực và nâng cao nhận thức về an ninh mạng trong toàn xã hội. Đây không chỉ là yêu cầu đối với đội ngũ chuyên gia, kỹ sư trực tiếp làm việc trong lĩnh vực an ninh mạng mà còn bao gồm nhận thức và trách nhiệm của người dân, các hiệp hội, doanh nghiệp và toàn thể cộng đồng.
Sự tham gia của các cơ sở đào tạo như Đại học An ninh nhân dân và Đại học Ngân hàng tại diễn đàn được đánh giá là cần thiết, góp phần kết nối đào tạo với nhu cầu thực tiễn. Theo lãnh đạo Thành phố, niềm tin chỉ có thể được củng cố khi các chủ thể cùng tin tưởng vào khả năng thực hiện, có hành lang pháp lý để triển khai và đủ năng lực biến những cam kết thành hành động, sản phẩm và kết quả cụ thể.
Phát biểu khai mạc diễn đàn, Đại tá Nguyễn Bá Sơn, Phó Cục trưởng A05, Bộ Công an, cho rằng quá trình phát triển khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia đang đặt ra yêu cầu cấp thiết phải gắn kết chặt chẽ giữa phát triển và bảo vệ, giữa đổi mới sáng tạo và quản trị rủi ro, đồng thời khai thác hiệu quả giá trị dữ liệu đi đôi với bảo đảm an ninh mạng.
Theo Đại tá Nguyễn Bá Sơn, trong tiến trình chuyển đổi số quốc gia, tài chính, ngân hàng giữ vai trò đặc biệt quan trọng, vừa cung cấp nguồn lực cho nền kinh tế, vừa trực tiếp thúc đẩy sự phát triển của các phương thức giao dịch, thanh toán và dịch vụ số. Vì vậy, an ninh, an toàn của hệ thống tài chính, ngân hàng không chỉ ảnh hưởng đến hoạt động của từng tổ chức mà còn liên quan trực tiếp đến ổn định kinh tế, trật tự, an toàn xã hội và niềm tin của người dân, doanh nghiệp.
Tuy nhiên, sự phát triển nhanh chóng của các công nghệ như trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data), điện toán đám mây (Cloud Computing) và chuỗi khối (Blockchain) đang mở ra nhiều cơ hội nâng cao chất lượng dịch vụ tài chính, tối ưu hóa hoạt động và mở rộng khả năng tiếp cận dịch vụ của người dân. Đi cùng với những lợi ích đó là các nguy cơ, thách thức ngày càng phức tạp về an ninh mạng, đặc biệt khi các nhóm tội phạm công nghệ cao liên tục thay đổi phương thức, thủ đoạn hoạt động.
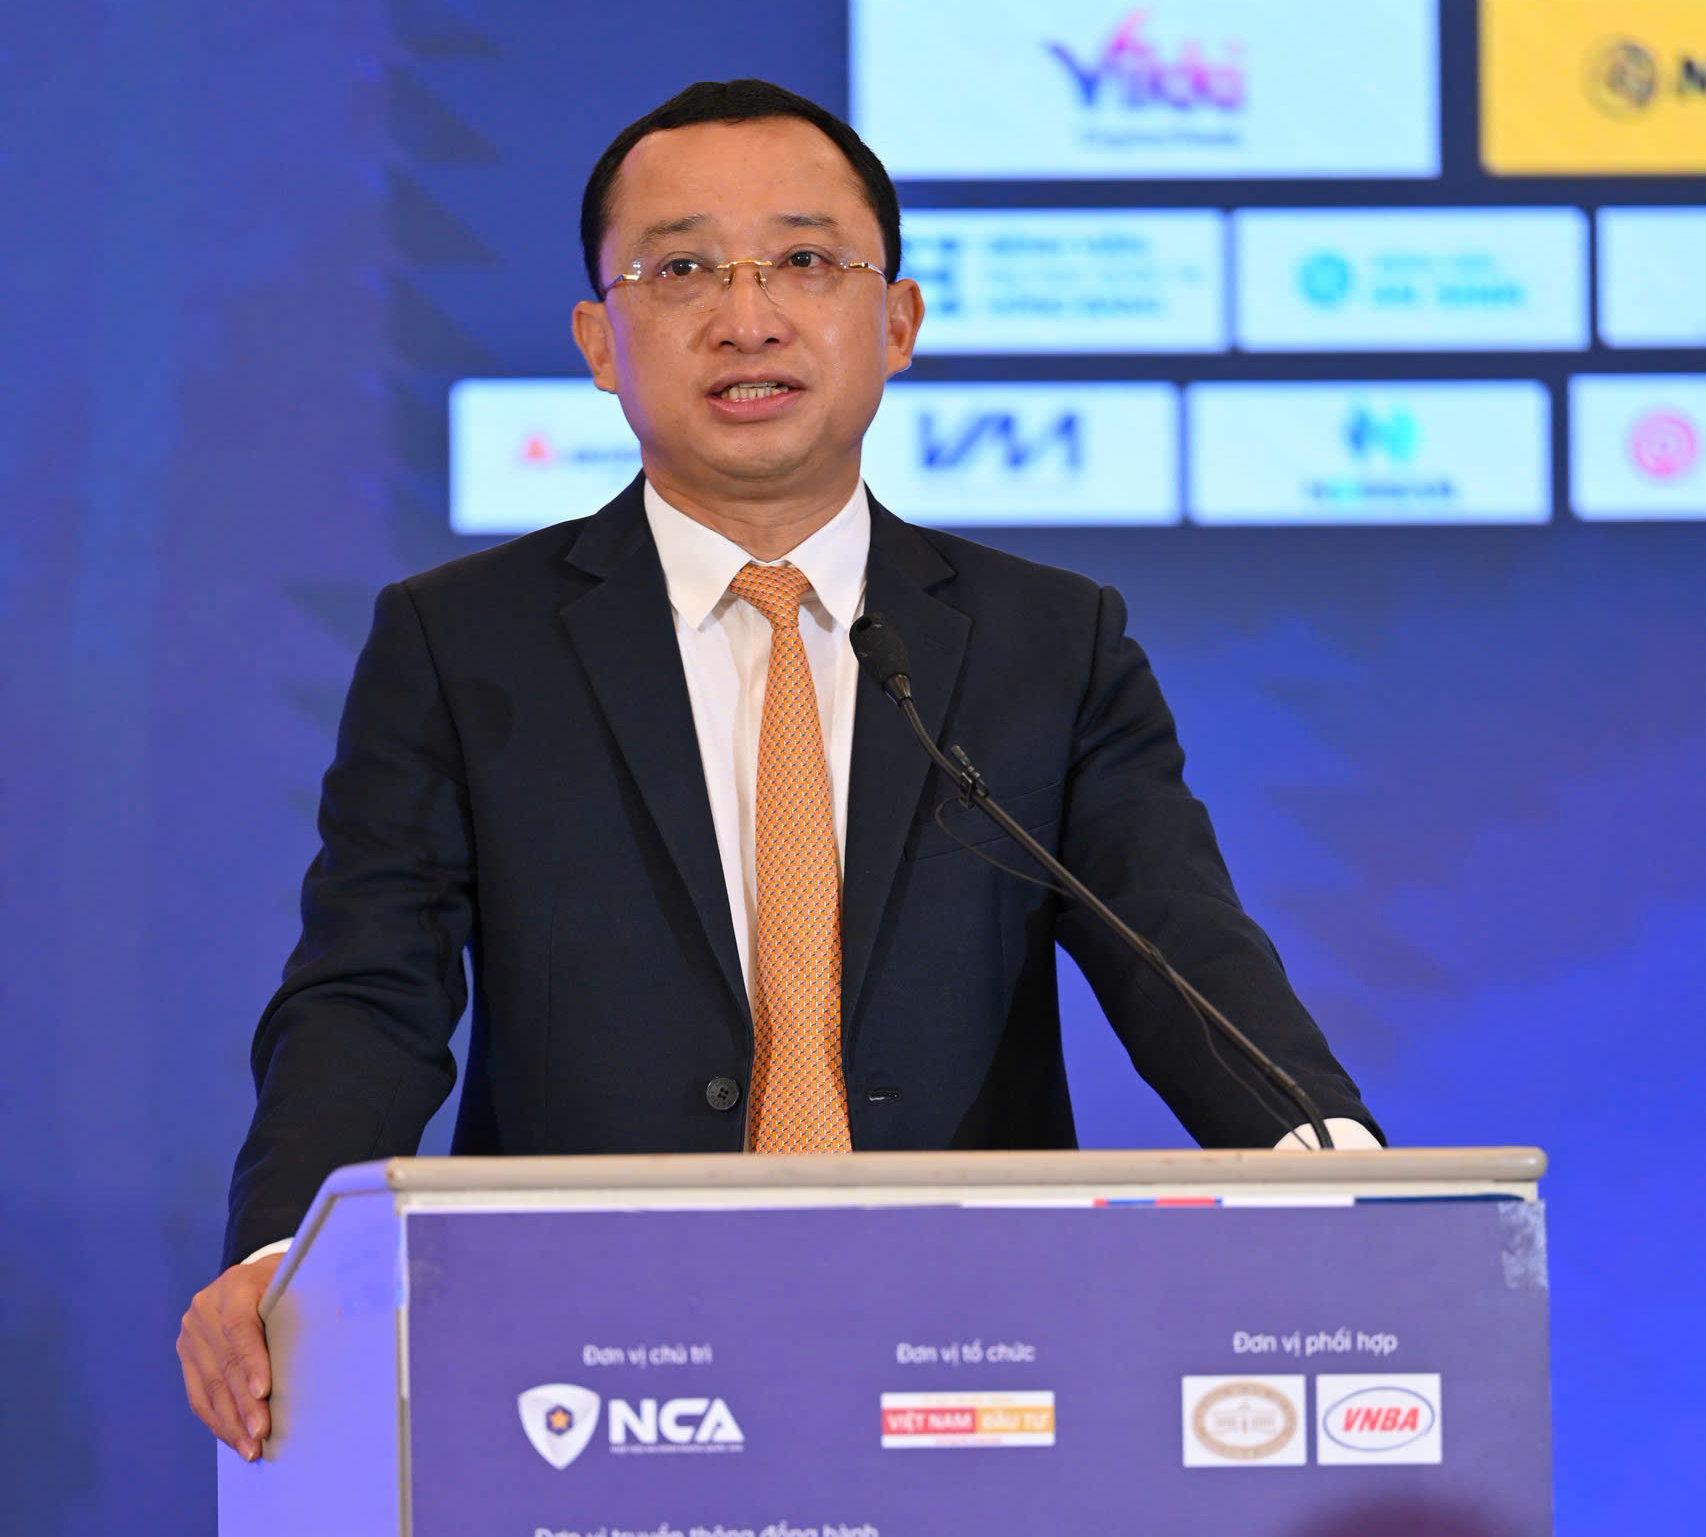
Đưa ra những con số cảnh báo, ông Sơn cho biết trong năm 2025, lực lượng chức năng ghi nhận hơn 500.000 hoạt động tấn công mạng nhằm vào các hệ thống thông tin, đặc biệt là hệ thống thông tin trọng yếu quốc gia. Trong đó, lĩnh vực tài chính, ngân hàng là một trong những mục tiêu được các nhóm tin tặc quốc tế và tội phạm mạng ưu tiên nhắm đến.
Đáng chú ý, chỉ trong 6 tháng đầu năm 2026, lực lượng chức năng ghi nhận gần 1.000 vụ lừa đảo chiếm đoạt tài sản trên không gian mạng, với số tiền thiệt hại lên đến hàng nghìn tỷ đồng.
Theo ông, một trong những yếu tố khiến nguy cơ tấn công mạng gia tăng là việc các đối tượng tội phạm ngày càng tận dụng công nghệ mới, đặc biệt là AI, để nâng cao hiệu quả hoạt động. Nếu trước đây, việc xâm nhập, điều nghiên các hệ thống thông tin quy mô lớn của ngành tài chính, ngân hàng có thể mất hàng tháng thì hiện nay, các nhóm tin tặc có thể sử dụng AI để rút ngắn đáng kể thời gian tìm kiếm lỗ hổng, điểm yếu và xây dựng phương án tấn công.
Bên cạnh đó, tấn công bằng mã độc tống tiền (ransomware), với thủ đoạn mã hóa dữ liệu để yêu cầu tiền chuộc, tiếp tục là nguy cơ phổ biến đối với hệ thống tài chính, ngân hàng. Các hành vi tung tin sai sự thật nhằm gây rối loạn hoạt động tài chính, ngân hàng hoặc tạo bất ổn cục bộ tại một khu vực cũng là những phương thức cần đặc biệt lưu ý.
Không chỉ đối mặt với các cuộc tấn công có tổ chức, lĩnh vực này còn tiềm ẩn những rủi ro từ các hành vi phạm tội nhỏ lẻ, lợi dụng kẽ hở trong quá trình cung cấp và sử dụng dịch vụ thanh toán.
Đại tá Nguyễn Bá Sơn dẫn chứng một vụ việc được phát hiện trong năm qua, khi đối tượng trà trộn vào đội ngũ nhân viên tại các nhà hàng sang trọng. Lợi dụng việc khách hàng đưa thẻ ngân hàng cho nhân viên thanh toán, đối tượng bí mật bóc tách chip trên thẻ vật lý, gắn sang phôi thẻ khác rồi sử dụng để mua sắm tại các điểm chấp nhận thanh toán.
Với thủ đoạn này, đối tượng đã mua nhiều điện thoại iPhone đời mới, chiếm đoạt số tiền hơn 200 triệu đồng. Sau khi phát hiện vụ việc, lực lượng chức năng đã trao đổi thông tin với Ngân hàng Nhà nước để thông báo đến các ngân hàng thương mại, qua đó rà soát, điều chỉnh hoạt động cung cấp dịch vụ thẻ vật lý gắn chip cho người dùng.
Trước những nguy cơ trên, ông khẳng định bảo đảm an ninh tài chính số cần được tiếp cận như một nhiệm vụ chiến lược, gắn với bảo vệ an ninh quốc gia và duy trì sự vận hành an toàn, liên tục của nền kinh tế.
Thời gian qua, sự phối hợp giữa ngành tài chính, ngân hàng với Bộ Công an, trong đó có A05 đã đạt được một số kết quả đáng chú ý. Cụ thể, hệ thống giám sát của Ngân hàng Nhà nước đã kết nối với gần 100 tổ chức tài chính đang hoạt động tại Việt Nam, ghi nhận hơn 668.000 tài khoản có dấu hiệu vi phạm pháp luật, bao gồm tài khoản ngân hàng, ví điện tử và các tài khoản trung gian thanh toán.
Thông qua hoạt động phối hợp, các ngân hàng đã chủ động phát đi hàng triệu cảnh báo, đồng thời thu hồi và tạm dừng dòng tiền liên quan đến hoạt động tội phạm mạng với giá trị lên đến hàng nghìn tỷ đồng.
Về phía Bộ Công an, lực lượng chức năng tiếp tục tham mưu hoàn thiện thể chế, chính sách và nâng cao hiệu lực, hiệu quả quản lý nhà nước về an ninh mạng. Hiện Bộ Công an đang phối hợp với các cơ quan, ủy ban của Quốc hội trong quá trình trình Quốc hội xem xét, thông qua Dự thảo Luật Bảo vệ an ninh dữ liệu tại kỳ họp này.
Đại tá Nguyễn Bá Sơn đánh giá đây là dự luật có ý nghĩa quan trọng, có phạm vi tác động rộng trong bối cảnh dữ liệu ngày càng trở thành trung tâm của hoạt động tại các cơ quan, tổ chức và doanh nghiệp.
Cùng với việc hoàn thiện thể chế, Bộ Công an tiếp tục tăng cường năng lực bảo vệ các hệ thống thông tin quan trọng về an ninh quốc gia và hạ tầng tài chính số; phối hợp với Ngân hàng Nhà nước, các bộ, ngành, tổ chức tài chính và doanh nghiệp nhằm bảo đảm an toàn hệ thống thông tin, dữ liệu, góp phần hình thành môi trường số an toàn, ổn định.
Nhấn mạnh những yêu cầu trong giai đoạn tới, ông Sơn cho rằng, bảo đảm an ninh mạng không thể chỉ là giải pháp xử lý khi sự cố xảy ra mà phải được xác định là một phần cấu thành ngay từ đầu trong quá trình đầu tư, xây dựng và vận hành hệ thống công nghệ.
Theo đó, cần chuyển mạnh từ tư duy bảo vệ sau khi triển khai sang bảo đảm an ninh ngay từ khâu thiết kế (Security by Design). Đây là một trong những nhiệm vụ trọng tâm nhằm hạn chế lỗ hổng, giảm thiểu rủi ro và nâng cao khả năng chống chịu của các hệ thống tài chính số.
Một yêu cầu khác là tiếp tục hoàn thiện cơ chế phối hợp, tăng cường chia sẻ thông tin giữa cơ quan quản lý nhà nước và lực lượng thực thi pháp luật. Vừa qua, Bộ Công an đã ký Quy chế phối hợp với Ngân hàng Nhà nước Việt Nam, trong đó phòng, chống lừa đảo trực tuyến và bảo đảm an toàn tài chính, ngân hàng được xác định là những nhiệm vụ trọng tâm.
Bên cạnh đó, cần đẩy mạnh nghiên cứu, làm chủ và ứng dụng các công nghệ chiến lược, đặc biệt là AI phục vụ phòng thủ mạng, giải pháp mật mã hậu lượng tử (Post-Quantum Cryptography) và các sản phẩm an ninh mạng do doanh nghiệp Việt Nam nghiên cứu, phát triển. Qua đó, từng bước nâng cao năng lực tự chủ công nghệ, góp phần phát triển công nghiệp an ninh mạng và bảo vệ chủ quyền quốc gia trên không gian mạng.
Đại tá Nguyễn Bá Sơn cũng nhấn mạnh vai trò của việc nâng cao nhận thức, kỹ năng số và ý thức bảo vệ dữ liệu cá nhân cho người dân, doanh nghiệp. Mỗi tổ chức, cá nhân cần trở thành một chủ thể tích cực trong bảo vệ an ninh mạng, thay vì chỉ trông chờ vào lực lượng chuyên trách.
Đặc biệt, ông lưu ý, theo quy định của Luật An ninh mạng, các cơ quan trong hệ thống chính trị khi đầu tư cho hệ thống công nghệ thông tin phải dành 15% kinh phí cho hoạt động bảo đảm an ninh mạng, bao gồm nguồn nhân lực, hạ tầng, ứng dụng và công nghệ phục vụ công tác bảo đảm an ninh mạng.
“An ninh mạng là cơ sở của niềm tin số, niềm tin số là nền tảng của tài chính số, và một nền tài chính số an toàn sẽ là động lực quan trọng để hiện thực hóa khát vọng phát triển đất nước Việt Nam hùng cường trong kỷ nguyên mới”, Đại tá Nguyễn Bá Sơn nhấn mạnh.
Phát biểu dẫn đề, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước Việt Nam đánh giá sự kiện diễn ra vào thời điểm ngành Ngân hàng Việt Nam đã hoàn thành giai đoạn phổ cập giao dịch số và đang chuyển sang giai đoạn phát triển chiều sâu. Trong giai đoạn mới, AI và công nghệ lượng tử không còn đơn thuần là những dự báo về tương lai mà đã trở thành những lực lượng công nghệ hiện hữu, vừa tạo động lực bứt phá, vừa đặt ra thách thức lớn đối với an toàn hệ thống tài chính, tiền tệ quốc gia.
Theo ông, dù mô hình ngân hàng liên tục thay đổi để đáp ứng yêu cầu giao dịch nhanh chóng, thuận tiện hơn, sự tồn tại và phát triển bền vững của mỗi ngân hàng vẫn phụ thuộc vào năng lực quản trị rủi ro và khả năng giữ gìn niềm tin của người dân.
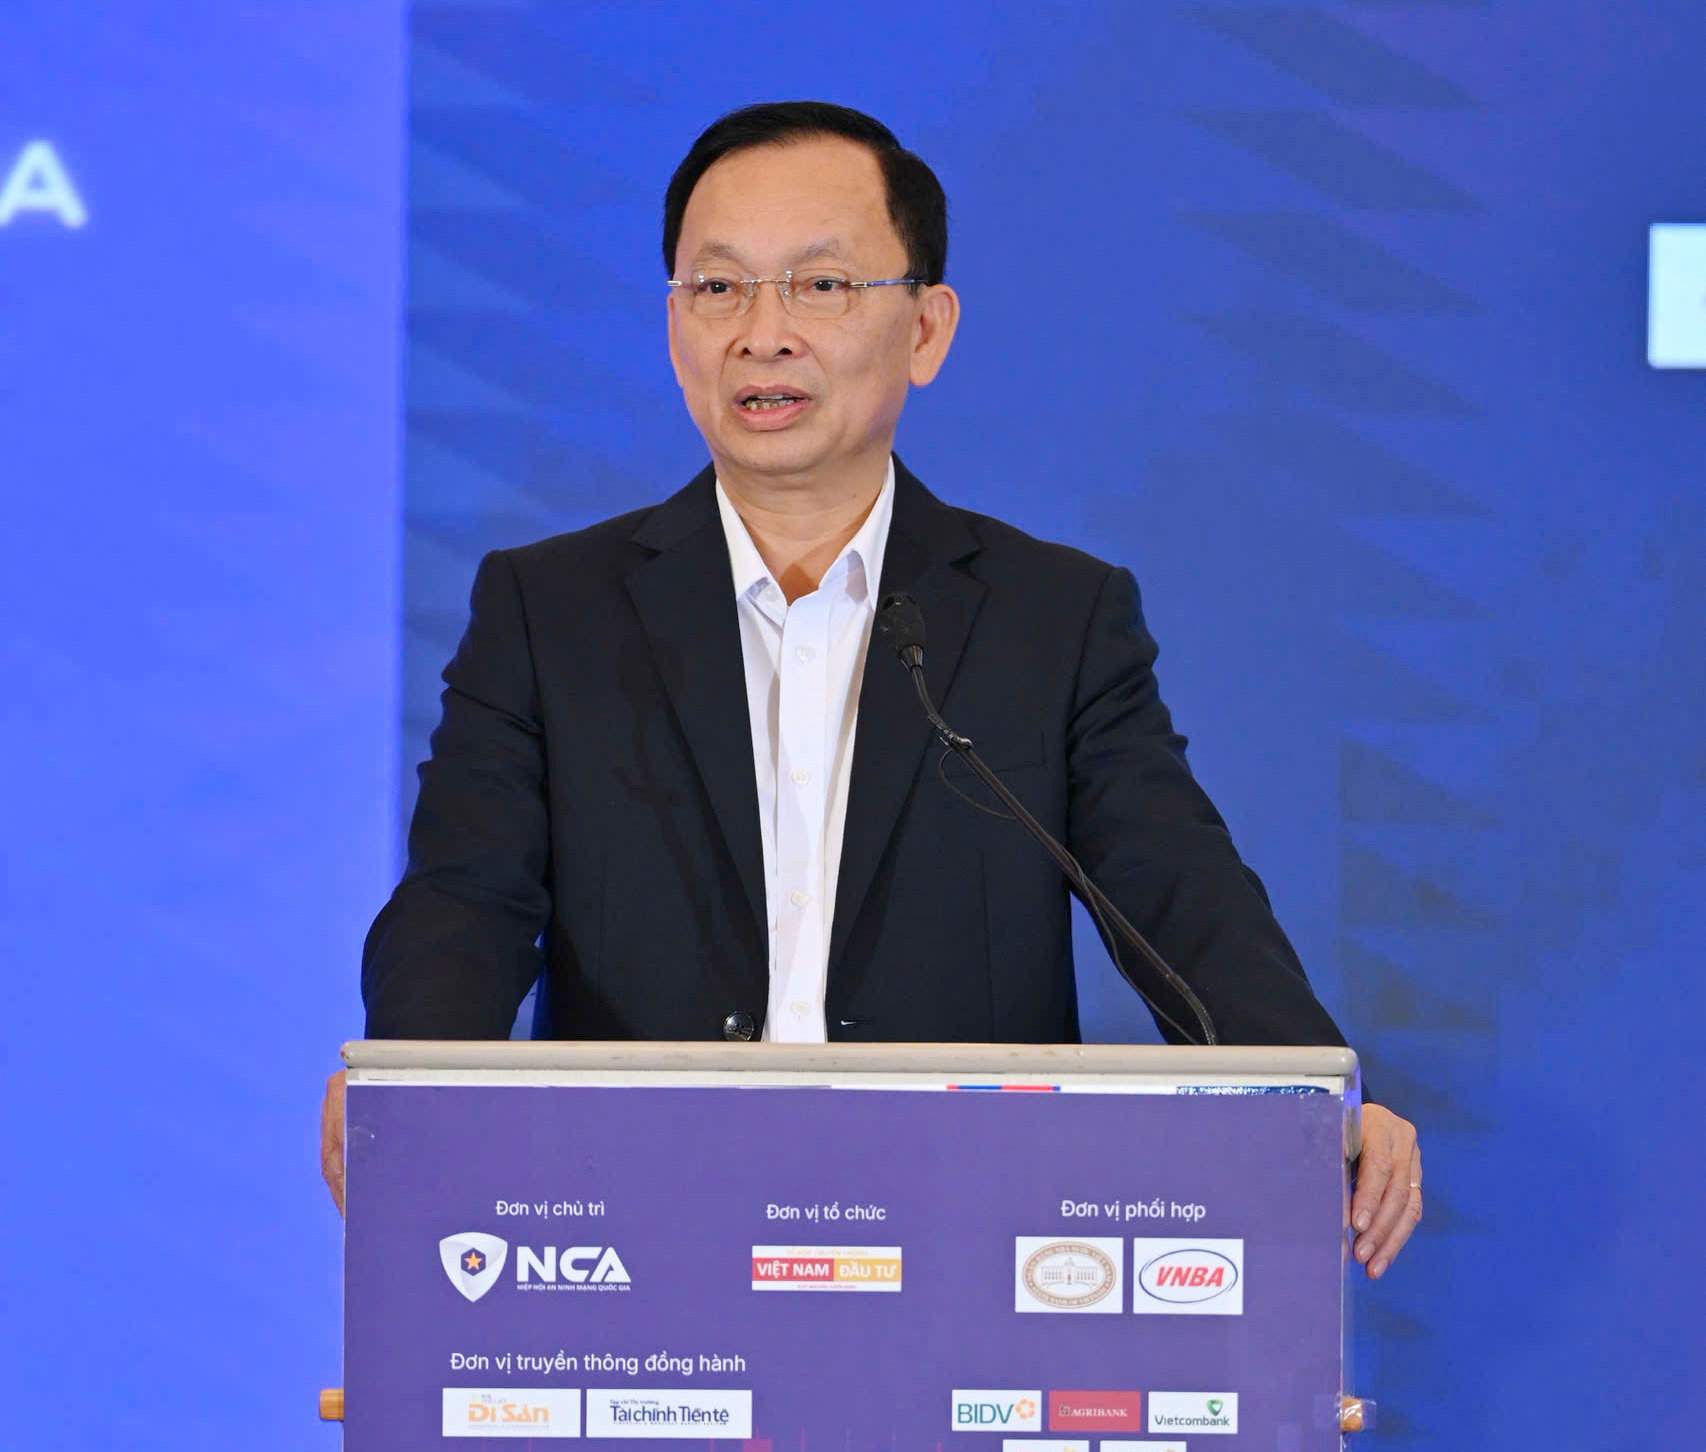
Việt Nam hiện có khoảng 89% người trưởng thành có tài khoản thanh toán. Việc xác thực thông tin khách hàng được hỗ trợ thông qua tích hợp với ứng dụng VNeID, hiện có hơn 67 triệu người dùng, cùng với hệ thống dữ liệu quốc gia. Giá trị thanh toán không dùng tiền mặt đã đạt mức gấp 28 lần GDP quốc gia. Hệ thống hóa đơn điện tử xử lý hàng chục tỷ giao dịch thông suốt. Tại nhiều ngân hàng lớn, hơn 95% giao dịch được thực hiện hoàn toàn trên môi trường số, với tốc độ tăng trưởng hằng năm duy trì trên 34%.
Đáng chú ý, hoạt động ngân hàng đang chuyển từ mô hình khách hàng tự thao tác trên ứng dụng sang mô hình ngân hàng có khả năng giao tiếp và hỗ trợ tự động. Ngân hàng không còn chỉ là công cụ thực hiện giao dịch, mà từng bước trở thành một trợ lý thông minh, có khả năng nhận diện nhu cầu và chủ động bảo vệ khách hàng theo thời gian thực.
Cùng với quá trình này, AI ngày càng tham gia sâu vào hoạt động tài chính, ngân hàng. Tại Việt Nam, khoảng 80% doanh nghiệp đã ứng dụng AI trong hoạt động; riêng ngành Ngân hàng, hơn 70% tổ chức tín dụng đã sử dụng công nghệ này trong chấm điểm tín dụng, định danh điện tử, phát hiện gian lận và phòng, chống rửa tiền.
Trong khi đó, công nghệ lượng tử mở ra khả năng giải quyết một số lớp bài toán mà máy tính truyền thống khó xử lý trong thời gian hợp lý. Công nghệ này được kỳ vọng tạo ra những đột phá trong mô phỏng vật liệu, tối ưu hóa chuỗi cung ứng, logistics và hỗ trợ nghiên cứu, phát triển AI.
Tuy nhiên, những bước tiến công nghệ cũng kéo theo các nguy cơ an ninh mới. TS. Đào Minh Tú chỉ ra 3 nhóm thách thức nổi bật.
Thứ nhất, tội phạm công nghệ cao với phương thức hoạt động ngày càng tinh vi, có tổ chức và kết nối xuyên quốc gia. Các đối tượng có thể lợi dụng AI để tạo hình ảnh, giọng nói giả mạo bằng công nghệ Deepfake, tự động tìm kiếm lỗ hổng hệ thống hoặc xây dựng các kịch bản lừa đảo nhằm thao túng tâm lý, khiến người dân tự chuyển tiền cho tội phạm.
Theo báo cáo của Hiệp hội An ninh mạng quốc gia và Công ty An ninh mạng Viettel, năm 2025, Việt Nam ghi nhận khoảng 552.000 cuộc tấn công mạng; 52,3% cơ quan, doanh nghiệp chịu tổn hại và khoảng 41% số cuộc tấn công nhắm vào lĩnh vực tài chính, ngân hàng.
Đáng lo ngại, yếu tố con người vẫn là mắt xích dễ bị khai thác. Gần 1,9 triệu tài khoản của người Việt vẫn sử dụng mật khẩu đơn giản như “123456”; chỉ 36% người được khảo sát bày tỏ lo ngại về Deepfake, mức thấp nhất trong các rủi ro được khảo sát.
Bên cạnh đó, năng lực sẵn sàng ứng dụng AI của doanh nghiệp vẫn còn hạn chế. Theo Chỉ số sẵn sàng AI của Cisco, chỉ 13% doanh nghiệp Việt Nam được xếp vào nhóm chuẩn bị đầy đủ cho AI. Có tới 63% doanh nghiệp xác định nâng cấp khả năng mở rộng và tính linh hoạt của hạ tầng công nghệ thông tin là ưu tiên hàng đầu.
Thứ hai, rủi ro trong quản trị dữ liệu. Việc quản lý không chặt chẽ cũng có thể dẫn đến lộ, lọt thông tin nội bộ và dữ liệu nhạy cảm của khách hàng.
Thứ ba, nguy cơ từ công nghệ lượng tử. Theo TS. Đào Minh Tú, sức mạnh tính toán của máy tính lượng tử có thể đe dọa nhiều chuẩn mã hóa truyền thống đang bảo vệ giao dịch thanh toán, chữ ký số và dữ liệu ngân hàng. Nếu năm 2019, giới khoa học ước tính cần khoảng 20 triệu qubit để phá khóa RSA-2048 thì đến năm 2025, con số này đã giảm xuống dưới 1 triệu qubit.
Các nhóm chuyên gia an ninh mạng thuộc G7 và Liên minh châu Âu đều đặt mốc 2030-2032 để chuyển các hệ thống tài chính trọng yếu sang mật mã kháng lượng tử. Vì vậy, việc chủ động nghiên cứu, nâng cấp sang mật mã hậu lượng tử (PQC) cần được triển khai từ sớm nhằm hạn chế nguy cơ hệ thống bảo mật bị xuyên thủng trong tương lai.
Từ những thách thức trên, TS. Đào Minh Tú nhấn mạnh, an toàn tài chính trong thời đại số không chỉ dừng lại ở việc bảo vệ kho tiền, két sắt hay cây ATM mà cốt lõi là bảo vệ chủ quyền số và niềm tin số của người dân.
Ông đề xuất bảo vệ nghiêm ngặt dữ liệu ngân hàng, thông tin cá nhân và dữ liệu sinh trắc học theo Luật Dữ liệu và Luật Bảo vệ dữ liệu cá nhân; bảo đảm các dữ liệu quan trọng được lưu trữ, xử lý tại các trung tâm dữ liệu an toàn trong nước. Đồng thời, ngành Ngân hàng cần từng bước tự chủ công nghệ lõi, phát triển các mô hình AI tiếng Việt chuyên ngành tài chính trên hạ tầng nội địa, tránh phụ thuộc hoàn toàn vào các nền tảng và dịch vụ bảo mật từ nước ngoài.
Đặc biệt, cần quán triệt tinh thần Chỉ thị số 57-CT/TW ngày 31/12/2025 của Ban Bí thư về tăng cường bảo đảm an ninh mạng, bảo mật thông tin và an ninh dữ liệu trong hệ thống chính trị. Nguyên tắc được đặt ra là hệ thống thông tin chưa bảo đảm an toàn thì kiên quyết không đưa vào sử dụng.
Để hiện thực hóa mục tiêu này, ông cũng gợi mở 5 nhóm giải pháp trọng tâm.
Một là, chuẩn hóa dữ liệu nghiệp vụ và xây dựng khung quản trị AI rõ ràng. Các ngân hàng cần thống nhất định nghĩa dữ liệu trước khi đưa vào xử lý, đồng thời quy định ranh giới tự quyết của trợ lý AI. Những giao dịch có giá trị lớn hoặc nhạy cảm phải có sự phê duyệt của con người và được trang bị cơ chế dừng khẩn cấp.
Hai là, chuyển sang nền tảng xử lý dữ liệu theo thời gian thực. Thay vì tổng hợp dữ liệu vào cuối ngày, ngân hàng cần phân tích dòng dữ liệu tức thời để phát hiện các dấu hiệu bất thường như thiết bị lạ, vị trí giao dịch khác thường hoặc chuỗi chuyển tiền liên tục, qua đó kịp thời ngăn chặn giao dịch gian lận trước khi tiền rời khỏi tài khoản.
Ba là, xây dựng hệ thống cảnh báo và phòng vệ ba lớp. Lớp đầu tiên cảnh báo người dùng khi phát hiện dấu hiệu bị thao túng tâm lý; lớp thứ hai tự động tạm dừng các giao dịch có rủi ro cao; lớp thứ ba hỗ trợ khóa tài khoản tức thì 24/7 thông qua trợ lý ảo AI và phối hợp với lực lượng A05 để truy vết.
Bốn là, thiết lập các lớp bảo vệ kỹ thuật cho trợ lý AI, bao gồm vận hành trong hạ tầng riêng biệt, định danh riêng cho AI, sử dụng bộ lọc ngăn chặn việc lộ thông tin cá nhân và chống tấn công bằng câu lệnh, đồng thời giám sát nhật ký hoạt động không thể chỉnh sửa.
Năm là, xây dựng lộ trình nâng cấp mật mã hậu lượng tử (PQC), rà soát các hệ thống mã hóa cốt lõi như Core Banking và chữ ký số liên ngân hàng, bám sát định hướng của Ban Cơ yếu Chính phủ để chuẩn bị chuyển đổi sang các chuẩn mã hóa mới.
Bên cạnh 5 nhóm giải pháp trên, Hiệp hội Ngân hàng Việt Nam đề xuất lộ trình 4 bước dành cho các tổ chức tín dụng, gồm: đánh giá thực trạng hạ tầng, nhân lực và dữ liệu; chuẩn hóa dữ liệu, lập kế hoạch chuyển đổi PQC; triển khai hệ thống chống lừa đảo và bảo vệ AI; xây dựng mạng lưới phối hợp liên ngành.
Trong đó, Cục An ninh mạng, Bộ Công an, được đề xuất chủ trì vận hành hệ thống phòng vệ chung, chia sẻ danh sách tài khoản lừa đảo và phối hợp xử lý tội phạm. Ban Cơ yếu Chính phủ định hướng, hỗ trợ các giải pháp mật mã an toàn, kháng lượng tử; ngân hàng và doanh nghiệp công nghệ kết nối, chia sẻ dữ liệu gian lận theo thời gian thực, ngăn chặn các trang web và dịch vụ giả mạo.
Cùng với các giải pháp công nghệ, việc đào tạo nguồn nhân lực bảo mật chất lượng cao và nâng cao kỹ năng số cho người dân cũng cần được chú trọng, để mỗi người trở thành một mắt xích chủ động bảo vệ chính mình.
Theo TS. Đào Minh Tú, AI và công nghệ lượng tử không chỉ đặt ra thách thức, mà còn là cơ hội để ngành Ngân hàng nâng tầm hạ tầng an toàn thông tin, chuyển đổi thành công sang mô hình ngân hàng thông minh, an toàn, hiệu quả. Bởi ở bất kỳ kỷ nguyên nào, niềm tin của người dân, doanh nghiệp và xã hội và sự an toàn của dòng vốn vẫn là nền tảng của thịnh vượng.
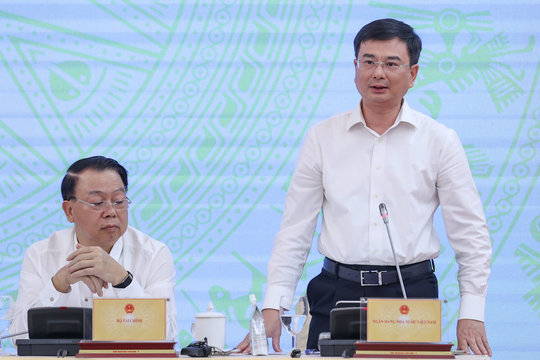
Theo ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước Việt Nam, sự phát triển của trí tuệ nhân tạo (AI) đang mở ra nhiều cơ hội cho ngành Ngân hàng nhưng đồng thời cũng tạo ra những thách thức chưa từng có. Các đối tượng tội phạm có thể lợi dụng công nghệ để thực hiện các hành vi tấn công mạng, giả mạo danh tính, lừa đảo và gian lận tài chính với phương thức ngày càng tinh vi.
Trong bối cảnh đó, niềm tin số (Digital Trust) không đơn thuần là điều kiện để người dân tiếp cận và sử dụng dịch vụ ngân hàng trực tuyến, mà còn là nền tảng cho sự phát triển bền vững của toàn hệ thống. Niềm tin này phải được bảo đảm bằng năng lực bảo vệ tài sản, dữ liệu và quyền lợi hợp pháp của khách hàng.
Thực tế, quá trình chuyển đổi số của ngành Ngân hàng đã ghi nhận những kết quả đáng chú ý. Chỉ trong 8 tháng đầu năm 2026, toàn ngành đã thực hiện hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt, với tổng giá trị trên 260 triệu tỷ đồng. Tại nhiều tổ chức tín dụng, tỷ lệ giao dịch qua kênh số đã vượt 95%.
Song song với việc mở rộng hạ tầng thanh toán, Ngân hàng Nhà nước chú trọng nâng cao chất lượng dữ liệu, định danh và xác thực khách hàng thông qua triển khai Đề án 06 của Chính phủ. Ngành Ngân hàng đã phối hợp với Bộ Công an kết nối, khai thác Cơ sở dữ liệu quốc gia về dân cư, ứng dụng căn cước công dân gắn chip, VNeID và xác thực sinh trắc học.
Tính đến tháng 10/2026, toàn ngành đã đối chiếu, xác minh thông tin của hơn 178 triệu hồ sơ khách hàng tại các tổ chức tín dụng. Riêng Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) đã rà soát, đối chiếu và xác thực từ 5 - 7 triệu hồ sơ với Cơ sở dữ liệu quốc gia về dân cư, đạt tỷ lệ 100% đối với số hồ sơ đủ điều kiện xác thực.
Đáng chú ý, đến nay đã có 28 ngân hàng và 4 tổ chức trung gian thanh toán kết nối thành công với nền tảng phục vụ chi trả an sinh xã hội trên ứng dụng VNeID. Đây là những bước tiến quan trọng trong việc mở rộng khả năng tiếp cận dịch vụ tài chính số, đồng thời hạn chế nguy cơ giả mạo danh tính trong giao dịch.
Một trong những kết quả nổi bật được ông Hoàng Minh Tiến đề cập là hiệu quả hoạt động của Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO), do Ngân hàng Nhà nước đưa vào vận hành từ năm 2025.
Sau khoảng 1 năm hoạt động, tính đến tháng 10/2026, hệ thống SIMO đã phát cảnh báo tới 5,8 triệu lượt khách hàng. Trong đó, 1,9 triệu lượt khách hàng sau khi nhận được cảnh báo đã quyết định tạm dừng hoặc hủy bỏ các giao dịch có dấu hiệu lừa đảo, qua đó giúp bảo vệ tổng giá trị giao dịch gần 7.200 tỷ đồng.
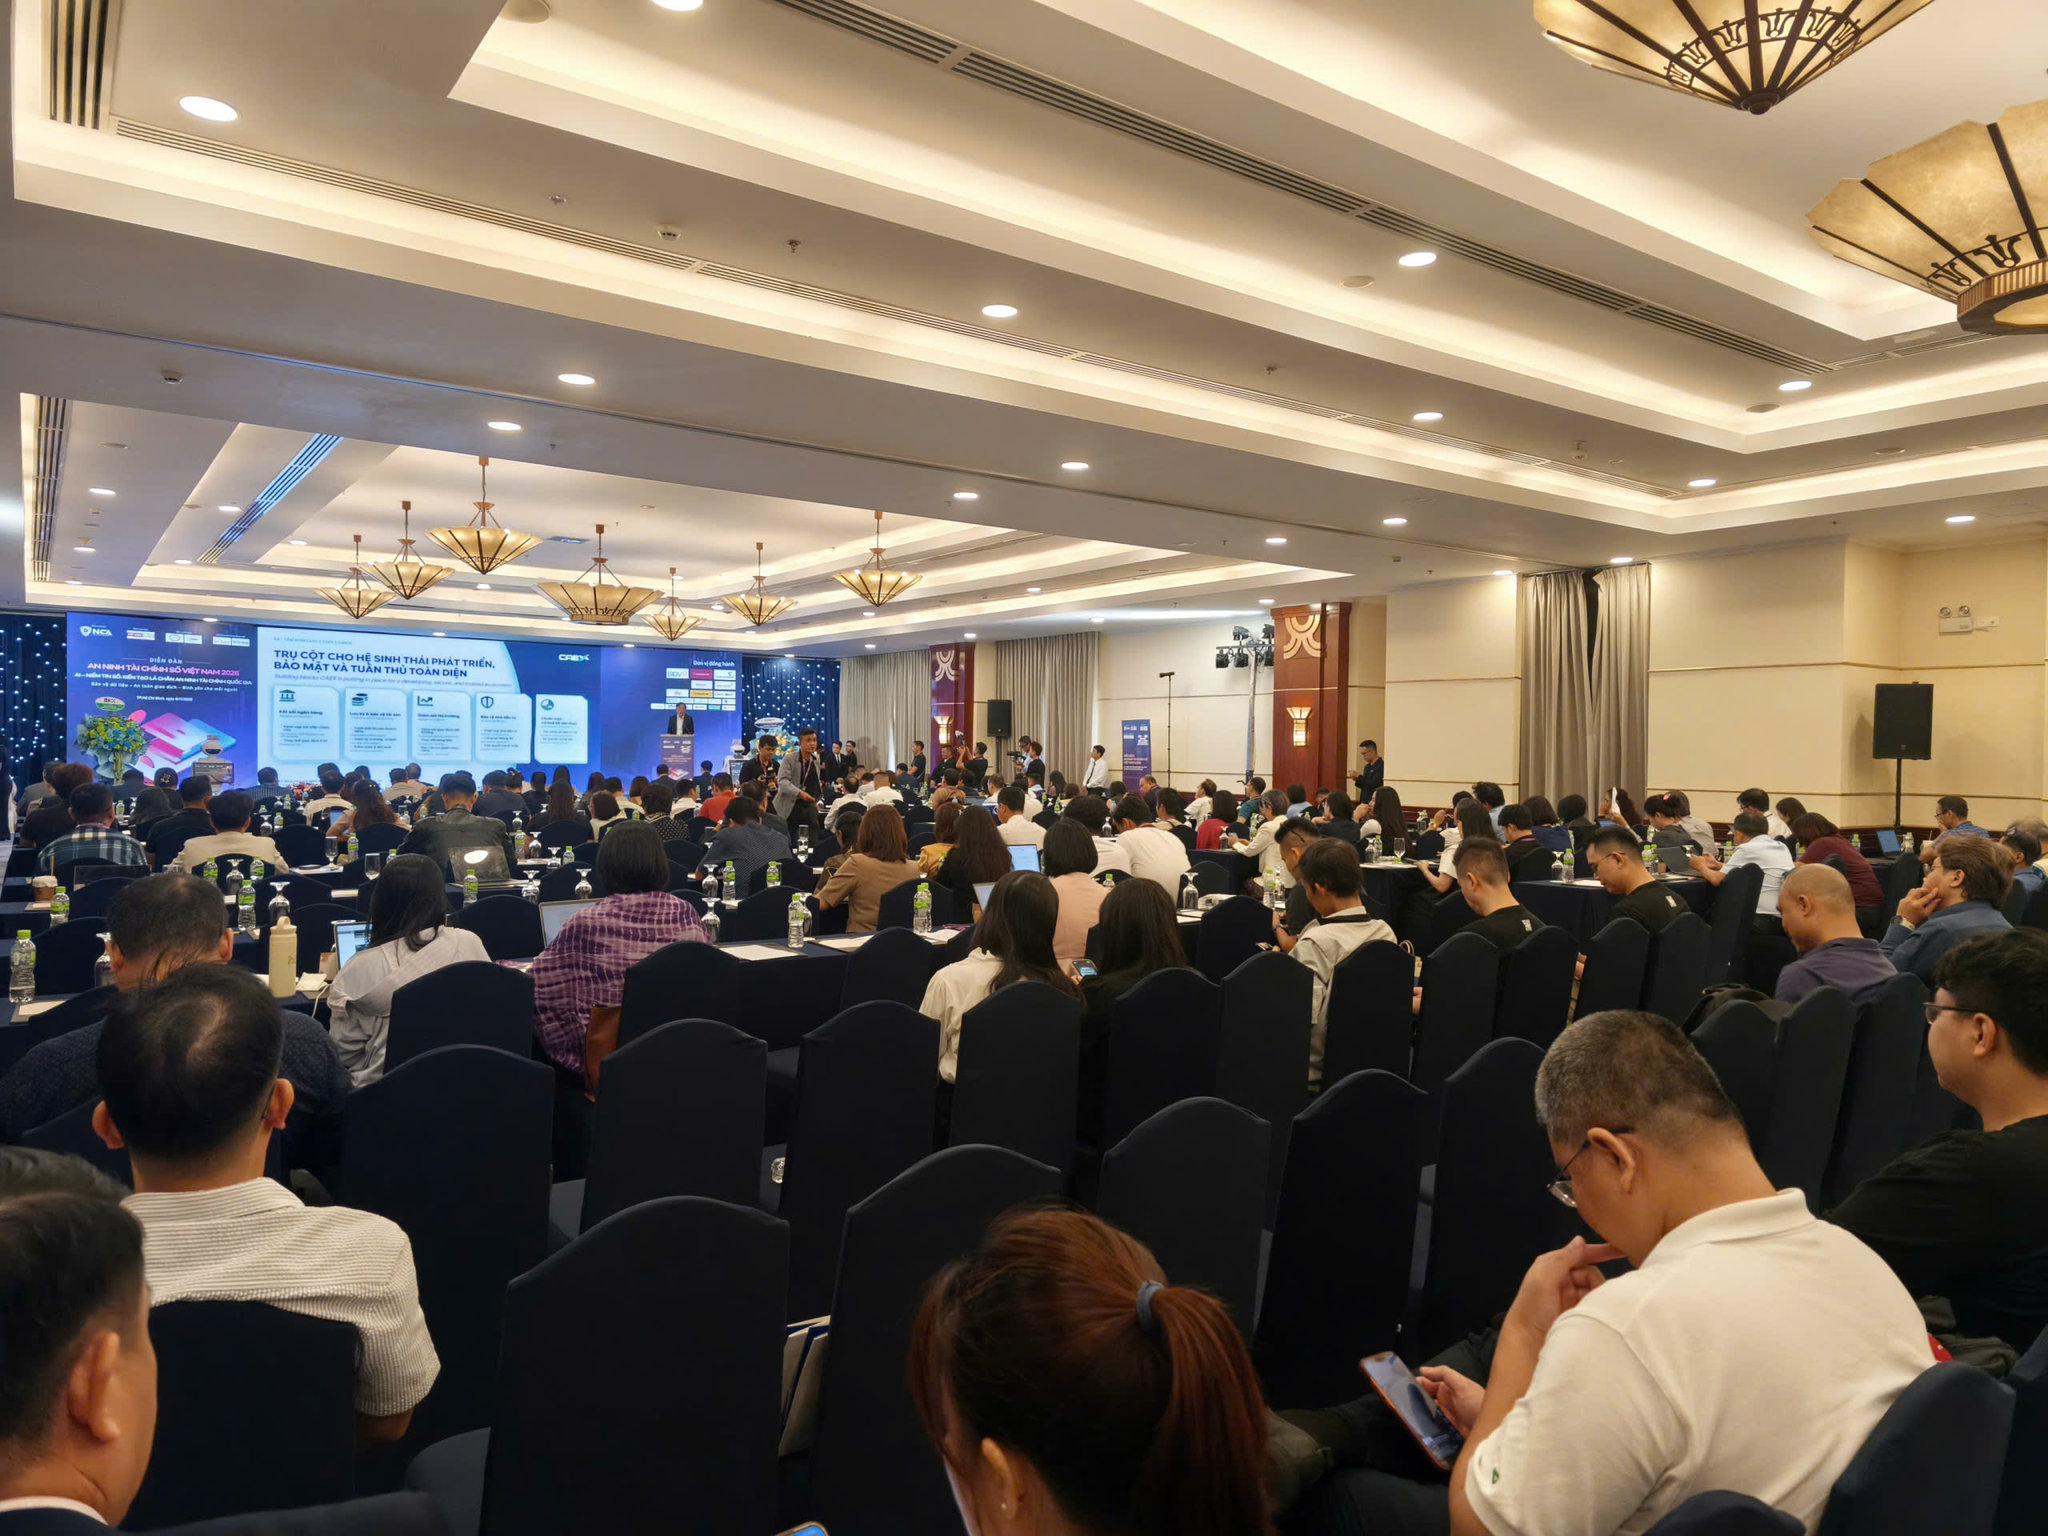
Bên cạnh phát triển hạ tầng công nghệ, Ngân hàng Nhà nước xác định hoàn thiện thể chế, chính sách là một trong những trụ cột quan trọng nhằm nâng cao khả năng chống chịu của hệ thống ngân hàng số.
Nhiều văn bản quy phạm pháp luật đã được ban hành, như Thông tư số 09/2020/TT-NHNN về an toàn hệ thống thông tin trong hoạt động ngân hàng; Thông tư số 50/2024/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư số 77/2025/TT-NHNN, quy định về an toàn, bảo mật cho dịch vụ trực tuyến; Thông tư số 64/2024/TT-NHNN về triển khai giao diện lập trình ứng dụng mở (Open API).
Đặc biệt, ngày 30/9/2026, Ngân hàng Nhà nước ban hành Thông tư số 53/2026/TT-NHNN quy định về quản lý an toàn và quản lý rủi ro khi triển khai, ứng dụng hệ thống AI trong hoạt động ngân hàng.
Theo ông Tiến, báo cáo về các chỉ tiêu chuyển đổi số năm 2026 cho thấy, kinh phí đầu tư cho an toàn, an ninh mạng tại các ngân hàng thương mại hiện chiếm khoảng 17,2% tổng kinh phí đầu tư cho chuyển đổi số. Điều này phản ánh vai trò ngày càng quan trọng của an ninh mạng trong chiến lược phát triển hạ tầng số.
Tuy nhiên, đầu tư công nghệ và tăng cường các biện pháp bảo vệ vẫn chưa đủ. Các tổ chức tín dụng cần chuyển từ tư duy phòng ngừa sự cố sang nâng cao khả năng chống chịu trước các mối đe dọa trên không gian mạng (Cyber Resilience), tức là có khả năng phát hiện sớm, ứng phó nhanh, duy trì các dịch vụ thiết yếu và khôi phục hoạt động hiệu quả khi sự cố xảy ra.
Yêu cầu này đòi hỏi các ngân hàng phải tăng cường đánh giá rủi ro, kiểm thử an toàn ngay từ khâu thiết kế (Security by Design), thường xuyên diễn tập ứng phó sự cố, xây dựng phương án dự phòng và kiểm soát rủi ro từ các đối tác công nghệ bên thứ ba. An ninh mạng cũng phải trở thành một nội dung trọng yếu trong quản trị, gắn với trách nhiệm của người đứng đầu, thay vì chỉ được xử lý sau khi rủi ro phát sinh...
Trước sự gia tăng của các hình thức lừa đảo ứng dụng AI và nguy cơ tấn công vào danh tính người dùng, ông Đàm Thế Thái, Phó Tổng Giám đốc Ngân hàng TMCP Phát triển TP. Hồ Chí Minh (HDBank) cho rằng, niềm tin số cần trở thành một hạ tầng dùng chung của nền kinh tế, với sự phối hợp giữa ngân hàng, doanh nghiệp viễn thông, ví điện tử, các nền tảng số và cơ quan quản lý.
Theo ông Thái, niềm tin số là yếu tố kết nối và bảo đảm sự vận hành thông suốt của toàn bộ hạ tầng kinh tế số. Dù hệ thống công nghệ, dữ liệu và dịch vụ số được đầu tư hiện đại đến đâu, người dân vẫn có thể từ chối sử dụng nếu thiếu kiến thức và không có niềm tin vào mức độ an toàn của các dịch vụ.
Đến năm 2025, giá trị thanh toán không dùng tiền mặt tại Việt Nam đã tăng gấp 28 lần; kinh tế số đóng góp khoảng 14% GDP. Số lượng hồ sơ sinh trắc học được thu thập đã vượt 178,2 triệu. Những con số này cho thấy quy mô phát triển nhanh chóng của hạ tầng số, đồng thời đặt ra yêu cầu cấp thiết về bảo vệ dữ liệu và tài sản của người dùng.
Một trong những vấn đề đáng quan ngại là bản chất các cuộc tấn công mạng đang thay đổi nhanh chóng dưới tác động của trí tuệ nhân tạo (AI). Dẫn Báo cáo Triển vọng An ninh mạng Toàn cầu 2026 của Diễn đàn Kinh tế Thế giới (WEF), ông Thái cho biết, 94% ý kiến được khảo sát đánh giá AI là tác nhân có ảnh hưởng lớn nhất đến an ninh mạng.
Đáng chú ý, lừa đảo trực tuyến đã vượt qua mã độc tống tiền (ransomware), trở thành một trong những mối lo ngại hàng đầu của nhiều lãnh đạo doanh nghiệp.
Các vụ việc như Binance bị tấn công, với giá trị tài sản bị chiếm đoạt được nêu là 6,36 tỷ USD và Bybit bị chiếm đoạt 1,5 tỷ USD là những cảnh báo về mức độ nghiêm trọng của rủi ro trên không gian số. Trong bối cảnh Việt Nam đang thí điểm thị trường tài sản mã hóa, yêu cầu bảo mật cần được đặt lên hàng đầu, nhất là khi dòng tiền ra vào thị trường đều có sự tham gia của hệ thống ngân hàng.
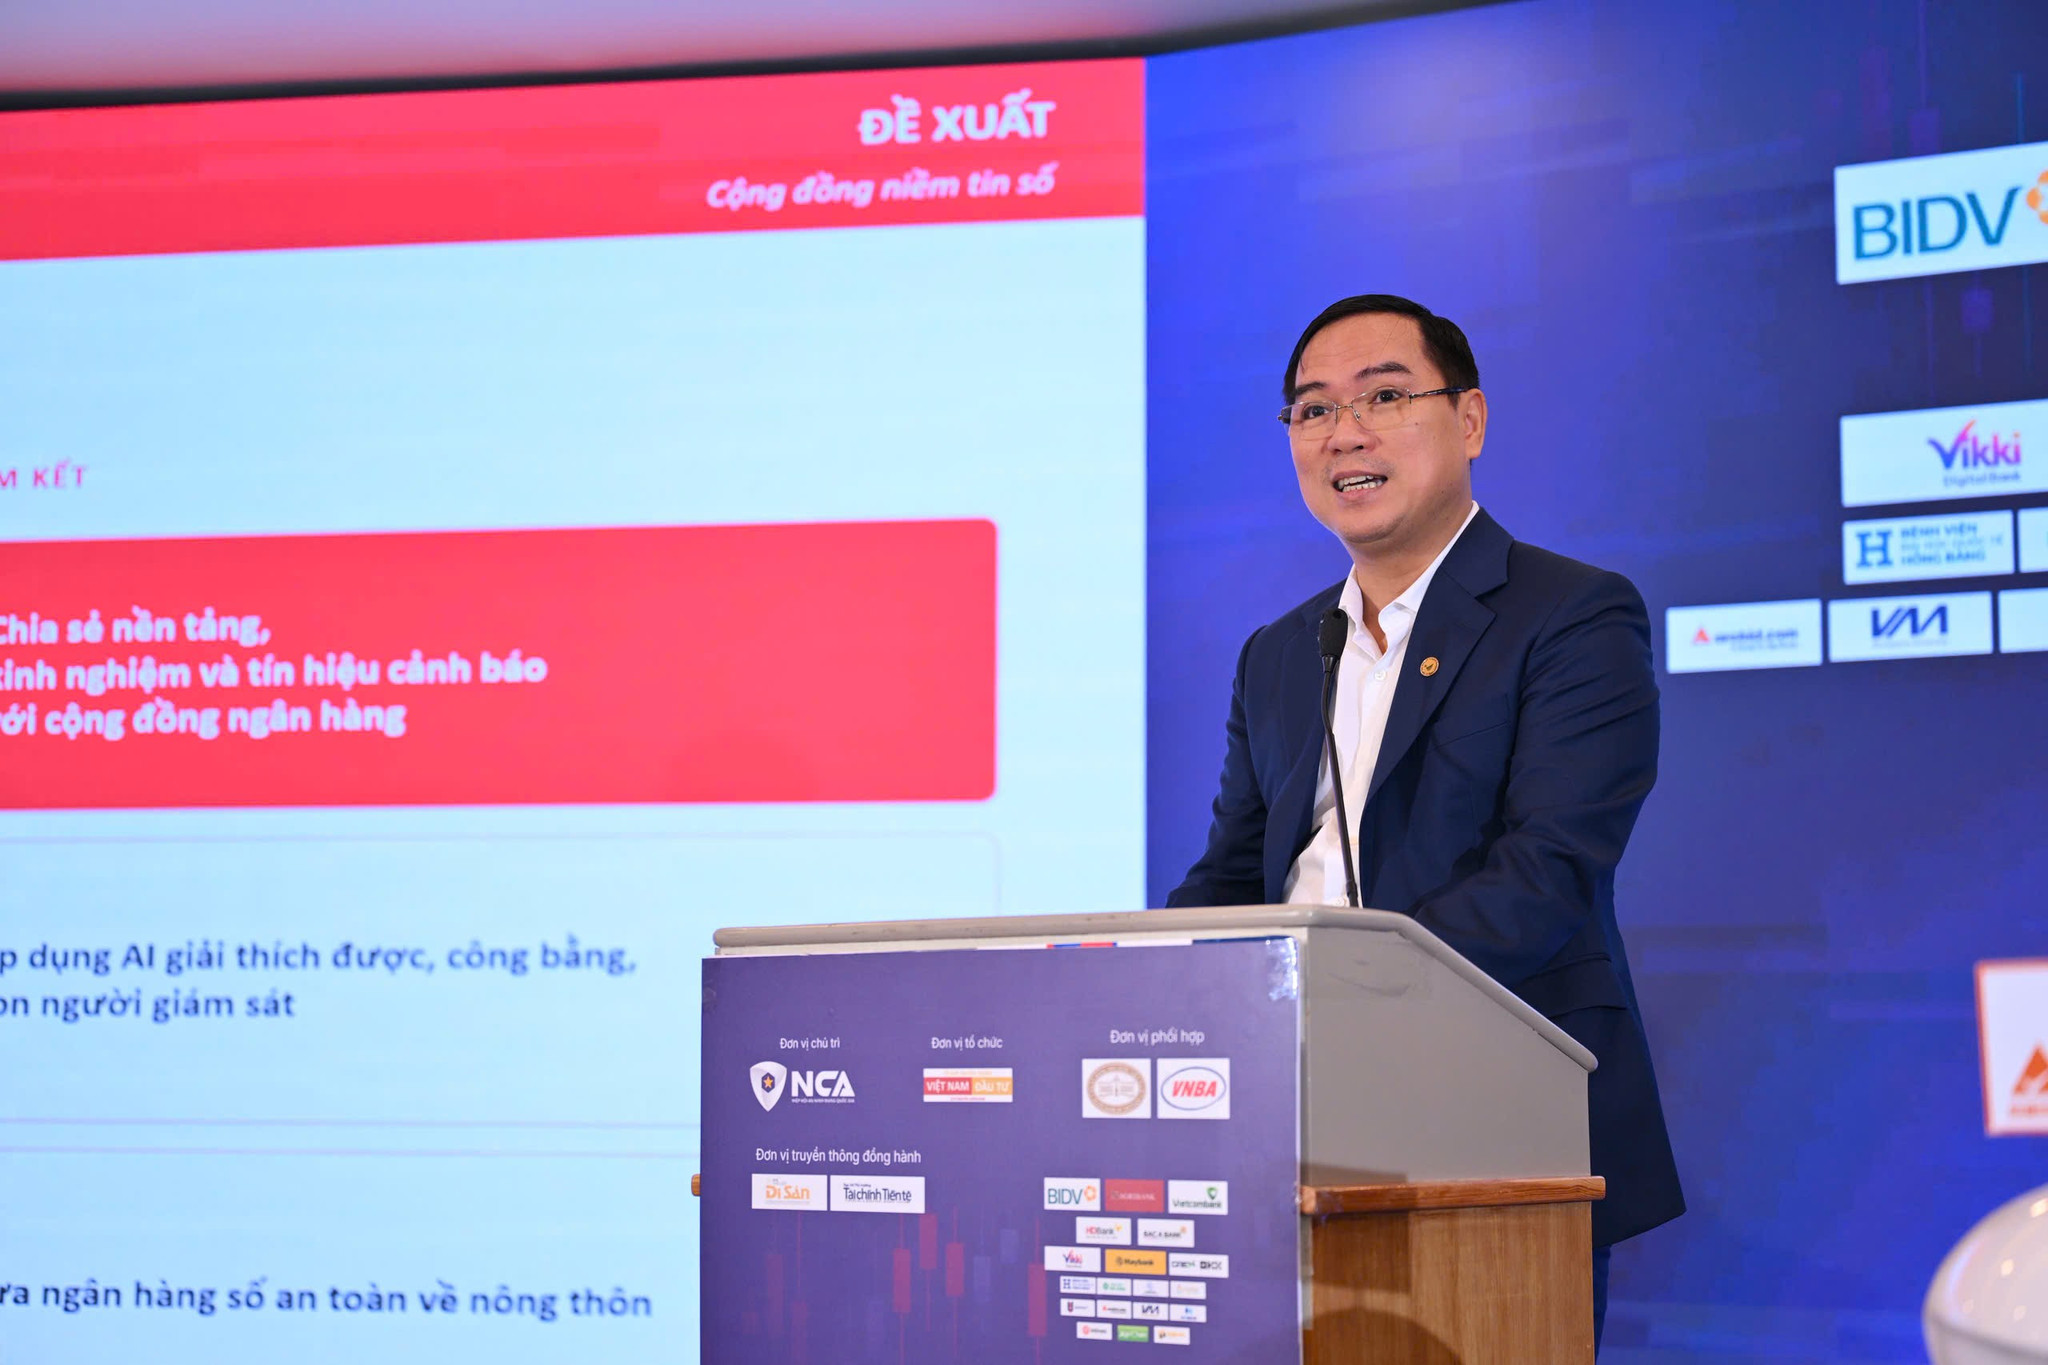
Đáng chú ý, các cuộc tấn công hiện nay không chỉ nhắm vào hạ tầng kỹ thuật, mà còn trực tiếp khai thác danh tính, quyền truy cập và hành vi của con người. Vì vậy, bảo vệ hệ thống không thể chỉ dừng ở tường lửa hay các giải pháp công nghệ mà cần kiểm soát chặt chẽ quyền truy cập, nâng cao nhận thức của nhân sự và thiết lập cơ chế phối hợp ứng phó sự cố.
Từ thực tiễn quản trị, HDBank duy trì giao ban về an ninh mạng hằng tuần, rà soát quyền truy cập và cập nhật cảnh báo cho cả nhân sự công nghệ lẫn phi công nghệ. Qua đó, ngân hàng nâng cao năng lực phát hiện, ngăn chặn sự cố và phối hợp phong tỏa khẩn cấp dòng tiền khi phát sinh rủi ro. HDBank cũng chú trọng cung cấp thông tin minh bạch, kịp thời đến khách hàng.
Lãnh đạo HDBank đánh giá việc triển khai Đề án 06, ứng dụng VNeID và hệ thống SIMO đã tạo nền móng quan trọng cho việc xây dựng lá chắn niềm tin số quốc gia. Theo thông tin được ông dẫn tại diễn đàn, việc chia sẻ dữ liệu cảnh báo từ Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam, cùng sự tham gia của các tổ chức tín dụng, đã góp phần giảm gần 60% số vụ lừa đảo trực tuyến.
Tại HDBank và hệ sinh thái Sovico, chiến lược bảo vệ niềm tin số được xây dựng trên 3 trụ cột gồm an toàn, thông minh và kết nối.
Ở trụ cột an toàn, ngân hàng áp dụng xác thực theo cấp độ rủi ro, quy mô và giá trị giao dịch nhằm vừa bảo đảm bảo mật, vừa duy trì sự thuận tiện cho khách hàng.
Với trụ cột thông minh, HDBank thí điểm ứng dụng AI để phát hiện gian lận theo thời gian thực, hỗ trợ thẩm định và phê duyệt tín dụng tự động trong khoảng 2-3 phút. Ngân hàng cũng nghiên cứu hợp tác với các chuyên gia quốc tế về AI và công nghệ lượng tử, hướng đến xây dựng các nhà máy AI (AI Factory) phục vụ hoạt động của ngân hàng và hệ sinh thái.
Trong khi đó, trụ cột kết nối hướng đến việc tích hợp dịch vụ tài chính vào các lĩnh vực như hàng không, bất động sản, logistics và nông nghiệp. Theo ông Thái, việc kết nối dữ liệu phải dựa trên sự đồng ý của khách hàng, qua đó giúp các đơn vị hiểu rõ hơn nhu cầu và nâng cao chất lượng phục vụ.
Từ kinh nghiệm vận hành, Phó Tổng Giám đốc HDBank đề xuất 3 hướng trọng tâm nhằm hình thành cộng đồng niềm tin số tại Việt Nam.
Thứ nhất, xây dựng hạ tầng niềm tin dùng chung, mở rộng cơ chế chia sẻ thông tin cảnh báo gian lận theo thời gian thực giữa ngân hàng, doanh nghiệp viễn thông, ví điện tử và các sàn giao dịch tài sản số.
Thứ hai, ban hành các chuẩn mực chung về an ninh mạng, bảo vệ nhân sự và quản lý quyền truy cập; đồng thời thúc đẩy phát triển AI có trách nhiệm, minh bạch và có khả năng giải trình. Chẳng hạn, khi sử dụng AI trong thẩm định tín dụng, khách hàng cần được biết rõ cơ sở để hồ sơ vay được chấp thuận hoặc từ chối.
Thứ ba, đẩy mạnh phong trào “Bình dân học vụ số”, phổ cập kiến thức về an toàn mạng đến mọi tầng lớp nhân dân, đặc biệt tại khu vực nông thôn, giúp người dân nhận diện và chủ động phòng tránh các thủ đoạn lừa đảo.
Ông Thái cho biết, HDBank và hệ sinh thái Sovico sẵn sàng chia sẻ nền tảng công nghệ, kinh nghiệm vận hành và dữ liệu cảnh báo, đồng hành cùng Bộ Công an, Ngân hàng Nhà nước và các cơ quan chức năng trong triển khai Đề án 06 cũng như các chương trình bảo đảm an ninh số.
Theo ông, xây dựng niềm tin số không phải là nhiệm vụ riêng của một ngân hàng hay một cơ quan quản lý. Đây phải là trách nhiệm chung của toàn bộ hệ sinh thái, trong đó mỗi mắt xích đều góp phần bảo vệ danh tính, dữ liệu và tài sản của người dân trên không gian số.
Ở góc độ kết nối thị trường tài sản mã hóa toàn cầu với hệ thống hạ tầng tài chính Việt Nam, ông Chris Chiew, Cố vấn cấp cao Công ty Cổ phần Sàn giao dịch Tài sản mã hóa Việt Nam Thịnh Vượng (CAEX) nhận định rằng, thách thức hiện nay không chỉ nằm ở tốc độ phát triển của thị trường tài sản mã hóa mà còn ở việc xây dựng hạ tầng kết nối an toàn, minh bạch và phù hợp với khuôn khổ pháp lý Việt Nam.
Theo số liệu được ông trích dẫn, năm 2025, thế giới có khoảng 741 triệu người sở hữu tài sản mã hóa. Tại Việt Nam, con số này ước tính khoảng 17 triệu người, tương đương 17% dân số. Việt Nam nằm trong nhóm 7 quốc gia có số lượng người nắm giữ tài sản mã hóa lớn nhất thế giới và đứng thứ 4 về chỉ số chấp nhận loại tài sản này. Tổng giá trị giao dịch tài sản mã hóa liên quan đến Việt Nam đã vượt 220 tỷ USD trong năm 2025.
Quy mô thị trường ngày càng mở rộng đặt ra yêu cầu cấp thiết về một cơ chế kết nối chính thức giữa nhà đầu tư trong nước với thị trường tài sản mã hóa toàn cầu. Tuy nhiên, theo ông Chris Chiew, phần lớn người dùng Việt Nam hiện giao dịch trên các sàn quốc tế chưa được cấp phép tại Việt Nam. Điều này khiến việc kết nối trực tiếp với hệ thống ngân hàng trong nước gặp nhiều hạn chế, đồng thời phát sinh khó khăn khi xảy ra tranh chấp hoặc cần cơ quan quản lý hỗ trợ bảo vệ quyền lợi.
Một trong những vấn đề đáng chú ý là hoạt động giao dịch ngang hàng (P2P). Đây là phương thức người mua và người bán được kết nối trực tiếp với nhau để thực hiện thanh toán, thường thông qua chuyển khoản ngân hàng hoặc tiền mặt. Khi giao dịch diễn ra, ngân hàng chỉ ghi nhận một khoản chuyển tiền giữa các cá nhân mà không có đầy đủ thông tin về mục đích liên quan đến việc mua bán tài sản mã hóa.
Theo diễn giả, cơ chế này tiềm ẩn nhiều rủi ro. Nhà đầu tư có thể vô tình tiếp nhận dòng tiền liên quan đến hoạt động lừa đảo, rửa tiền hoặc các hành vi vi phạm pháp luật khác. Khi dòng tiền bị điều tra, tài khoản ngân hàng có thể bị phong tỏa, khiến người nhận gặp khó khăn trong việc chứng minh tính hợp pháp của giao dịch. Ngoài ra, người mua cũng có nguy cơ bị đối tác lừa đảo, chuyển tiền nhưng không nhận được tài sản mã hóa.
Ông Chris Chiew dẫn chứng vụ án được công bố tại Đà Nẵng ngày 29/10/2025, liên quan đến khoảng 700 tỷ đồng được rửa tiền thông qua USDT, để cho thấy những nguy cơ từ các dòng tiền tài sản mã hóa khó kiểm soát.
Không chỉ ảnh hưởng đến từng nhà đầu tư, các giao dịch P2P còn tạo thách thức đối với công tác giám sát an ninh tài chính quốc gia, bởi dòng tiền phân tán qua nhiều tài khoản cá nhân, khó truy vết và nhận diện kịp thời những giao dịch bất thường.
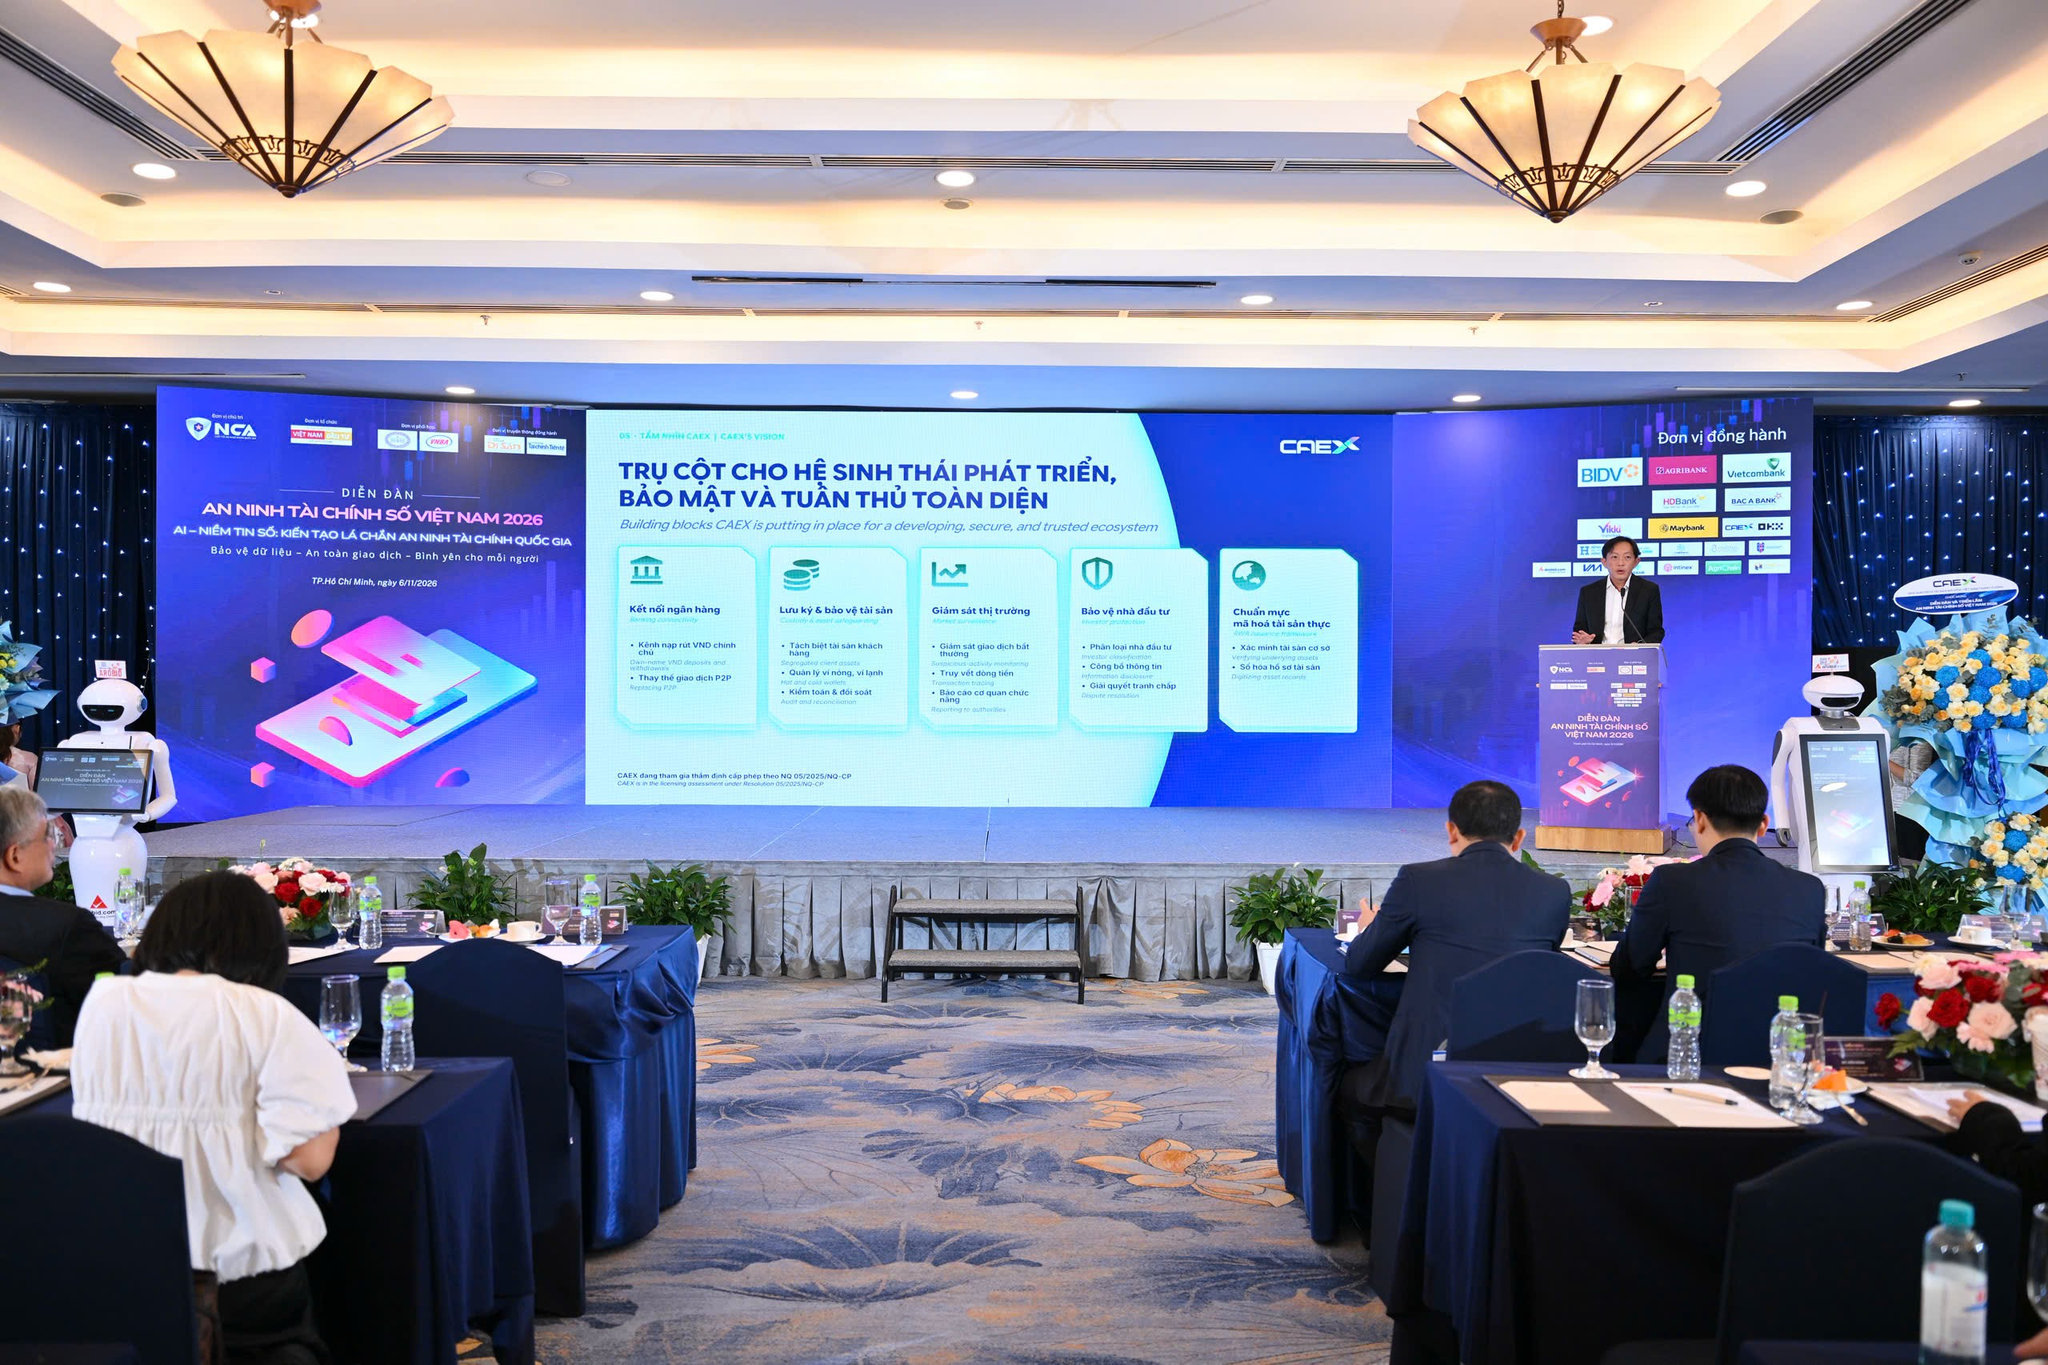
Để khắc phục những hạn chế trên, ông Chris Chiew đề xuất mô hình kết nối trực tiếp giữa ngân hàng và sàn giao dịch được cấp phép. Theo mô hình này, nhà đầu tư sử dụng tài khoản ngân hàng chính chủ để nạp tiền Việt Nam đồng vào sàn thông qua mã QR. Sau khi tiền được ghi nhận, người dùng có thể sử dụng số dư VND để mua bán tài sản mã hóa thông qua hệ thống khớp lệnh tự động.
So với mô hình P2P phải qua nhiều khâu trung gian, phương thức kết nối trực tiếp giúp rút ngắn quy trình giao dịch, hạn chế sự tham gia của các cá nhân không rõ danh tính và tạo ra luồng tiền minh bạch giữa tài khoản ngân hàng với tài khoản trên sàn.
Với nhà đầu tư, lợi ích trước hết là giảm nguy cơ tiếp xúc với bên thứ ba không xác định, đồng thời tăng khả năng kiểm chứng nguồn tiền và lịch sử giao dịch. Khi hoạt động thông qua đơn vị được cấp phép, nhà đầu tư cũng có cơ sở rõ ràng hơn để thực hiện quyền và nghĩa vụ theo quy định pháp luật.
Ở góc độ quản lý, việc xác thực danh tính và ghi nhận đầy đủ dòng tiền giúp nâng cao khả năng giám sát, truy vết, phát hiện và báo cáo các giao dịch đáng ngờ. Đây cũng là cơ sở để các ngân hàng, sàn giao dịch và cơ quan chức năng phối hợp xử lý kịp thời những dấu hiệu vi phạm.
Bên cạnh đó, theo ông Chris Chiew, kết nối thị trường tài sản mã hóa toàn cầu với hệ thống tài chính Việt Nam không đơn thuần là bài toán công nghệ mà đòi hỏi một hạ tầng đồng bộ, dựa trên 5 trụ cột nền tảng.
Thứ nhất là kết nối ngân hàng trực tiếp, cho phép nhà đầu tư nạp, rút VND thông qua tài khoản định danh và các kênh thanh toán chuẩn hóa, từng bước thay thế phương thức giao dịch P2P tiềm ẩn nhiều rủi ro.
Thứ hai là lưu ký và bảo vệ tài sản, trong đó cần xây dựng cơ chế quản lý ví nóng, ví lạnh, kiểm soát quyền truy cập và đối soát định kỳ nhằm bảo đảm an toàn tài sản của khách hàng.
Thứ ba là giám sát thị trường. Các hoạt động giao dịch cần được theo dõi liên tục để nhận diện dấu hiệu bất thường, thao túng thị trường và kịp thời báo cáo cơ quan chức năng.
Thứ tư là bảo vệ và giáo dục nhà đầu tư thông qua quy trình minh bạch, cơ chế tiếp nhận và xử lý phản ánh rõ ràng, đồng thời nâng cao hiểu biết của người dùng về sản phẩm và rủi ro đầu tư.
Thứ năm là hoàn thiện khuôn khổ pháp lý cho hoạt động mã hóa tài sản, đặc biệt là việc xác định tính pháp lý của tài sản cơ sở, quyền sở hữu và các quy định liên quan trước khi đưa tài sản thực lên môi trường giao dịch số.
Từ những nền tảng này, đại diện CAEX cho rằng, Việt Nam có thể từng bước hình thành cầu nối hai chiều với thị trường tài sản mã hóa quốc tế. Một mặt, nhà đầu tư trong nước có thể tiếp cận tài sản và thanh khoản toàn cầu thông qua hệ thống tài chính trong nước. Mặt khác, các tài sản thực đủ điều kiện tại Việt Nam có thể được mã hóa và cung cấp cho nhà đầu tư nước ngoài thông qua các đơn vị được cấp phép, qua đó mở thêm kênh huy động vốn quốc tế.
Để hiện thực hóa mục tiêu này, cần có sự phối hợp chặt chẽ giữa các chủ thể. Cơ quan quản lý giữ vai trò thiết lập khuôn khổ pháp lý và bảo đảm tính liêm chính của thị trường; ngân hàng cung cấp hạ tầng thanh toán và kiểm soát dòng tiền; các đối tác công nghệ, an ninh củng cố độ tin cậy của hệ thống; trong khi sàn giao dịch được cấp phép phải chịu trách nhiệm về chất lượng dịch vụ và tuân thủ các tiêu chuẩn liên quan, chỉ khi các mắt xích này được kết nối đồng bộ, thị trường tài sản mã hóa mới có thể phát triển theo hướng minh bạch, an toàn, đồng thời đóng góp tích cực hơn cho hệ thống tài chính Việt Nam.
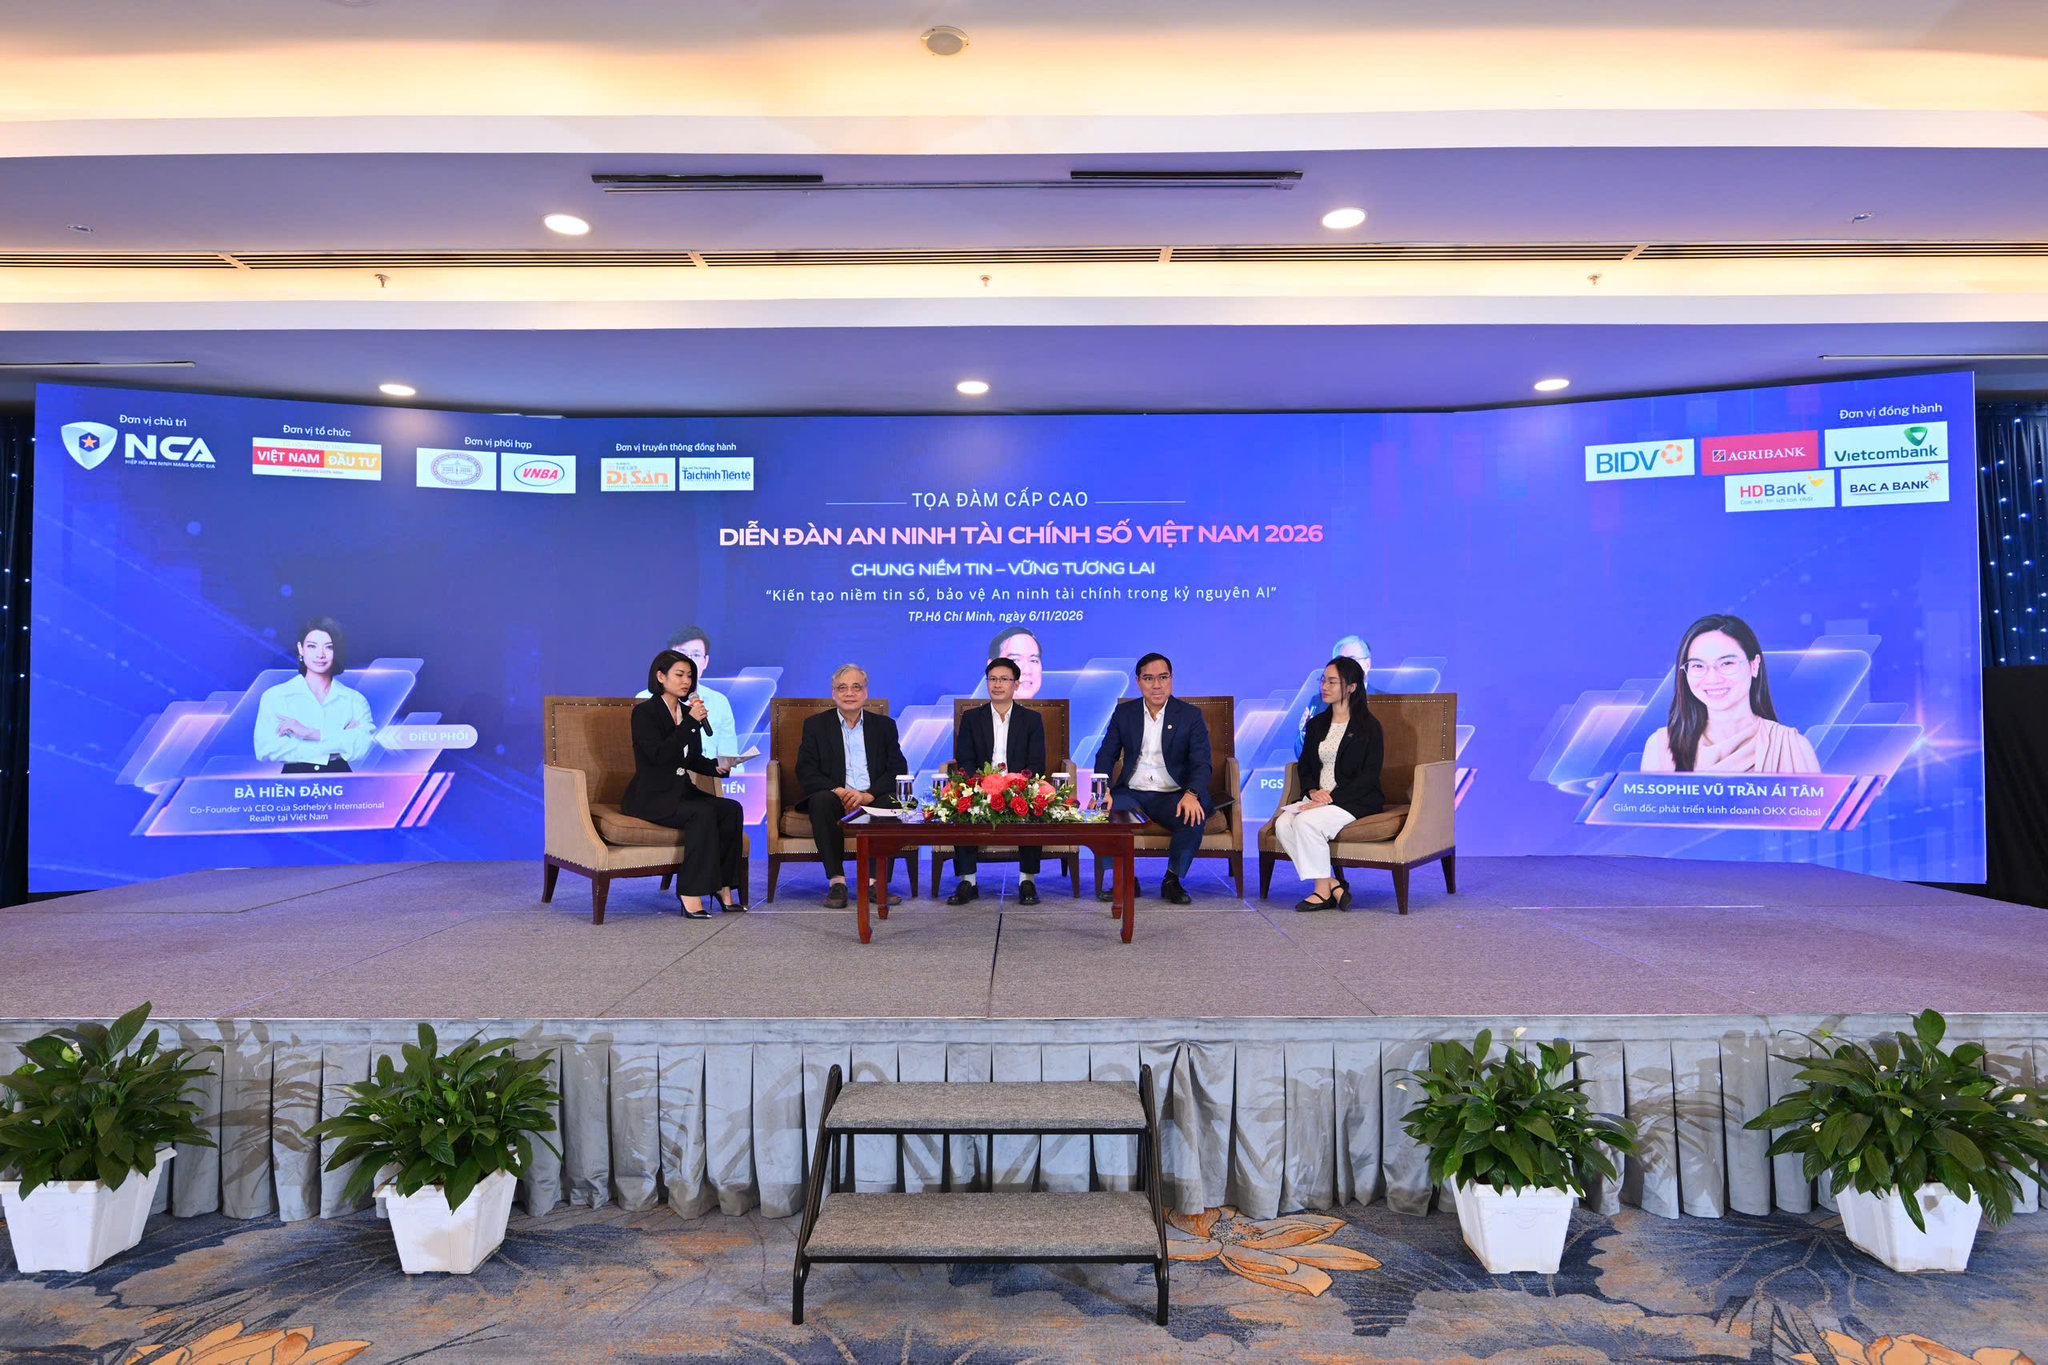
Trước sự gia tăng của các thủ đoạn lừa đảo, tấn công mạng bằng trí tuệ nhân tạo (AI), các tổ chức tài chính cần chuyển từ tư duy bảo vệ hệ thống sang chủ động kiểm soát rủi ro, tăng cường xác thực giao dịch và nâng cao năng lực tự bảo vệ của khách hàng. Cùng với đó, cơ chế thử nghiệm chính sách (Sandbox) cần được triển khai thực chất để vừa tạo không gian đổi mới sáng tạo, vừa kiểm soát rủi ro đối với toàn hệ thống.
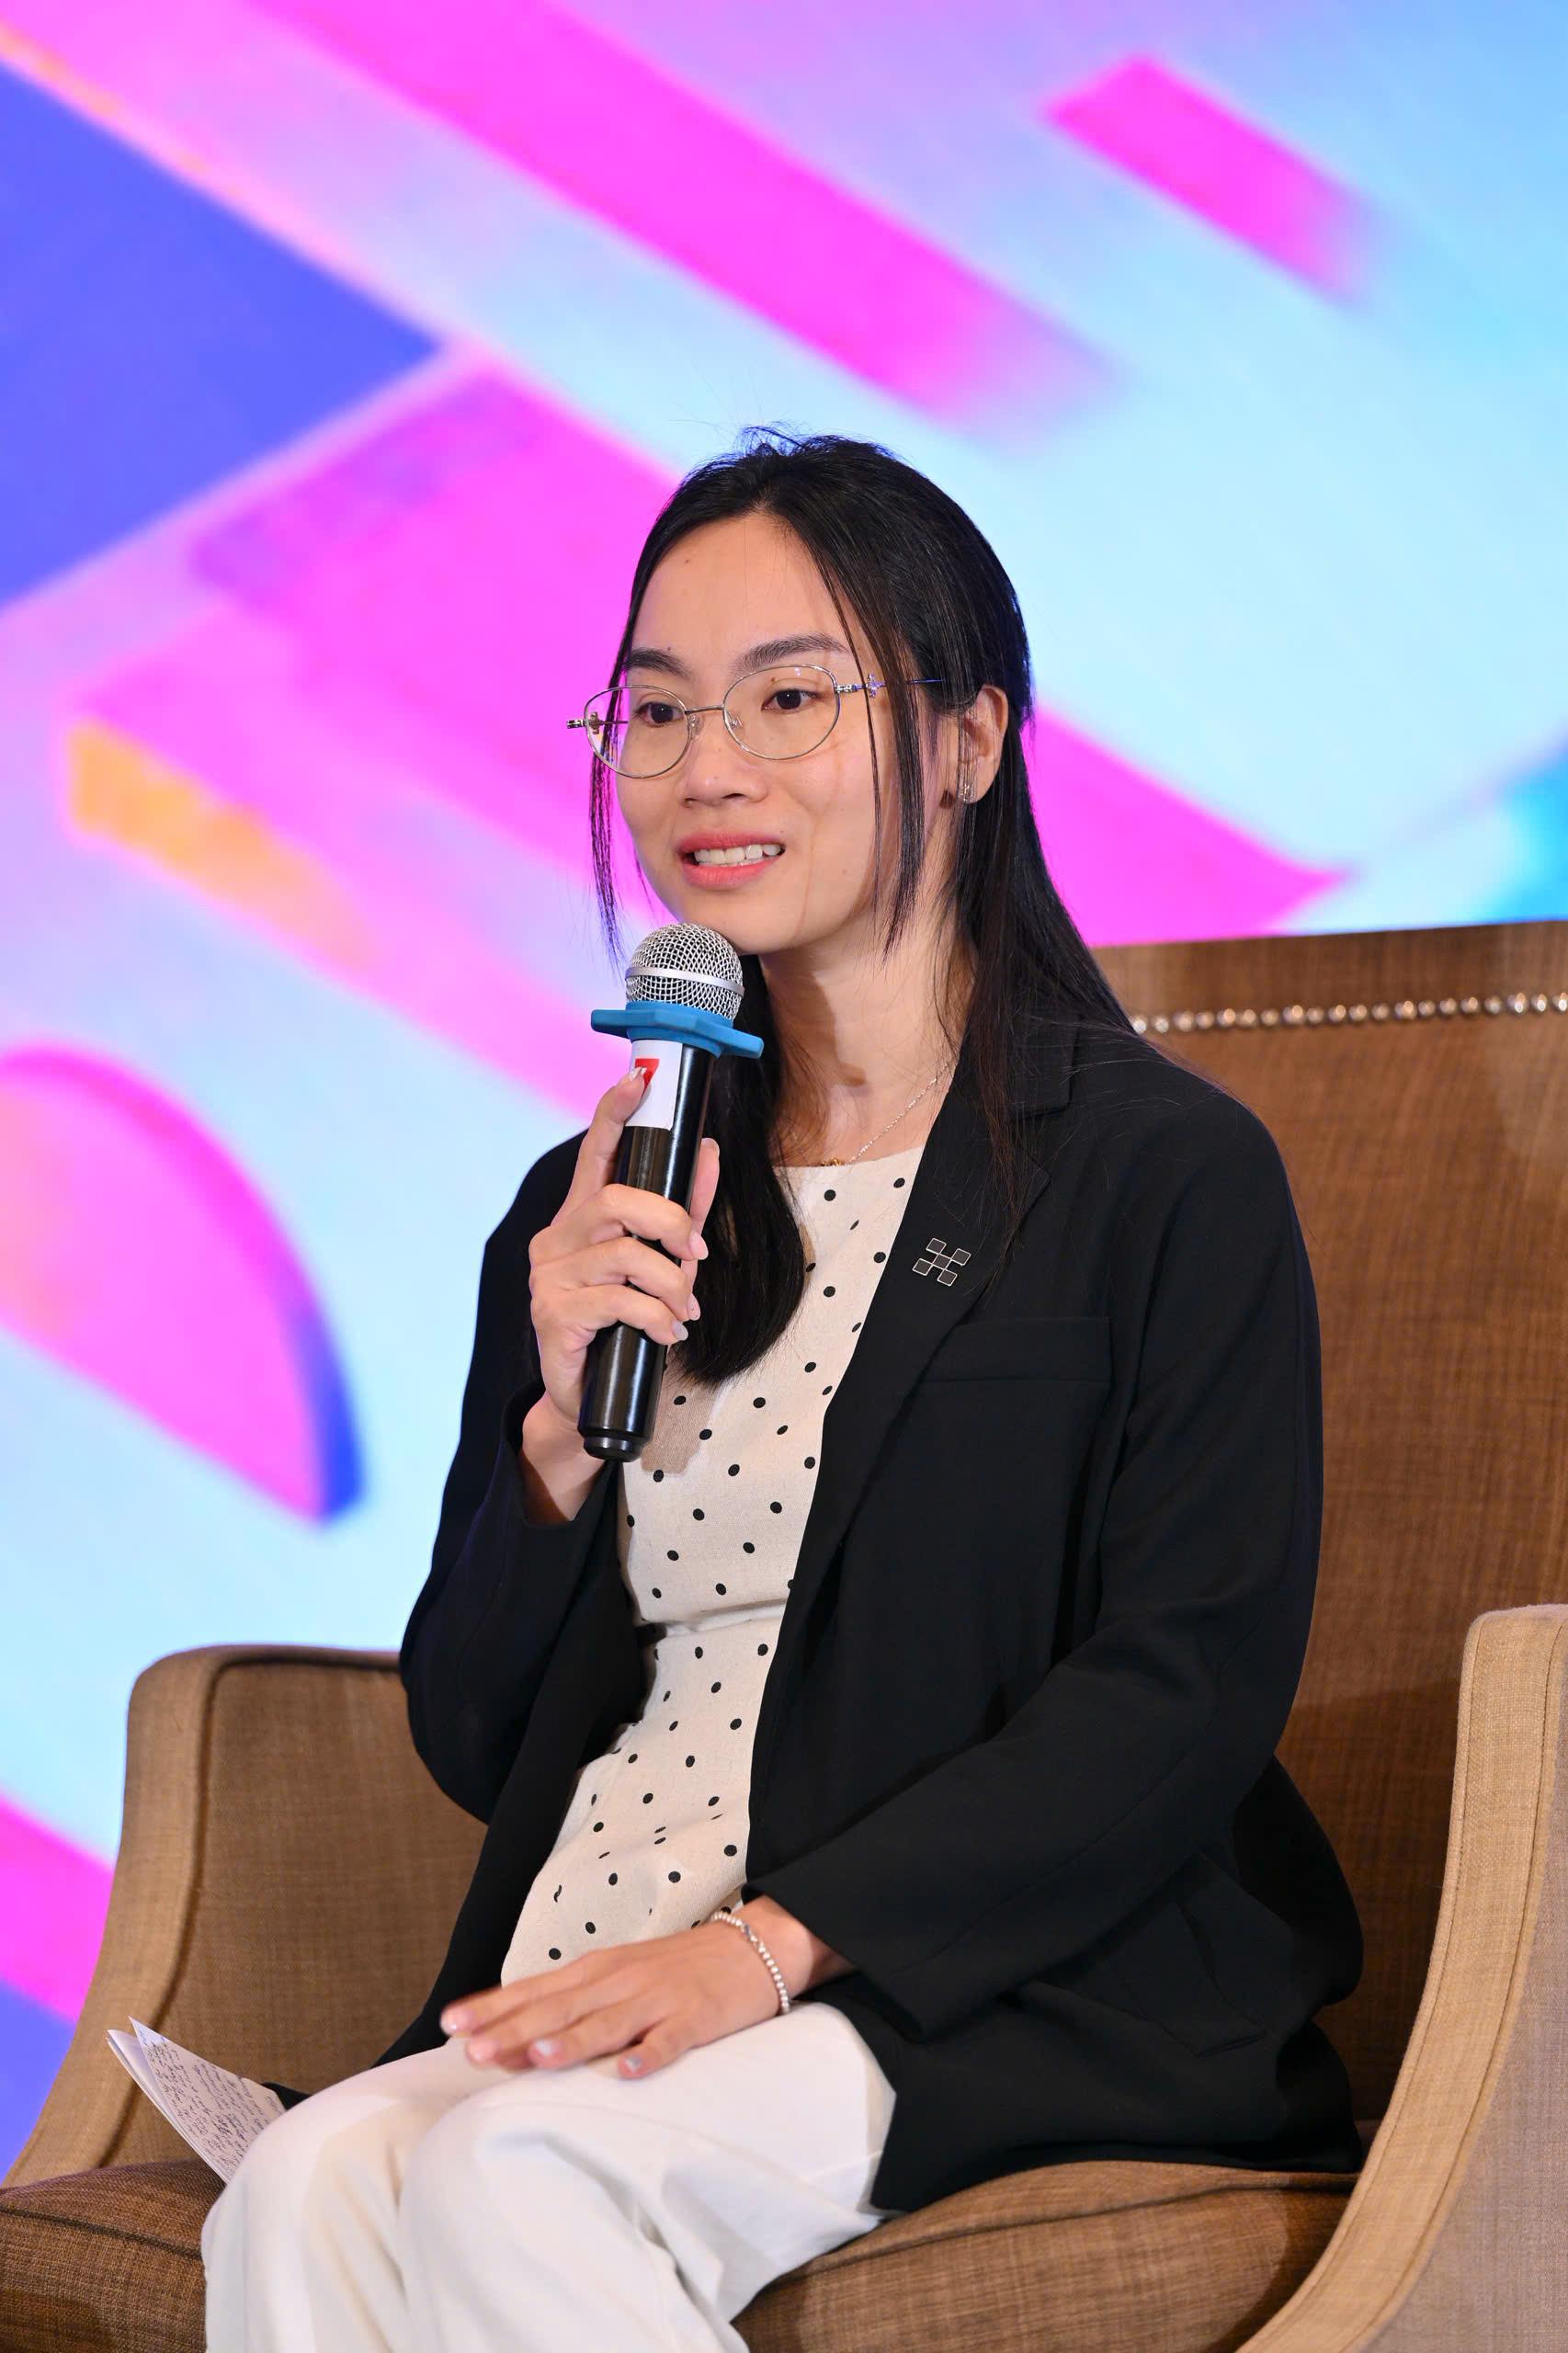
Chia sẻ về vấn đề này, bà Sophie Vũ Trần Ái Tâm, Giám đốc phát triển kinh doanh OKX Global cho biết, các sàn giao dịch tài sản mã hóa đang phải đối mặt với những cuộc tấn công ngày càng tinh vi, trong đó tội phạm công nghệ cũng tận dụng AI để dò tìm lỗ hổng bảo mật.
Theo bà Ái Tâm, OKX ứng dụng AI trên nhiều lớp bảo vệ, trước hết là tự động phát hiện các giao dịch đáng ngờ. Với đặc thù hàng triệu giao dịch diễn ra mỗi giây trên nền tảng Blockchain, việc truy vết dòng tiền bằng phương pháp thủ công gần như không khả thi. AI giúp hệ thống quét, phân tích giao dịch, nhận diện nguồn tiền nằm trong diện nghi vấn. Khi dòng tiền có dấu hiệu bất thường đi vào hệ thống, sàn sẽ tiến hành can thiệp và phong tỏa theo quy trình.
Không chỉ bảo vệ giao dịch, AI còn được OKX ứng dụng trong kiểm tra mã độc và giám sát an toàn hệ thống nội bộ. Chẳng hạn, khi nhân viên vô tình tải về tệp chứa mã độc, hệ thống có thể nhận diện những đoạn mã bất thường, phát cảnh báo ngay từ giai đoạn phát triển và triển khai sản phẩm, thay vì chờ đến khi sản phẩm vận hành mới phát hiện sự cố.
Tuy nhiên, đại diện OKX nhấn mạnh, AI không thể thay thế hoàn toàn các biện pháp bảo mật truyền thống. Doanh nghiệp vẫn cần xây dựng hệ thống bảo mật đa lớp, phân quyền truy cập dữ liệu chặt chẽ và giới hạn quyền tiếp cận thông tin theo từng bộ phận. Đây là những nguyên tắc quản trị quan trọng nhằm hạn chế rủi ro xuất phát từ cả bên ngoài lẫn nội bộ.
Một vấn đề đáng chú ý được đại diện OKX đề cập là tình trạng chiếm quyền kiểm soát tài khoản (Account Takeover). Theo bà Ái Tâm, kẻ gian có thể lợi dụng đường link giả mạo hoặc mã QR độc hại để chiếm quyền truy cập, khiến tiền trong tài khoản bị chuyển đi dù điện thoại vẫn nằm trong tay chủ sở hữu. Đáng lo ngại, trong một số trường hợp, người dùng không hề giao thiết bị cho người khác nhưng tài sản vẫn có thể bị chiếm đoạt.
Từ thực tế hỗ trợ người dùng, OKX đã triển khai giải pháp bảo mật OKX Shield. Một trong những biện pháp được áp dụng là hạn chế rút tiền trên giao diện website, nhằm giảm nguy cơ kẻ gian lợi dụng các kênh truy cập khác để thực hiện giao dịch trái phép.
Bên cạnh đó, bà Ái Tâm đề xuất các tổ chức tài chính tăng cường những lớp xác thực bổ sung như thiết lập hạn mức rút tiền hằng ngày, yêu cầu mã OTP đối với giao dịch vượt ngưỡng và ứng dụng công nghệ Passkeys. Với phương thức này, người dùng cần xác thực lại bằng sinh trắc học như nhận diện khuôn mặt hoặc vân tay khi truy cập và thực hiện giao dịch.
Theo bà, việc kết hợp nhiều lớp bảo mật sẽ góp phần hạn chế nguy cơ giả mạo, kể cả khi các đối tượng đã tìm cách chiếm quyền truy cập tài khoản hoặc thiết bị của người dùng.
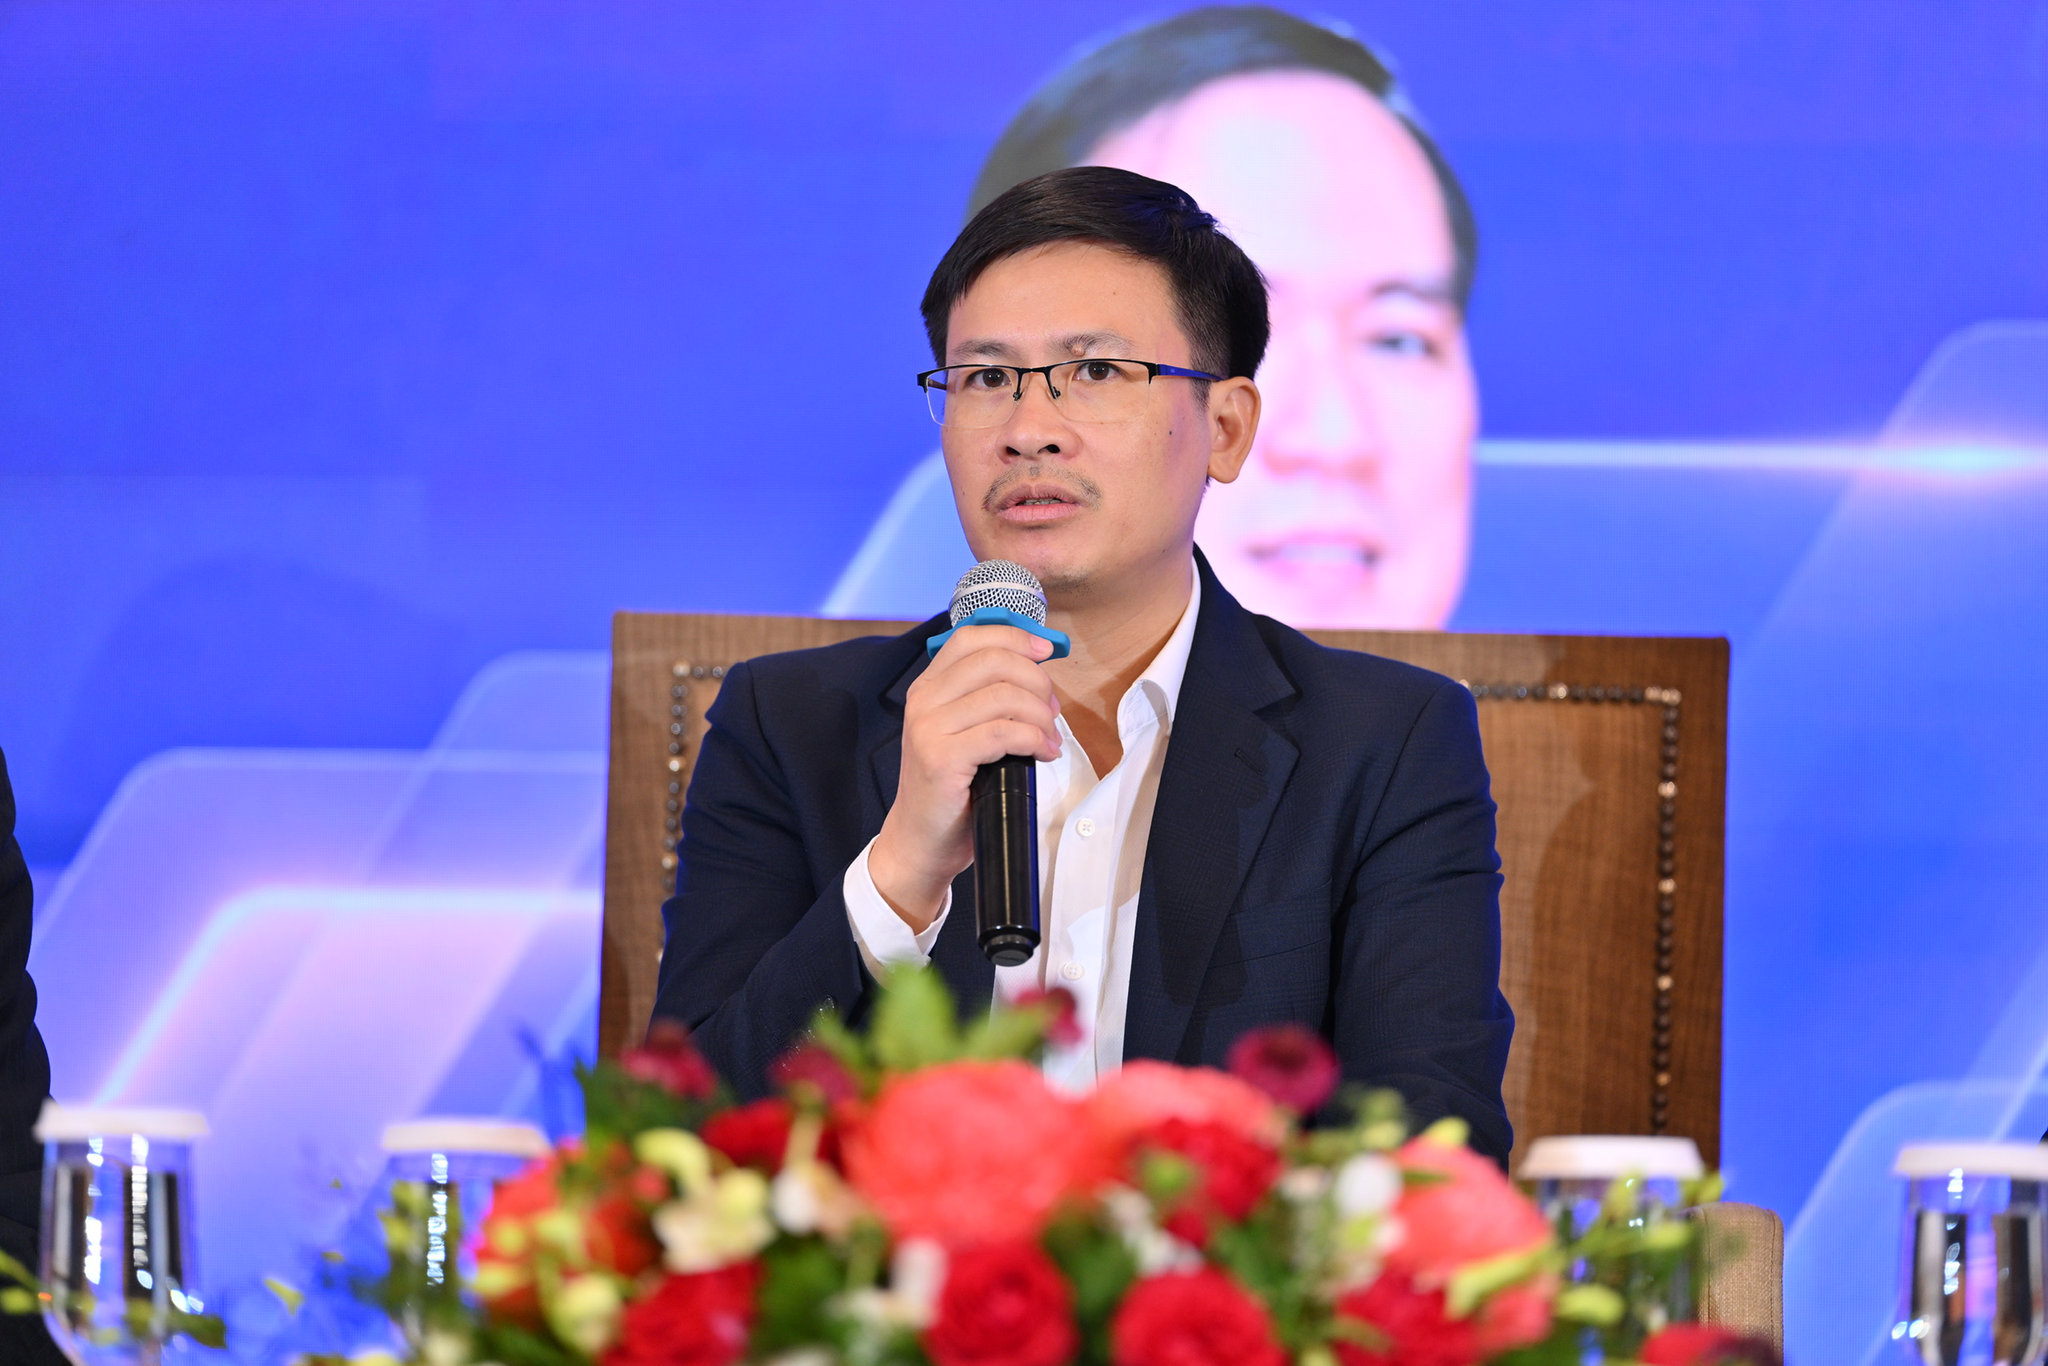
Ở góc độ quản lý nhà nước, ông Hoàng Minh Tiến cho rằng, AI mang đến nhiều cơ hội cho ngành ngân hàng, từ phân tích dữ liệu, phát triển sản phẩm đến nhận diện giao dịch gian lận. Tuy nhiên, công nghệ này cũng bị tội phạm lợi dụng để phát tán tin nhắn giả mạo (phishing), dò quét lỗ hổng và thực hiện các cuộc tấn công mạng với tốc độ ngày càng nhanh.
Do đó, các tổ chức tài chính cần thay đổi cách tiếp cận an ninh mạng, không chỉ tập trung đầu tư công nghệ để bảo vệ hệ thống mà phải chuyển sang tư duy chủ động kiểm soát rủi ro. Việc giám sát nhiều lớp, phát hiện sớm dấu hiệu bất thường và triển khai phương án xử lý ngay từ khi nguy cơ mới xuất hiện có ý nghĩa đặc biệt quan trọng.
Ông Tiến cũng lưu ý, không có hệ thống nào có thể bảo đảm an toàn tuyệt đối. Vì vậy, khả năng duy trì hoạt động liên tục và khôi phục sau sự cố phải được đặt ngang với yêu cầu bảo vệ dữ liệu. Đối với các hệ thống thanh toán trong ngành ngân hàng, ngay cả hệ thống thông tin cấp độ 3 cũng phải có khả năng khôi phục, với thời gian dừng hệ thống tối đa trong vòng 4 giờ.
Bên cạnh công nghệ và quy trình, công tác quản trị khách hàng cũng cần được chú trọng. Khi phát hiện tài khoản có nguy cơ hoặc xuất hiện giao dịch bất thường, ngân hàng cần chủ động cảnh báo để khách hàng kịp thời xác minh, ngăn chặn nguy cơ mất tài sản. Đồng thời, việc kết nối, chia sẻ thông tin giữa các đơn vị trong toàn hệ thống là yêu cầu quan trọng để nâng cao hiệu quả bảo đảm an toàn thông tin.
Từ thực tiễn hoạt động ngân hàng, ông Đàm Thế Thái, Phó Tổng Giám đốc HDBank cũng đã chia sẻ thêm về việc các ngân hàng đã xây dựng hệ thống cảnh báo và bộ tiêu chí nhận diện giao dịch bất thường từ nhiều năm qua, dựa trên kinh nghiệm quản trị và các chuẩn mực của Ngân hàng Nhà nước.
Chẳng hạn, khi một tài khoản đột ngột phát sinh giao dịch vào lúc nửa đêm tại một quốc gia xa lạ, sau đó tiếp tục thực hiện các giao dịch có giá trị bất thường tại những đơn vị chấp nhận thanh toán (merchant) khác nhau, hệ thống sẽ lập tức phát cảnh báo và kích hoạt quy trình xác thực lại danh tính chủ tài khoản trước khi cho phép giao dịch tiếp tục.
Theo ông Thái, lĩnh vực thanh toán thẻ đã có nhiều bước tiến trong ứng dụng các giải pháp nhận diện hành vi và phòng chống gian lận. Tuy nhiên, thách thức hiện nay không chỉ nằm ở việc phát hiện những giao dịch khác thường theo các quy tắc đã thiết lập, mà còn ở khả năng chủ động dự báo, phòng ngừa trước những thủ đoạn liên tục thay đổi của tội phạm công nghệ.
Đáng chú ý, ông Thái cho rằng, công nghệ bảo mật dù hiện đại đến đâu cũng khó loại bỏ hoàn toàn rủi ro nếu người dùng thiếu kiến thức và mất cảnh giác. Thực tế, ngay cả những nhân sự quản lý cấp cao tại các tập đoàn lớn vẫn có thể trở thành nạn nhân của lừa đảo khi bị đánh trúng tâm lý ham ưu đãi hoặc thiếu kiểm chứng thông tin.
Ông dẫn ví dụ về những website giả mạo được thiết kế tinh vi, đưa ra mức giá hấp dẫn bất thường để dụ người dùng chuyển tiền. Điều này cho thấy tội phạm không chỉ khai thác lỗ hổng công nghệ mà còn nhắm trực tiếp vào tâm lý và hành vi con người.
Vì vậy, bên cạnh việc ứng dụng dữ liệu lớn (Big Data), học máy (Machine Learning) và xây dựng hệ thống phòng chống gian lận đồng bộ, các ngân hàng cần tăng cường cung cấp thông tin, hướng dẫn khách hàng nhận diện rủi ro và chủ động bảo vệ tài sản trong từng giao dịch.
Đặc biệt, ông Đàm Thế Thái đề xuất triển khai một chương trình “Bình dân học vụ” về an ninh số trên phạm vi toàn dân, tương tự tinh thần phong trào Bình dân học vụ do Chủ tịch Hồ Chí Minh phát động nhằm xóa nạn mù chữ trước đây. Theo ông, trong kỷ nguyên số, phổ cập kiến thức về phòng chống gian lận và bảo vệ an toàn trên không gian mạng cần trở thành một nhiệm vụ rộng khắp, giúp mỗi người dân có đủ hiểu biết để tự bảo vệ mình trước những thủ đoạn lừa đảo ngày càng tinh vi.
Không chỉ đặt ra yêu cầu đối với công nghệ và năng lực bảo vệ người dùng, sự phát triển nhanh chóng của các dịch vụ tài chính ứng dụng AI và tài sản số còn đòi hỏi một khuôn khổ thể chế linh hoạt, đủ khả năng thích ứng với những mô hình kinh doanh mới.
Ông nhận định, tốc độ thay đổi của công nghệ hiện nay đang diễn ra rất nhanh. Nếu hệ thống thể chế không theo kịp, nguy cơ phát sinh rủi ro, tổn thất hoặc những hệ quả khó lường đối với toàn hệ thống là điều khó tránh khỏi.
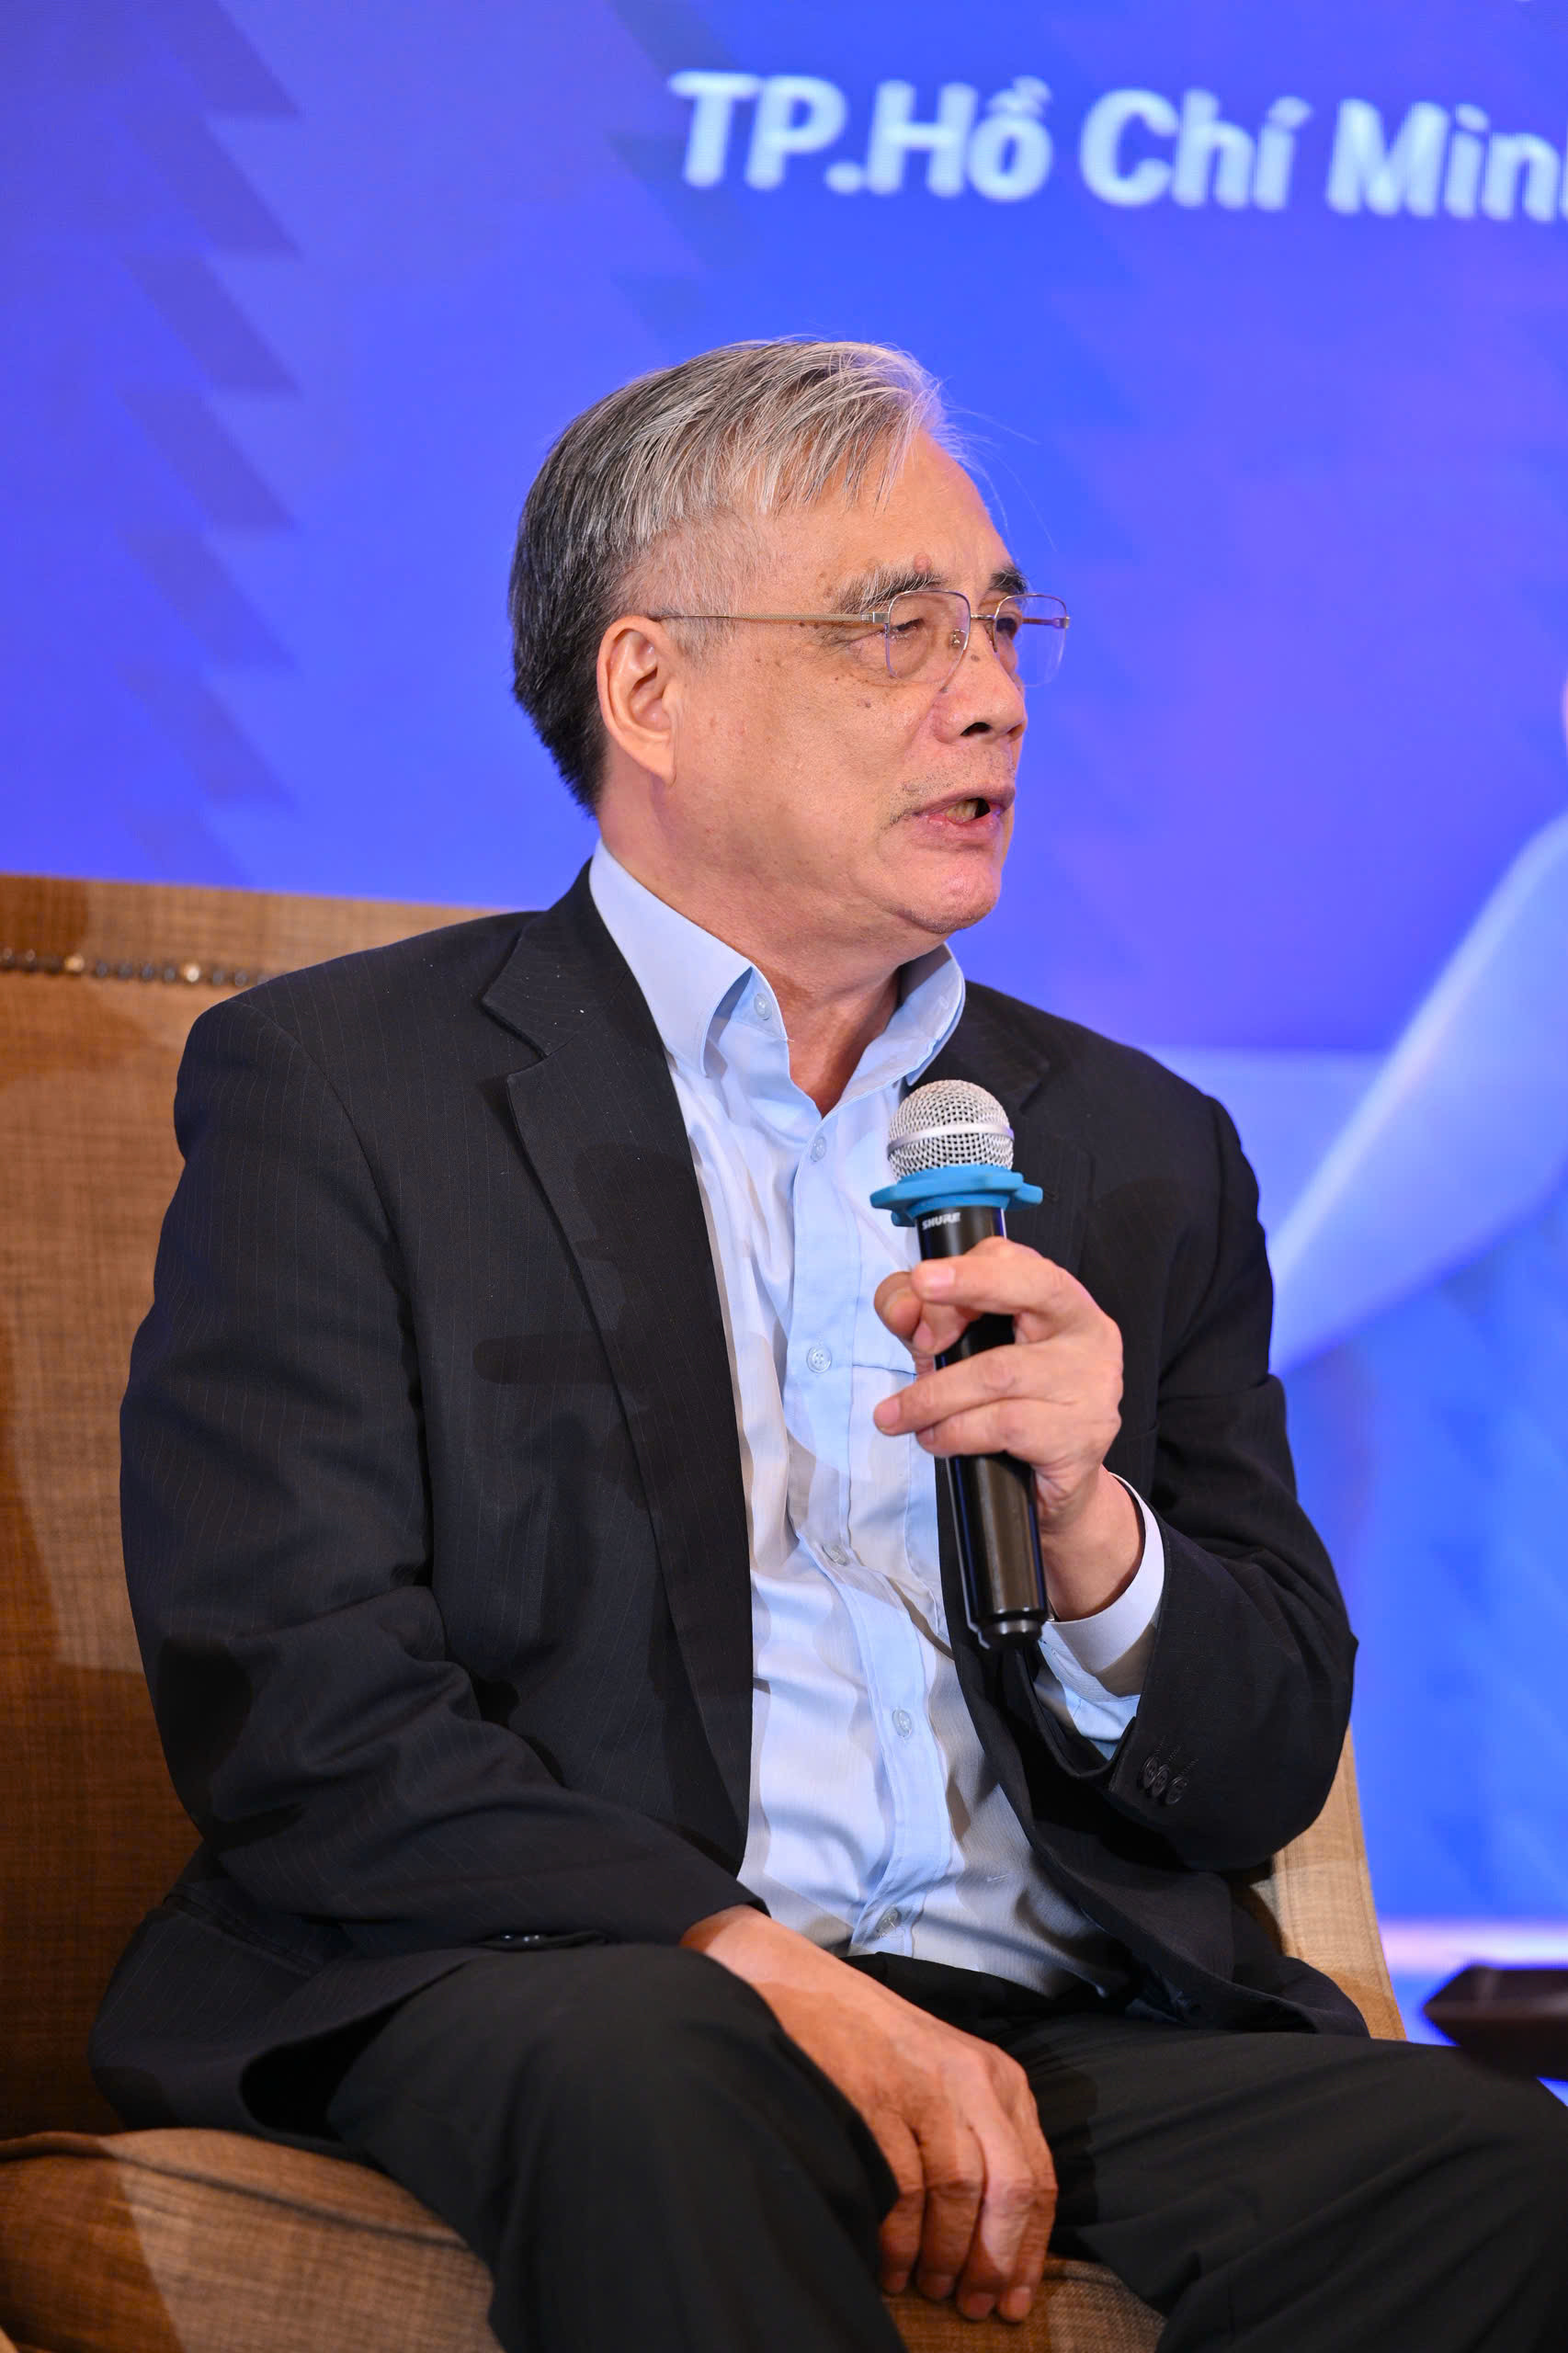
TS. Trần Đình Thiên cho rằng, cơ chế thử nghiệm có kiểm soát (Sandbox) là cách tiếp cận phù hợp để tạo điều kiện cho các sáng kiến, phát minh đột phá được thử nghiệm trong thực tế. Tuy nhiên, vấn đề không nằm ở việc đưa Sandbox vào văn bản chính sách, mà quan trọng hơn là phải tổ chức thực thi thực chất, có khả năng thiết kế cơ chế thử nghiệm riêng cho từng trường hợp cụ thể”.
“Đã chấp nhận chơi với thời đại công nghệ cao thì chắc chắn phải có cách tiếp cận Sandbox triệt để hơn nữa. Nếu không, chúng ta không có cách nào đáp ứng được yêu cầu của các sáng kiến và phát minh trong bối cảnh cạnh tranh quốc tế rất khốc liệt”, TS. Trần Đình Thiên nhấn mạnh .
TS. Thiên, cần thiết kế cơ chế vận hành thông thoáng hơn, đẩy mạnh phân cấp, phân quyền, đồng thời trao quyền đi đôi với trách nhiệm cho các địa phương và chủ thể thực thi. Điều này sẽ giúp rút ngắn quá trình xử lý, phát huy tính chủ động và khả năng thích ứng trước những thay đổi nhanh chóng của công nghệ.
Dẫn chứng về thời gian đăng ký quyền sở hữu trí tuệ tại Việt Nam có thể kéo dài nhiều năm, ông Thiên cảnh báo sự chậm trễ của thủ tục có thể khiến các phát minh, sáng kiến mất đi giá trị và cơ hội cạnh tranh khi công nghệ thế giới liên tục tiến lên.
Theo ông, Việt Nam cần đẩy nhanh hoàn thiện thể chế cho nền kinh tế số và nền kinh tế thông minh, trong đó tốc độ xử lý chính sách phải tương thích với tốc độ đổi mới công nghệ. Lợi thế của Việt Nam là sự linh hoạt, nhạy bén và khả năng ứng biến nhanh; vấn đề là cần một khuôn khổ thể chế đủ cởi mở để phát huy những lợi thế đó.