
Gửi bình luận
Thứ Năm, 5/11/2026
Thứ Năm, 5/11/2026
Tín dụng ngân hàng trong 9 tháng đầu năm tiếp tục mở rộng, tập trung vào sản xuất, kinh doanh, xuất khẩu và hạ tầng, góp phần bổ sung nguồn lực cho nền kinh tế. Tuy nhiên, để đáp ứng mục tiêu tăng trưởng 2 con số, dòng vốn cần được phân bổ hiệu quả, gắn với chất lượng tín dụng và an toàn hệ thống.
Tín dụng tăng trưởng, ngân hàng đẩy mạnh cung ứng vốn
GDP 9 tháng năm 2026 tăng 9,01% so với cùng kỳ. Trong đó, khu vực công nghiệp và xây dựng tăng 11,21%, đóng góp 49,62% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế; riêng công nghiệp chế biến, chế tạo tăng 11,36%.
Đà tăng trưởng này kéo theo nhu cầu vốn lớn hơn cho sản xuất, kinh doanh và đầu tư. Trong bối cảnh đó, tín dụng ngân hàng tiếp tục là kênh cung ứng vốn quan trọng đối với doanh nghiệp, từ bổ sung vốn lưu động đến mở rộng năng lực sản xuất.
Theo Ngân hàng Nhà nước (NHNN), đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Khoảng 77,44% dư nợ được phân bổ vào lĩnh vực sản xuất, kinh doanh. Đến cuối tháng 10, tăng trưởng tín dụng toàn hệ thống đạt khoảng 12,27%.
Qua tổng hợp báo cáo tài chính quý III/2026 của 27 ngân hàng, tổng dư nợ cho vay khách hàng đến cuối quý III/2026 đạt 15,93 triệu tỷ đồng, tăng 12,47% so với cuối năm 2025. Xét về quy mô, BIDV dẫn đầu với hơn 2,56 triệu tỷ đồng, tăng 7,96%; VietinBank đạt 2,14 triệu tỷ đồng, tăng 7,49%; Vietcombank đạt 1,82 triệu tỷ đồng, tăng 8,52%. Trong nhóm ngân hàng tư nhân, MB đạt 1,29 triệu tỷ đồng, tăng 18,83%; VPBank đạt 1,21 triệu tỷ đồng, tăng 28,42%.
Xét về tốc độ tăng trưởng, NCB dẫn đầu với 54,45%, đưa dư nợ lên 150.661 tỷ đồng. Tiếp đến là HDBank tăng 31,76%, đạt 719.896 tỷ đồng; VPBank tăng 28,42%, đạt 1.212.144 tỷ đồng; LPBank tăng 22,93%, đạt 481.570 tỷ đồng và MB tăng 18,83%, đạt 1.288.128 tỷ đồng.
Số liệu cho thấy các ngân hàng tiếp tục mở rộng cho vay, song quy mô và tốc độ tăng trưởng có sự khác biệt. Nhóm ngân hàng lớn giữ vai trò cung ứng phần đáng kể nguồn vốn, trong khi một số ngân hàng tư nhân ghi nhận mức tăng dư nợ cao.
Theo số liệu NHNN, tín dụng dành cho lĩnh vực xuất khẩu tăng 33,32%, lĩnh vực công nghệ cao tăng 39,62%. Ngành ngân hàng cũng tiếp tục triển khai các chương trình tín dụng đối với lâm sản, thủy sản, sản xuất lúa gạo chất lượng cao, nhà ở xã hội, khu công nghiệp, khu chế xuất và các dự án hạ tầng trọng điểm.
Nhiều chương trình tín dụng được thiết kế theo nhu cầu thực tế của doanh nghiệp. BIDV triển khai chương trình SCFast 2026 với quy mô 15.000 tỷ đồng, hỗ trợ gần 100 chuỗi cung ứng. Chương trình tập trung tài trợ doanh nghiệp đầu mối và các nhà cung cấp, nhà phân phối trong chuỗi, với một số chính sách linh hoạt về tài sản bảo đảm và hạn mức tín dụng.
VPBank ghi nhận dư nợ cấp tín dụng riêng lẻ khoảng 1,1 triệu tỷ đồng, tăng gần 30% so với đầu năm. Tại Techcombank, dư nợ tín dụng doanh nghiệp đạt 542.400 tỷ đồng, tăng 20%; dư nợ bán lẻ và doanh nghiệp nhỏ và vừa đạt 419.000 tỷ đồng, tăng 12,7%.
Những chương trình này cho thấy các ngân hàng đang chú trọng hơn đến tài trợ chuỗi cung ứng, vốn lưu động và dòng tiền của doanh nghiệp. Đây là hướng tiếp cận có ý nghĩa với doanh nghiệp nhỏ và vừa, nhóm thường gặp khó khăn khi tiếp cận vốn do hạn chế về tài sản bảo đảm và năng lực tài chính.
Phân bổ vốn hiệu quả, bảo đảm an toàn tín dụng
Theo SHS Research, tín dụng tại 27 ngân hàng niêm yết tăng 12,4% so với đầu năm và 17,4% so với cùng kỳ tại ngày 30/9/2026. Nhóm ngân hàng thương mại cổ phần lớn ghi nhận mức tăng lần lượt 17,8% và 24,4%. SHS đánh giá dư địa giải ngân trong quý IV vẫn còn, chủ yếu ở nhóm ngân hàng có vốn nhà nước.
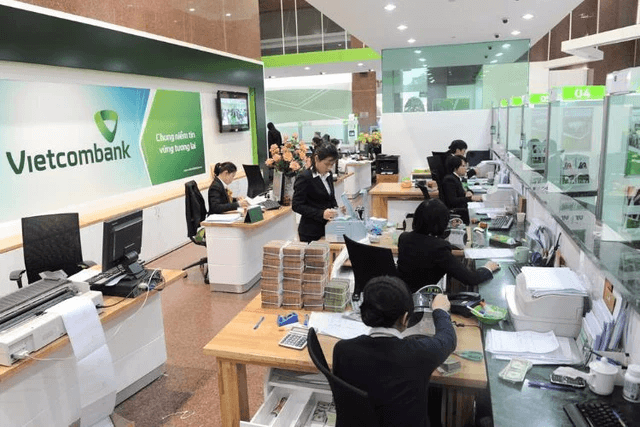
Dù vậy, tăng trưởng tín dụng cần đi cùng kiểm soát chất lượng tài sản. SHS ghi nhận tỷ lệ nợ xấu của nhóm ngân hàng trong báo cáo tăng từ 1,87% cuối năm 2025 lên 2,12% vào cuối quý III/2026; tỷ lệ bao phủ nợ xấu giảm từ 83% xuống 74%. Đây là những chỉ báo cần được theo dõi khi các ngân hàng tiếp tục mở rộng cho vay.
Ở góc độ phân bổ vốn, TS. Huỳnh Thanh Điền cho rằng ngân hàng nên tập trung nhiều hơn vào các khoản vay ngắn hạn phục vụ sản xuất, kinh doanh, như bổ sung vốn mua nguyên vật liệu, thanh toán nhà cung cấp và trả lương. Với các dự án quy mô lớn, thời gian đầu tư và thu hồi vốn kéo dài, doanh nghiệp cần tăng cường huy động vốn từ thị trường cổ phiếu và trái phiếu, thay vì phụ thuộc chủ yếu vào tín dụng ngân hàng.
Đây cũng là vấn đề được Saigon Ratings lưu ý khi đánh giá cơ cấu nguồn vốn của hệ thống. Theo tổ chức này, khoảng 80% nguồn vốn huy động của các ngân hàng có kỳ hạn dưới 12 tháng, trong khi khoảng 50% dư nợ tín dụng thuộc nhóm trung và dài hạn. Chênh lệch kỳ hạn làm gia tăng áp lực quản trị thanh khoản và rủi ro tái cấp vốn.
Vì vậy, theo Saigon Ratings, phát triển thị trường vốn cần được đặt song hành với hoạt động tín dụng ngân hàng. Ngân hàng tiếp tục đóng vai trò chủ lực trong tài trợ thương mại, vốn lưu động và các nhu cầu vốn phù hợp với năng lực quản trị rủi ro. Trong khi đó, thị trường cổ phiếu và trái phiếu cần phát huy tốt hơn vai trò cung cấp nguồn vốn trung, dài hạn cho doanh nghiệp và các dự án đầu tư lớn.
Mục tiêu tăng trưởng kinh tế 2 con số không chỉ đặt ra yêu cầu mở rộng nguồn vốn mà còn đòi hỏi nâng cao hiệu quả sử dụng vốn. Tín dụng cần hướng vào lĩnh vực sản xuất, kinh doanh có khả năng tạo giá trị gia tăng, đồng thời bảo đảm chất lượng thẩm định và khả năng trả nợ. Khi tín dụng ngân hàng được kết hợp hợp lý với các kênh trái phiếu, cổ phiếu..., nguồn lực tài chính sẽ được phân bổ cân đối hơn, góp phần hỗ trợ tăng trưởng kinh tế bền vững.