Gửi bình luận
Thứ Tư, 23/9/2026
Thứ Tư, 23/9/2026
Quyết định tăng lãi suất thêm 25 điểm cơ bản của Ngân hàng Dự trữ Liên bang Mỹ (FED) ngày 16/9, đưa lãi suất lên mức 3,75%-4%/năm. Động thái này tạo ra những tác động khác nhau đối với tài chính người vay, đặc biệt là những người sử dụng tín dụng lãi suất thả nổi. Trong khi người nắm giữ tiền gửi và các sản phẩm tiết kiệm có thêm cơ hội cải thiện thu nhập từ lãi.
Chi phí vay tăng, người vay lãi suất thả nổi chịu tác động trước
Thẻ tín dụng là một trong những kênh phản ứng nhanh nhất trước các thay đổi của chính sách tiền tệ. Phần lớn thẻ tín dụng tại Mỹ áp dụng lãi suất thả nổi và có liên hệ với lãi suất cơ bản. Khi lãi suất quỹ liên bang tăng, chi phí sử dụng thẻ tín dụng thường tăng theo sau một số chu kỳ thanh toán.
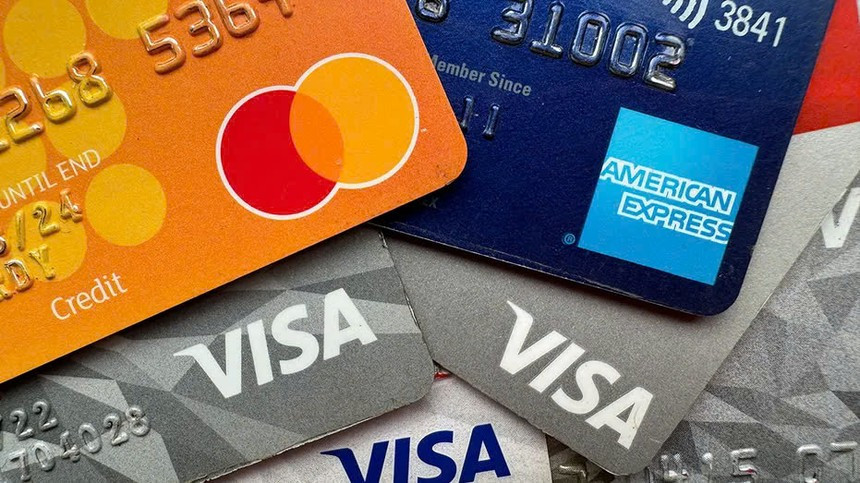
Theo phân tích của NerdWallet (trang thông tin tài chính cá nhân hàng đầu của Mỹ), đợt tăng lãi suất 25 điểm cơ bản của FED có thể khiến người sử dụng thẻ tín dụng tại Mỹ phải trả thêm khoảng 2 tỷ USD tiền lãi trong 12 tháng tới.
Với người vay, mức tăng chi phí phụ thuộc vào dư nợ và lãi suất áp dụng. Chẳng hạn, nếu duy trì dư nợ 10.000 USD/năm, mức tăng lãi suất 25 điểm cơ bản tương đương khoảng 25 USD tiền lãi bổ sung. Nếu lãi suất tiếp tục tăng trong khi dư nợ vẫn ở mức cao, số tiền lãi phải trả cũng sẽ tăng theo.
Đối với các khoản vay mua ô tô, những khoản vay hiện hữu với lãi suất cố định về cơ bản không chịu ảnh hưởng ngay lập tức. Trong khi đó, người mua xe mới có thể phải tiếp cận các khoản vay với lãi suất cao hơn.
Phát biểu trên CNBC, Joseph Yoon, nhà phân tích thông tin người tiêu dùng tại Edmunds, cho biết mức tăng 0,25 điểm phần trăm đối với khoản vay 40.000 USD chỉ khiến khoản thanh toán hàng tháng tăng thêm vài USD. Tuy nhiên, mức tăng này diễn ra trong bối cảnh lãi suất cho vay mua ô tô vốn đã ở mức cao trong nhiều năm, trong khi giá giao dịch xe mới bình quân dao động quanh 50.000 USD.
Với các khoản vay mua nhà, mối quan hệ phức tạp hơn. Lãi suất thế chấp cố định kỳ hạn 15 năm và 30 năm không biến động trực tiếp theo lãi suất quỹ liên bang mà chịu ảnh hưởng lớn từ lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm và kỳ vọng lạm phát.
Theo Tập đoàn Cho vay thế chấp nhà ở Liên bang Mỹ (Freddie Mac), lãi suất bình quân đối với khoản vay thế chấp cố định 30 năm đạt 6,95% vào ngày 17/9, tăng từ 6,76% một tuần trước đó và 6,26% cùng kỳ năm 2025. Lãi suất thế chấp cố định 15 năm cũng tăng lên 6,26%.
Mức 6,95% đưa lãi suất thế chấp 30 năm trở lại sát ngưỡng 7%, làm tăng chi phí vay đối với người mua nhà mới. Trong khi đó, những người đang sở hữu khoản vay thế chấp cố định với lãi suất thấp từ trước ít chịu tác động trực tiếp từ quyết định tăng lãi suất của FED.
Michele Raneri, Phó Chủ tịch kiêm Trưởng bộ phận nghiên cứu và tư vấn thị trường Mỹ tại TransUnion cho biết trên CNBC, với khoản vay thế chấp trung bình 389.367 USD ở mức lãi suất 6,78%, nếu lãi suất thế chấp tăng thêm 0,25 điểm phần trăm, khoản thanh toán hàng tháng có thể tăng khoảng 65 USD.
Đối với các khoản vay có lãi suất thả nổi, mức độ phản ứng trực tiếp hơn. Các khoản thế chấp điều chỉnh (ARM) và hạn mức tín dụng dựa trên giá trị căn nhà (HELOC) có mối liên hệ với lãi suất cơ bản. Vì vậy, người vay có thể phải chịu chi phí cao hơn khi lãi suất tham chiếu tăng.
Người gửi tiền có thêm cơ hội cải thiện lợi suất
Ở chiều ngược lại, lãi suất tăng tạo điều kiện thuận lợi hơn cho những người có tiền nhàn rỗi gửi tại ngân hàng hoặc đầu tư vào các sản phẩm có thu nhập cố định.
FED không trực tiếp quyết định lãi suất tiền gửi, nhưng lãi suất tiền gửi thường vận động cùng chiều với lãi suất quỹ liên bang. Khi chi phí vốn trên thị trường tăng, các ngân hàng có thể điều chỉnh lãi suất tiền gửi, chứng chỉ tiền gửi (CD) và một số sản phẩm khác để thu hút nguồn vốn.
Theo NerdWallet, một số tài khoản tiết kiệm lãi suất cao trên thị trường Mỹ hiện có mức lãi suất tới 4,21%/năm, trong khi lãi suất CD cao nhất được ghi nhận khoảng 4,50%/năm.
Tuy nhiên, tác động đối với người gửi tiền không nhất thiết xuất hiện ngay lập tức và đồng đều như đối với các khoản vay lãi suất biến đổi. Các ngân hàng có thể điều chỉnh lãi suất tiền gửi với tốc độ khác nhau, tùy thuộc vào nhu cầu vốn và chiến lược huy động.
Vì vậy, những hộ gia đình có lượng tiền mặt lớn có thêm cơ hội cải thiện thu nhập từ lãi khi lựa chọn các sản phẩm có mức sinh lời cao hơn. Điều này tạo ra sự khác biệt giữa người phải vay để tiêu dùng hoặc mua nhà và người có tiền nhàn rỗi để gửi tiết kiệm.
Tác động phân hóa giữa các hộ gia đình
Mức độ ảnh hưởng của chính sách lãi suất phụ thuộc nhiều vào cấu trúc tài chính của từng hộ gia đình. Những người có thu nhập ổn định, lượng tiền tiết kiệm lớn và các khoản vay dài hạn với lãi suất cố định thường ít chịu tác động hơn so với những người duy trì dư nợ thẻ tín dụng hoặc các khoản vay lãi suất thả nổi.
Mark Zandi, nhà kinh tế trưởng tại Moody’s nói trên CNBC rằng các hộ gia đình giàu có hơn và lớn tuổi hơn có thể thích nghi dễ dàng hơn với môi trường lãi suất cao. Nhóm này ít có khả năng phải vay mới và nếu có nợ, phần lớn là các khoản thế chấp với lãi suất cố định thấp đã được thiết lập từ trước. Đồng thời, họ có khả năng sở hữu nhiều tiền tiết kiệm hơn.
Ngược lại, những người có thu nhập thấp hơn, ít tiền tiết kiệm và phụ thuộc nhiều vào tín dụng lãi suất thả nổi có thể chịu tác động rõ hơn. Một lần tăng 25 điểm cơ bản chưa tạo ra thay đổi quá lớn đối với từng khoản vay riêng lẻ, nhưng chi phí có thể tích lũy nếu mặt bằng lãi suất duy trì ở mức cao hoặc tiếp tục tăng.
Sự phân hóa cũng xuất hiện trên thị trường nhà ở. Người đã vay được khoản thế chấp với lãi suất cố định thấp từ trước không phải điều chỉnh khoản thanh toán hàng tháng khi FED tăng lãi suất. Trong khi đó, người mua nhà mới phải đối mặt với mặt bằng lãi suất thế chấp cao hơn.
Tác động của việc FED tăng lãi suất không chỉ thể hiện trên các chỉ báo kinh tế vĩ mô mà còn đi trực tiếp vào tài chính hộ gia đình. Trong cùng một môi trường lãi suất, người đi vay phải đối mặt với chi phí tín dụng cao hơn, trong khi người có tiền gửi và tài sản hưởng lãi có thêm cơ hội cải thiện thu nhập.