



Gửi bình luận
Thứ Hai, 21/9/2026
Thứ Hai, 21/9/2026
Ngày hôm nay (21/9), chứng khoán Việt Nam chính thức bước vào nhóm thị trường mới nổi thứ cấp. Thay vì kỳ vọng VN-Index lập tức bước vào một nhịp tăng mới, nhiều công ty chứng khoán cho rằng giai đoạn sau nâng hạng mới là phép thử thực sự, khi dòng tiền ETF giảm ảnh hưởng và thị trường phải tìm động lực từ vốn ngoại, thanh khoản cũng như kết quả kinh doanh doanh nghiệp.
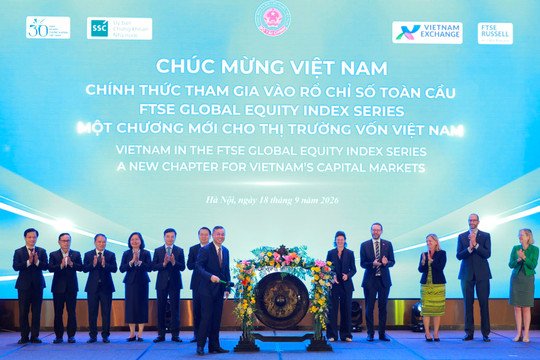
Từ phiên giao dịch ngày 21/9, thị trường chứng khoán Việt Nam chính thức được FTSE Russell chuyển từ nhóm cận biên lên thị trường mới nổi thứ cấp.
Theo FTSE Russell, cổ phiếu Việt Nam sẽ được đưa vào hệ thống FTSE Global Equity Index Series (GEIS) theo 4 giai đoạn từ tháng 9/2026 đến tháng 9/2027. Đợt đầu tiên mới bổ sung 10% trọng số có thể đầu tư, sau đó lần lượt thêm 20%, 35% và 35%. Điều này đồng nghĩa tác động của nâng hạng lên dòng vốn sẽ được trải dài thay vì tập trung hoàn toàn vào ngày 21/9.
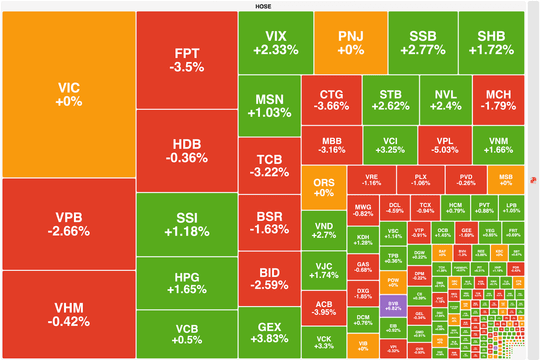
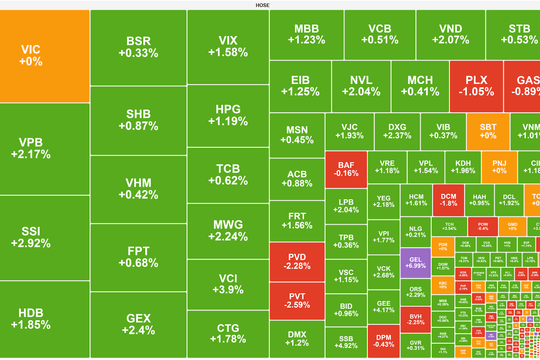
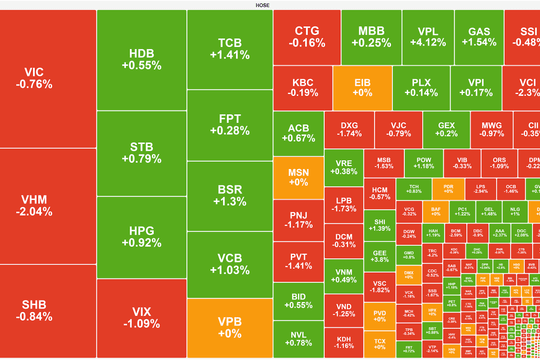
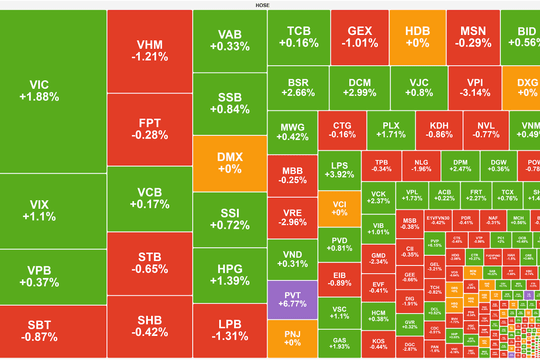
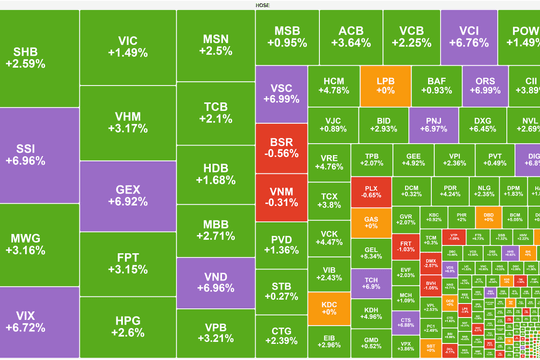
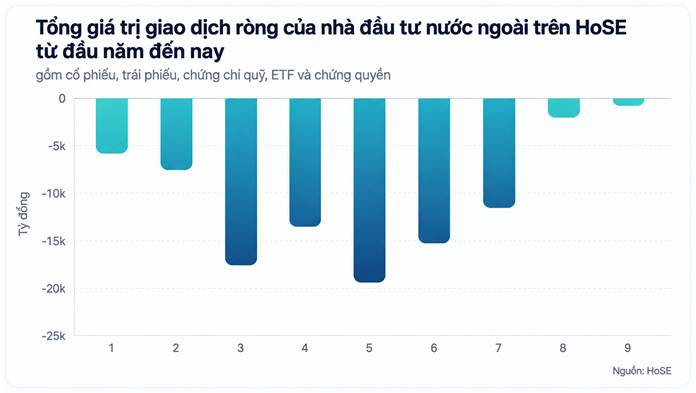
Trước thời điểm chính thức nâng hạng, thị trường đã trải qua một tuần biến động mạnh. VN-Index kết tuần tại 1.815,66 điểm, tăng 1,14%; khối lượng giao dịch tăng 24% và giá trị giao dịch tăng 24,3%. Đáng chú ý, nhà đầu tư nước ngoài đảo chiều mua ròng 2.860 tỷ đồng trên HoSE sau giai đoạn bán ròng kéo dài.
Tuy nhiên, các công ty chứng khoán cùng lưu ý rằng một phần đáng kể thanh khoản và giao dịch của khối ngoại trong tuần vừa qua liên quan đến hoạt động cơ cấu danh mục của các ETF. Khi yếu tố này đi qua, sức mạnh thực sự của dòng tiền mới được thể hiện rõ hơn.
BSC: Có thể kiểm định lại vùng 1.795-1.800 điểm
Trong báo cáo ngày 21/9, Chứng khoán BIDV (BSC) nhìn nhận đà tăng kèm thanh khoản cao trong tuần trước chịu tác động một phần từ việc các quỹ cơ cấu danh mục trước thời điểm Việt Nam chính thức được nâng hạng.
Sau khi quá trình cơ cấu hoàn tất, thị trường bước vào một khoảng thời gian thiếu vắng thông tin hỗ trợ rõ nét cho tới mùa công bố kết quả kinh doanh quý III, dự kiến bắt đầu sôi động từ giữa tháng 10. Vì vậy, BSC cho rằng xu hướng ngắn hạn có thể chưa thực sự rõ ràng.
Ở góc độ kỹ thuật, BSC đánh giá VN-Index vẫn duy trì kênh tăng hình thành từ tháng 7. Nếu vượt đỉnh 1.853 điểm, chỉ số về lý thuyết có thể bước vào sóng 5 Elliott.
Tuy nhiên, với khoảng trống thông tin sau sự kiện nâng hạng, cùng tốc độ dòng tiền và tâm lý thị trường hiện tại, BSC cho rằng khả năng hoàn thành một sóng tăng với mục tiêu trên 1.900 điểm là khó khăn hơn.
Kịch bản được đơn vị này đánh giá có khả năng xảy ra hơn là VN-Index quay lại kiểm tra khu vực 1.795-1.800 điểm, tương ứng vùng SMA200, trước khi hình thành xu hướng ngắn hạn rõ ràng.
Như vậy, trong quan điểm của BSC, cột mốc nâng hạng chưa đủ để tạo ra một xu hướng mới nếu thị trường không tìm được thêm động lực sau khi dòng tiền cơ cấu ETF rút khỏi tâm điểm.
SHS: Nâng hạng chỉ là “điều kiện cần”
Chứng khoán Sài Gòn - Hà Nội (SHS) tiếp cận câu chuyện nâng hạng từ góc nhìn dài hơn. Theo SHS, được nâng hạng là một điều kiện cần, trong khi chất lượng doanh nghiệp, triển vọng tăng trưởng lợi nhuận và sức khỏe của nền kinh tế mới là những yếu tố có tính quyết định đối với xu hướng dài hạn của thị trường.
Điểm SHS đặc biệt quan tâm là diễn biến của dòng vốn ngoại sau ngày 21/9.
Khối ngoại đã mua ròng mạnh trong tuần trước, nhưng thanh khoản và dòng tiền chịu ảnh hưởng đáng kể từ việc các ETF điều chỉnh danh mục trước nâng hạng. Do đó, dữ liệu giao dịch sau thời điểm chính thức chuyển nhóm mới có ý nghĩa lớn hơn.
Nếu lực mua của nhà đầu tư nước ngoài tiếp tục duy trì, đồng thời thanh khoản ở mức cao, SHS cho rằng thị trường sẽ có thêm cơ sở để thử thách các vùng kháng cự phía trên.
Ngược lại, nếu dòng tiền suy yếu sau khi ETF hoàn tất cơ cấu, khả năng giữ nhịp tăng sẽ phụ thuộc nhiều hơn vào sức mua trong nước và khả năng hấp thụ nguồn cung chốt lời. SHS cũng lưu ý nhà đầu tư về vùng kháng cự mạnh quanh 1.850 điểm.
Quan điểm này cho thấy ngày nâng hạng có thể được xem như một “đường phân cách”: trước ngày 21/9, thị trường giao dịch phần lớn dựa trên kỳ vọng; sau ngày 21/9, dòng tiền thực tế sẽ quyết định kỳ vọng đó được duy trì đến đâu.
Mirae Asset: Định giá tạo dư địa, nhưng vốn ngoại khó vào ồ ạt
So với BSC và SHS, Chứng khoán Mirae Asset Việt Nam (MASVN) có góc nhìn tích cực hơn về mặt định giá, nhưng vẫn thận trọng với khả năng dòng vốn quốc tế xuất hiện ngay lập tức với quy mô lớn.
Theo báo cáo ngày 21/9, MASVN cho rằng nhịp hồi phục của thị trường có thể được củng cố nếu thanh khoản tiếp tục cải thiện.
VN-Index hiện giao dịch với P/E quanh mức trung bình dài hạn trừ một độ lệch chuẩn và thấp hơn khoảng 21% so với mức trung bình dài hạn. MASVN đánh giá đây là vùng định giá có thể thu hút dòng tiền dài hạn vào những cổ phiếu có nền tảng cơ bản tốt.
Tuy nhiên, đơn vị phân tích cũng không cho rằng nâng hạng đồng nghĩa dòng tiền ngoại sẽ lập tức “ồ ạt” vào thị trường.
Ông Đinh Minh Trí, Giám đốc Phân tích Khối Khách hàng cá nhân, Chứng khoán Mirae Asset Việt Nam, từng lưu ý dòng vốn ngoại còn phụ thuộc vào nhiều biến số như định giá, tăng trưởng lợi nhuận, tỷ giá, lãi suất và mức độ cải cách thực chất của thị trường. Nâng hạng là điều kiện quan trọng nhưng chưa phải điều kiện đủ để đảo chiều dòng vốn quốc tế.
Mirae Asset cũng lưu ý diễn biến bên ngoài đang trở nên kém thuận lợi hơn khi chính sách tiền tệ quốc tế có xu hướng thắt chặt. Theo công ty, chi phí vốn và tỷ giá tại các thị trường mới nổi có thể tiếp tục chịu áp lực, qua đó ảnh hưởng đến quyết định phân bổ vốn của nhà đầu tư toàn cầu.
BSI: Chờ thị trường bộc lộ trạng thái thật
Chứng khoán Beta (BSI) tập trung vào diễn biến của thị trường sau khi tác động từ các ETF giảm xuống.
Theo BSI, VN-Index hiện vẫn trong trạng thái đi ngang và chưa có đủ cơ sở để xác nhận một xu hướng mới. Tuần đầu sau nâng hạng vì thế có thể giúp thị trường bộc lộ rõ hơn trạng thái thực.
Ba chỉ báo được công ty này đặc biệt chú ý là dòng tiền, thanh khoản và xu hướng mua ròng của nhà đầu tư nước ngoài.
Nếu những yếu tố này tiếp tục cải thiện sau khi hoạt động cơ cấu danh mục hoàn tất, khả năng thị trường hình thành xu hướng mới sẽ rõ hơn. Ngược lại, nếu thanh khoản giảm mạnh, diễn biến trước nâng hạng có thể chủ yếu phản ánh tác động ngắn hạn của dòng tiền ETF và tâm lý đón đầu sự kiện.
Đây cũng là điểm giao nhau đáng chú ý trong nhận định của BSI, BSC và SHS: không phải bản thân ngày 21/9, mà những phiên sau đó mới có khả năng cung cấp tín hiệu rõ hơn về sức khỏe của thị trường.