

Gửi bình luận
Thứ Hai, 26/10/2026
Thứ Hai, 26/10/2026
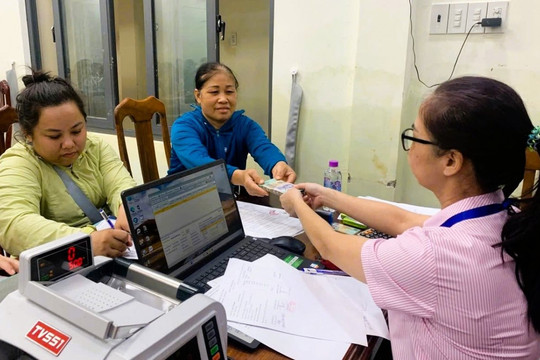
Tại tỉnh Cà Mau, quy mô tín dụng chính sách tiếp tục được mở rộng, gắn với những cách làm thiết thực ở cơ sở. Tuy nhiên, để nguồn vốn thực sự phát huy vai trò đòn bẩy, yêu cầu đặt ra không chỉ là tăng trưởng dư nợ, mà còn phải nâng cao chất lượng sử dụng vốn, bảo đảm khả năng thu hồi và tạo dựng sinh kế bền vững cho người dân.
Theo số liệu báo cáo từ Ngân hàng Chính sách xã hội (NHCSXH) chi nhánh tỉnh Cà Mau, đến ngày 30/9/2026, tổng nguồn vốn của NHCSXH chi nhánh tỉnh Cà Mau đạt hơn 9.671 tỷ đồng; tổng dư nợ đạt hơn 9.636 tỷ đồng, tăng 14,2% so với cuối năm 2025, với trên 231.500 khách hàng còn dư nợ. Đáng chú ý, nguồn vốn ngân sách địa phương ủy thác qua NHCSXH đạt hơn 1.275 tỷ đồng, vượt 338% kế hoạch được giao.
Những con số này cho thấy tín dụng chính sách đang giữ vai trò quan trọng trong việc huy động và phân bổ nguồn lực phục vụ an sinh xã hội, phát triển kinh tế hộ gia đình. Khi cơ hội tiếp cận vốn được mở rộng, hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo và các đối tượng chính sách có thêm điều kiện đầu tư sản xuất, phát triển kinh doanh, học nghề, tìm kiếm việc làm và cải thiện thu nhập.
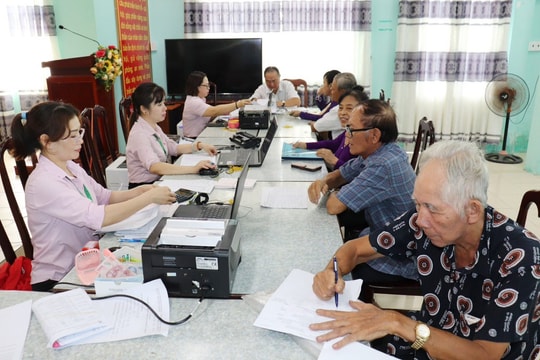
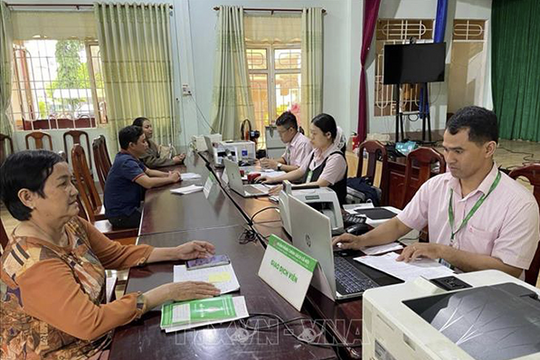
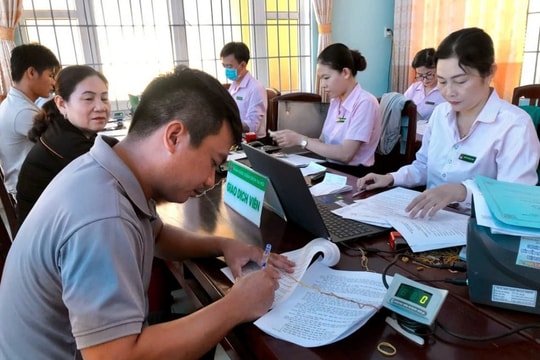
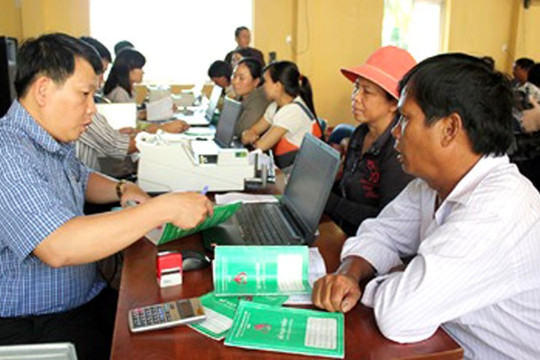
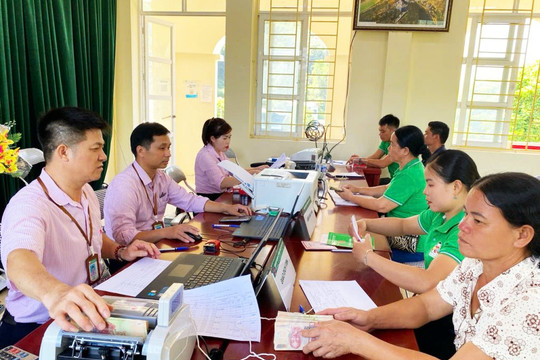
Hiệu quả của chính sách còn nằm ở cách tổ chức đưa vốn đến cơ sở. Toàn tỉnh duy trì 164 điểm giao dịch tại 64 xã, phường, cùng 4.575 tổ tiết kiệm và vay vốn. Mạng lưới này góp phần đưa hoạt động ngân hàng đến gần người dân, giảm trở ngại trong tiếp cận dịch vụ tài chính, đồng thời tạo điều kiện để chính quyền địa phương và các tổ chức chính trị - xã hội phối hợp theo dõi, hỗ trợ quá trình sử dụng vốn.
Trong bối cảnh giảm nghèo ngày càng đòi hỏi cách tiếp cận đa chiều, tín dụng chính sách không nên được nhìn nhận đơn thuần là hoạt động cho vay ưu đãi. Đây còn là công cụ tạo cơ hội kinh tế cho những nhóm dân cư khó tiếp cận nguồn vốn thương mại, giúp họ chủ động hơn trong lựa chọn sinh kế và nâng cao năng lực tự bảo đảm cuộc sống.
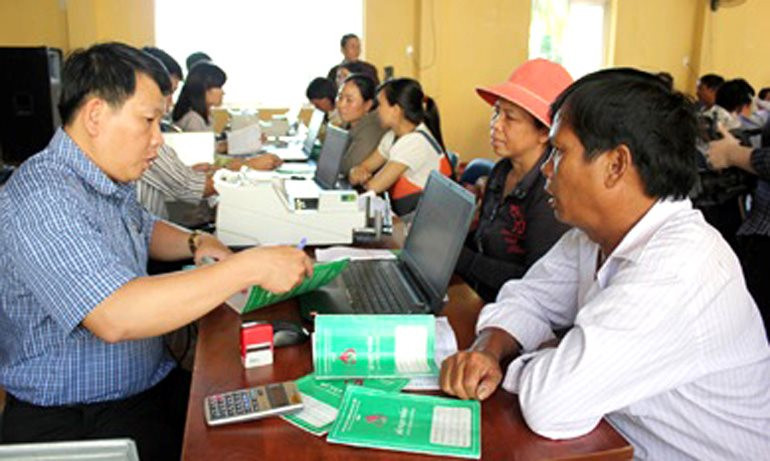
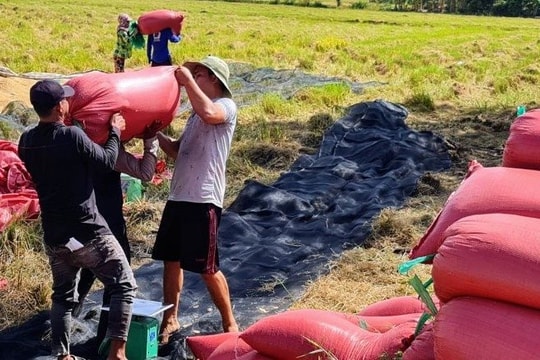
Thực tiễn tại xã Khánh An cho thấy, hiệu quả giảm nghèo được tạo nên khi nguồn lực tài chính đi cùng sự đồng hành sát sao của chính quyền và cộng đồng. Hiện xã còn 66 hộ nghèo và cận nghèo, gồm 44 hộ nghèo, 22 hộ cận nghèo. Thay vì hỗ trợ theo cách dàn trải, địa phương phân công các ngành, đoàn thể và trường học phụ trách, theo dõi từng hộ, căn cứ hoàn cảnh thực tế để lựa chọn giải pháp phù hợp.
Với những hộ còn sức lao động, việc kết nối doanh nghiệp, giới thiệu việc làm được xem là hướng đi quan trọng nhằm tạo nguồn thu nhập ổn định. Đối với hộ thiếu đất sản xuất, địa phương vận động người có đất nhàn rỗi cho mượn để canh tác. Những trường hợp già yếu, neo đơn, không còn khả năng lao động được phân công hỗ trợ, chăm lo thường xuyên.
Cách làm này gợi mở một vấn đề cốt lõi trong thực hiện tín dụng chính sách, vốn chỉ thực sự phát huy giá trị khi được đặt trong một phương án sinh kế phù hợp. Một khoản vay có thể giúp hộ dân mua cây, con giống, đầu tư công cụ sản xuất hoặc mở rộng kinh doanh; nhưng để tạo ra thu nhập bền vững, người vay còn cần kiến thức, kỹ năng, đầu ra sản phẩm và khả năng quản lý dòng tiền.
Bởi vậy, kết hợp cho vay với tư vấn phương án sản xuất, hướng nghiệp, đào tạo nghề và kết nối thị trường cần được xem là hướng đi xuyên suốt. Với những hộ không còn khả năng lao động, giải pháp phù hợp có thể là trợ giúp xã hội và chăm sóc cộng đồng, thay vì đặt kỳ vọng vào việc vay vốn phát triển sản xuất. Phân biệt đúng nhu cầu, đúng năng lực của từng nhóm đối tượng cũng chính là cách sử dụng hiệu quả nguồn lực chính sách.
Việc xã Khánh An có 4 ấp không còn hộ nghèo là tín hiệu tích cực. Tuy nhiên, kết quả giảm nghèo chỉ thực sự bền vững khi các hộ thoát nghèo có thể duy trì thu nhập, chống chịu trước biến động kinh tế và không phải quay trở lại diện nghèo khi gặp rủi ro.
Nâng chất lượng tín dụng, khơi thông nguồn lực phát triển
Bên cạnh kết quả đạt được, chất lượng tín dụng chính sách tại tỉnh Cà Mau vẫn còn những vấn đề cần tập trung xử lý. Đến cuối tháng 9/2026, nợ quá hạn hơn 202 tỷ đồng, chiếm 2,11% tổng dư nợ; nợ khoanh trên 322 tỷ đồng, lãi tồn đọng 204,8 tỷ đồng. Toàn tỉnh còn 240 tổ tiết kiệm và vay vốn xếp loại yếu. Đặc biệt, 9.104 khách hàng đi làm ăn xa hoặc rời khỏi nơi cư trú, liên quan đến số tiền 201 tỷ đồng, đặt ra yêu cầu tăng cường quản lý và kiểm soát rủi ro.
Đây không chỉ là bài toán nghiệp vụ ngân hàng. Nợ quá hạn, lãi tồn đọng và những khoản vay khó liên hệ còn phản ánh những thách thức trong theo dõi khách hàng, quản lý vốn sau giải ngân và phối hợp giữa các đơn vị liên quan. Nếu không được phân loại, xử lý kịp thời, những hạn chế này có thể ảnh hưởng đến khả năng quay vòng vốn, làm giảm nguồn lực dành cho các hộ đang cần hỗ trợ.
Trong quý IV/2026, nhiệm vụ trọng tâm là rà soát từng khoản vay, xác định nguyên nhân phát sinh nợ và xây dựng phương án xử lý phù hợp. Với khách hàng gặp khó khăn thực sự, cần phối hợp tìm giải pháp tháo gỡ theo quy định; với trường hợp thiếu ý thức trả nợ, phải tăng cường đôn đốc, kiểm tra và thực hiện đầy đủ trách nhiệm liên quan. Đồng thời, cần củng cố các tổ tiết kiệm và vay vốn, nâng cao trách nhiệm của người đứng đầu, phát huy vai trò của chính quyền cơ sở và các tổ chức nhận ủy thác trong quản lý vốn.
Tỉnh Cà Mau đặt mục tiêu hoàn thành ít nhất 99,5% kế hoạch tăng trưởng tín dụng được giao; tỷ lệ thu nợ gốc đến hạn đạt trên 75%, thu lãi từ 98% trở lên và đưa tỷ lệ nợ quá hạn xuống dưới 1% tổng dư nợ. Để đạt mục tiêu này, tăng trưởng tín dụng phải đi cùng kỷ luật quản lý, chất lượng thẩm định và hiệu quả sử dụng vốn. Đẩy nhanh giải ngân cho hộ nghèo, hộ cận nghèo, hộ mới thoát nghèo, học sinh, sinh viên và người cần vốn giải quyết việc làm là cần thiết, nhưng phải bảo đảm đúng đối tượng, đúng mục đích và có khả năng phát huy hiệu quả.
Tín dụng chính sách ở Cà Mau đang có nền tảng quan trọng để tiếp tục phát huy vai trò trong giảm nghèo và bảo đảm an sinh xã hội. Dẫu vậy, quy mô nguồn vốn hay tốc độ tăng trưởng dư nợ mới phản ánh một phần kết quả. Thước đo sâu hơn phải là số hộ có việc làm ổn định, số mô hình sinh kế đứng vững, mức thu nhập được cải thiện và khả năng thoát nghèo lâu dài của người dân.
Muốn vậy, cần tiếp tục huy động nguồn vốn ngân sách địa phương, nâng cao hiệu quả phối hợp giữa ngân hàng với chính quyền, đoàn thể; đồng thời gắn hoạt động cho vay với nhu cầu thực tế và điều kiện phát triển kinh tế của từng địa bàn. Công tác kiểm tra, giám sát cũng cần chuyển mạnh từ theo dõi hồ sơ sang đánh giá hiệu quả sử dụng vốn và khả năng tạo thu nhập.
Từ những khoản vay phục vụ sản xuất đến những cơ hội việc làm, học tập và cải thiện nhà ở, giá trị lớn nhất của tín dụng chính sách là giúp người dân có thêm khả năng tự quyết định tương lai của mình. Khi đồng vốn được trao đúng người, sử dụng đúng mục đích và đồng hành bằng trách nhiệm của cả hệ thống, tín dụng chính sách sẽ không dừng lại ở hỗ trợ trước mắt, mà trở thành đòn bẩy tạo sinh kế, củng cố nội lực hộ gia đình và góp phần xây dựng tỉnh Cà Mau phát triển bao trùm, bền vững.