
Gửi bình luận
Thứ Sáu, 25/9/2026
Thứ Sáu, 25/9/2026
Dòng tiền dân cư chảy vào ngân hàng đang ở mức kỷ lục nhưng bài toán của hệ thống tín dụng không dừng ở việc huy động được bao nhiêu vốn. Khi chi phí vốn, lãi suất liên ngân hàng và tỷ giá cùng xuất hiện những tín hiệu khó đoán, năng lực quan trọng hơn là chuyển hóa lượng vốn dồi dào thành tín dụng hiệu quả, đúng đối tượng và đúng kỳ hạn. Đây cũng là phép thử đối với khả năng quản trị thanh khoản, biên lợi nhuận và rủi ro của ngân hàng trong những tháng cuối năm 2026.
Số liệu công bố của ngành chức năng cho thấy, đến cuối tháng 7/2026, tiền gửi dân cư tại các tổ chức tín dụng đạt hơn 11,2 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025 và là mức cao nhất từng được ghi nhận. Chỉ riêng trong tháng 7, lượng tiền gửi tăng thêm hơn 150.000 tỷ đồng.
Nhìn từ phía nguồn vốn, đây là một tín hiệu tích cực. Người dân tiếp tục lựa chọn ngân hàng như một kênh lưu giữ và sinh lời cho dòng tiền nhàn rỗi, trong bối cảnh mặt bằng lãi suất huy động đã duy trì ở mức tương đối hấp dẫn.
Nhưng với ngân hàng, tiền gửi càng lớn thì yêu cầu sử dụng vốn càng trở nên cấp thiết. Vốn huy động không tạo ra giá trị nếu chỉ nằm trên bảng cân đối. Ngược lại, nếu đẩy vốn ra quá nhanh trong khi chất lượng tín dụng không được kiểm soát, lợi ích từ tăng trưởng tài sản có thể bị triệt tiêu bởi nợ xấu và chi phí dự phòng.
Vì vậy, câu chuyện đáng chú ý ở thời điểm hiện nay là ngân hàng có thể chuyển hóa lượng vốn đó thành tăng trưởng tín dụng chất lượng đến đâu.
Đặc biệt, tiền gửi dân cư có đặc tính khác với một số nguồn vốn ngắn hạn trên thị trường tiền tệ. Khi tỷ trọng tiền gửi kỳ hạn dài tăng, ngân hàng có thêm điều kiện để tài trợ cho những nhu cầu vốn trung và dài hạn. Nhưng đồng thời, ngân hàng cũng phải trả một mức chi phí vốn tương ứng và chịu áp lực duy trì biên lợi nhuận nếu lãi suất cho vay không thể điều chỉnh cùng tốc độ. Đó là lý do cuộc cạnh tranh huy động vốn hiện nay cần được nhìn cùng với cuộc cạnh tranh tìm kiếm khách hàng tín dụng.
Chuyển đổi tư duy từ “chờ khách hàng” sang chủ động tìm nơi vốn có thể tạo giá trị
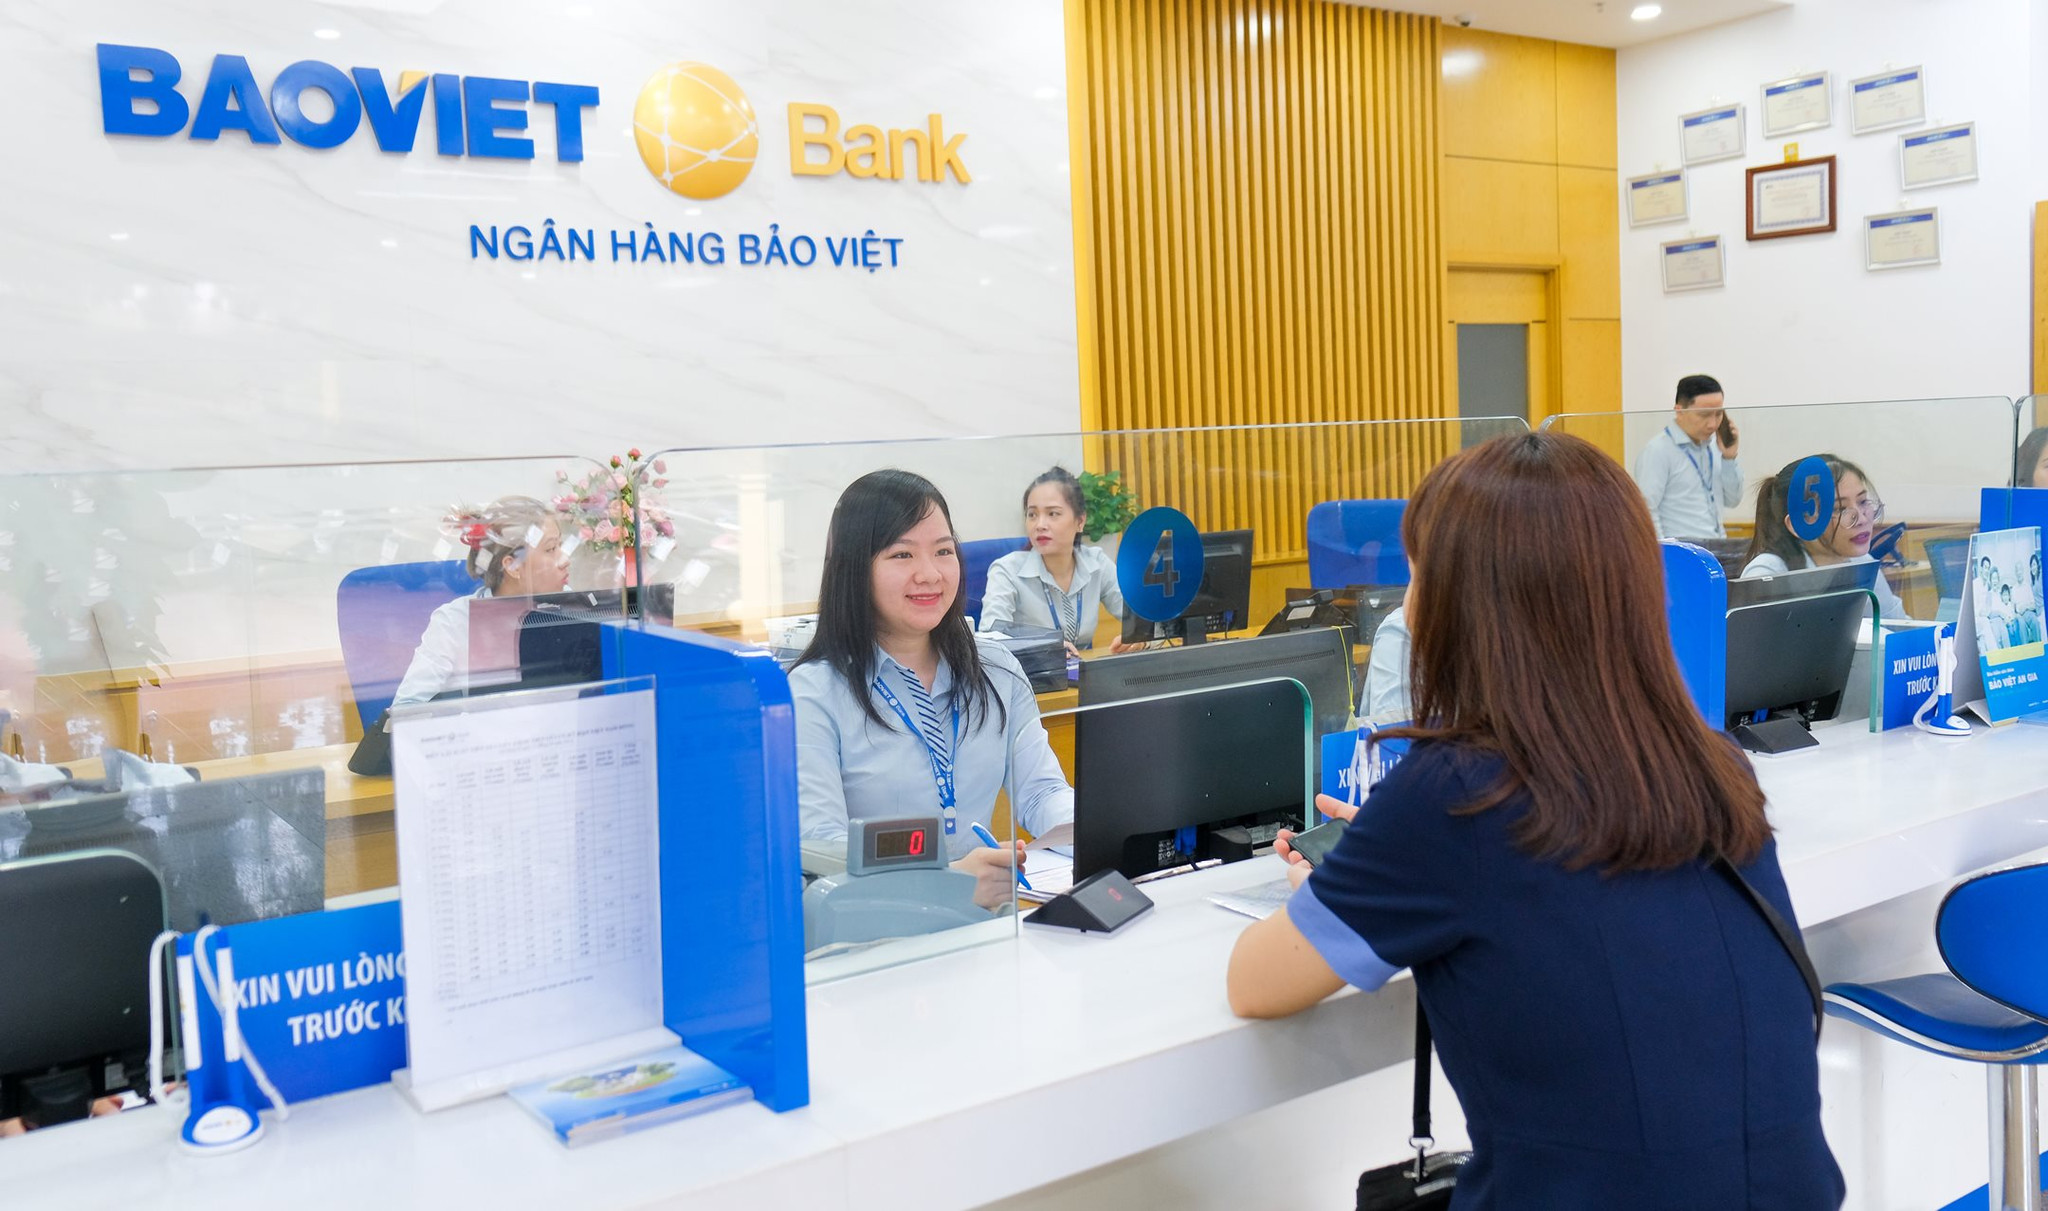
Một thay đổi đáng chú ý đang được đặt ra trong hoạt động tín dụng là cách ngân hàng tiếp cận khách hàng doanh nghiệp.
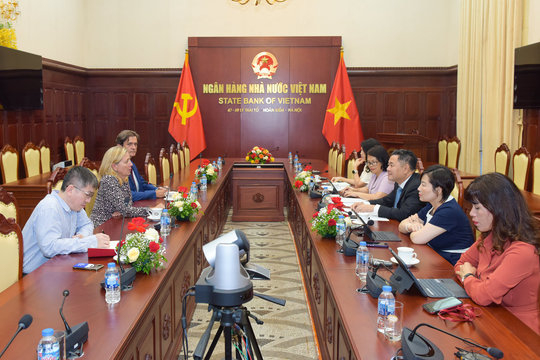
Tại hội nghị về tăng cường khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa ngày 18/9, Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn yêu cầu các tổ chức tín dụng chuyển từ tư duy “doanh nghiệp tìm đến ngân hàng” sang chủ động tìm đến doanh nghiệp. Điểm đáng chú ý ở đây không phải là mở rộng tín dụng bằng mọi giá.
Ngược lại, yêu cầu đặt ra là ngân hàng phải có khả năng nhận diện tốt hơn những phương án kinh doanh có khả năng tạo dòng tiền và trả nợ. Với doanh nghiệp nhỏ và vừa, việc đánh giá tín dụng được định hướng dựa nhiều hơn vào phương án sản xuất kinh doanh, dòng tiền, lịch sử tín dụng, năng lực quản trị và dữ liệu doanh nghiệp, thay vì phụ thuộc quá lớn vào tài sản bảo đảm.
Đây chính là điểm giao nhau giữa bài toán “giải ngân” và bài toán “chuyển hóa nguồn vốn”. Một ngân hàng có nguồn vốn lớn nhưng không tìm được khách hàng đủ chất lượng sẽ phải trả chi phí huy động trong khi tài sản sinh lời không tăng tương ứng. Ngược lại, nếu mở rộng tín dụng thiếu chọn lọc để giải phóng nguồn vốn, rủi ro tín dụng có thể quay trở lại dưới hình thức chi phí dự phòng và nợ xấu.
Do đó, hiệu quả sử dụng vốn ngày càng phụ thuộc vào chất lượng hệ thống dữ liệu, khả năng định giá rủi ro và tốc độ ra quyết định tín dụng. Đặc biệt với khu vực doanh nghiệp nhỏ và vừa, đây có thể là một dư địa lớn để ngân hàng chuyển vốn huy động thành năng lực sản xuất thực tế của nền kinh tế, miễn là bài toán kiểm soát rủi ro được đặt song song với mục tiêu tăng trưởng.
Bài toán vốn ngân hàng trước áp lực lãi suất và tỷ giá
Nếu tiền gửi là “đầu vào” quan trọng của ngân hàng, thì diễn biến thị trường liên ngân hàng đang cung cấp một chỉ báo khác về trạng thái thanh khoản ngắn hạn.
Ngày 21/9, lãi suất VND qua đêm trên thị trường liên ngân hàng có thời điểm tăng lên 7%/năm, tăng mạnh so với những phiên trước đó. Ngân hàng Nhà nước sau đó đã bơm ròng gần 48.000 tỷ đồng qua thị trường mở. Đáng chú ý, chỉ sau đó một phiên, lãi suất qua đêm giảm về khoảng 4,43%/năm vào ngày 22/9. Đến ngày 23/9, theo số liệu được công bố, lãi suất qua đêm tiếp tục giảm xuống 2,5%/năm.
Những biến động trong thời gian rất ngắn cho thấy thanh khoản hệ thống có thể thay đổi nhanh theo nhu cầu vốn từng thời điểm. Với ngân hàng, đây là lời nhắc rằng quản trị nguồn vốn không thể chỉ dựa trên số dư tiền gửi cuối kỳ.
Cấu trúc kỳ hạn, dòng tiền vào - ra, khả năng tiếp cận thị trường liên ngân hàng và các công cụ điều tiết của Ngân hàng Nhà nước đều có thể tác động tới chi phí vốn thực tế. Nói cách khác, có vốn chưa đồng nghĩa với có thanh khoản đúng lúc, đúng kỳ hạn và đúng giá.
Bài toán càng phức tạp khi biến số tỷ giá xuất hiện cùng lãi suất. Ngày 21/9, Ngân hàng Nhà nước Việt Nam mở lại nghiệp vụ hoán đổi ngoại tệ kỳ hạn 7 ngày.
Về bản chất, đây là một công cụ giúp các ngân hàng đang có nguồn USD tiếp cận thêm thanh khoản VND trong thời hạn ngắn, đồng thời cho phép nhà điều hành chủ động thu hồi lượng tiền này khi giao dịch đáo hạn. Động thái trên cho thấy quản trị thanh khoản và quản trị ngoại hối ngày càng gắn chặt với nhau.
Trong bối cảnh Ngân hàng Dự trữ liên bang Mỹ (FED) vừa quyết định tăng lãi suất thêm 25 điểm cơ bản (ngày 16/9), đưa biên độ lãi suất quỹ liên bang lên 3,75-4%/năm. Trước đó, vào ngày 10/9, Ngân hàng Trung ương châu Âu (ECB) ngày 10/9 cũng tăng các lãi suất chủ chốt thêm 25 điểm cơ bản, áp lực đối với các ngân hàng trung ương và thị trường tiền tệ toàn cầu trở nên đáng theo dõi hơn.
Với Việt Nam, điều này không có nghĩa mặt bằng lãi suất trong nước sẽ vận động theo một đường thẳng cùng chiều. Tuy nhiên, chênh lệch lãi suất, dòng vốn quốc tế và tỷ giá có thể làm thay đổi bài toán chi phí vốn cũng như dư địa điều hành.
Hiệu quả chuyển hóa vốn sẽ quyết định chất lượng tăng trưởng
Ở góc độ ngân hàng, bài toán những tháng cuối năm có thể quy về ba yêu cầu: huy động đúng cấu trúc, phân bổ đúng nơi và quản trị đúng rủi ro.
Nguồn tiền gửi dân cư trên 11,2 triệu tỷ đồng cho thấy hệ thống đang sở hữu một lượng vốn rất lớn. Nhưng để nguồn lực này thực sự trở thành động lực tăng trưởng, ngân hàng phải tìm được những tài sản sinh lời có chất lượng tương ứng.
Đó có thể là vốn cho sản xuất, kinh doanh; các dự án có dòng tiền rõ ràng; doanh nghiệp nhỏ và vừa có phương án khả thi; hoặc những lĩnh vực được xác định là động lực tăng trưởng của nền kinh tế.
Điểm quan trọng là tốc độ giải ngân không nên được tách khỏi chất lượng giải ngân.
Trong một môi trường lãi suất và tỷ giá liên tục xuất hiện biến động, lợi thế không nhất thiết thuộc về ngân hàng huy động được vốn với chi phí thấp nhất, mà ngày càng thuộc về ngân hàng định giá được vốn và rủi ro chính xác nhất.
Bởi một khoản tín dụng có lãi suất cao chưa chắc đem lại hiệu quả cao nếu xác suất phát sinh nợ xấu lớn. Ngược lại, một khoản vay có mức sinh lời vừa phải nhưng khách hàng có dòng tiền ổn định, vòng quay vốn rõ ràng và rủi ro được kiểm soát có thể tạo ra giá trị bền vững hơn cho cả ngân hàng lẫn nền kinh tế.
Đây cũng là lúc công nghệ, dữ liệu và năng lực thẩm định trở thành một phần của “hạ tầng vốn”.
Khi ngân hàng có thể hiểu khách hàng tốt hơn, thời gian xét duyệt giảm xuống, chi phí vận hành giảm và quyết định tín dụng được đưa ra sát với dòng tiền thực tế hơn. Khi đó, cùng một lượng tiền gửi, khả năng tạo ra tài sản sinh lời chất lượng sẽ cao hơn.
GS,TS. Nguyễn Đức Trung, Hiệu trưởng Trường Đại học Ngân hàng TP Hồ Chí Minh nhận định, không phải cứ tăng tín dụng là sử dụng vốn hiệu quả. Điểm cần nhìn không phải là ngân hàng giải ngân bao nhiêu, mà là mỗi đồng vốn huy động tạo ra bao nhiêu giá trị kinh tế sau khi đã tính đủ chi phí vốn và rủi ro.
Theo định hướng được Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Đức Ấn đưa ra, mở rộng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa không đồng nghĩa với hạ chuẩn tín dụng. Ngân hàng cần chủ động tìm kiếm khách hàng, nhưng vẫn phải đánh giá khả năng trả nợ và kiểm soát rủi ro. Điều này đặt ra một yêu cầu cao hơn đối với năng lực trung gian tài chính của ngân hàng: vốn phải đến đúng doanh nghiệp, đúng thời điểm, đúng nhu cầu và phù hợp với dòng tiền trả nợ.
Nếu làm được điều đó, lượng tiền gửi kỷ lục không chỉ là một con số đẹp trên bảng cân đối. Nó sẽ trở thành nguồn lực thực sự cho đầu tư, sản xuất và tăng trưởng. Ngược lại, nếu vốn huy động tăng nhanh nhưng khả năng hấp thụ vốn chất lượng thấp, áp lực chi phí huy động sẽ dần trở thành bài toán đối với biên lợi nhuận.
Những tín hiệu gần đây cho thấy thị trường tiền tệ không thiếu nguồn vốn nhưng giá vốn và tính sẵn sàng của thanh khoản vẫn là những biến số phải theo dõi sát.
Một mặt, dòng tiền dân cư tiếp tục củng cố nền tảng huy động. Mặt khác, lãi suất liên ngân hàng có thể biến động mạnh trong thời gian ngắn; tỷ giá chịu ảnh hưởng từ diễn biến quốc tế; trong khi nhu cầu tín dụng của nền kinh tế vẫn đòi hỏi nguồn vốn lớn.
Trong bối cảnh đó, “chuyển hóa nguồn vốn hiệu quả” trở thành năng lực cốt lõi thay vì một mục tiêu mang tính khẩu hiệu.
Ngân hàng nào quản trị tốt kỳ hạn nguồn vốn, định giá đúng rủi ro, kiểm soát thanh khoản và đưa vốn tới những khu vực có khả năng tạo dòng tiền thực sẽ có nhiều dư địa hơn để duy trì tăng trưởng mà không đánh đổi chất lượng tài sản.
Và với toàn nền kinh tế, ý nghĩa lớn nhất của kỷ lục hơn 11,2 triệu tỷ đồng tiền gửi dân cư không nằm ở việc hệ thống ngân hàng đang có nhiều tiền hơn bao giờ hết, mà ở câu hỏi quan trọng hơn: lượng tiền ấy sẽ được biến thành bao nhiêu năng lực sản xuất, bao nhiêu dòng tiền kinh doanh và bao nhiêu giá trị tăng thêm cho nền kinh tế trong giai đoạn phía trước.