Gửi bình luận
Thứ Tư, 23/9/2026
Thứ Tư, 23/9/2026
Kinh nghiệm GIFT City cho thấy 1 trung tâm tài chính quốc tế không chỉ cần thu hút vốn hiệu quả mà còn phải hình thành hệ sinh thái để dẫn vốn vào nền kinh tế. Đây là vấn đề Việt Nam cần lưu ý khi phát triển Trung tâm Tài chính Quốc tế (VIFC) tại TP. Hồ Chí Minh và Đà Nẵng.
Kinh nghiệm từ GIFT City
GIFT City được thành lập năm 2008 theo mô hình hợp tác công - tư (PPP), trên cơ sở liên doanh 50:50 giữa Tập đoàn Phát triển Đô thị Gujarat (GUDCL) thuộc Chính phủ bang Gujarat và Tập đoàn tài chính tư nhân IL&FS.
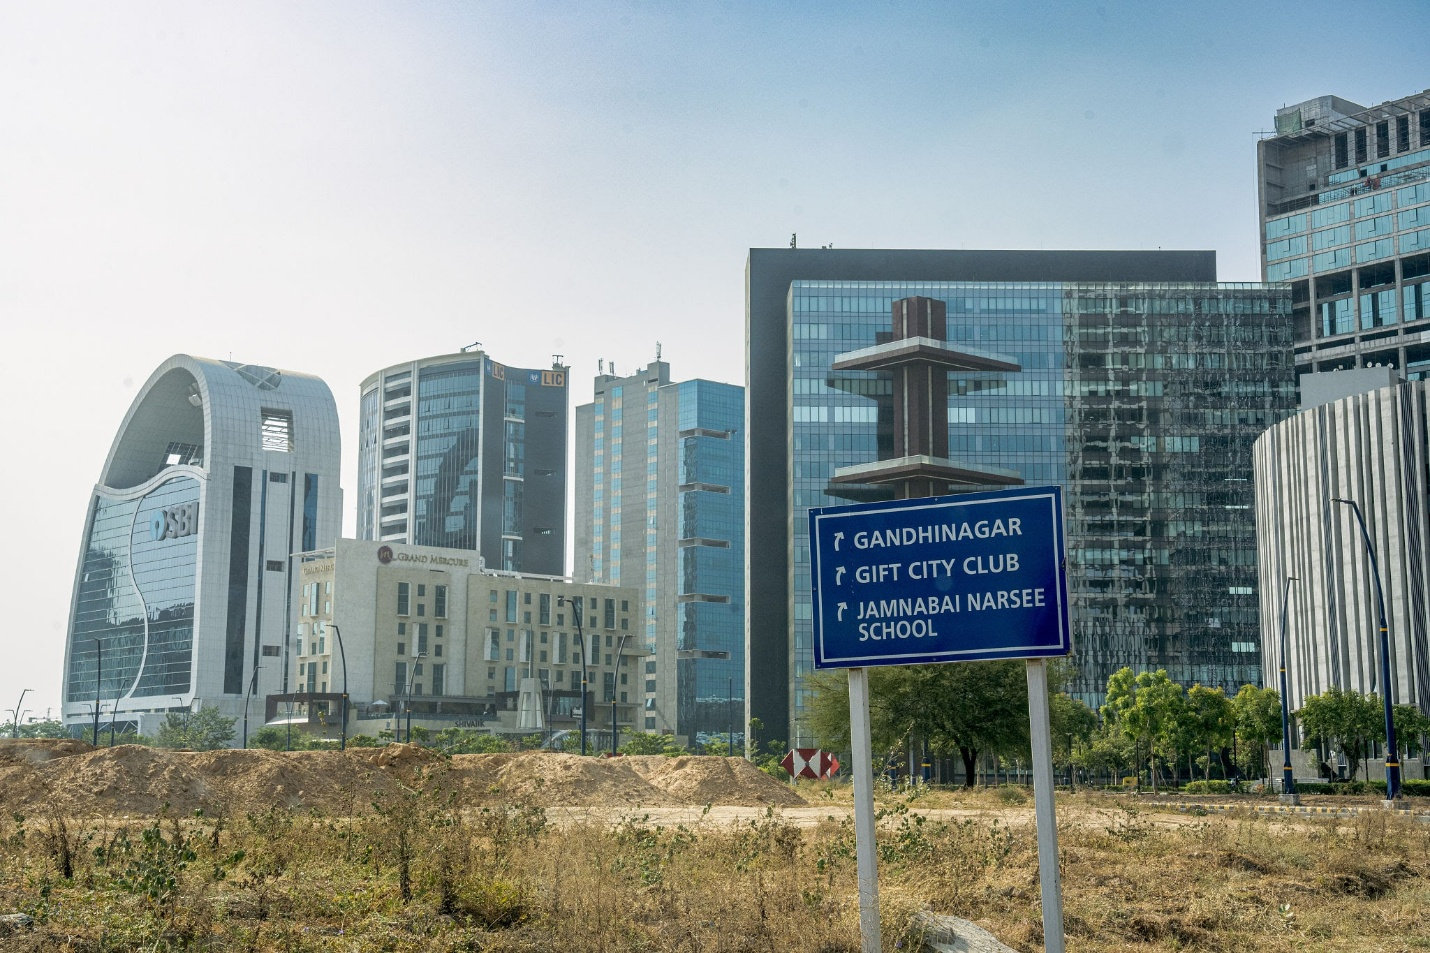
Tháng 4/2015, GIFT City chính thức vận hành như một trung tâm dịch vụ tài chính quốc tế. Tuy nhiên, những năm đầu, trung tâm này gặp nhiều khó khăn trong thu hút vốn và tốc độ phát triển còn chậm.
Bước chuyển đáng chú ý diễn ra từ năm 2020, khi Ấn Độ thành lập Cơ quan Quản lý Dịch vụ Tài chính Quốc tế (IFSCA), trở thành đầu mối quản lý thống nhất các hoạt động ngân hàng, chứng khoán, bảo hiểm và quỹ hưu trí tại GIFT City.
Việc thống nhất đầu mối quản lý tạo điều kiện để các quy định về tài chính quốc tế được triển khai đồng bộ hơn. Tài sản ngân hàng tại GIFT City tăng từ 14 tỷ USD năm 2020 lên 106,7 tỷ USD năm 2026, gấp 7,6 lần. Đây là một trong những chỉ dấu cho thấy những thay đổi về thể chế và quản lý đã góp phần thúc đẩy hệ sinh thái tài chính tại đây.
Kinh nghiệm này cho thấy trung tâm tài chính quốc tế cần cơ chế quản lý đủ tập trung, rõ thẩm quyền để các định chế tài chính tiếp cận một hệ thống quy định thống nhất. Vấn đề không chỉ là đơn giản hóa thủ tục mà còn ở khả năng dự đoán của môi trường pháp lý, cách thức xử lý giao dịch và trách nhiệm của cơ quan quản lý.
Một điểm đáng chú ý khác là GIFT City không chỉ tập trung thu hút vốn vào trung tâm mà còn hình thành các kênh dẫn vốn ra nền kinh tế. Trong đó, khuôn khổ vay thương mại nước ngoài dành cho doanh nghiệp trong nước quy định rõ về đối tượng vay, hạn mức, kỳ hạn, mục đích sử dụng vốn và chế độ báo cáo. Tỷ trọng vốn qua kênh này tại GIFT City tăng từ 36% lên gần 65% trong giai đoạn từ năm 2025 đến 9 tháng đầu năm 2026.
Cùng với đó, cơ chế giao dịch bằng ngoại tệ và quy định đối với người không cư trú được thiết kế để tạo thuận lợi cho hoạt động tài chính xuyên biên giới. Bên cho vay có thể giải ngân và thu hồi vốn bằng ngoại tệ, trong khi rủi ro tỷ giá được xử lý trong cấu trúc hợp đồng và phương án tài chính của dự án.
GIFT City cũng chú trọng cơ chế giải quyết tranh chấp. IFSCA đang xúc tiến xây dựng trung tâm trọng tài độc lập tại đây. Đối với các khoản tài trợ hạ tầng dài hạn, cơ chế giải quyết tranh chấp và khả năng thực thi quyền của chủ nợ là những yếu tố có thể ảnh hưởng đến quyết định của nhà đầu tư quốc tế.
Bên cạnh đó, GIFT City phát triển đa dạng sản phẩm tài chính, trong đó có tài chính xanh. Khung Cho vay Bền vững và Liên kết Bền vững được triển khai qua ngân hàng và công ty tài chính, với yêu cầu 5% dư nợ tăng thêm được phân bổ cho các dự án xanh, xã hội hoặc bền vững. Dư nợ lũy kế của các chương trình này đạt khoảng 4,9 tỷ USD sau 2 năm.
Kinh nghiệm nổi bật của GIFT City là hình thành một hệ sinh thái tương đối đồng bộ, trong đó cơ chế quản lý, ngoại tệ, sản phẩm tài chính, thị trường vốn, giải quyết tranh chấp và các kênh dẫn vốn cùng hỗ trợ hoạt động tài chính xuyên biên giới.
Từ thu hút vốn đến dẫn vốn vào nền kinh tế
Những kinh nghiệm của GIFT City có ý nghĩa đáng chú ý trong bối cảnh Việt Nam đang phát triển VIFC.
Theo nghiên cứu Fiin Ratings, nhu cầu vốn dài hạn sẽ là một trong những yếu tố quan trọng để thực hiện mục tiêu tăng trưởng cao của Việt Nam giai đoạn 2026-2030. Khoảng chênh lệch giữa nhu cầu vốn và khả năng huy động từ các kênh hiện có được ước tính khoảng 20-30 tỷ USD mỗi năm.
Trong bối cảnh đó, VIFC cần được nhìn nhận không chỉ là nơi thu hút các định chế tài chính quốc tế mà còn là 1 cấu phần trong hệ thống huy động và phân bổ vốn của nền kinh tế.
Theo Fiin Ratings, trước hết, Việt Nam cần tiếp tục hoàn thiện cơ chế quản lý theo hướng rõ đầu mối, rõ thẩm quyền và thuận lợi cho hoạt động tài chính quốc tế. Kinh nghiệm GIFT City cho thấy việc hình thành một cơ quan quản lý thống nhất tạo nền tảng để các chính sách về sản phẩm, ngoại hối, nhà đầu tư và giám sát được triển khai đồng bộ. Với Việt Nam, yêu cầu này cần gắn với cơ chế phối hợp giữa các cơ quan quản lý và phạm vi thẩm quyền cụ thể của VIFC.
Cùng với cơ chế quản lý, vấn đề quan trọng là khả năng dẫn vốn vào doanh nghiệp và dự án trong nước. Điểm nghẽn không hoàn toàn nằm ở nguồn vốn mà còn ở khả năng huy động vốn cho từng dự án. Chất lượng dự án, cấu trúc giao dịch, khả năng phân bổ và chia sẻ rủi ro sẽ quyết định việc nhà đầu tư có thể đánh giá và định giá rủi ro.
Điều này đặc biệt đáng lưu ý đối với các dự án hạ tầng có nhu cầu vốn lớn và thời gian thu hồi dài. Tỷ trọng trái phiếu trong cơ cấu vốn của 19 doanh nghiệp hạ tầng - năng lượng niêm yết chỉ khoảng 7% năm 2024, trong khi tỷ trọng vay ngân hàng duy trì ở mức 33-36%. Trong khi đó, các nhà đầu tư dài hạn như doanh nghiệp bảo hiểm và quỹ hưu trí thường tìm kiếm những tài sản có kỳ hạn từ 10 năm trở lên.
Do đó, Việt Nam cần phát triển các công cụ tài chính có kỳ hạn phù hợp hơn với nhu cầu đầu tư dài hạn. Cùng với đó là nâng cao chất lượng dự án thông qua xếp hạng tín nhiệm, cơ chế bảo lãnh, tăng cường tín dụng và đánh giá độc lập.
Hoàn thiện hệ sinh thái tài chính xuyên biên giới
Một yêu cầu khác đối với VIFC là xây dựng cơ chế rõ ràng đối với dòng vốn xuyên biên giới. Kinh nghiệm GIFT City cho thấy cơ chế ngoại hối và quy định đối với nhà đầu tư không cư trú cần minh bạch, nhất quán, giúp nhà đầu tư quốc tế dự liệu quy trình đưa vốn vào, sử dụng vốn và chuyển vốn ra khỏi trung tâm.
Cùng với đó là các cơ chế hỗ trợ như ưu đãi thuế, trọng tài quốc tế, phát triển sản phẩm tài chính và cơ chế thử nghiệm có kiểm soát. Những yếu tố này bổ trợ cho nhau trong việc hình thành môi trường phù hợp với các giao dịch tài chính xuyên biên giới.
Tài chính xanh cũng là một lĩnh vực có thể mở rộng trong hệ sinh thái VIFC. Theo Fiin Ratings, nhu cầu vốn khí hậu của Việt Nam có thể lên tới khoảng 368 tỷ USD đến năm 2040, trong đó 254 tỷ USD dành cho thích ứng và tăng cường khả năng chống chịu.
Trong bối cảnh đó, VIFC có thể phát triển đồng thời trái phiếu xanh, cổ phiếu xanh, khoản vay bền vững, tài chính chuyển đổi và tài chính xanh lam, đi cùng các chuẩn mực quốc tế về công bố thông tin và đánh giá độc lập. Việc phát triển các sản phẩm tài chính bền vững trên thị trường vốn cũng có thể mở rộng cơ sở nhà đầu tư, thay vì tập trung chủ yếu vào các khoản vay cho từng dự án riêng lẻ.
Một nội dung khác cần được chú trọng là cơ chế thử nghiệm có kiểm soát đối với các sản phẩm tài chính mới. Cơ chế này cho phép sản phẩm, mô hình kinh doanh hoặc công nghệ tài chính được kiểm nghiệm trong phạm vi nhất định trước khi xem xét mở rộng. Đây cũng là cách tiếp cận được GIFT City sử dụng và phù hợp với định hướng xây dựng môi trường thử nghiệm tại các VIFC.
Từ kinh nghiệm GIFT City, có thể thấy bài toán của Việt Nam không chỉ nằm ở việc thu hút bao nhiêu vốn vào VIFC, mà còn ở khả năng tổ chức và dẫn dòng vốn vào những lĩnh vực có nhu cầu vốn dài hạn. Một trung tâm tài chính chỉ phát huy đầy đủ vai trò khi kết nối được nguồn vốn quốc tế với nhu cầu vốn của doanh nghiệp, các dự án hạ tầng và quá trình chuyển đổi của nền kinh tế, đồng thời tạo môi trường để các dòng vốn được huy động, phân bổ và quản trị rủi ro minh bạch.