

Gửi bình luận
Thứ Sáu, 6/11/2026
Thứ Sáu, 6/11/2026
Sự phát triển của AI, tiền kỹ thuật số và tài sản số đang mở ra những cơ hội mới cho nền kinh tế, nhưng cũng đẩy rủi ro an ninh mạng lên một cấp độ khác. Khi dòng tiền ngày càng dịch chuyển lên không gian số, bảo đảm ổn định tài chính và an ninh tiền tệ trở thành điều kiện quan trọng để duy trì tăng trưởng bền vững.
“Sự ổn định tài chính trong những năm gần đây thấp hơn giai đoạn trước”
Chỉ trong thời gian ngắn, những vụ tấn công nhằm vào các nền tảng tài sản số với giá trị thiệt hại hàng tỷ USD đã một lần nữa gióng lên hồi chuông cảnh báo về mức độ dễ tổn thương của hệ thống tài chính trong môi trường số.
Theo PGS,TS. Nguyễn Hữu Huân, Phó Chủ tịch Cơ quan điều hành Trung tâm Tài chính quốc tế Việt Nam tại TP. Hồ Chí Minh, các cuộc tấn công mạng vào tài sản số đang có xu hướng gia tăng cả về quy mô lẫn mức độ nguy hiểm.
Cách đây ít ngày, sàn Binance được cho là đã bị tấn công, với giá trị tài sản bị chiếm đoạt lên tới 6,36 tỷ USD chỉ trong khoảng 30 phút. Trước đó, sàn Bybit cũng từng bị tin tặc lấy đi 1,5 tỷ USD.
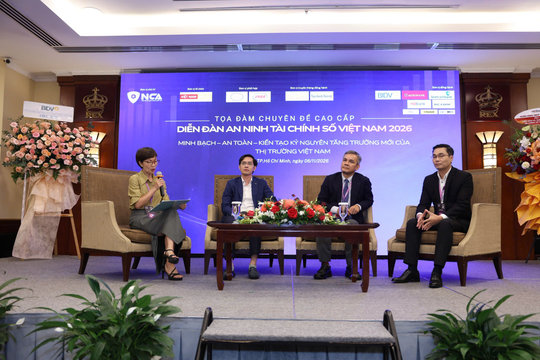
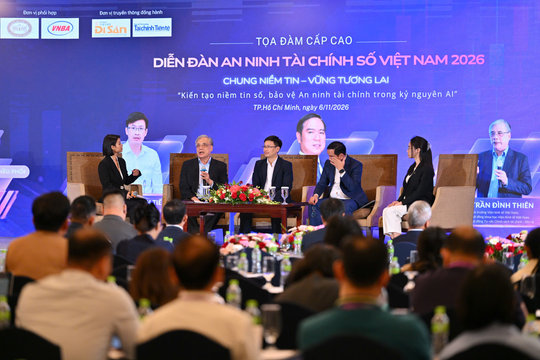
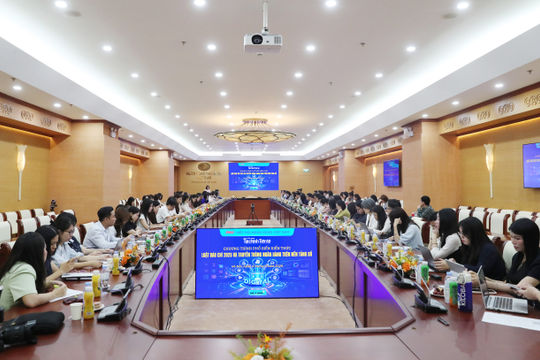
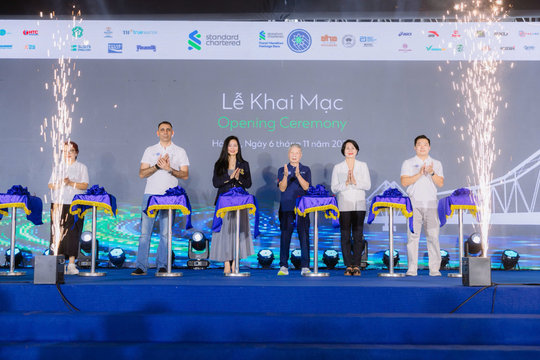
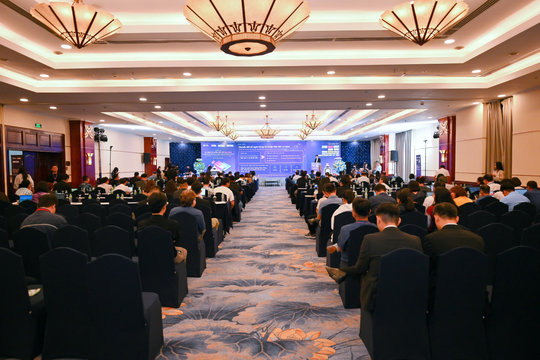
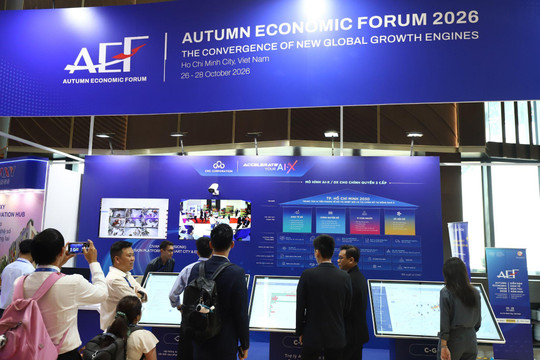
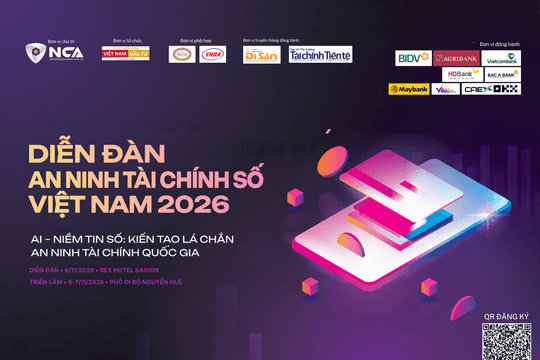
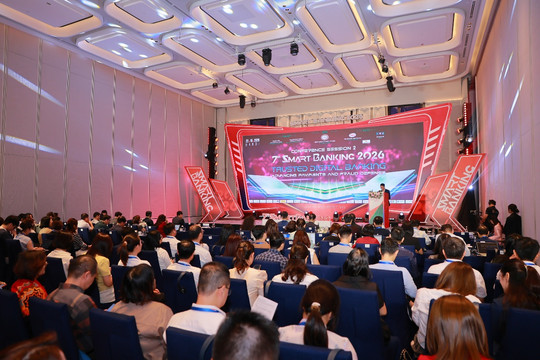
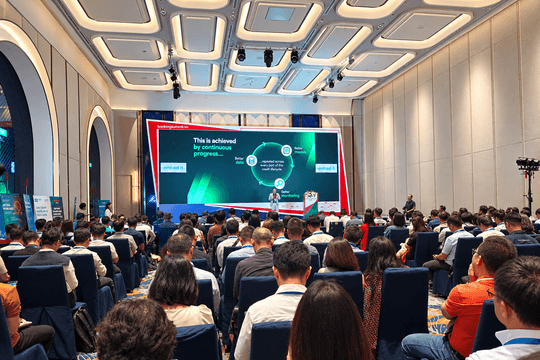
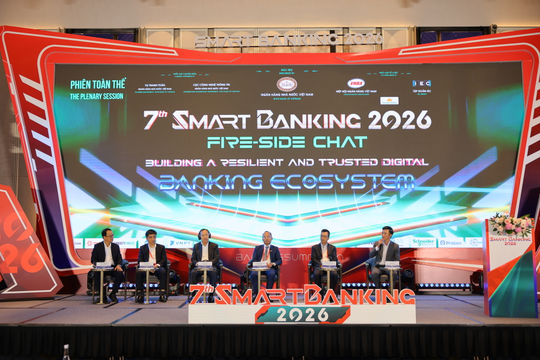
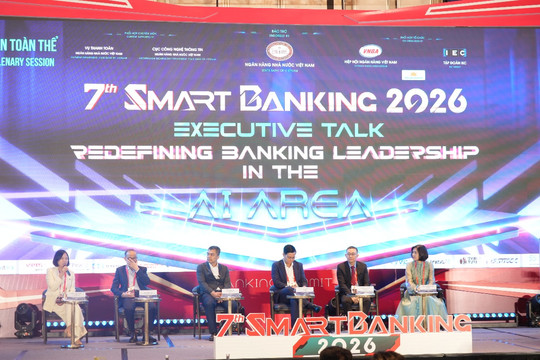
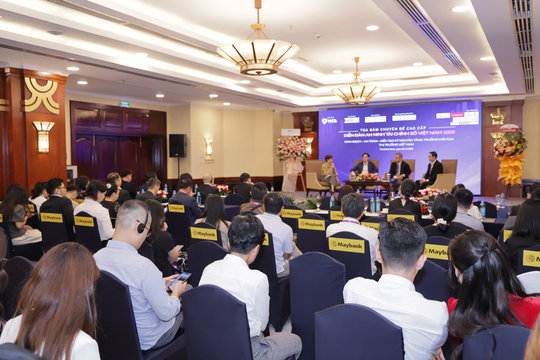
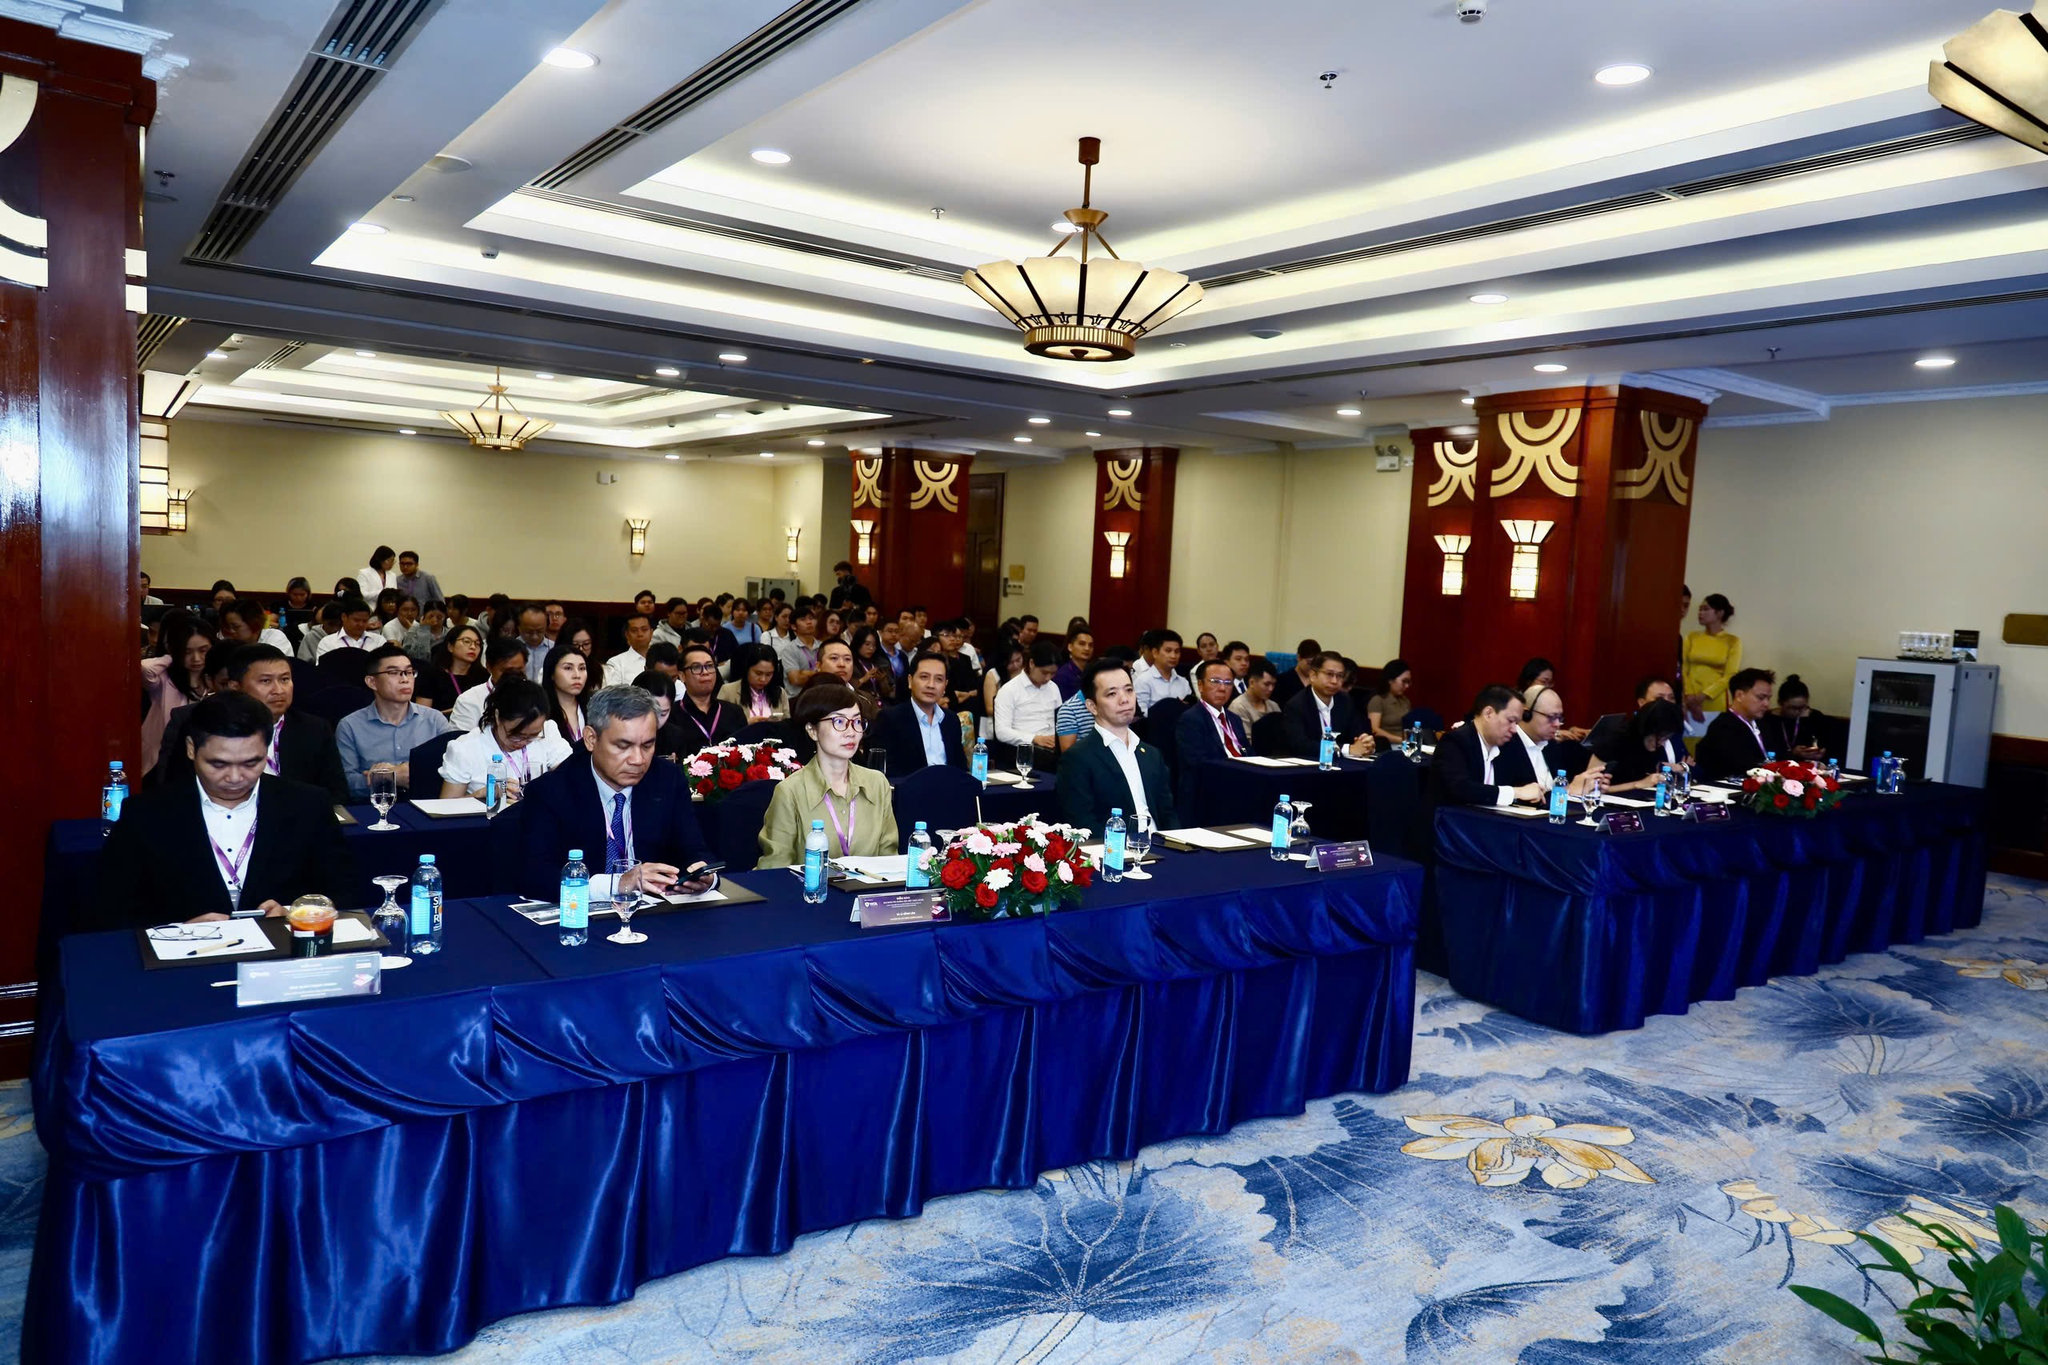
“Giờ đây con số là 6,36 tỷ USD và trong tương lai con số này có thể còn cao hơn nữa”, ông Huân chia sẻ tại Diễn đàn và Triển lãm An ninh Tài chính số Việt Nam 2026, khai mạc sáng ngày 6/11 tại TP. Hồ Chí Minh.
Sự trỗi dậy nhanh chóng của AI đang làm thay đổi tương quan giữa hệ thống phòng thủ và các cuộc tấn công. Những lỗ hổng bảo mật vốn tồn tại trong hạ tầng công nghệ có thể được AI khai thác với tốc độ nhanh hơn, quy mô lớn hơn và mức độ tự động hóa cao hơn.
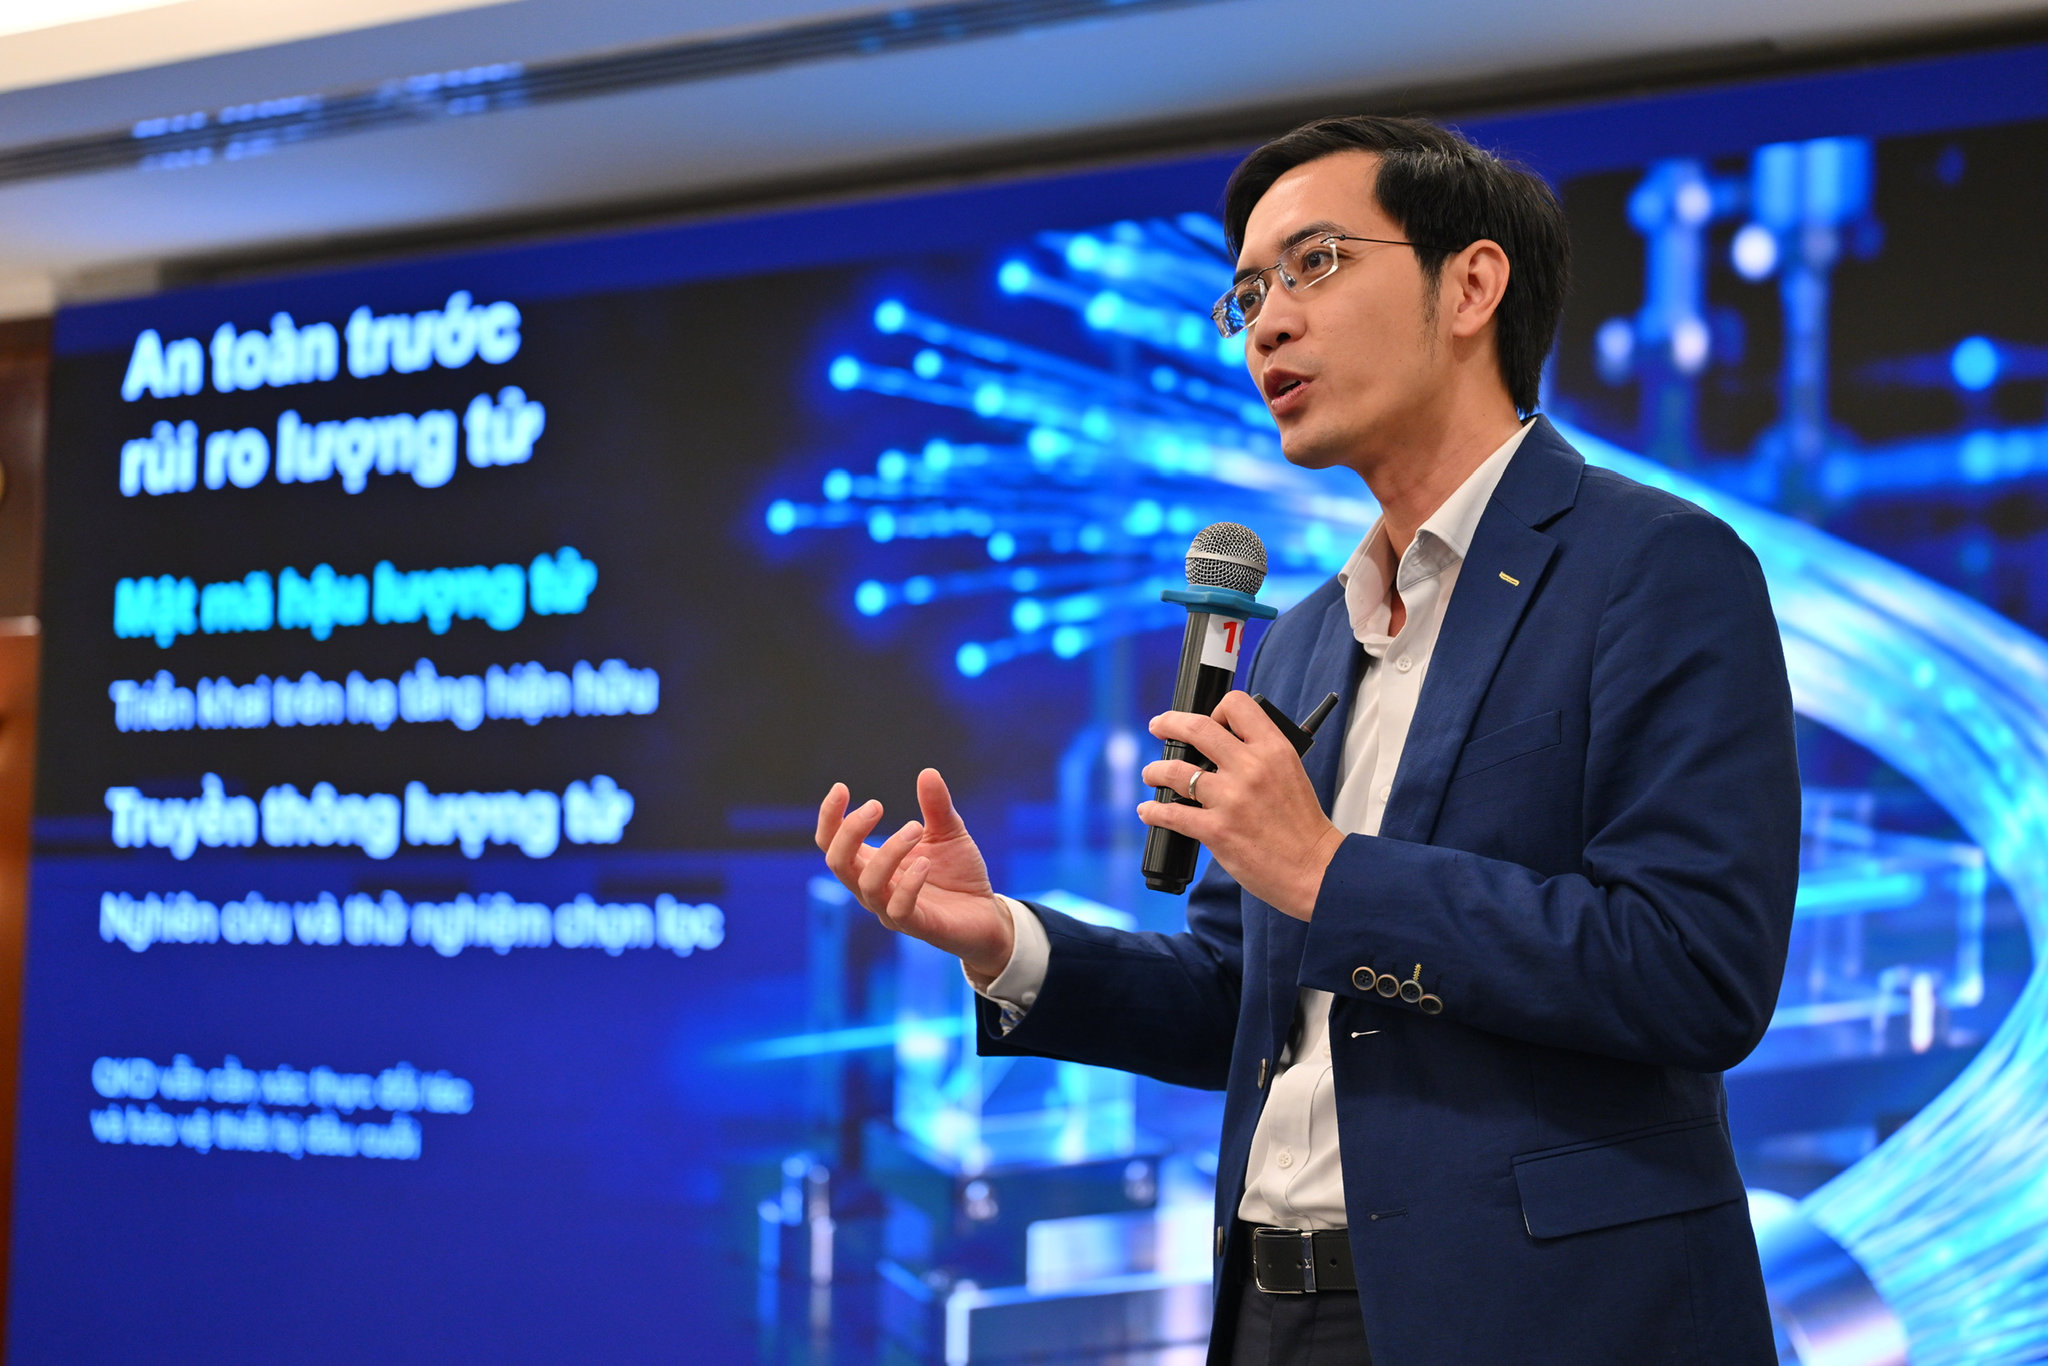
Theo ông Huân, quá trình chuyển đổi từ các mô hình tiền tệ số như Mobile Money sang tiền kỹ thuật số của ngân hàng trung ương, hay CBDC, cũng đặt ra những yêu cầu mới về an ninh mạng và quản trị rủi ro.
“Khi bị rút tiền, rất khó để truy vết dòng tiền. Đó là những rủi ro trong tài sản số hiện nay mà chúng ta cần có công cụ để giảm thiểu và kiểm soát. Các nguy cơ này đến từ sự cố mạng, hạ tầng tính toán, nhà cung cấp bên thứ ba hoặc thông tin sai lệch”, ông Huân nói.
Theo ông, khi sự cố xảy ra, các tổ chức phải có phương án ứng phó khẩn cấp, không chỉ về công nghệ mà còn cả quản trị và truyền thông.
Đáng chú ý, tốc độ phát triển của công nghệ lượng tử đang đặt ra một thách thức mới đối với các hệ thống mã hóa. Theo tính toán được ông Huân dẫn lại, trước đây việc bẻ khóa những hệ thống như blockchain Bitcoin hay một số hạ tầng công nghệ thông tin tài chính được cho là cần khoảng 100 triệu Qubits. Hiện nay, ngưỡng này được dự báo có thể giảm xuống còn khoảng 1 triệu Qubits.
Điều đó đồng nghĩa với việc những hệ thống được xem là an toàn hôm nay có thể phải đối diện với các rủi ro hoàn toàn khác trong tương lai.
Khi dòng vốn ngày càng được số hóa và dịch chuyển trên các hệ thống thông tin thay vì dưới dạng tiền mặt, an ninh mạng trở thành một bộ phận không thể tách rời của an ninh tài chính.
“Đối với một nền kinh tế, nếu hệ thống tài chính không ổn định hoặc biến động quá lớn sẽ gây ra những cú sốc không đáng có. Vì vậy, ổn định tài chính và an ninh tiền tệ đóng vai trò hết sức quan trọng, giúp kinh tế Việt Nam phát triển bền vững”, ông Huân nhấn mạnh.
Theo ông, mục tiêu không chỉ là đạt tốc độ tăng trưởng cao trong một hoặc hai năm, mà là duy trì tăng trưởng ổn định trong dài hạn. Một nền kinh tế không thể coi là phát triển bền vững nếu tăng trưởng 10% trong năm nay nhưng lại giảm mạnh xuống 5% vào năm sau vì những cú sốc từ hệ thống tài chính.
“Yêu cầu đặt ra là phải duy trì sự ổn định của hệ thống tài chính làm bệ đỡ cho phát triển kinh tế”, ông Huân nói.
Quá trình chuyển đổi số của ngành ngân hàng đang diễn ra mạnh mẽ cùng làn sóng công nghệ lớn trên toàn cầu với sự phát triển của trí tuệ nhân tạo (AI), dữ liệu lớn (Big Data), điện toán đám mây, chuỗi khối và các công nghệ mới. Tính hiện tại, nhiều ngân hàng đã ghi nhận kết quả vượt bậc trong chuyển đổi số như BIDV, Agribank, Vietcombank, HDBank, Bac A Bank, Vikki. Các dịch vụ tài chính phục vụ người dân không ngừng được nâng cao chất lượng.
AI không thể thay thế trách nhiệm của con người
Ở góc độ doanh nghiệp, ông Nguyễn Tấn Lực, Giám đốc Giải pháp số Ngân hàng TMCP Phát triển TP. Hồ Chí Minh cho rằng, một trong những rủi ro lớn hiện nay là cách doanh nghiệp ứng dụng AI không đúng ngay từ đầu.
Sai lầm đầu tiên là chọn sai bài toán. Thay vì xác định rõ vấn đề nghiệp vụ cần giải quyết rồi mới lựa chọn công nghệ phù hợp, nhiều tổ chức lại bắt đầu từ câu hỏi phải ứng dụng AI như thế nào.
Cách tiếp cận ngược này có thể khiến doanh nghiệp chạy theo công nghệ thay vì giải quyết nhu cầu thực tế.
Sai lầm thứ hai nằm ở khoảng cách giữa bản demo và vận hành thực tế. Một bản mẫu thử nghiệm có thể hoạt động hiệu quả trong môi trường giới hạn, nhưng khi triển khai trên quy mô lớn, những vấn đề về dữ liệu, bảo mật và khả năng kiểm soát mới bắt đầu xuất hiện.
Đây cũng là một trong những nguyên nhân khiến nhiều dự án AI không đạt được kết quả như kỳ vọng.
Theo ông Lực, vấn đề không hẳn nằm ở việc mô hình AI có đủ mạnh hay không, mà quan trọng hơn là doanh nghiệp có biết sử dụng công nghệ đúng cách, đúng mục tiêu và trong một cơ chế kiểm soát phù hợp hay không.
Đặc biệt, trách nhiệm của con người cần được đặt vào ngay từ đầu. AI có thể hỗ trợ ra quyết định, nhưng không thể thay thế trách nhiệm giải trình.
Xây dựng hệ thống cảnh báo sớm cho nền kinh tế
Trước những rủi ro ngày càng phức tạp, PGS,TS. Nguyễn Hữu Huân cho rằng Việt Nam cần quan tâm xây dựng Hệ thống Cảnh báo sớm, ứng dụng AI, Big Data và các mô hình dự báo.
Hệ thống này có thể hỗ trợ đánh giá những biến động liên quan đến lãi suất, tỷ giá và mức độ ổn định của hệ thống tài chính, từ đó nhận diện sớm nguy cơ và đề xuất các phương án ứng phó.
AI cũng có thể tự động xây dựng các kịch bản để đối phó với những cú sốc từ bên trong và bên ngoài nền kinh tế, giúp cơ quan quản lý và doanh nghiệp có thêm thời gian chuẩn bị.
“Chúng ta cần đáp ứng hai trụ cột cốt lõi là ổn định về an ninh số và ổn định về an ninh tài chính. Hệ thống tài chính phải bền vững ở cả hai khía cạnh này thì mới có thể ứng phó với các nguy cơ trong giai đoạn tới”, ông Huân nhấn mạnh.
Về phía doanh nghiệp, ông Nguyễn Tấn Lực cho rằng, việc ứng dụng AI cần bắt đầu từ những bài toán cụ thể như quản trị tri thức, giám sát chất lượng tương tác khách hàng tại Call Center hay kiểm toán tự động.
Điều quan trọng là phải xác định rõ bài toán nghiệp vụ trước khi lựa chọn công nghệ, thay vì chạy theo xu hướng và tìm cách đưa AI vào mọi hoạt động.
Doanh nghiệp cũng cần đánh giá đầy đủ rủi ro, kiểm soát dữ liệu đầu vào, bảo đảm dữ liệu cá nhân được mã hóa và thiết lập những ngưỡng dừng rõ ràng nếu việc thử nghiệm không đạt hiệu quả.
Đặc biệt, theo ông Lực, con người phải luôn là chủ thể chịu trách nhiệm và có nghĩa vụ giải trình đối với các quyết định có sự tham gia của AI. Mức độ tự động hóa càng cao thì yêu cầu giám sát càng phải chặt chẽ, đồng thời cần có cơ chế can thiệp hoặc dừng hệ thống kịp thời khi xảy ra sự cố.
Sự phát triển của AI đang tạo ra một nghịch lý mới cho hệ thống tài chính: công nghệ vừa là công cụ giúp nâng cao năng lực dự báo, phát hiện và phòng vệ, nhưng cũng có thể trở thành vũ khí làm gia tăng quy mô và tốc độ của các cuộc tấn công.
Vì vậy, ổn định tài chính trong kỷ nguyên số không chỉ là câu chuyện điều hành lãi suất, tỷ giá hay kiểm soát dòng tiền. Đó còn là năng lực bảo vệ hạ tầng số, dữ liệu và niềm tin của toàn bộ hệ thống trước những rủi ro công nghệ đang thay đổi từng ngày.
Diễn đàn An ninh Tài chính số Việt Nam 2026 do Hiệp hội An ninh mạng quốc gia chủ trì về định hướng và chuyên môn, phối hợp với Tổ hợp Truyền thông Việt Nam Đầu tư tổ chức. Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam là các đơn vị phối hợp. Chương trình có sự tham gia truyền thông của Tạp chí Thị trường Tài chính Tiền tệ và Tạp chí Thế giới Di sản.