






Gửi bình luận
Thứ Ba, 6/10/2026
Thứ Ba, 6/10/2026
Chúng tôi tìm thấy rằng nguồn nhân lực là nhân tố có tác động mạnh nhất đến chuyển đổi số tại Ngân hàng Thương mại Cổ phần Quân đội (MB) TP. HCM, vượt trội hơn so với các yếu tố còn lại, qua đó khẳng định vai trò then chốt của đội ngũ nhân sự có năng lực công nghệ và khả năng thích ứng. Tiếp theo là sự ủng hộ của chính phủ và bảo mật thông tin, phản ánh tầm quan trọng của môi trường chính sách và hệ thống an ninh thông tin trong việc thúc đẩy chuyển đổi số hiệu quả.
Tóm tắt: Chúng tôi tìm thấy rằng nguồn nhân lực là nhân tố có tác động mạnh nhất đến chuyển đổi số tại Ngân hàng Thương mại Cổ phần Quân đội (MB) chi nhánh TP.HCM, vượt trội hơn so với các yếu tố còn lại, qua đó khẳng định vai trò then chốt của đội ngũ nhân sự có năng lực công nghệ và khả năng thích ứng. Tiếp theo là sự ủng hộ của chính phủ và bảo mật thông tin, phản ánh tầm quan trọng của môi trường chính sách và hệ thống an ninh thông tin trong việc thúc đẩy chuyển đổi số hiệu quả, trong khi các yếu tố như văn hóa tổ chức, hạ tầng công nghệ và lãnh đạo có tác động thấp hơn. Trên cơ sở 260 quan sát hợp lệ, mô hình nghiên cứu giải thích được 63,9% biến thiên của dữ liệu, đồng thời lấp đầy khoảng trống nghiên cứu khi tích hợp đồng thời 6 nhân tố trong một mô hình tổng thể - điều mà các nghiên cứu trước đây chủ yếu xem xét riêng lẻ hoặc tập trung vào doanh nghiệp. Kết quả không chỉ cung cấp bằng chứng thực nghiệm trong bối cảnh ngân hàng thương mại tại Việt Nam, mà còn gợi mở hướng tiếp cận toàn diện hơn cho các chiến lược chuyển đổi số trong ngành ngân hàng.
Từ khóa: Chuyển đổi số, MB, mô hình TOE, ngân hàng thương mại
Abstract: We found that human resources are the most influential factor in digital transformation at Military Commercial Joint Stock Bank (MB) in Ho Chi Minh City, significantly outperforming other factors, thus confirming the crucial role of a skilled and adaptable workforce. This was followed by government support and information security, reflecting the importance of the policy environment and information security system in promoting effective digital transformation, while factors such as organizational culture, technology infrastructure, and leadership had a lower impact. Based on 260 valid observations, the research model explains 63.9% of the data's variability, filling a research gap by integrating six factors into a single overall model – something previous studies primarily considered individually or focused on specific businesses. The results not only provide empirical evidence within the context of commercial banking in Vietnam, but also suggest a more comprehensive approach to digital transformation strategies in the banking industry.
Keyword: Digital transformation, MB, TOE model, commercial bank
1. Giới thiệu
Quá trình chuyển đổi số đang tạo ra những biến chuyển sâu rộng trong cơ cấu vận hành của nền kinh tế. Không chỉ thay đổi cách thức cung cấp sản phẩm, dịch vụ mà còn nâng cấp hạ tầng và tư duy kinh doanh của doanh nghiệp. Nhờ đó, chuyển đổi số mở ra cơ hội nâng cao trải nghiệm khách hàng, tăng năng suất và hình thành các mô hình kinh doanh mới. Trong lĩnh vực ngân hàng, quá trình này đang được thúc đẩy mạnh mẽ thông qua việc ứng dụng các công nghệ tiên tiến như trí tuệ nhân tạo và Big data. Trên thế giới, chatbot GenAI tại ngân hàng ING đã giúp giảm 20% thời gian chờ của khách hàng chỉ sau 7 tuần vận hành (Malhotra, 2025). Tại Việt Nam, NHTMCP Quân đội (MB) cũng đang triển khai các dự án như Customer Insight, Smart Channel và Customer Onboarding nhằm khai thác dữ liệu và thấu hiểu hành vi khách hàng (Quỳnh Hương, 2024). Những minh chứng này cho thấy chuyển đổi số không chỉ là xu hướng tất yếu mà còn góp phần nâng cao hiệu quả hoạt động và chất lượng dịch vụ trong ngành ngân hàng.
Với thời gian qua, lĩnh vực chuyển đổi số đã thu hút sự quan tâm đáng kể từ các nhà nghiên cứu trên thế giới. Nhiều nghiên cứu quốc tế như Ajigini và Chinamasa, (2023); Madanayake và Yapa, (2023); AlNuaimi và cộng sự, (2022) đã tập trung phân tích yếu tố thúc đẩy chuyển đổi số và tác động của chúng đến hiệu quả hoạt động của tổ chức. Tại Việt Nam, hướng nghiên cứu này cũng đang được mở rộng với các công trình tiêu biểu của Nhan Cẩm Trí, (2024); Nguyễn Thị Kim Ánh và Nguyễn Thị Xuân Nương, (2022); Lê Thị Hải Đường và Phan Lê Ngọc Châu, (2022) góp phần cung cấp bằng chứng thực nghiệm trong bối cảnh nền kinh tế đang chuyển mình mạnh mẽ dưới tác động của công nghệ.
Tuy nhiên, phần lớn các nghiên cứu tại Việt Nam chủ yếu tiếp cận chuyển đổi số dưới góc độ tổng quát hoặc tập trung vào khu vực doanh nghiệp nói chung, trong khi các nghiên cứu chuyên sâu trong lĩnh vực ngân hàng, đặc biệt ở cấp độ từng tổ chức cụ thể, vẫn còn hạn chế. Xuất phát từ vấn đề trên, nghiên cứu này được thực hiện nhằm phân tích các nhân tố tác động đến chuyển đổi số của Ngân hàng Thương mại Cổ phần Quân đội tại TP.HCM. Kết quả nghiên cứu kỳ vọng không chỉ bổ sung bằng chứng thực nghiệm cho lĩnh vực này mà còn cung cấp cơ sở tham khảo hữu ích cho các ngân hàng thương mại trong việc hoạch định và triển khai chiến lược chuyển đổi số hiệu quả.
2. Cơ sở lý thuyết và mô hình nghiên cứu
2.1. Chuyển đổi số
Để duy trì tính cạnh tranh trong bối cảnh phát triển nhanh chóng ngày nay, các doanh nghiệp cần áp dụng chiến lược chuyển đổi số toàn diện. Đây là quá trình lên kế hoạch chiến lược kinh doanh nhằm cải thiện quy trình vận hành doanh nghiệp trong mọi lĩnh vực (Nhan Cẩm Trí, 2024). Các công nghệ mới như trí tuệ nhân tạo, blockchain và Internet vạn vật đang tạo ra sự thay đổi đáng kể, ảnh hưởng mạnh mẽ đến kết quả của quá trình chuyển đổi số (Chen và cộng sự, 2024). Chuyển đổi số không còn là sự lựa chọn mà đã trở thành điều kiện sống còn, bởi những ảnh hưởng sâu rộng mà nó tạo ra trong hoạt động kinh doanh (Ajigini và Chinamasa, 2023). Trong lĩnh vực ngân hàng, hệ thống số hóa đã hỗ trợ các dịch vụ tiết kiệm chi phí và tăng cao lợi nhuận. Đồng thời mang đến cho người tiêu dùng trải những nghiệm hiệu quả và an toàn bảo mật thông tin (Abuselidze và Zoidze, 2024).
2.2. Ngân hàng Thương mại
NHTM đã hình thành, tồn tại và phát triển gắn liền với sự phát triển của kinh tế hàng hoá. Sự phát triển của hệ thống ngân hàng thương mại đã có tác động rất lớn và quan trọng đến quá trình phát triển của nền kinh tế. Điển hình như tại Hoa Kỳ: NHTM là công ty kinh doanh tiền tệ, chuyên cung cấp dịch vụ tài chính và hoạt động trong ngành công nghiệp dịch vụ tài chính. Tại Việt Nam, ngân hàng thương mại là tổ chức trung gian tài chính, hoạt động vì lợi nhuận, thực hiện các chức năng như nhận tiền gửi, cho vay, thanh toán và tạo tiền, đóng vai trò quan trọng trong lưu thông vốn và phát triển kinh tế (Tuyết Nhung, 2025).
2.3. Mô hình Công nghệ - Tổ chức - Môi trường (TOE)
Hình 1. Lý thuyết TOE về hành vi chấp nhận công nghệ mới
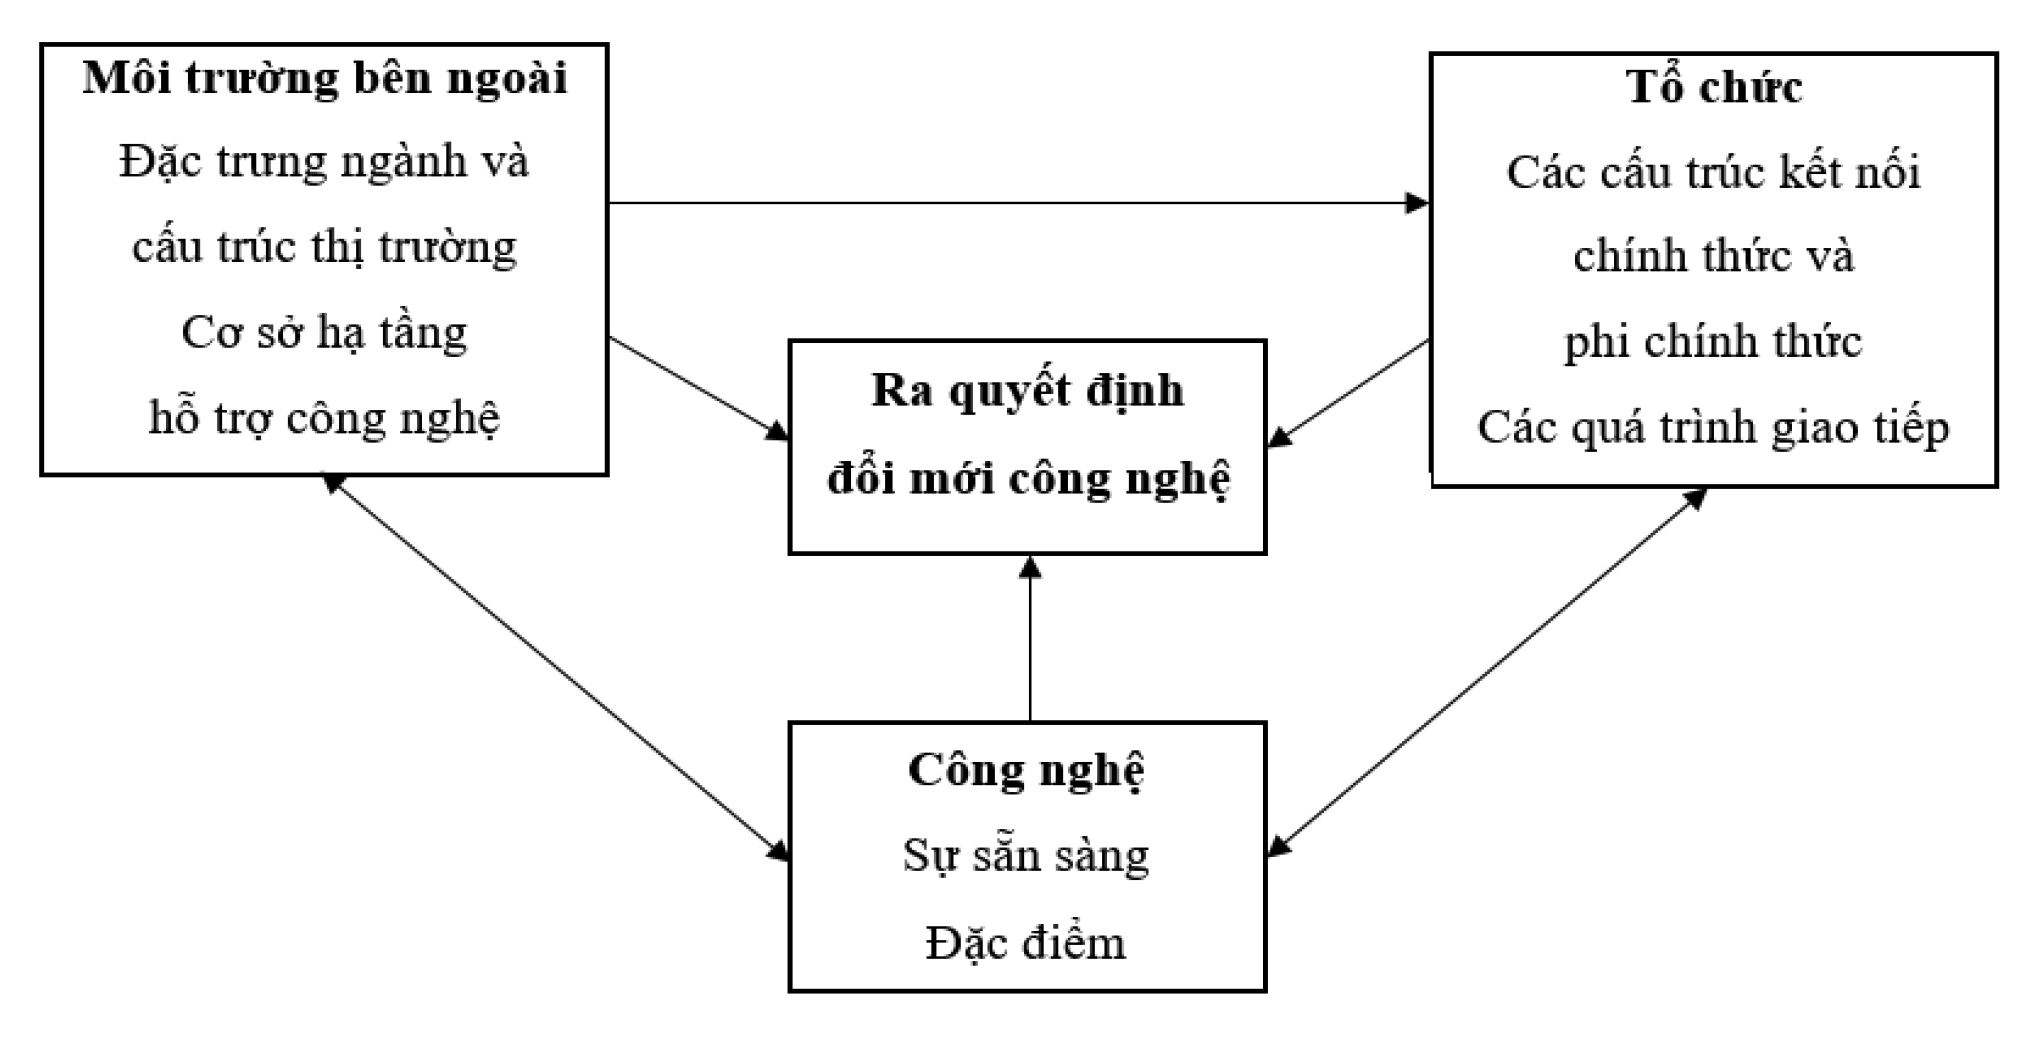
Khung lý thuyết TOE được phát triển bởi Tornatzky và Fleischer (1990), “là một trong những khung nghiên cứu phổ biến về hành vi chấp nhận công nghệ mới. Sự chấp nhận một công nghệ mới nhằm giải thích cách thức một tổ chức áp dụng và thực hiện các đổi mới công nghệ”. Đặng Thị Hương và cộng sự (2020) đã xác định được 3 nhóm nhân tố chính: (1) công nghệ - đề cập đến sự có sẵn, đặc tính của công nghệ đó; (2) tổ chức - bao gồm cấu trúc, quy mô, đặc điểm, quá trình nội bộ trong tổ chức đó; (3) môi trường - như đặc tính, mức độ cạnh tranh trong ngành, sự hỗ trợ và các quy định của chính phủ,…
2.4. Tổng quan nghiên cứu
Nghiên cứu của Ajigini và Chinamasa (2023) xác định các yếu tố thúc đẩy quá trình chuyển đổi số trong lĩnh vực tài chính ở Nam Phi, trong đó văn hóa tổ chức đóng góp cao nhất. Madanayake và Yapa (2023) nghiên cứu về các yếu tố ảnh hưởng đến thành công của chuyển đổi số, trong đó công nghệ tích hợp góp 67%. Tương tự Chen và cộng sự (2024) phân tích các yếu tố ảnh hưởng đến quá trình chuyển đổi số của các doanh nghiệp sản xuất vừa và nhỏ tại tỉnh Quảng Đông (Trung Quốc). Nhan Cẩm Trí (2024) nghiên cứu những yếu tố tác động đến chuyển đổi số của các doanh nghiệp logistics tại TP. HCM, kết quả xác định thị hiếu của khách hàng tác động mạnh nhất. Nghiên cứu của Lê Thị Hải Đường và Phan Lê Ngọc Châu (2022) tìm ra 6 yếu tố ảnh hưởng chuyển đổi số của các doanh nghiệp trên địa bàn TP. HCM. Chử Bá Quyết (2021) nhận định 7 nhân tố ảnh hưởng đến chuyển đổi số thành công của doanh nghiệp ở Việt Nam, trong đó quy trình số hóa của doanh nghiệp ảnh hưởng lớn nhất. Kết quả nghiên cứu của Nguyễn Thị Kim Ánh và Nguyễn Thị Xuân Nương (2022) chỉ ra 6 nhân tố ảnh hưởng đến khả năng chuyển đổi số của các doanh nghiệp tại Bình Định.
2.5. Mô hình nghiên cứu
Hình 2. Mô hình nghiên cứu đề xuất
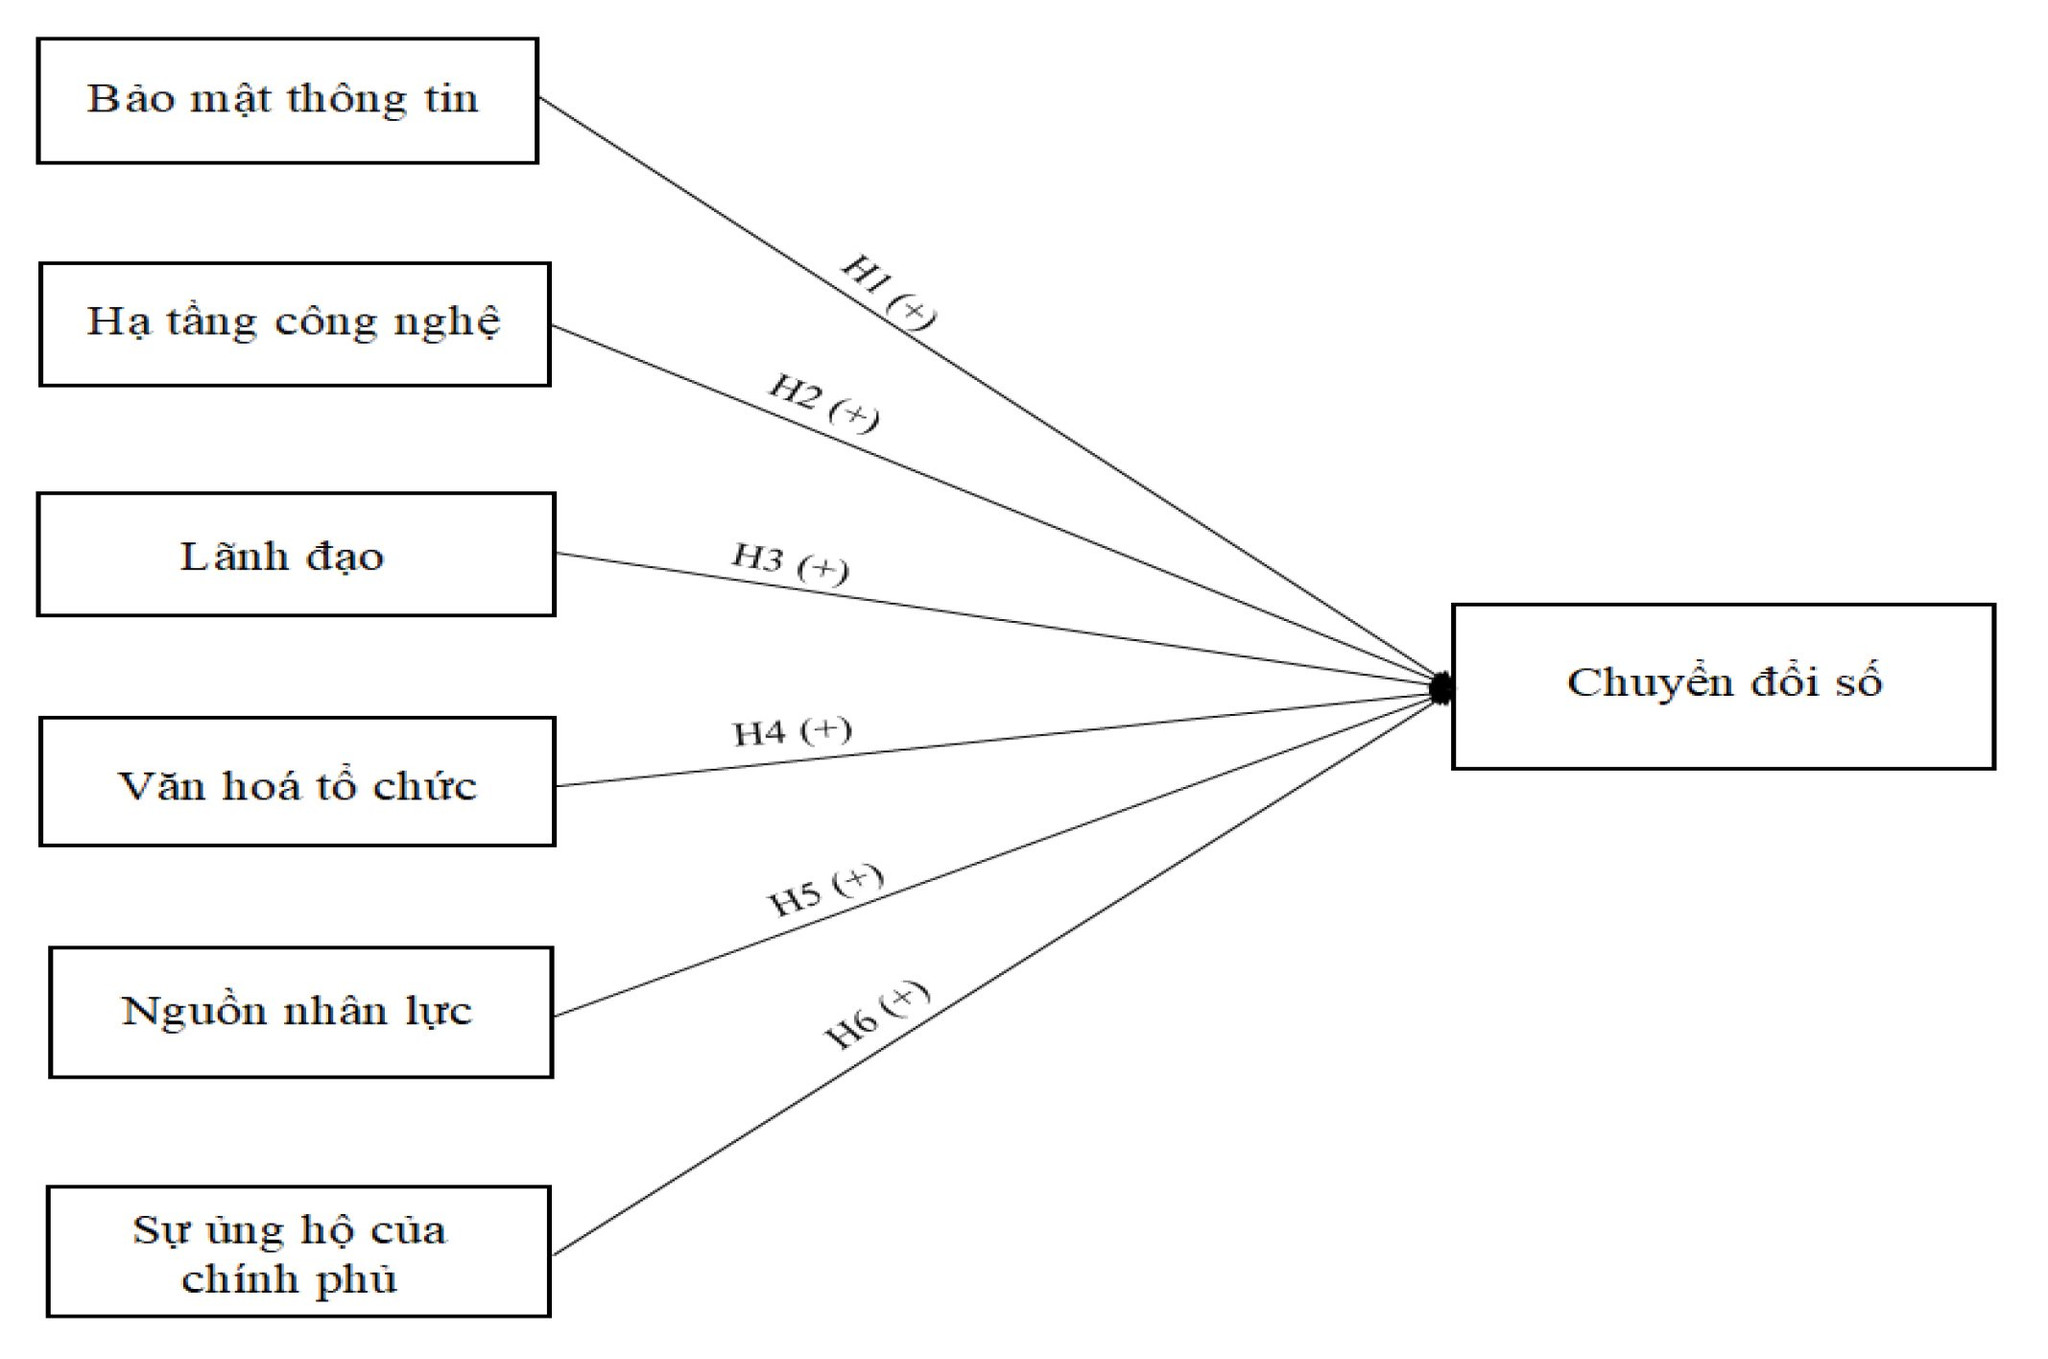
Nhóm tác giả dựa trên nền tảng các lý thuyết và sự tham khảo từ nghiên cứu khoa học được công bố trước đây, đã đề xuất sử dụng mô hình TOE và chọn lựa ra 6 nhân tố ảnh hưởng tích cực đến chuyển đổi số của MB tại TP.HCM.
3. Phương pháp nghiên cứu
3.1. Thang đo
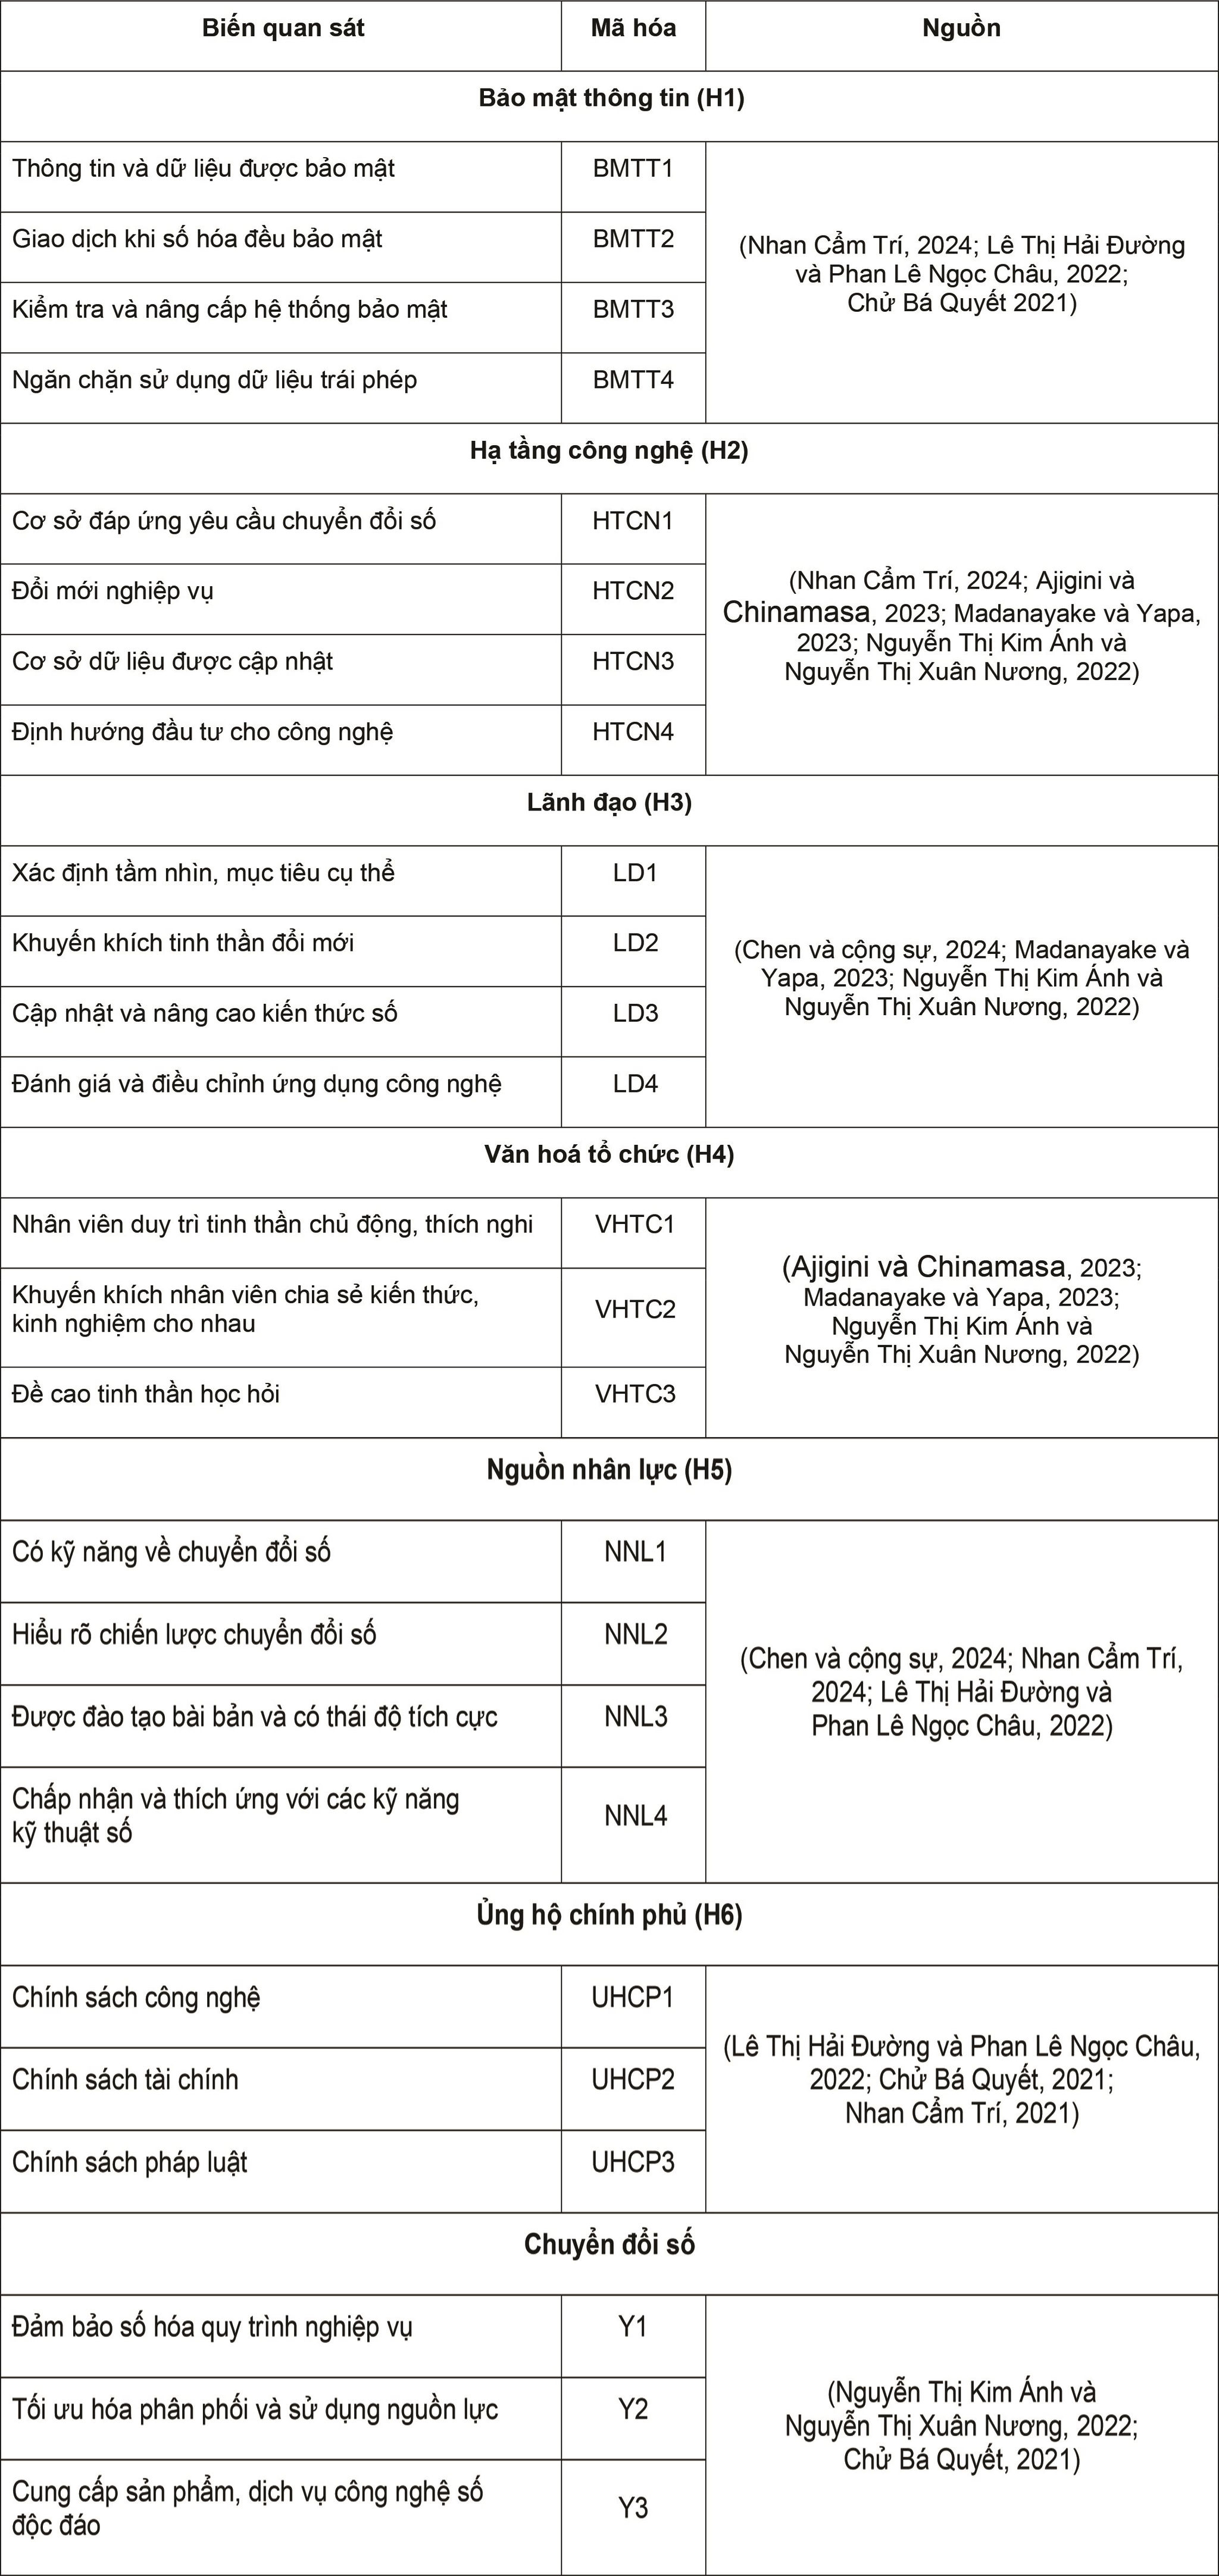
Sau quá trình thảo luận và thống nhất với các chuyên gia, các nhân tố đề xuất trong mô hình nghiên cứu được đánh giá là phù hợp và được giữ nguyên. Đồng thời, nội dung các biến quan sát được điều chỉnh theo hướng ngắn gọn, rõ ràng và dễ hiểu hơn so với ban đầu. Để đo lường mức độ nhận thức và thái độ của nhân viên, nghiên cứu sử dụng thang đo Likert 5 điểm: (1) Hoàn toàn không đồng ý; (2) Không đồng ý; (3) Bình thường; (4) Đồng ý; (5) Hoàn toàn đồng ý.
Bảng 1. Thống kê nguồn của biến quan sát
3.2. Mẫu nghiên cứu
Sử dụng bảng câu hỏi để khảo sát ngẫu nhiên các nhân viên và lãnh đạo đang làm việc tại MB TP. Hồ Chí Minh thông qua đường link Google Forms. Mẫu nghiên cứu gồm 260 quan sát hợp lệ sau khi đã sàng lọc. Về giới tính, nữ chiếm 58,1% và nam chiếm 41,9%, phản ánh đặc điểm phổ biến của ngành ngân hàng. Về phòng ban, nhân sự tập trung chủ yếu tại phòng Kinh doanh (20,0%), Dịch vụ khách hàng (18,5%) và Công nghệ thông tin (18,1%), cho thấy sự ưu tiên đối với các hoạt động cốt lõi trong chuyển đổi số. Về chức vụ, nhóm chuyên viên (31,9%) và nhân viên (29,6%) chiếm tỷ trọng lớn, trong khi các vị trí quản lý cũng được đại diện, đảm bảo góc nhìn đa chiều trong nghiên cứu.
4. Kết quả nghiên cứu
4.1. Kiểm định độ tin cậy thang đo Cronbach’s Alpha
Bảng 2. Cronbach’s Alpha thang đo các biến quan sát
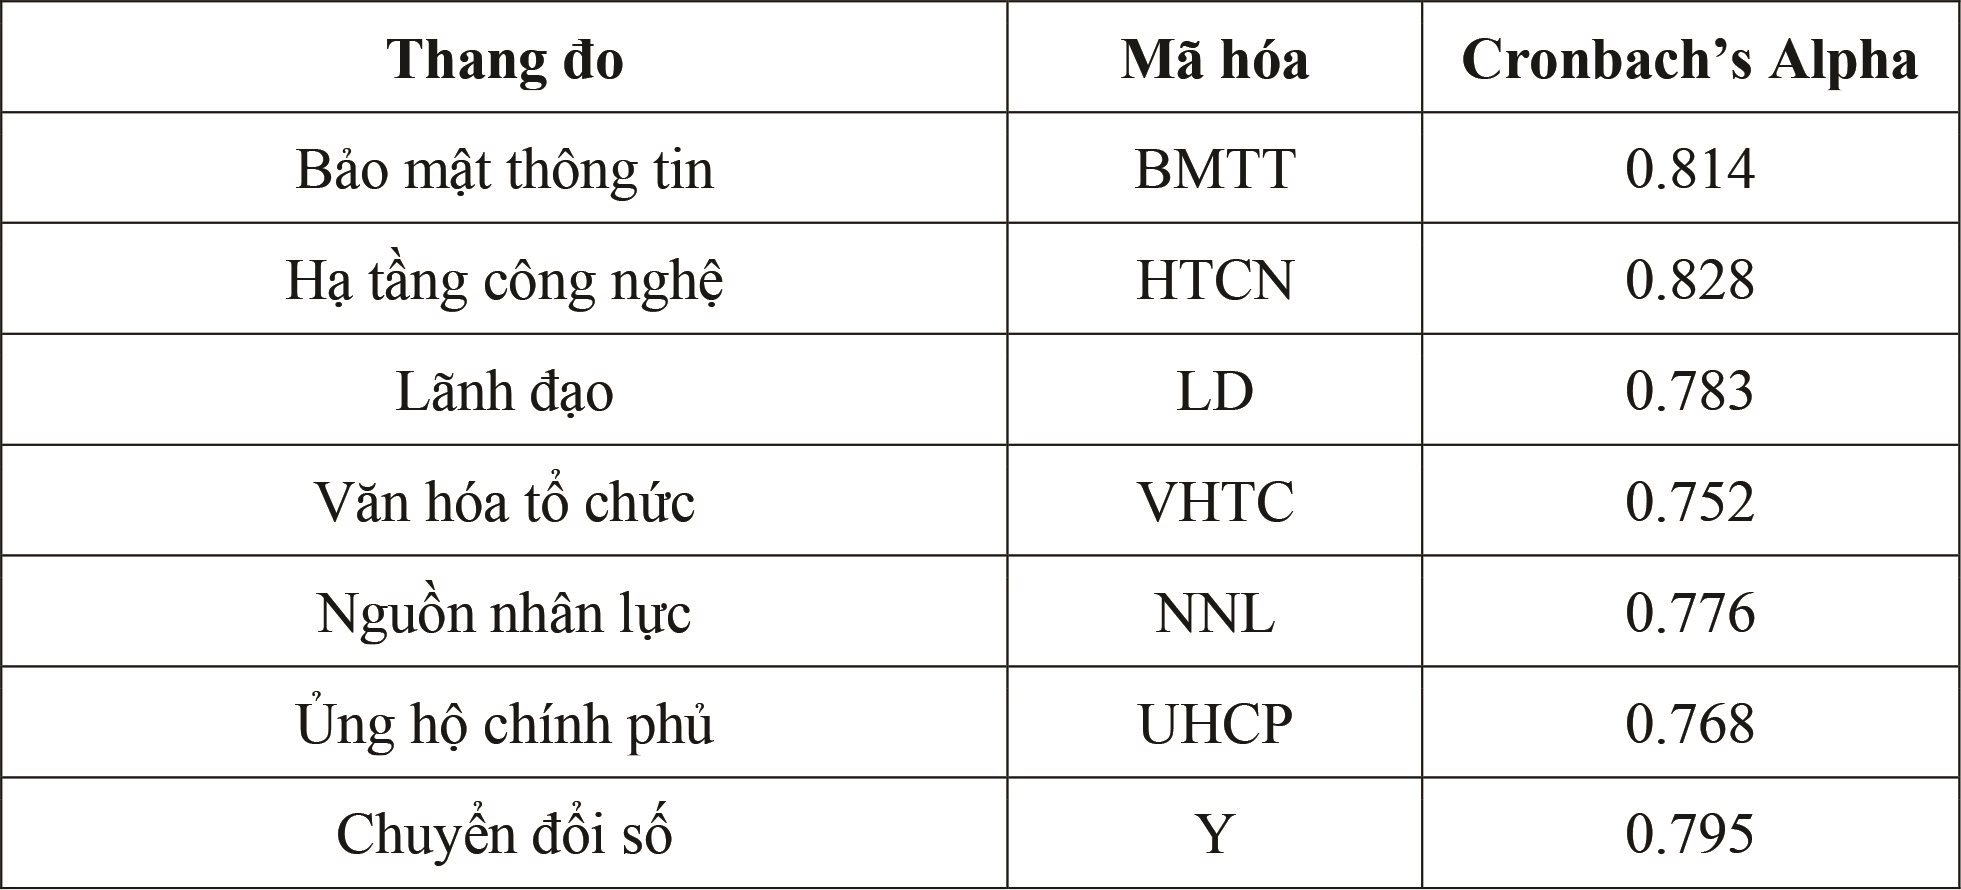
Từ kết quả bảng 2. cho thấy, các khái niệm thành phần đều có hệ số Cronbach’s Alpha lớn hơn 0,7. Điều này đồng nghĩa thang đo có mức tin cậy cao và các biến quan sát có mức độ liên kết tương đối chặt chẽ với nhau. Hệ số tương quan biến tổng tất cả các biến quan sát đều có giá trị cao hơn 0,3 và nằm trong khoảng 0,542 - 0,742. Thêm vào đó, không có biến quan sát nào có “Cronbach’s Alpha nếu loại biến” lớn hơn hệ số Cronbach’s Alpha tổng thể, nghĩa là không có biến nào làm giảm độ tin cậy của thang đo.
4.2. Kiểm định nhân tố khám phá EFA
Trong quá trình kiểm định với 22 biến quan sát ban đầu, hai biến BMTT4 và HTCN4 bị loại do tải chéo lên 2 nhân tố và có chênh lệch hệ số tải nhỏ hơn 0,2 (BMTT4: 0,009; HTCN4: 0,153), không đảm bảo giá trị phân biệt. Nhóm nghiên cứu lần lượt loại BMTT4 rồi HTCN4 và tiến hành kiểm định lại với 20 biến quan sát. Kết quả cho ra như sau:
Bảng 3. Kiểm định KMO and Barlett cho các biến độc lập
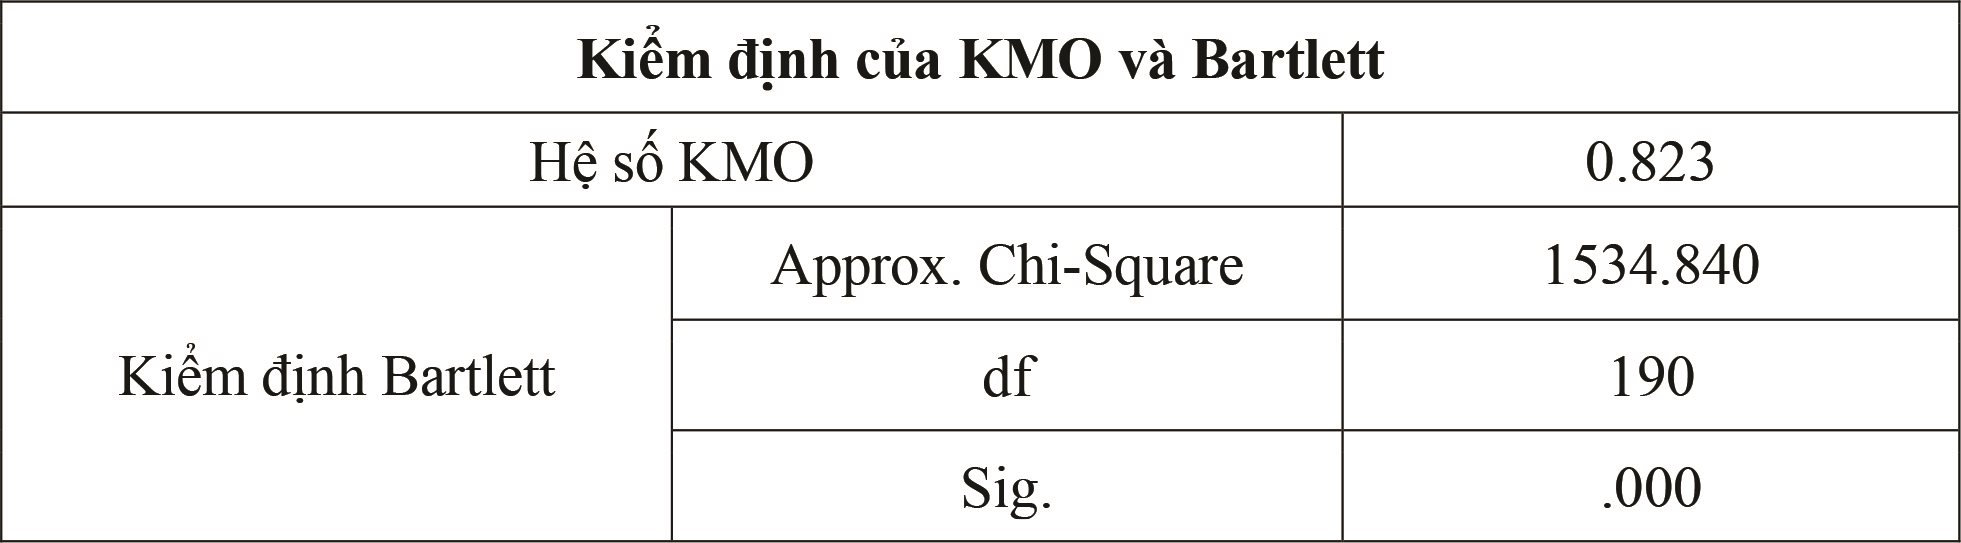
Kết quả ở bảng 3. cho ra các kết quả hệ số KMO đạt yêu cầu (KMO = 0,823 > 0,5). Kiểm định Barlett’s về việc tìm hiểu sự tương quan giữa biến quan sát với nhau, Sig. < 0,05. Hai hệ số trên cho thấy phân tích nhân tố là phù hợp với dữ liệu và các biến quan sát tương quan với nhau trong tổng thể. Phương sai trích đạt 64,865% vượt mức 50%, chứng tỏ rằng 6 nhân tố được trích giải thích được 64,865% biến thiên dữ liệu từ 20 biến quan sát đã tham đến, các biến quan sát đều có hệ số tải lớn hơn 0,5. Vậy tất cả các biến quan sát trên đều có ý nghĩa thực tiễn.
Bảng 4. Kiểm định KMO and Barlett cho các biến phụ thuộc
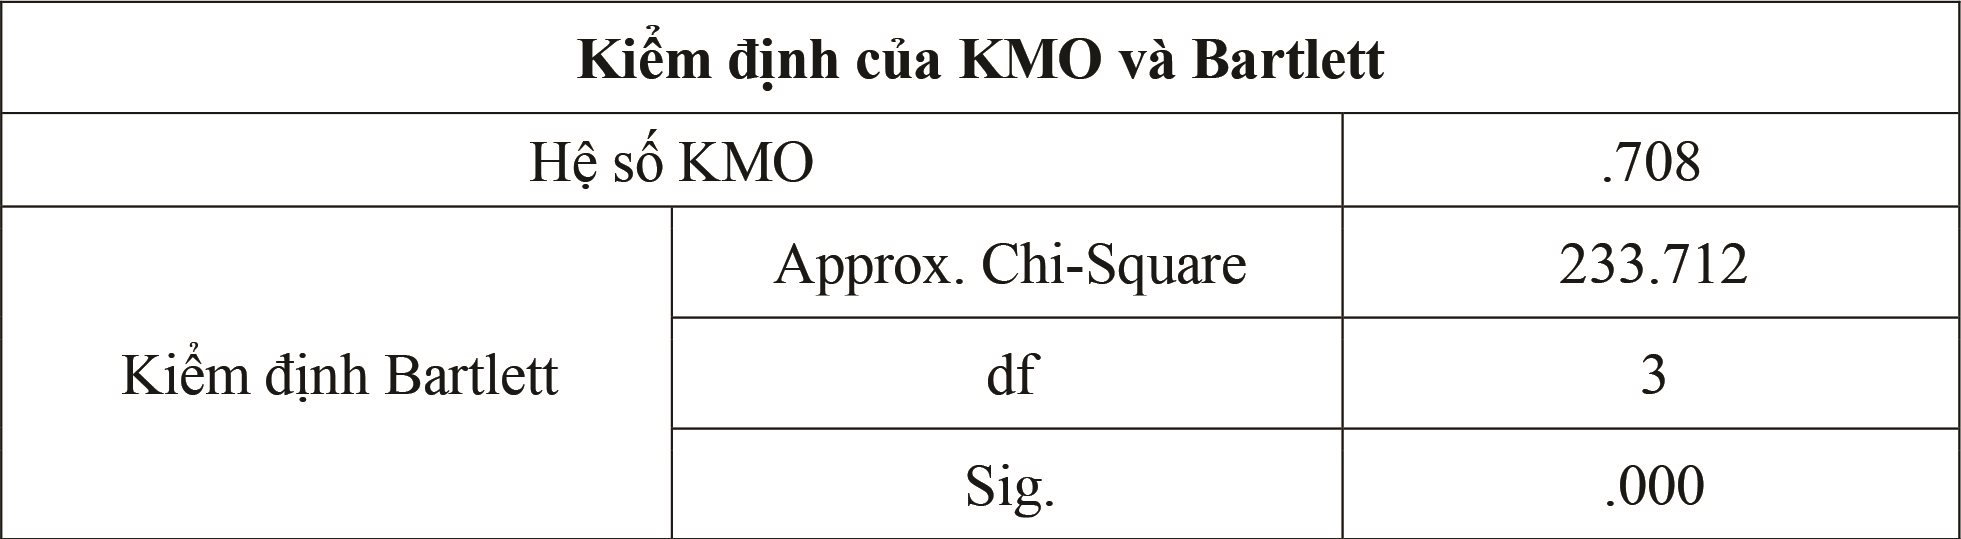
Dựa vào bảng 4. ta thấy hệ số KMO có giá trị trong khoảng từ 0,5 đến 1, chứng tỏ dữ liệu thu thập được đáp ứng điều kiện để tiến hành phân tích nhân tố khám phá (EFA). Kiểm định Bartlett’s Test cho kết quả Sig. < 0,05. Điều này cho thấy mối tương quan giữa các biến quan sát phụ thuộc là có ý nghĩa thống kê.
4.3. Phân tích hồi quy tuyến tính
4.3.1. Xác minh sự phù hợp của mô hình
Bảng 5. Kiểm định ANOVA
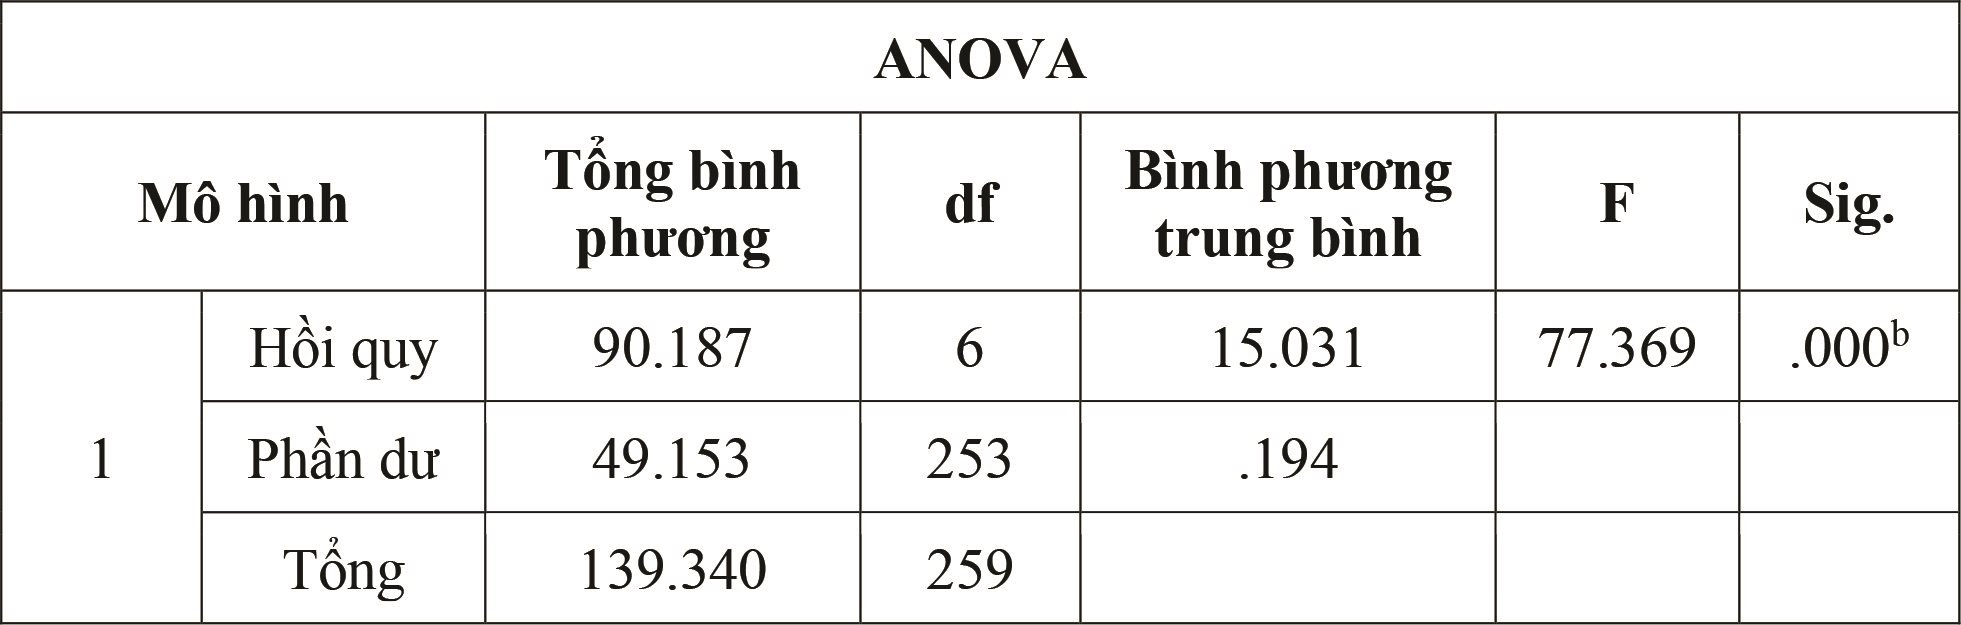
Kết quả bảng 5. cho thấy rằng giá trị F = 77,369 và mức ý nghĩa Sig = 0,000 < 0,05 nên mô hình hồi quy phù hợp và đáp ứng đủ điều kiện để có thể sử dụng nghiên cứu. Đồng thời hệ số R² hiệu chỉnh là 0,639, giải thích được 63,9% sự biến đổi của biến phụ thuộc, phản ánh các yếu tố tác động đến chuyển đổi số của ngân hàng, 36,1% còn lại không được giải thích, do ảnh hưởng của các biến ngoài mô hình và sai số.
4.3.2. Kiểm định hồi quy
Bảng 6. Kiểm định hồi quy
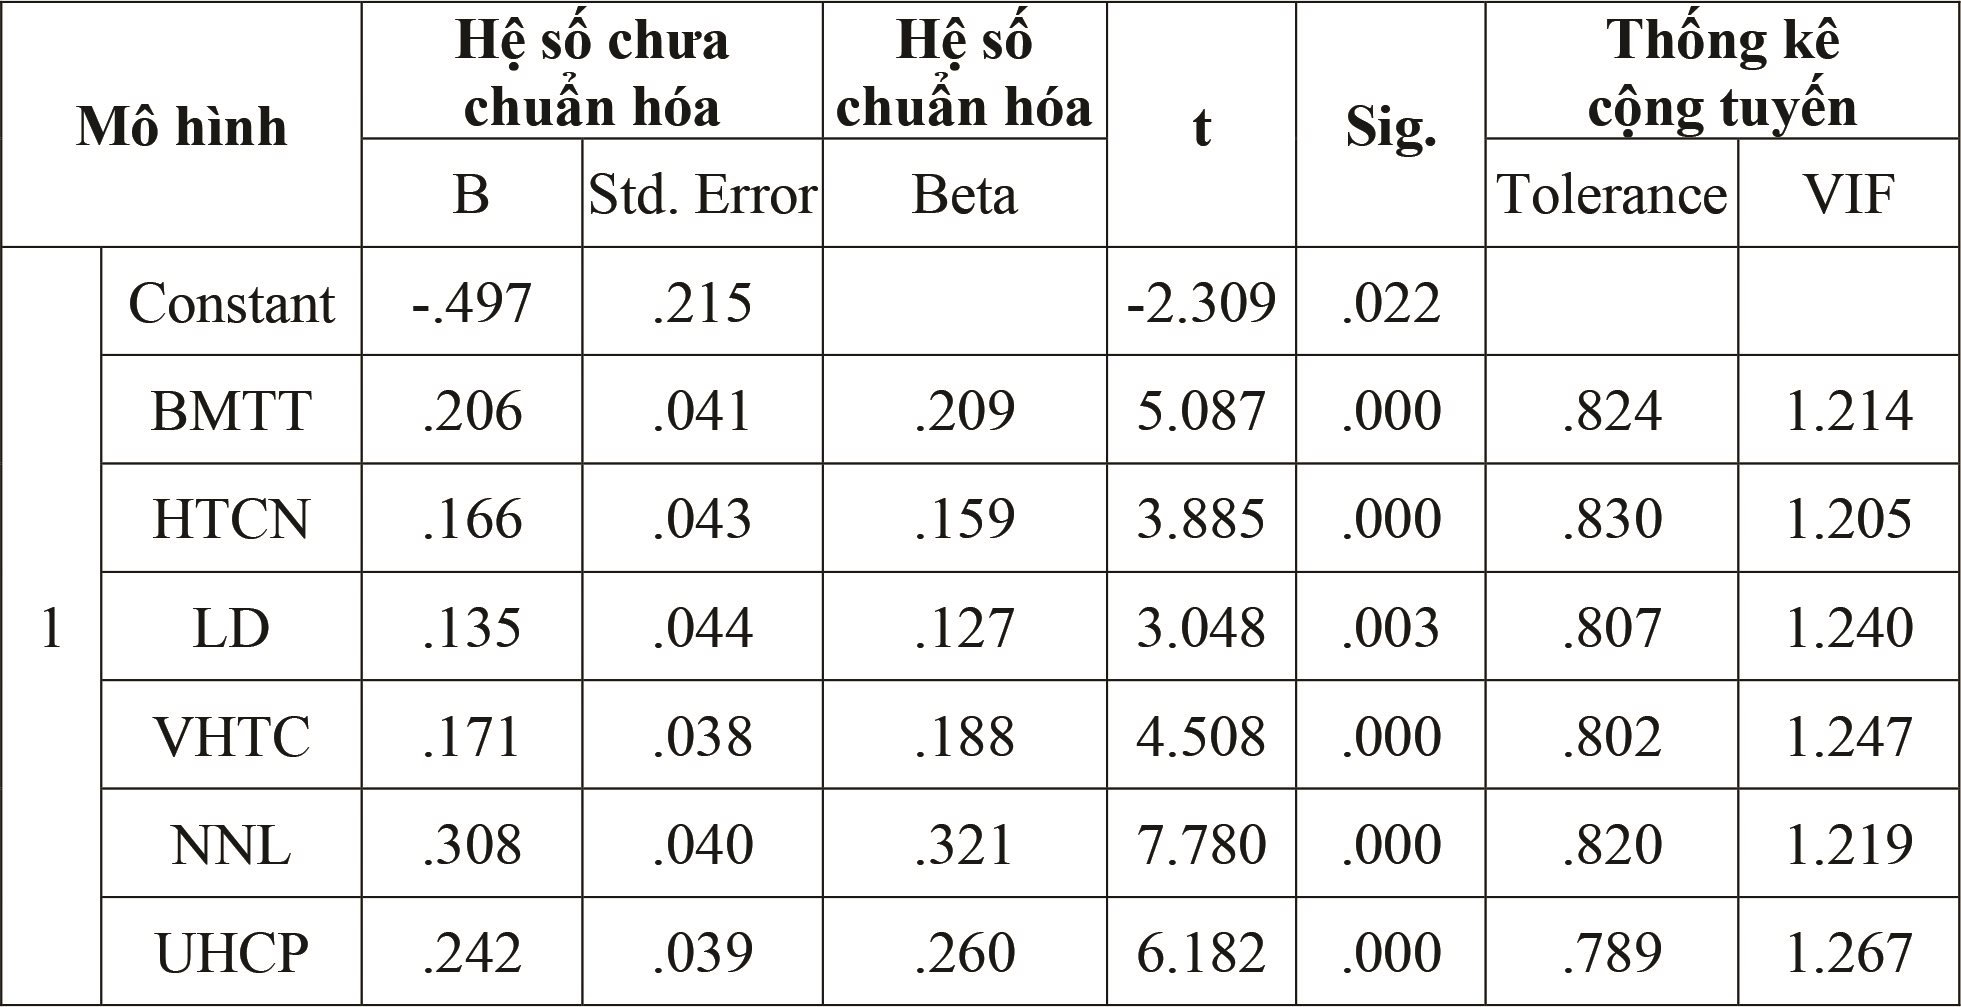
Kết quả ở ảng 6. cho thấy có 6 nhân tố tác động (+) đến chuyển đổi số của ngân hàng TMCP Quân Đội tại TP.HCM với có mức ý nghĩa Sig < 0,05. Có thể kết luận rằng 6 nhân tố đều có ý nghĩa thống kê và được đưa vào phương trình hồi quy. Đồng thời hệ số phóng đại phương sai VIF của 6 biến đều nhỏ hơn 2. Vì vậy mô hình không xảy ra hiện tượng đa cộng tuyến. Phương trình hồi quy chuẩn hóa thể hiện mức độ tác động của các nhân tố đến Chuyển đổi số:
Y = 0,321*NNL + 0,260*UHCP + 0,209*BMTT + 0,188*VHTC + 0,159*HTCN + 0,127*LD + ɛ
4.4. Thảo luận kết quả nghiên cứu
Kết quả kiểm định hồi quy tuyến tính xác nhận rằng cả 6 biến độc lập đều có ảnh hưởng thuận chiều đến biến phụ thuộc “Chuyển đổi số”, đúng như giả thuyết ban đầu. Mức độ tác động của các biến này theo thứ tự giảm dần gồm: “Nguồn nhân lực” có mức độ tác động lớn nhất đến “Chuyển đổi số” với hệ số β = 0,321. Kết quả này nhất quán với các nghiên cứu trước đây và hoàn toàn phù hợp khi các tổ chức sở hữu đội ngũ nhân sự chất lượng cao thường đạt được hiệu quả chuyển đổi số tốt hơn, nhanh hơn và bền vững hơn. “Ủng hộ chính phủ” có tác động mạnh thứ hai đối với chuyển đổi số, hệ số β = 0,260. Điều này hoàn toàn phù hợp với thực tế, khi các quốc gia có chính sách hỗ trợ mạnh mẽ từ chính phủ thường đạt được hiệu quả chuyển đổi số tốt hơn. Nhân tố thứ ba có sự tác động đáng kể đến chuyển đổi số là “Bảo mật thông tin” (β = 0,209). Việc đảm bảo an toàn dữ liệu không chỉ giúp ngân hàng xây dựng lòng tin đối với khách hàng mà còn giảm thiểu rủi ro về an ninh mạng. Kế đến là nhân tố thứ tư “Văn hoá tổ chức” có tác động đến chuyển đổi số với β = 0,188. Một môi trường văn hóa cởi mở, khuyến khích đổi mới và sẵn sàng thích ứng với công nghệ và nâng cao hiệu suất hoạt động. “Hạ tầng công nghệ” là nhân tố thứ năm có tác động đến chuyển đổi số với β = 0,159. Kết quả này nhấn mạnh vai trò của việc đầu tư vào cơ sở hạ tầng công nghệ để tạo nền tảng vững chắc cho quá trình số hóa. Nhân tố cuối cùng “Lãnh đạo” với hệ số β = 0,127 vẫn có tác động đến chuyển đổi số. Kết quả nghiên cứu không chỉ giúp tổ chức hiểu rõ hơn về vai trò của lãnh đạo trong chuyển đổi số mà còn hỗ trợ xây dựng chiến lược hợp lý, nâng cao năng lực lãnh đạo và tối ưu hóa nguồn lực.
5. Kết luận và hàm ý quản trị
5.1. Kết luận
Nghiên cứu này dựa trên mô hình TOE và các nghiên cứu trước, xác định được 6 nhân tố ảnh hưởng tích cực đến chuyển đổi số tại MB. Những kết quả trên phù hợp với các nghiên cứu trước, cung cấp cơ sở khoa học tham khảo để các ngân hàng thương mại Việt Nam xây dựng chiến lược chuyển đổi số hiệu quả, ưu tiên phát triển nhân lực, phối hợp chính phủ, tăng cường bảo mật, đồng thời chú trọng văn hoá tổ chức, hạ tầng và vai trò lãnh đạo nhằm nâng cao chất lượng dịch vụ và đáp ứng nhu cầu khách hàng.
5.2. Hàm ý quản trị
5.2.1. Đối với nhân tố “Bảo mật thông tin”
Kết quả nghiên cứu cho thấy nhân tố Bảo mật thông tin có β = 0,209 trong mô hình nghiên cứu. Kết quả khảo sát cho thấy số người đồng tình khá cao (giá trị trung bình dao động từ 3,6192 đến 3,8308). MB nên kiên trì nâng cao nhận thức về bảo mật thông tin trong nội bộ cơ quan, bao gồm đào tạo nhân viên, thực hiện các biện pháp kiểm soát truy cập và bảo vệ dữ liệu nội bộ chống lại các mối đe dọa rò rỉ hoặc tấn công mạng. Đồng thời, cần tăng cường các cơ chế giám sát an ninh thông qua trí tuệ nhân tạo và học máy để xác định nhanh chóng các mối đe dọa và bảo vệ tính nguyên vẹn của dữ liệu.
5.2.2. Đối với nhân tố “Hạ tầng công nghệ”
Kết quả nghiên cứu cho thấy nhân tố Hạ tầng công nghệ có β = 0,159 trong mô hình nghiên cứu. Giá trị trung bình dao động từ 3,5385 đến 3,6962 cho thấy MB có nền tảng công nghệ đáp ứng các nhu cầu hiện tại nhưng chưa thực sự quá mạnh. Điều này cho thấy MB cần tiếp tục đầu tư và nâng cấp để tránh bị hạn chế trong quá trình chuyển đổi số. Bên cạnh đó, MB cần liên tục cập nhật các công nghệ tài chính (Fintech) mới và mở rộng hợp tác với các công ty công nghệ để xây dựng hệ sinh thái dịch vụ đa dạng. Ứng dụng công nghệ tiên tiến vào quy trình nội bộ, không chỉ giảm áp lực công việc mà còn nâng cao trải nghiệm khách hàng.
5.2.3. Đối với nhân tố “Lãnh đạo”
Từ kết quả nghiên cứu ta thấy rằng nhân tố “Lãnh đạo” chưa phải là nhân tố có tác động mạnh nhất đến chuyển đổi số. Tuy nhiên với hệ số β = 0,12 và giá trị trung bình dao động từ 3,8000 đến 3,8615 cho thấy số người đồng tình nhân tố lãnh đạo là khá cao. Lãnh đạo có ảnh hưởng việc định hướng, thúc đẩy và tạo động lực cho nhân viên trong thời kỳ chuyển đổi số. MB nên tổ chức các chương trình đào tạo chuyên sâu về chuyển đổi số, giúp lãnh đạo hiểu rõ tác động của công nghệ và cách ứng dụng vào hoạt động ngân hàng. Lãnh đạo tại ngân hàng MB cũng cần tiếp tục truyền cảm hứng và khuyến khích nhân viên tích cực học hỏi, thích ứng với công nghệ mới để tối ưu hóa quy trình làm việc nhằm thúc đẩy văn hóa đổi mới và sẵn sàng thay đổi.
5.2.4. Đối với nhân tố “Văn hóa tổ chức”
Đóng vai trò quan trọng trong việc tác động đến chuyển đổi số với β = 0,188 và giá trị trung bình dao động từ 3,4115 đến 3,5885. Một nền văn hóa tổ chức hỗ trợ chuyển đổi số cần đề cao sự cởi mở, đổi mới, tinh thần hợp tác và học hỏi liên tục. Điều này khác với nguồn nhân lực vốn tập trung vào kỹ năng và trình độ cá nhân, còn văn hóa tổ chức tạo ra một môi trường thúc đẩy mọi cá nhân phát huy tư duy số trong công việc thông qua các chuẩn mực chung, sự đồng thuận và động lực nội tại. Ngoài ra, MB cần tăng cường tổ chức những hoạt động như hội thảo nội bộ, buổi chia sẻ thực tiễn số hóa, các buổi thảo luận nhóm đa phòng ban để nuôi dưỡng tinh thần hợp tác và sáng tạo.
5.2.5. Đối với nhân tố “Nguồn nhân lực”
Kết quả nghiên cứu cho thấy nhân tố Nguồn nhân lực có β = 0,321, giá trị trung bình dao động từ 3,3192 đến 3,6462 trong mô hình nghiên cứu đóng vai trò quan trọng nhất trong việc tác động đến chuyển đổi số, góp phần nâng cao năng lực vận hành số hóa và cải thiện hiệu suất làm việc của tổ chức. MB cần phát triển năng lực số cho nhân viên thông qua tổ chức các chương trình đào tạo chuyên sâu về công nghệ tài chính, trí tuệ nhân tạo (Al), dữ liệu lớn (Big Data) và an ninh mạng, cũng như khuyến khích nhân viên tham gia các khóa học kỹ năng mềm trong môi trường chuyển đổi số về tư duy đổi mới. Đẩy mạnh ứng dụng các công cụ số trong quản lý và vận hành, giúp nhân viên làm việc hiệu quả hơn.
5.2.6. Đối với nhân tố “Ủng hộ chính phủ”
Kết quả nghiên cứu cho thấy nhân tố ủng hộ chính phủ có β = 0,260, giá trị trung bình dao động từ 3,4308 đến 3,7269 trong mô hình nghiên cứu. Để hỗ trợ ngân hàng chuyển đổi số hiệu quả, chính phủ cần hoàn thiện khung pháp lý theo hướng linh hoạt và phù hợp với sự phát triển nhanh chóng của công nghệ tài chính. Bên cạnh đó, chính phủ cần đầu tư mạnh mẽ vào hạ tầng công nghệ và an toàn mạng để tạo nền tảng vững chắc cho hệ sinh thái tài chính số. Cụ thể, việc phát triển hệ thống dữ liệu quốc gia về danh tính công dân, tích hợp với nền tảng eKYC của ngân hàng sẽ giúp MB Bank nâng cao độ chính xác trong xác minh khách hàng, giảm thiểu rủi ro gian lận và tăng cường hiệu quả quản lý.
TÀI LIỆU THAM KHẢO
Abuselidze, G., & Zoidze, T. (2024). The impact of digitalization and artificial intelligence on sustainable development and energy efficiency of the Georgian banking sector. E3S Web Conf., 542, 01007.
https://doi.org/10.1051/e3sconf/202454201007
Ajigini, O., & Chinamasa, T. (2023). Modelling Digital Transformation Within the Financial Sector: A South African Perspective. Information Resources Management Journal, 36, 1–20. https://doi.org/10.4018/irmj.320642
AlNuaimi, B. K., Kumar Singh, S., Ren, S., Budhwar, P., & Vorobyev, D. (2022). Mastering digital transformation: The nexus between leadership, agility, and digital strategy. Journal of Business Research, 145(C), 636–648. https://doi.org/10.1016/j.jbusres.2022.03.038
Chen, Q., Lyu, X., & Chen, J. (2024). Identification and Analysis of Key Factors Affecting Digital Transformation of Small and Medium-Sized Manufacturing Enterprises. SAGE Open, 14(4), 21582440241.https://doi.org/10.1177/21582440241279693
https://doi.org/10.1177/21582440241279693
Chử Bá Quyết. (2021). Nghiên cứu khám phá các nhân tố ảnh hưởng đến chuyển đổi số thành công của doanh nghiệp ở Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng (nay là Tạp chí Kinh tế - Luật và Ngân hàng), (233), 57–70.
Đặng Thị Hương, Lưu Thị Minh Ngọc, & Nguyễn Phương Mai. (2020). Intergrating TAM and TOE Models in Researching Social Media Adoption in Businesses in Vietnam. VNU Journal of Science, 36(1), 86–95. https://www.semanticscholar.org/paper/Intergrating-TAM-and-TOE-Models-in-Researching-in-Th%E1%BB%A7y-Gi%E1%BA%A5y/d453b2634437d029de6cec3efb21be7206f2dd97
Lê Thị Hải Đường & Phan Lê Ngọc Châu. (2022). Tạp chí Khoa học Trường Đại học Quốc tế Hồng Bàng - Hong Bang International University Journal of Science. https://tapchikhoahochongbang.vn/js
Madanayake, S., & Yapa, S. R. (2023). Factors influencing Digital Transformation Success: A Study on a Sri Lankan Commercial Bank. SLIIT Business Review, 3(1), 103–137. https://doi.org/10.54389/ONHU3795
Malhotra, M. (2025). Banks shift from using AI for productivity to improving customer experience| Global Finance Magazine. https://gfmag.com/technology/banks-shift-from-using-ai-for-productivity-to-improving-customer-experience/
Nguyễn Thị Kim Ánh & Nguyễn Thị Xuân Nương. (2022). Các nhân tố ảnh hưởng đến chuyển đổi số của doanh nghiệp: Trường hợp nghiên cứu tại Bình Định. Tạp chí Kinh tế và Phát triển, 304(2), 65–74. https://doi.org/10.33301/JED.VI.651
Nhan Cẩm Trí. (2024). Các yếu tố ảnh hưởng đến chuyển đổi số của các doanh nghiệp logistics tại TP. Hồ Chí Minh. Kỳ 1 tháng 4 năm 2024 (822), 192–196.
Quỳnh Hương. (2024). Ngân hàng MB đẩy mạnh đầu tư vào phát triển dịch vụ ngân hàng số. https://doanhnghiephoinhap.vn/ngan-hang-mb-day-manh-dau-tu-vao-phat-trien-dich-vu-ngan-hang-so-86510.html
Tuyết Nhung. (2025). Ngân hàng thương mại là gì? Thanhlapcongtygiare.vn. https://thanhlapcongtygiare.vn/tin-tuc/ngan-hang-thuong-mai-la-gi
Tornatzky, L. G., & Fleischer, M. (1990). Technological Innovation as a Process. Lexington Books. - References - Scientific Research Publishing. In Scirp.org. Lexington Books.
https://www.scirp.org/reference/referencespapers?referenceid=3783571
* Sinh viên Trường Đại học Ngân hàng TP. Hồ Chí Minh