





Gửi bình luận
Thứ Ba, 3/11/2026
Thứ Ba, 3/11/2026
Theo ghi nhận từ thị trường, đến nay tất cả các ngân hàng thương mại (NHTM) đã điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm kỳ hạn từ 6 tháng trở lên. Bên cạnh đó, nhiều NHTM triển khai chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên với mức lãi suất cho vay được điều chỉnh giảm từ 1,5-2%/năm.
Ngay sau khi ban hành Văn bản số 9608/NHNN-CSTT (ngày 18/10), sáng ngày 19/10, Ngân hàng Nhà nước Việt Nam (NHNN) đã tổ chức cuộc họp với các tổ chức tín dụng. Tại đây, NHNN yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên; đồng thời phải giảm lãi suất cho vay, tập trung mức giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Tiếp đó, ngày 21/10/2026, NHNN tiếp tục ban hành Công văn số 9736/NHNN-CSTT yêu cầu các ngân hàng thương mại triển khai quyết liệt việc giảm thực chất lãi suất huy động và cho vay trên toàn hệ thống. Trong đó, NHNN tiếp tục yêu cầu giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đối với các kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm 2026 so với mức lãi suất của chính ngân hàng tại kỳ báo cáo từ ngày 11–20/10/2026. Đồng thời, NHNN cho biết, sẽ thực hiện theo dõi, giám sát kết quả triển khai thông qua hệ thống báo cáo thống kê và áp dụng biện pháp xử lý theo quy định đối với các trường hợp không thực hiện nghiêm chỉ đạo.
Ngay sau lời hiệu triệu của NHNN, tất cả các NHTM đã quyết liệt vào cuộc, điều chỉnh giảm lãi suất tiền gửi và tung các gói tín dụng lãi suất ưu đãi hướng đến các lĩnh vực ưu tiên, sản xuất kinh doanh nhằm hỗ trợ người dân, doanh nghiệp.

Ghi nhận thực tế từ thị trường trong sáng ngày 3/11 cho thấy, nhóm ngân hàng thương mại Nhà nước thuộc nhóm Big4 (Agribank, Vietcombank, BIDV và VietinBank) hiện niêm yết lãi suất tiền gửi cao nhất là 5,5%/năm. Đồng thời, các ngân hàng này cũng đi đầu triển khai các chương trình giảm lãi suất cho vay, với mức giảm từ 1,5 - 2%/năm tùy từng ngân hàng.
Ví như, BIDV đã triển khai chương trình tín dụng ưu đãi trên toàn hệ thống từ ngày 15/10/2026, áp dụng đối với các khoản vay ngắn hạn bằng đồng Việt Nam. Lãi suất cho vay từ 6%/năm, thấp hơn tối đa 2%/năm so với mức thông thường, tùy kỳ hạn và lĩnh vực vay vốn. Chương trình hướng tới các ngành, lĩnh vực phù hợp với định hướng ưu tiên của Chính phủ, trên cơ sở khách hàng đáp ứng điều kiện của chương trình và quy định cấp tín dụng của BIDV.
Ngày 17/10, Vietcombank đưa ra cam kết giảm tối thiểu 2% lãi suất cho vay để hỗ trợ doanh nghiệp tiếp cận vốn đến cuối năm 2026.
Agribank công bố triển khai chương trình giảm lãi suất cho vay tới 2%/năm so với mức thông thường, tập trung vào các lĩnh vực ưu tiên và khách hàng có nhu cầu vốn phục vụ sản xuất, kinh doanh, từ ngày 19/10. Bên cạnh đó, ngân hàng tiếp tục triển khai gói tín dụng ưu đãi quy mô 70.000 tỷ đồng, với lãi suất thấp hơn 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn.
Cùng ngày, VietinBank cũng thông báo triển khai các giải pháp tín dụng với mức giảm lãi suất cho vay tới 2%/năm, nhằm giảm chi phí vốn cho doanh nghiệp và người dân, hỗ trợ hoạt động sản xuất, kinh doanh trong những tháng cuối năm 2026.
Ở nhóm NHTM cổ phần, xu hướng giảm lãi cho vay cũng lan rộng ở các ngân hàng. Ví như, HDBank triển khai gói tín dụng 10.000 tỷ đồng, giảm lãi suất cho vay 1,5% so với mức ưu đãi hiện hành, hỗ trợ doanh nghiệp bổ sung vốn lưu động phục vụ sản xuất, kinh doanh, qua đó, đưa lãi suất cho vay xuống còn từ 8%/năm đối với khoản vay đến 2 tháng và từ 8,7%/năm đối với kỳ hạn trên 2 đến 3 tháng.
Hay Techcombank triển khai các chương trình tín dụng tổng quy mô 40.000 tỷ đồng, giảm lãi suất tới 2%/năm, áp dụng đến hết ngày 31/12/2026. Trong đó, 20.000 tỷ đồng dành cho doanh nghiệp nhỏ và vừa, hộ kinh doanh; 20.000 tỷ đồng dành cho doanh nghiệp lớn, tập trung vào các lĩnh vực sản xuất, xuất nhập khẩu, logistics, năng lượng, hạ tầng và nông nghiệp. Đáng chú ý, một phần chương trình đã được triển khai từ tháng 9, trước đợt giảm lãi suất trong tháng 10.
Bên cạnh việc giảm lãi suất cho, các NHTM cổ phần cũng điều chỉnh giảm lãi suất huy động, với mức giảm từ 0,5 - 0,7%/năm cho các kỳ hạn từ 6-36 tháng/tùy từng ngân hàng.
Chẳng hạn, Techcombank thông báo giảm 0,5 điểm phần trăm lãi suất tiền gửi từ kỳ hạn 6 tháng trở lên, áp dụng đối với khách hàng cá nhân và doanh nghiệp.
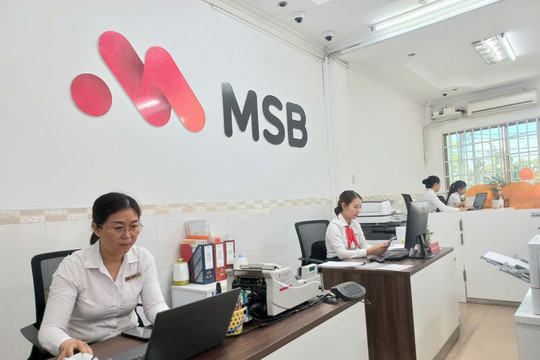
Sacombank và MSB cũng điều chỉnh giảm 0,5 điểm phần trăm đối với các kỳ hạn tương ứng. Trong khi đó, NCB giảm tới 0,6 điểm phần trăm lãi suất tiết kiệm các kỳ hạn từ 6 tháng, SeABank giảm tới 0,7% lãi suất tiết kiệm tại các kỳ hạn 18-36 tháng.
Còn tại VietABank, lãi suất tiết kiệm cao nhất tại quầy của VietABank còn 5,6%/năm, áp dụng cho kỳ hạn 24-36 tháng. Lãi suất ngân hàng niêm yết cho kỳ hạn 6-18 tháng từ 5,3 - 5,5%/năm.
Đối với GPBank, sau khi giảm 0,5% lãi suất tiền gửi kỳ hạn 6-36 tháng. Sau khi giảm lãi suất, lãi suất tiết kiệm cao nhất được GPBank niêm yết tại quầy chỉ còn 4,6%/năm, được niêm yết cho kỳ hạn 12-36 tháng, trong khi lãi suất tiền gửi kỳ hạn 6-8 tháng chỉ còn 4,3%/năm và kỳ hạn 9 tháng 4,4%/năm.
Tại MB, lãi suất huy động cũng được điều chỉnh giảm 0,5% kể từ ngày 21/10 với các kỳ hạn từ 6-60 tháng.
Từ đầu năm 2026 đến nay, kinh tế thế giới diễn biến phức tạp do xung đột địa chính trị tại một số khu vực kéo dài, chính sách thương mại, thuế quan của Chính quyền Mỹ, giá dầu biến động mạnh, lạm phát gia tăng. Nhiều ngân hàng trung ương (NHTW) như ECB, Úc, Na Uy, Nhật Bản, Hàn Quốc... điều chỉnh tăng lãi suất, đặc biệt Ngân hàng Dự trữ Liên bang Mỹ (FED) chính thức tăng lãi suất thêm 0,25% lên mức 3,75% - 4,0%, khiến chỉ số USD (DXY) tăng và duy trì cao. Trong bối cảnh đó, bám sát chỉ đạo của Chính phủ, Thủ tướng Chính phủ, NHNN đã chủ động, kịp thời triển khai đồng bộ các giải pháp điều hành nhằm hướng đến mục tiêu kiểm soát lạm phát, góp phần giữ vững ổn định kinh tế vĩ mô, thúc đẩy tăng trưởng kinh tế bền vững.
Trong điều hành lãi suất, NHNN tiếp tục giữ ổn định các mức lãi suất điều hành nhằm tạo điều kiện cho tổ chức tín dụng (TCTD) tiếp cận nguồn vốn chi phí thấp từ NHNN để hỗ trợ nền kinh tế. Trong khi đó, tốc độ tăng huy động vốn vẫn đang chậm hơn tốc độ tăng trưởng tín dụng, cộng hưởng với nhu cầu vốn tín dụng cho sản xuất, kinh doanh, tiêu dùng tăng cao, trong khi thị trường vốn, thị trường trái phiếu doanh nghiệp phát triển chưa tương xứng nên vẫn chưa đáp ứng được nhu cầu vốn, đặc biệt là vốn trung dài hạn của nền kinh tế. Lạm phát trong nước có xu hướng gia tăng. Hơn nữa, việc FED và một số NHTW lớn tăng lãi suất để đối phó với lạm phát đã và đang tạo sức ép lên mặt bằng lãi suất trong nước.
NHNN đã triển khai quyết liệt đồng bộ các giải pháp nhằm giảm mặt bằng lãi suất thị trường. Theo đó, NHNN đã điều hành linh hoạt, triển khai các nghiệp vụ nhằm hỗ trợ thanh khoản ngắn hạn cho các TCTD; tiếp tục giữ nguyên các mức lãi suất điều hành, yêu cầu các NHTM giảm lãi suất nhằm tăng khả năng tiếp cận vốn của doanh nghiệp và người dân. NHNN đã ban hành quy định, trong đó cho phép TCTD tính số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước (KBNN) vào tổng tiền gửi khi xác định tỷ lệ dư nợ cho vay so với tổng tiền gửi; ban hành Thông tư số 25/2026/TT-NHNN tăng tỷ lệ tối đa của nguồn vốn ngắn hạn được sử dụng để cho vay trung hạn và dài hạn từ mức 30% lên mức 40%; đã giảm bớt sức ép lên cân đối vốn của TCTD và qua đó giảm sức ép gia tăng lên mặt bằng lãi suất.
Trên cơ sở chỉ đạo và triển khai quyết liệt các giải pháp của NHNN, mặt bằng lãi suất cơ bản có xu hướng tăng chậm lại và từ tháng 8/2026 đến nay mặt bằng lãi suất tương đối ổn định.
Liên quan đến vấn đề lãi suất, tín dụng, trong phiên thảo luận về kinh tế-xã hội tại hội trường Quốc hội sáng ngày 31/10 vừa qua, nhiều đại biểu Quốc hội lo ngại nền kinh tế đang phụ thuộc quá nhiều vào vốn của hệ thống tín dụng, ngân hàng, rủi ro lãi suất đang gia tăng. Các năm 2023, 2024 và 2025, tín dụng tăng nhanh hơn GDP gấp hơn 2 lần; năm 2026 khoảng 1,5 - 1,7 lần. Tỷ lệ tín dụng so với GDP tăng qua các năm: năm 2022 khoảng 124%, năm 2025 khoảng 145% và năm 2026 khoảng 155%. Năm 2026 và 2027 đều đặt mục tiêu tăng trưởng GDP trên 10%. Tỷ lệ tín dụng trên GDP năm 2027 có thể vào khoảng 160 đến 165%.
Tại phiên thảo luận này, Thống đốc Phạm Đức Ấn cho biết, tăng trưởng tín dụng toàn hệ thống đạt khoảng 12,27%; lãi suất được kiểm soát tốt, biên độ chênh lệch giữa lãi suất huy động và cho vay tiếp tục thu hẹp. Trong hơn 20,8 triệu tỷ đồng dư nợ toàn nền kinh tế, có 77,44% là dành cho sản xuất kinh doanh. Với doanh nghiệp nhỏ và vừa cũng dành hơn 4 triệu tỷ đồng.
Đối với các doanh nghiệp nhỏ và vừa, quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh thường xuyên biến động và thông tin tài chính chưa thực sự minh bạch. Thống đốc cho rằng, việc minh bạch hoạt động tài chính của doanh nghiệp làm cơ sở để ngân hàng cho vay thuận lợi hơn.
Thống đốc Phạm Đức Ấn nhấn mạnh, NHNN tiếp tục kiên định định hướng chính sách tiền tệ là đảm bảo ổn định kinh tế vĩ mô, kiềm chế lạm phát, kiểm soát tỷ giá, đóng góp vào hỗ trợ tăng trưởng. Vấn đề đặt ra là làm sao để tìm được điểm cân bằng, sẽ được triển khai thực tiễn qua điều hành.
Trước đó, tại họp báo định kỳ quý III/2026 được tổ chức mới đây, NHNN cũng cho biết, sẽ tiếp tục theo dõi chặt chẽ diễn biến thị trường trong và ngoài nước để điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế bền vững.
Trong đó, NHNN phối hợp đồng bộ các công cụ CSTT để điều tiết, kịp thời hỗ trợ thanh khoản cho các TCTD; duy trì ổn định các mức lãi suất điều hành; điều hành tỷ giá linh hoạt, phù hợp với điều kiện thị trường, góp phần hấp thu các cú sốc bên ngoài, góp phần ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng kinh tế bền vững.
Đồng thời điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô và thị trường tiền tệ góp phần kiểm soát lạm phát, ổn định kinh tế vĩ mô, hỗ trợ tăng trưởng kinh tế bền vững, đảm bảo an toàn hoạt động của các TCTD; chỉ đạo TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên, các động lực tăng trưởng kinh tế,... theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ, kiểm soát chặt chẽ tín dụng đối với các lĩnh vực tiềm ẩn rủi ro.