






Gửi bình luận
Thứ Tư, 11/11/2026
Thứ Tư, 11/11/2026
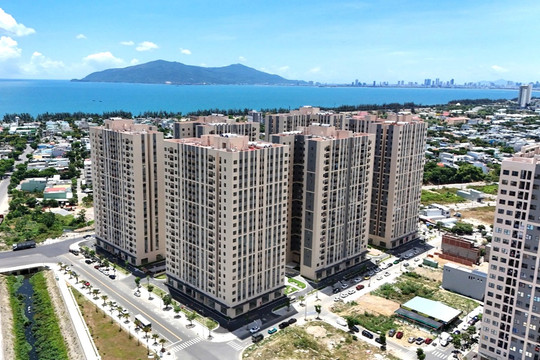
Chương trình cho vay lãi suất ưu đãi đối với chủ đầu tư, người mua nhà các dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ đã có 11 ngân hàng thương mại tham gia với số tiền đăng ký là hơn 153 nghìn tỷ đồng (vượt xa quy mô ban đầu chỉ có 120 nghìn tỷ đồng).
Theo Ngân hàng Nhà nước (NHNN), đến ngày 31/8/2026, số tiền cam kết cho vay Chương trình đạt hơn 56 nghìn tỷ đồng, doanh số giải ngân của Chương trình đạt khoảng 19 nghìn tỷ đồng, tăng hơn 11 nghìn tỷ đồng so với cuối năm 2025; dư nợ của Chương trình đạt trên 15 nghìn tỷ đồng. Như vậy, kết quả giải ngân của chương trình đã tăng cùng với sự gia tăng nguồn cung nhà ở xã hội. Trong đó, cho vay đối với người trẻ dưới 35 tuổi mua NOXH (bắt đầu triển khai từ ngày 31/5/2025): doanh số giải ngân cho vay đạt khoảng 662 tỷ đồng, dư nợ đạt khoảng 612 tỷ đồng.
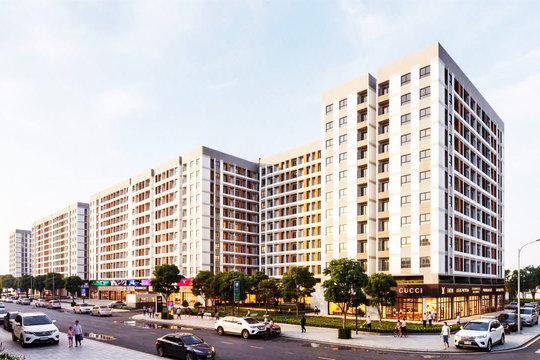
Theo số liệu của Bộ Xây dựng, cả nước hiện đang triển khai hơn 800 - 900 dự án nhà ở xã hội với tổng quy mô từ 725.000 căn hộ đến trên 858.000 căn hộ (đạt từ 72% đến hơn 85% mục tiêu của Đề án 1 triệu căn nhà ở xã hội giai đoạn 2021-2030). Năm 2025, cả nước đã hoàn thành 102.633 căn nhà ở xã hội, đạt 102% kế hoạch Chính phủ giao (100.275 căn). Kế hoạch năm 2026: Chính phủ giao chỉ tiêu tiếp tục hoàn thành khoảng 158.700 căn nhà ở xã hội để cung ứng ra thị trường.
Về phía ngành Ngân hàng, thực hiện chỉ đạo của Chính phủ tại Nghị quyết số 33/NQ-CP ngày 11/03/2023 của Chính phủ về một số giải pháp tháo gỡ và thúc đẩy thị trường bất động sản phát triển an toàn, lành mạnh, bền vững (Nghị quyết số 33), về triển khai Chương trình 120 nghìn tỷ đồng (quy mô ban đầu) cho vay lãi suất ưu đãi đối với chủ đầu tư, người mua nhà các dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ, NHNN đã có nhiều văn bản chỉ đạo và hướng dẫn các ngân hàng thương mại (NHTM).
NHNN đã ban hành nhiều văn bản chỉ đạo NHNN chi nhánh, tổ chức tín dụng (TCTD) tích cực, chủ động phối hợp với địa phương rà soát danh mục dự án nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ để đẩy mạnh cho vay chủ đầu tư, người mua nhà theo danh mục đã được UBND tỉnh công bố. Gần đây nhất, NHNN đã có Công văn 11662/NHNN-TD ngày 31/12/2025 chỉ đạo các TCTD tiếp tục đẩy mạnh triển khai Chương trình. Trước đó, NHNN đã chủ trì, phối hợp với Bộ Xây dựng tổ chức Hội nghị đẩy mạnh giải ngân chương trình, tham gia Hội nghị về tháo gỡ khó khăn, thúc đẩy triển khai các dự án nhà ở xã hội và chỉ đạo đẩy mạnh triển khai chương trình do Chính phủ tổ chức.
Đáng chú ý, thực hiện chỉ đạo của Chính phủ, Thủ tướng Chính phủ, NHNN đã có Công văn số 55/NHNN-TD ngày 3/1/2025 chỉ đạo các NHTM tham gia chương trình cho vay nhà ở xã hội, nhà ở công nhân, cải tạo, xây dựng lại chung cư cũ theo Nghị quyết 33/NQ-CP, theo đó các NHTM không phải tính dư nợ cho vay các đối tượng thuộc chương trình cho vay nhà ở xã hội mà các NHTM đã đăng ký tham gia với NHNN để thực hiện Nghị quyết 33/NQ-CP của Chính phủ vào chỉ tiêu tăng trưởng tín dụng hằng năm của các NHTM đã được NHNN thông báo; thời gian thực hiện chính sách này tối đa đến năm 2030 và doanh số cho vay không vượt quá số tiền mà NHTM đã đăng ký tham gia chương trình.
Bên cạnh đó, Bộ Xây dựng có công văn hướng dẫn về xác định đối tượng, điều kiện, tiêu chí vay ưu đãi phát triển nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân, nhà lưu trú công nhân trong khu công nghiệp, cải tạo, xây dựng lại chung cư.
Ngoài ra, chủ trương hỗ trợ người dưới 35 tuổi mua nhà ở xã hội đã được NHNN thiết kế lồng ghép vào Chương trình tín dụng này theo Nghị quyết 33, thay vì tách riêng quy mô vốn. Cơ chế này cho phép mở rộng nguồn lực tín dụng khi nhu cầu thị trường tăng, thậm chí có thể huy động thêm các ngân hàng tham gia.

Tại Chương trình tín dụng này, đối tượng là cá nhân mua nhà ở xã hội theo hướng dẫn của Bộ Xây dựng. Chương trình được thực hiện bằng nguồn vốn của chính NHTM. Về lãi suất cho vay, thời gian qua, NHNN đã thực hiện nhiều biện pháp, chỉ đạo các TCTD tiếp tục tiết giảm chi phí hoạt động, tăng cường ứng dụng công nghệ thông tin, chuyển đổi số và các giải pháp khác để phấn đấu hạ lãi suất cho vay. Lãi suất cho vay hiện nay (áp dụng cho giai đoạn từ ngày 1/7/2026 đến 31/12/2026) là 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà, giảm 1,7% so với thời điểm ban đầu triển khai Chương trình.
Về nguyên tắc, lãi suất cho vay trong thời gian hỗ trợ thấp hơn từ 1,5% đến 2% so với lãi suất cho bình quân trung dài hạn bằng đồng Việt Nam của 4 NHTM nhà nước trong từng thời kỳ. Theo đó, định kỳ 6 tháng, NHNN thông báo lãi suất cho vay trong thời gian ưu đãi cho các NHTM tham gia chương trình. Từ ngày 1/7/2026 đến 31/12/2026: lãi suất cho vay trong thời gian hỗ trợ đối với người mua nhà là 6,5%/năm (giảm 1,7%/năm so với thời điểm bắt đầu triển khai Chương trình).
Thời gian thực hiện hỗ trợ lãi suất: Đối với Người mua nhà là 5 năm kể từ ngày giải ngân nhưng không quá thời hạn khoản cho vay đã được thỏa thuận tại hợp đồng đi vay ban đầu (chỉ áp dụng với đối tượng là người mua nhà; không có quy định đối với người mua, thuê mua). Đối với người trẻ dưới 35 tuổi mua nhà ở xã hội là 15 năm: Lãi suất cho vay thấp hơn 2%/năm lãi suất cho vay trung dài hạn VND bình quân của 4 NHTM Nhà nước trong 5 năm đầu vay vốn (kể từ ngày giải ngân đầu tiên); Lãi suất cho vay thấp hơn 1%/năm lãi suất cho vay trung dài hạn VND bình quân của 4 NHTM Nhà nước trong 10 năm vay vốn tiếp theo (kể từ ngày giải ngân đầu tiên).
Về quy mô, đến nay, Chương trình có 11 ngân hàng tham gia với số tiền đăng ký là 153.280 tỷ đồng (gồm 4 NHTM Nhà nước: BIDV, Vietinbank. Vietcombank, Agribank và 7 NHTM cổ phần gồm: TPBank, VPBank, MB, HDBank, Techcombank, OCB, MSB).
Thực tế, Chương trình cho vay mua nhà ở xã hội theo Nghị quyết 33 nói trên khác với Chương trình cho vay hỗ trợ nhà ở 30.000 tỷ đồng theo Nghị quyết 02/NQ-CP năm 2013 của Chính Phủ dù có cùng mục đích và ý nghĩa nhân văn trong việc giải quyết nhu cầu về nhà ở cho người dân.
Theo đó, chương trình cho vay hỗ trợ nhà ở 30.000 tỷ đồng dành cho đối tượng khách hàng là cá nhân, hộ gia đình khó khăn về nhà ở. Nguồn vốn cho vay là NHNN dành khoảng 30.000 tỷ để cho vay tái cấp vốn cho các NHTM (thời điểm kết thúc giải ngân tái cấp vốn là ngày 31/12/2016). Mức cho vay tối đa 80% đối với khách hàng mua, thuê, thuê mua nhà ở xã hội. Lãi suất ưu đãi bằng khoảng 50% lãi suất cho vay bình quân của các ngân hàng trên thị trường nhưng không vượt quá 6%/năm và NHNN công bố khi thay đổi. Thời hạn áp dụng mức lãi suất ưu đãi tối đa 15 năm đối với khách hàng mua, thuê thuê mua nhà ở xã hội.
Ngoài ra, còn có Chương trình cho vay mua, thuê mua nhà ở xã hội được Ngân hàng Chính sách xã hội (NHCSXH) triển khai. Theo Nghị định 261/2025/NĐ-CP có hiệu lực từ 10/10/2025, lãi suất cho vay ưu đãi để mua, thuê mua nhà ở xã hội tại NHCSXH là 5,4%/năm, giảm so với mức 6,6%/năm theo Nghị định 100/2024/NĐ-CP ngày 26/7/2024 quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội.
Theo số liệu báo cáo, đến ngày 28/9/2026, tổng dư nợ cho vay mua, thuê mua nhà ở xã hội tại NHCSXH là trên 27 nghìn tỷ đồng với trên 64 nghìn khách hàng còn dư nợ. Tính riêng từ đầu năm 2026 đến ngày 28/9/2026, NHCSXH đã giải ngân khoảng 8.236 tỷ đồng cho hơn 14 nghìn lượt khách hàng vay mua, thuê mua nhà ở xã hội, tăng gần 4.000 tỷ đồng so với cùng kỳ năm 2025 (30/9/2025).
Bên cạnh lãi suất cho vay ưu đãi tại NHCSXH được điều chỉnh là 5,4%/năm, nguyên nhân chính là do nguồn cung dự án nhà ở xã hội đang tăng nhanh, các hình thức mua, thuê mua và thuê ngày càng đa dạng, đối tượng vay được mở rộng trong khi nhiều điều kiện vay vốn để mua, thuê mua nhà ở xã hội, nhà ở cho lực lượng vũ trang nhân dân đã được lược giảm bớt, theo đó số lượng hồ sơ, nhu cầu vay và mức giải ngân tăng lên đáng kể.
Mặc dù nhiều dự án nhà ở xã hội đã được triển khai tuy nhiên nguồn cung nhà ở xã hội vẫn ít so với nhu cầu thực tế của người dân. Vì vậy, chưa có nhiều dự án nhà ở xã hội để các NHTM tiếp cận, thẩm định, cho vay.
Để có thêm nhiều dự án nhà ở xã hội và tạo điều kiện cho người thu nhập thấp tiếp cận được nguồn vốn cho vay nhà ở xã hội nhiều hơn nữa, về phía các bộ, ngành, địa phương khẩn trương triển khai các giải pháp để đẩy mạnh nguồn cung nhà ở xã hội, hoàn thành chỉ tiêu xây dựng nhà ở xã hội được giao tại Nghị quyết số 07/NQ-CP ngày 12/01/2026 của Chính phủ về việc giao chỉ tiêu phát triển nhà ở xã hội cho các địa phương giai đoạn 2026-2030; đồng thời đôn đốc các địa phương thực hiện các nhiệm vụ, giải pháp được giao về phát triển nhà ở xã hội.
Về phía các địa phương cần thực hiện các giải pháp để đẩy mạnh phát triển nhà ở xã hội, đảm bảo hoàn thành chỉ tiêu nhà ở xã hội được giao; công bố danh mục dự án đủ điều kiện vay vốn và mua bán rộng rãi trên cổng thông tin điện tử để người dân dễ dàng tìm kiếm; rút ngắn thời gian trong giải quyết thủ tục hành chính…
Mới đây, Chính phủ đã ban hành Nghị định 136/2026/NĐ-CP sửa đổi, bổ sung khoản 1 Điều 30 Nghị định số 100/2024/NĐ-CP sửa đổi về điều kiện thu nhập được mua nhà ở xã hội theo hướng tăng mức trần thu nhập từ 5-10 triệu đồng tùy đối tượng so với quy định trước đây. Cụ thể, trường hợp người đứng đơn là người độc thân, thu nhập bình quân hàng tháng thực nhận (theo bảng lương, tiền công được xác nhận) không quá 25 triệu đồng (tăng 5 triệu đồng so với quy định cũ). Với người độc thân đang nuôi con dưới tuổi thành niên, mức thu nhập tối đa được nâng lên 35 triệu đồng/tháng (tăng 5 triệu đồng so với quy định cũ). Đối với người đã kết hôn, tổng thu nhập bình quân hàng tháng của hai vợ chồng thực nhận không quá 50 triệu đồng (tăng 10 triệu đồng so với quy định cũ).
Tuy nhiên, để tăng khả năng tiếp cận nhà ở xã hội cho người dân tại Việt Nam, thời gian tới, các giải pháp khác cần tập trung vào việc nới lỏng hơn nữa điều kiện thụ hưởng, hỗ trợ tài chính ưu đãi và đơn giản hóa thủ tục hành chính; mở rộng diện ưu tiên, người có công, người khuyết tật, hộ nghèo/cận nghèo tại nông thôn vùng thiên tai...