

Gửi bình luận
Thứ Bảy, 7/11/2026
Thứ Bảy, 7/11/2026
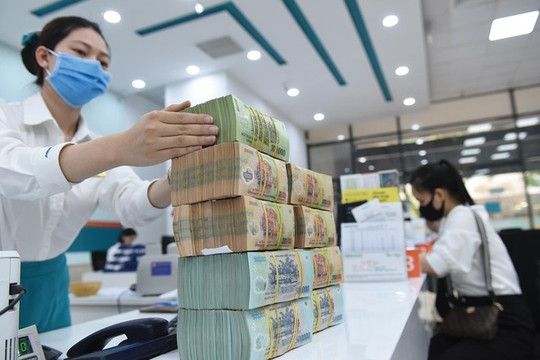
Tính đến hết ngày 23/10/2026, cả ngành Ngân hàng đã có hơn 177,5 triệu hồ sơ khách hàng cá nhân và hơn 2,98 triệu hồ sơ khách hàng tổ chức có tài khoản thanh toán đã được đối chiếu thông tin sinh trắc học qua căn cước công dân gắn chip hoặc ứng dụng VNeID.
Thực tế, thời gian qua, phần lớn các vụ lừa đảo trực tuyến đều sử dụng tài khoản ngân hàng không chính chủ để nhận, chuyển tiền. Thậm chí các đối tượng đã lợi dụng việc thành lập các “công ty ma”, thuê hoặc lôi kéo người khác đứng tên doanh nghiệp để mở hàng loạt tài khoản ngân hàng doanh nghiệp, sau đó chuyển giao quyền quản lý và sử dụng cho các đối tượng khác nhằm phục vụ hoạt động vi phạm pháp luật như lừa đảo chiếm đoạt tài sản, rửa tiền, đánh bạc… Vì vậy, muốn ngăn chặn hiệu quả lừa đảo trên không gian mạng, phải xử lý triệt để tình trạng mua bán, sử dụng tài khoản ngân hàng không chính chủ.
Về phía ngành Ngân hàng đã triển khai nhiều giải pháp để làm sạch dữ liệu khách hàng, xóa bỏ tài khoản thanh toán (TKTT) không chính chủ, góp phần ngăn chặn hành vi lợi dụng tài khoản rác, tài khoản ảo cho mục đích lừa đảo, gian lận.
Đáng chú ý, NHNN đã ban hành Thông tư 17/2024/TT-NHNN hướng dẫn việc mở và sử dụng TKTT tại tổ chức cung ứng dịch vụ thanh toán, trong đó quy định: phải thực hiện đối chiếu khớp đúng thông tin sinh trắc học của chủ tài khoản hoặc người đại diện khi mở TKTT bằng phương thức điện tử; chỉ được thực hiện rút tiền, giao dịch thanh toán bằng phương tiện điện tử trên TKTT khi đã hoàn thành việc đối chiếu khớp đúng giấy tờ tùy thân và thông tin sinh trắc học của chủ tài khoản hoặc người đại diện (có hiệu lực từ ngày 1/1/2025 đối với khách hàng cá nhân và từ ngày 1/7/2025 đối với khách hàng tổ chức); xây dựng Bộ tiêu chí nhận diện các TKTT có dấu hiệu nghi ngờ gian lận, lừa đảo, vi phạm pháp luật.
Bên cạnh đó, Thông tư 25/2025/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 17/2024/TT-NHNN quy định: yêu cầu ngân hàng, chi nhánh ngân hàng nước ngoài phải gặp mặt trực tiếp và đối chiếu khớp đúng thông tin sinh trắc học người đại diện hợp pháp đối với khách hàng tổ chức, loại trừ một số trường hợp theo quy định.
Còn tại Thông tư số 50/2024/TT-NHNN (đã sửa đổi, bổ sung bởi Thông tư 77/2025/TT-NHNN) quy định: Áp dụng xác thực sinh trắc học đối với: cá nhân thực hiện giao dịch trực tuyến trên 10 triệu đồng/giao dịch hoặc tổng trên 20 triệu đồng/ngày và các giao dịch quan trọng như đăng nhập lần đầu, thiết bị lạ hoặc sau khi đổi/quên mật khẩu; tổ chức mới thành lập hoặc mới thiết lập quan hệ trong vòng 12 tháng; giao dịch trực tuyến của tổ chức trên 50 triệu đồng hoặc khi tổng các giao dịch dưới 50 triệu đồng/ngày vượt 100 triệu đồng.
Tại Thông tư 30 quy định từ ngày 1/4/2026, tên TKTT phải đồng nhất với thông tin trên Căn cước công dân (CCCD) hoặc Thẻ căn cước (không được đặt nickname cho tài khoản).
NHNN cũng thường xuyên chỉ đạo các tổ chức tín dụng (TCTD) phải triển khai các giải pháp theo dõi giao dịch, kiểm soát, đánh giá rủi ro trong và sau khi khách hàng mở TKTT để kịp thời phát hiện các tài khoản có dấu hiệu đáng ngờ; đồng thời yêu cầu các TCTD tăng cường các biện pháp quản lý rủi ro đối với việc mở, sử dụng TKTT của tổ chức.
Ngoài ra, triển khai Quyết định số 06/QĐ-TTg ngày 6/1/2022 của Thủ tướng Chính phủ, NHNN đã phối hợp với Bộ Công an ban hành Kế hoạch phối hợp số 01/KHPH-BCA-NHNNVN (KH01) ngày 24/4/2023, trong đó bao gồm các nội dung về khai thác, kết nối Cơ sở dữ liệu quốc gia về dân cư (CSDLQGvDC), căn cước công dân (CCCD) gắn chip, ứng dụng VNeID để làm sạch dữ liệu, nhận biết, xác minh chính xác khách hàng nhằm phòng chống, ngăn ngừa việc tội phạm mạo danh, sử dụng giấy tờ tùy thân giả mạo đăng ký sử dụng dịch vụ ngân hàng cho mục đích bất hợp pháp.
Tiếp nối KH01, ngày 23/06/2026, NHNN và Bộ Công an đã ký kết Kế hoạch phối hợp về công tác phòng, chống lừa đảo trực tuyến. Theo đó, hai cơ quan thống nhất tập trung triển khai các nhóm nhiệm vụ trọng tâm, gồm: tăng cường trao đổi, chia sẻ thông tin phục vụ phát hiện, ngăn chặn, điều tra, xử lý tội phạm lừa đảo trực tuyến; phối hợp rà soát, nhận diện các phương thức, thủ đoạn mới; nâng cao hiệu quả xác minh, phong tỏa, truy vết dòng tiền liên quan đến hành vi phạm tội.
Sau một thời gian triển khai đồng bộ các giải pháp nêu trên đã mang lại hiệu quả tích cực: Đến nay, có 57 TCTD và 39 tổ chức cung ứng dịch vụ trung gian thanh toán (TCCUDVTGTT) triển khai ứng dụng thẻ căn cước công dân gắn chip qua ứng dụng điện thoại; 64 tổ chức tín dụng triển khai qua thiết bị tại quầy; 22 tổ chức tín dụng và 07 TCCUDVTGTT triển khai chính thức ứng dụng VNeID.
Tính đến hết ngày 23/10/2026, cả ngành Ngân hàng đã có hơn 177,5 triệu hồ sơ khách hàng cá nhân và hơn 2,98 triệu hồ sơ khách hàng tổ chức có tài khoản thanh toán đã được đối chiếu thông tin sinh trắc học qua căn cước công dân gắn chip hoặc ứng dụng VNeID, qua đó góp phần loại bỏ tài khoản rác, tài khoản ảo, giúp ngăn chặn các hành vi lừa đảo, gian lận; đảm bảo an toàn cho khách hàng trong giao dịch ngân hàng.

Đáng chú ý, NHNN đã triển khai Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (SIMO) nhằm thiết lập cơ chế chia sẻ thông tin cảnh báo rủi ro giữa các tổ chức cung ứng dịch vụ thanh toán (TCCUDVTT), TCCUDVTGTT.
Hệ thống cho phép các tổ chức báo cáo, cập nhật, tra cứu thông tin cảnh báo đối với TKTT, ví điện tử có dấu hiệu nghi ngờ gian lận, lừa đảo, vi phạm pháp luật, qua đó hỗ trợ các ngân hàng, TCCUDVTGTT chủ động cảnh báo khách hàng trước khi thực hiện giao dịch. Đến nay, hệ thống đã thu thập báo cáo từ 150 đơn vị (gồm 99 TCTD, 51 tổ chức TGTT) và chia sẻ thông tin cảnh báo cho 21 đơn vị (16 ngân hàng và 05 tổ chức TGTT).
Từ khi triển khai dịch vụ đến ngày 20/10/2026, số liệu báo cáo của các đơn vị cho thấy, có trên 6 triệu lượt khách hàng nhận được cảnh báo qua Hệ thống SIMO, trong đó có hơn 2 triệu lượt khách hàng đã tạm dừng/hủy bỏ giao dịch sau khi nhận được cảnh báo, với tổng số tiền giao dịch là trên 7,6 nghìn tỷ đồng.
Tuy nhiên, tội phạm công nghệ cao, tội phạm trên không gian mạng ngày càng tinh vi với các thủ đoạn phức tạp và thay đổi liên tục. Một bộ phận người dân thiếu thông tin, chưa ý thức được hậu quả của hành vi cho thuê, cho mượn, mua bán thông tin tài khoản, chưa ý thức bảo quản thông tin cá nhân trong sử dụng dịch vụ tài khoản, dịch vụ ngân hàng...
Thời gian tới, ngành Ngân hàng xác định sẽ tiếp tục tập trung nâng cấp hệ thống, hoàn thiện quản trị rủi ro và ứng dụng công nghệ để giám sát, phát hiện, ngăn chặn kịp thời các giao dịch, tài khoản có dấu hiệu gian lận; tiếp tục triển khai mở rộng dịch vụ truy vấn thông tin nghi ngờ gian lận, lừa đảo cho toàn bộ các TCCUDVTT, TCCUDVTGTT.
Bên cạnh đó, các ngân hàng cần khai thác hiệu quả dữ liệu số, mở rộng kết nối và phát triển hệ sinh thái số; thúc đẩy tích hợp kết nối liên ngành; thường xuyên tổ chức diễn tập ứng cứu sự cố, chuyển từ phòng vệ thụ động sang chủ động giám sát, phát hiện và xử lý sớm nguy cơ, bảo đảm các hệ thống vận hành an toàn, liên tục; phát triển nguồn nhân lực số và nâng cao kỹ năng số cho cán bộ, thông qua đẩy mạnh phong trào "học tập số" trên nền tảng Bình dân học vụ số; đào tạo, thu hút và phát triển nguồn nhân lực chất lượng cao về công nghệ thông tin, an ninh mạng.
Đồng thời, tiếp tục đẩy mạnh công tác truyền thông, hướng dẫn khách hàng kỹ năng nhận diện thủ đoạn lừa đảo và giao dịch an toàn khi thực hiện giao dịch thanh toán trên môi trường điện tử; tiếp tục phối hợp với các cơ quan chức năng liên quan trong công tác phòng chống tội phạm, phát hiện và ngăn chặn các hành vi gian lận, lừa đảo, bất hợp pháp.
Với người dân cần lưu ý: Tuyệt đối không mở hộ, cho thuê, cho mượn hoặc bán thông tin cá nhân, CCCD, tài khoản ngân hàng hay ví điện tử cho bất kỳ ai. Không mua bán SIM rác, chỉ sử dụng SIM chính chủ đã đăng ký thông tin chuẩn định danh để tạo các tài khoản trực tuyến. Tuân thủ quy định sinh trắc học của ngân hàng khi thực hiện các giao dịch trực tuyến để bảo vệ tài khoản khỏi nguy cơ bị chiếm quyền từ xa. Áp dụng quy tắc nằm lòng trên không gian mạng: "Không cung cấp mã OTP - Không truy cập đường link lạ - Xác minh trực tiếp trước khi chuyển tiền".
Đối với doanh nghiệp và hộ kinh doanh, người đại diện theo pháp luật cần trực tiếp quản lý việc mở và sử dụng tài khoản thanh toán; quản lý chặt chẽ chữ ký số, thư điện tử, thiết bị xác thực giao dịch; không giao khoán hoặc chuyển quyền kiểm soát tài khoản cho tổ chức, cá nhân không có thẩm quyền.
Để chủ động phòng ngừa vi phạm pháp luật, bảo vệ hoạt động sản xuất, kinh doanh an toàn trên môi trường số, các doanh nghiệp nhỏ, hộ kinh doanh: Tuyệt đối không cho thuê, cho mượn, mua bán giấy tờ cá nhân, giấy chứng nhận đăng ký doanh nghiệp, thông tin pháp nhân hoặc tài khoản ngân hàng dưới mọi hình thức; Không đứng tên thành lập doanh nghiệp, mở tài khoản ngân hàng theo đề nghị của người khác khi không trực tiếp quản lý, điều hành hoạt động; Không bàn giao sim điện thoại, email, mã OTP, chữ ký số, thông tin đăng nhập tài khoản cho bất kỳ cá nhân nào; Chủ động rà soát, kiểm tra định kỳ hoạt động tài khoản ngân hàng doanh nghiệp, nhật ký giao dịch điện tử và phân quyền truy cập hệ thống…