





Gửi bình luận
Chủ Nhật, 8/11/2026
Chủ Nhật, 8/11/2026
Khi nhu cầu vốn tăng tốc theo mùa kinh doanh cuối năm, việc hàng loạt ngân hàng đồng loạt giảm lãi suất huy động, triển khai các gói tín dụng ưu đãi đang mở thêm dư địa cho doanh nghiệp tiếp cận nguồn vốn với chi phí thấp hơn. Tuy nhiên, thách thức không chỉ nằm ở việc hạ giá vốn, mà còn ở khả năng chuyển hóa chính sách thành dòng tín dụng thực chất, đúng đối tượng và đủ sức nuôi dưỡng tăng trưởng dài hạn.
Mở rộng dư địa vốn trong mùa cao điểm
Những tháng cuối năm luôn là giai đoạn nhu cầu vốn của doanh nghiệp gia tăng mạnh khi hoạt động sản xuất, kinh doanh bước vào chu kỳ cao điểm. Từ bổ sung nguyên vật liệu, mở rộng công suất, hoàn thiện đơn hàng đến chuẩn bị nguồn hàng phục vụ thị trường Tết nguyên đán, áp lực tài chính thường gia tăng cùng yêu cầu tăng tốc doanh thu. Trong bối cảnh đó, mặt bằng lãi suất trở thành một trong những yếu tố quyết định khả năng phục hồi và mở rộng hoạt động của doanh nghiệp.
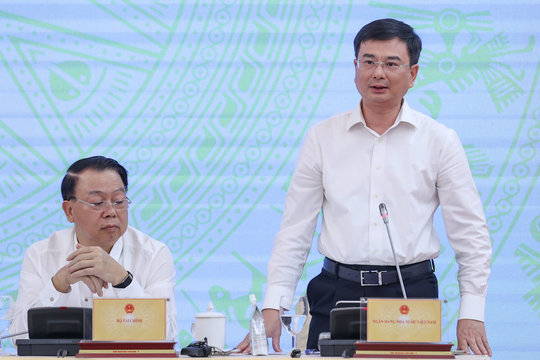
Thực hiện định hướng của Chính phủ và Ngân hàng Nhà nước Việt Nam (NHNN), các ngân hàng thương mại đã công bố điều chỉnh giảm lãi suất huy động. Đáng chú ý, phần lớn mức giảm phổ biến khoảng 0,5 điểm phần trăm/năm, tập trung ở các kỳ hạn từ 6 tháng trở lên. Đây cũng là mức và nhóm kỳ hạn được NHNN định hướng trong cuộc họp với lãnh đạo các ngân hàng.
Sau các đợt điều chỉnh cuối tháng 10, mặt bằng lãi suất huy động trực tuyến tại nhiều ngân hàng tương đối ổn định trong những ngày đầu tháng 11/2026. Khảo sát 34 ngân hàng sáng ngày 3/11 cho thấy, lãi suất kỳ hạn 6 tháng phổ biến trong khoảng 5,5 -6,7%/năm, trong khi kỳ hạn 12 tháng dao động khoảng 5,6 - 6,9%/năm.
Ở nhóm ngân hàng có vốn Nhà nước, Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết lãi suất 6,6%/năm ở kỳ hạn 6 tháng và 6,8%/năm ở kỳ hạn 12 tháng. Trong khi đó, một số ngân hàng thương mại cổ phần vẫn duy trì mức cạnh tranh cao. Ví như: VCBNeo niêm yết 7%/năm tại kỳ hạn 6 tháng; PGBank đạt 6,9%/năm. Với kỳ hạn 12 tháng, MBV, PGBank, Sacombank, VCBNeo và VIB cùng niêm yết 7%/năm...
Diễn biến này cho thấy cuộc đua huy động vốn vẫn có sự phân hóa, song xu hướng điều chỉnh giảm đã lan rộng hơn trong hệ thống. Việc giảm chi phí đầu vào được kỳ vọng tạo điều kiện để các ngân hàng từng bước hạ lãi suất cho vay, qua đó cải thiện khả năng tiếp cận vốn của nền kinh tế.
Tín dụng ưu đãi hướng vào động lực sản xuất
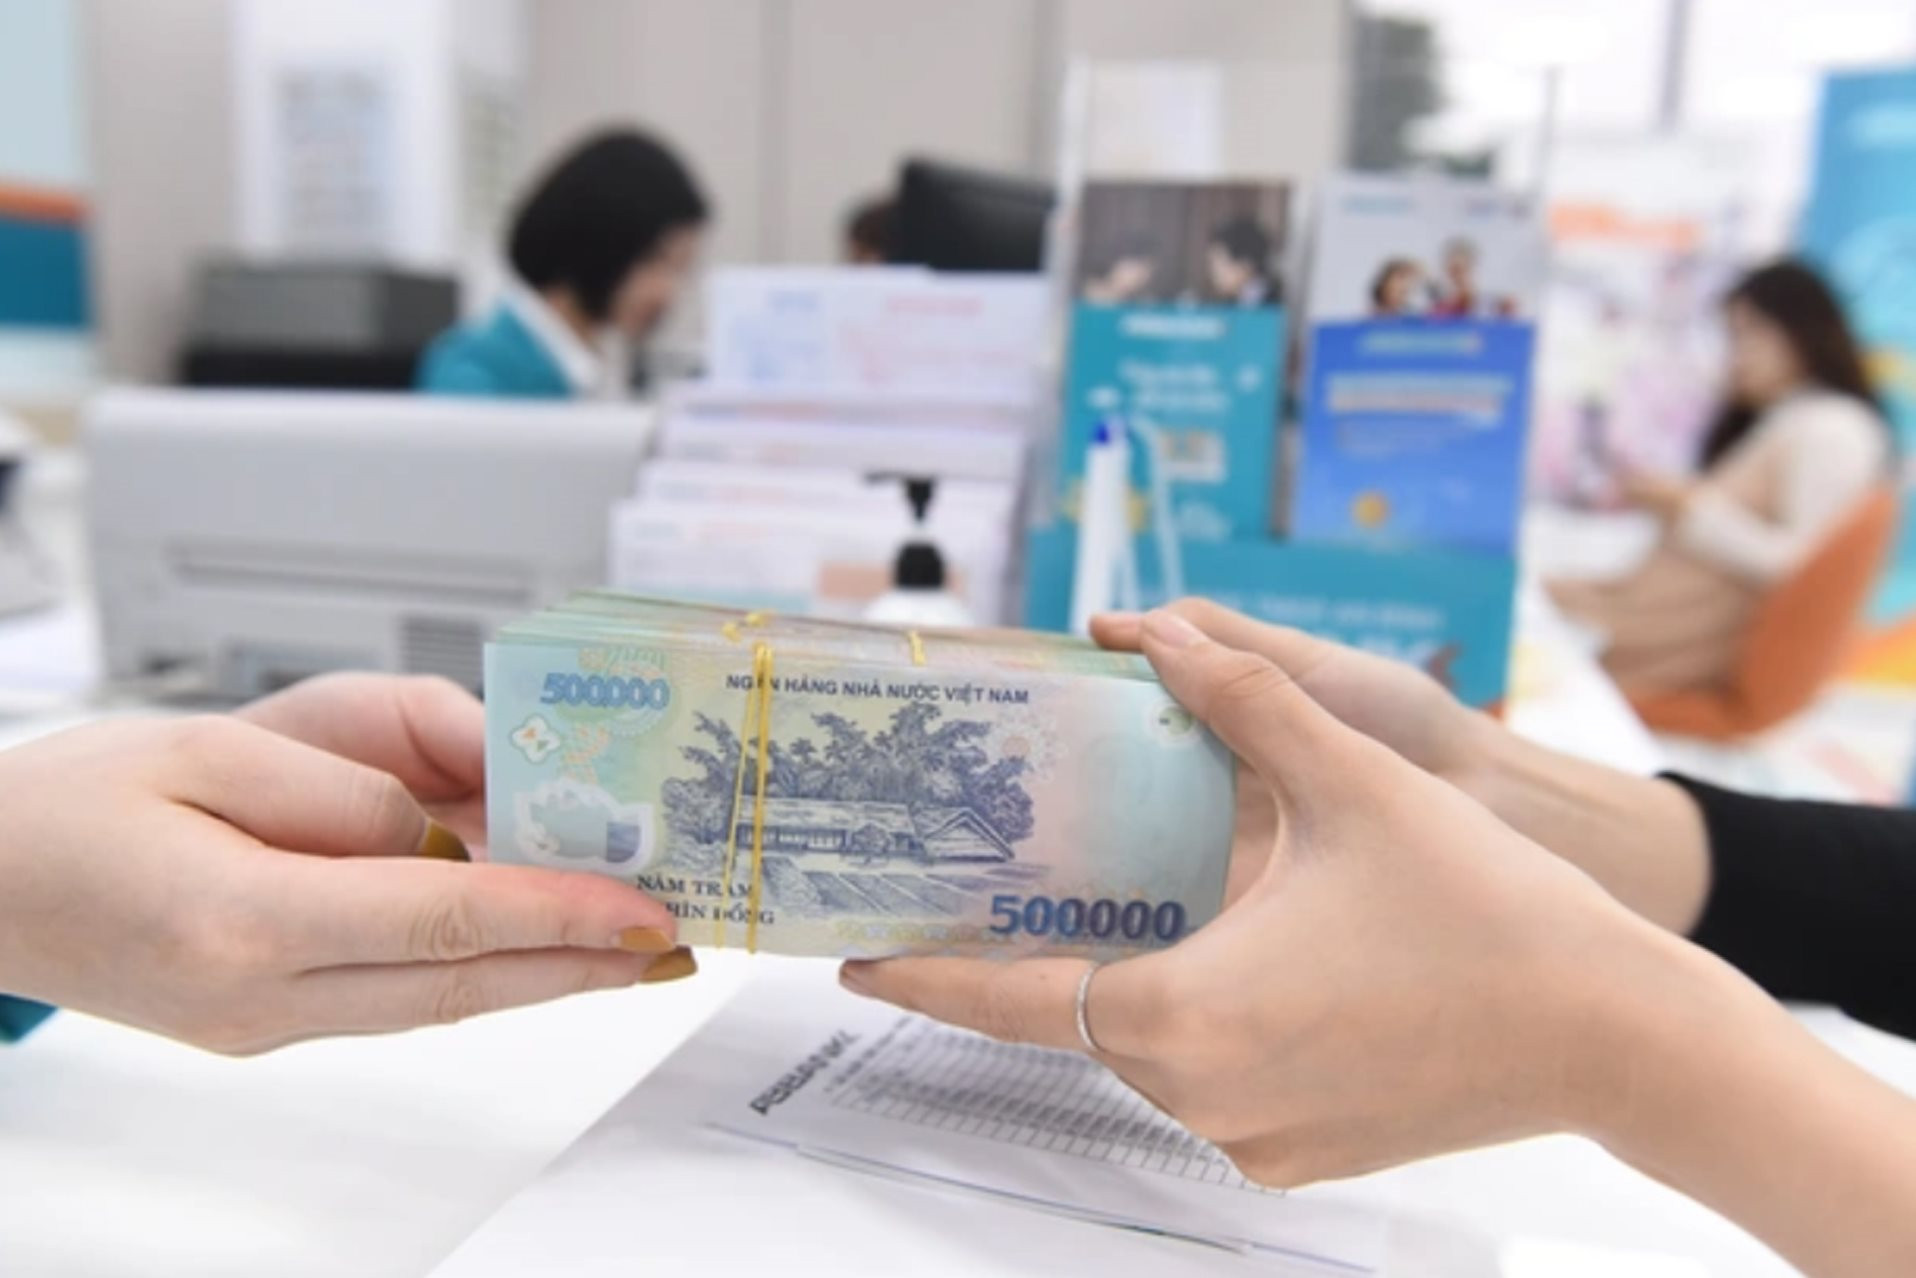
Điểm đáng chú ý hơn cả là giảm lãi suất huy động đang song hành với các chương trình tín dụng ưu đãi quy mô lớn. Thay vì chỉ dừng ở cam kết điều chỉnh biểu lãi suất, nhiều ngân hàng đã chủ động sử dụng nguồn lực tài chính để chia sẻ chi phí vốn với khách hàng.
Tại Agribank, từ ngày 19/10, ngân hàng triển khai chương trình giảm lãi suất cho vay đến 2%/năm so với mức thông thường, tập trung vào khách hàng sản xuất, kinh doanh và các lĩnh vực ưu tiên. Ngân hàng dự kiến dành khoảng 2.000 tỷ đồng hỗ trợ người dân và doanh nghiệp. Đáng chú ý, các chương trình tín dụng ưu đãi hiện có tổng dư nợ khoảng 275.000 tỷ đồng, với lãi suất bình quân khoảng 6,6%/năm, thấp hơn 2 - 2,5 điểm phần trăm so với mức thông thường.
Còn với BIDV, gói tín dụng khoảng 100.000 tỷ đồng được triển khai với kỳ hạn cho vay đến 6 tháng, hướng tới hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên. Mức giảm lãi suất cam kết từ 1,5 - 2 điểm phần trăm/năm, đưa lãi suất cho vay về khoảng 6-7%/năm tùy kỳ hạn.
Trong khi đó, HDBank triển khai gói tín dụng 10.000 tỷ đồng dành cho doanh nghiệp nhỏ và vừa, với mức giảm 1,5%/năm so với lãi suất ưu đãi đang áp dụng. Ngân hàng tiếp tục triển khai gói 5.000 tỷ đồng hỗ trợ khách hàng cá nhân và doanh nghiệp siêu nhỏ phục vụ sản xuất, kinh doanh và phát triển nông nghiệp. Các ngân hàng như MSB, Techcombank cũng tham gia triển khai những chương trình tín dụng với lãi suất giảm đáng kể.
Những con số này cho thấy nỗ lực chia sẻ chi phí vốn đang được cụ thể hóa bằng nguồn lực tài chính đáng kể. Quan trọng hơn, việc ưu tiên doanh nghiệp nhỏ và vừa, xuất khẩu, nông nghiệp, công nghiệp hỗ trợ và công nghệ cao có ý nghĩa định hướng dòng vốn vào những lĩnh vực trực tiếp tạo ra giá trị gia tăng, việc làm và năng lực cạnh tranh.
Hạ lãi suất phải đi cùng sức khỏe hệ thống
Dù vậy, dư địa giảm lãi suất không phải không có giới hạn. Khi nhu cầu tín dụng tăng cao vào cuối năm, các ngân hàng đồng thời phải giải quyết bài toán cân đối thanh khoản, cơ cấu kỳ hạn nguồn vốn và duy trì sức cạnh tranh trong huy động tiền gửi.
Một yếu tố cần lưu ý là chi phí huy động bình quân không giảm ngay theo biểu lãi suất niêm yết. Những khoản tiền gửi đã được thiết lập trước đó vẫn phải trả lãi theo hợp đồng, khiến độ trễ truyền dẫn từ lãi suất đầu vào sang lãi suất cho vay tiếp tục hiện hữu. Bởi vậy, việc giảm lãi suất cho vay quá nhanh có thể tạo sức ép lên biên lợi nhuận và năng lực tài chính của ngân hàng.
Theo phân tích của Công ty Chứng khoán TCBS, nếu dư nợ được giảm lãi suất 1,5-2 điểm phần trăm/năm chiếm khoảng 3-5% tổng danh mục cho vay, biên lãi ròng (NIM) toàn ngành có thể giảm 0,03-0,07 điểm phần trăm, lợi nhuận trước thuế giảm khoảng 2-4%. Áp lực sẽ đáng kể hơn đối với nhóm ngân hàng có vốn Nhà nước chi phối, vốn đang đóng vai trò tiên phong trong thực hiện chủ trương hỗ trợ nền kinh tế.
Về triển vọng, Trung tâm Phân tích Chứng khoán KBSV đánh giá NHNN có thể tiếp tục sử dụng các công cụ hỗ trợ thanh khoản trong quý IV/2026, bao gồm tái cấp vốn chỉ định cho các định chế tài chính tham gia lĩnh vực ưu tiên và tạo điều kiện để ngân hàng thương mại huy động vốn quốc tế. Cùng với đó, tiến độ giải ngân đầu tư công được kỳ vọng thúc đẩy dòng tiền quay trở lại nền kinh tế, hỗ trợ thanh khoản hệ thống. Tuy nhiên, hiệu quả nới lỏng vẫn phụ thuộc vào diễn biến lạm phát, đặc biệt là giá dầu, cũng như khả năng duy trì ổn định tỷ giá.
Chứng khoán VCBS nhận định lãi suất huy động có thể đi ngang trong quý IV và đến cuối năm, khi các ngân hàng vẫn cần bảo đảm nguồn vốn đáp ứng nhu cầu tín dụng tăng cao.
Ở góc độ doanh nghiệp, cơ hội tiếp cận vốn rẻ hơn cần đi kèm năng lực quản trị tài chính tốt hơn. Việc cơ cấu lại các khoản nợ, kiểm soát đòn bẩy, ổn định dòng tiền kinh doanh và chủ động phòng ngừa rủi ro tỷ giá, lãi suất sẽ quyết định khả năng tận dụng hiệu quả các chương trình tín dụng ưu đãi.
Xa hơn, giảm áp lực vốn cho nền kinh tế không thể chỉ trông chờ vào hệ thống ngân hàng. Phát triển thị trường trái phiếu doanh nghiệp, thị trường cổ phiếu và các kênh huy động vốn trung, dài hạn sẽ giúp chia sẻ gánh nặng cung ứng vốn với ngân hàng, hạn chế tình trạng phụ thuộc quá lớn vào tín dụng.
Suy cho cùng, giá trị của một đợt giảm lãi suất không nằm ở số lượng ngân hàng công bố điều chỉnh hay quy mô những gói tín dụng được giới thiệu, mà phải được đo bằng chi phí tài chính doanh nghiệp thực sự tiết kiệm, khả năng tiếp cận vốn được cải thiện và hiệu quả đồng vốn tạo ra. Khi ngân hàng có thể giảm chi phí vốn mà vẫn bảo đảm an toàn hệ thống, còn doanh nghiệp sử dụng vốn hiệu quả để mở rộng sản xuất, lợi ích sẽ không chỉ dừng lại ở một mùa kinh doanh cuối năm, mà còn tạo nền tảng cho tăng trưởng bền vững trong năm tiếp theo.