




Gửi bình luận
Thứ Tư, 16/9/2026
Thứ Tư, 16/9/2026
Để tín dụng không chỉ tăng về lượng mà thực sự trở thành lực đẩy cho sản xuất, chế biến sâu, xuất khẩu, logistics và những ngành kinh tế mới, bài toán của Gia Lai lúc này là khơi thông năng lực hấp thụ và đưa vốn đến đúng những địa chỉ có khả năng tạo ra giá trị gia tăng cao nhất.
Từ tín dụng mùa vụ, đến vốn cho cả chuỗi giá trị
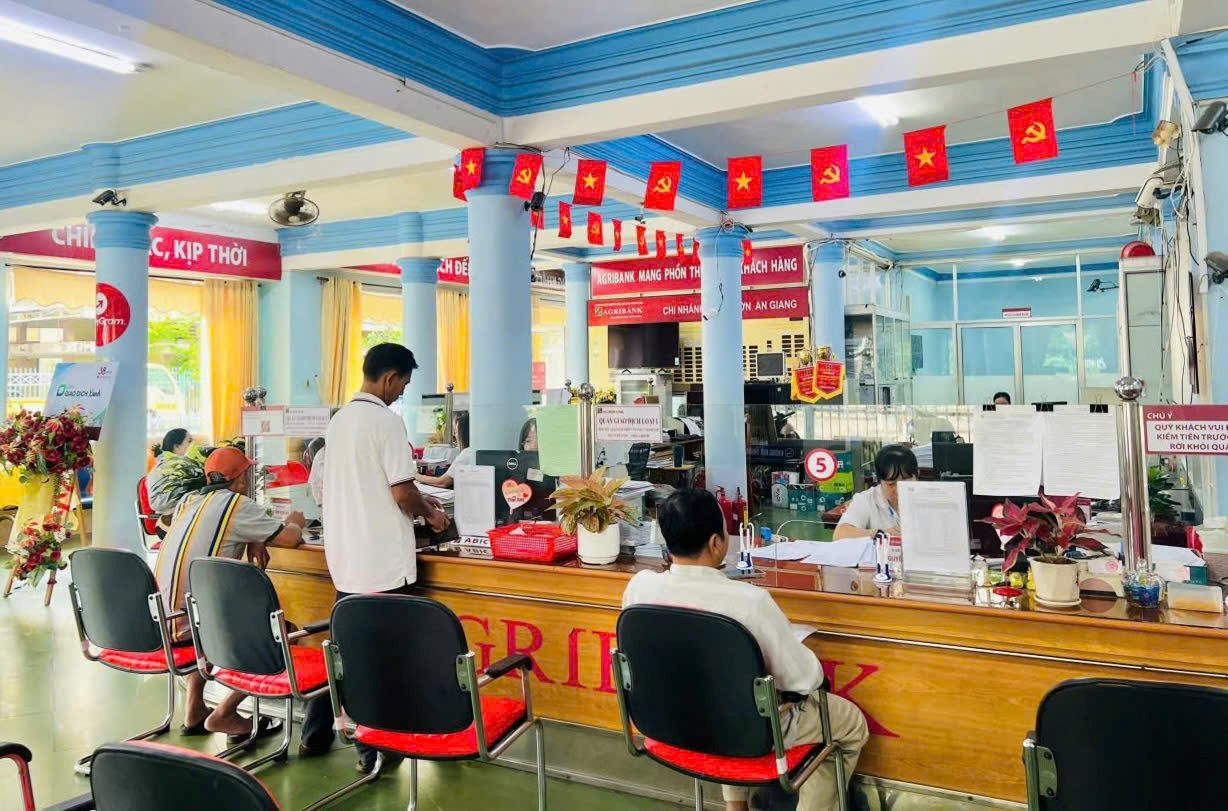
Số liệu thống kê từ cơ quan chức năng cho thấy, đến ngày 31/7/2026, dư nợ tín dụng trên địa bàn tỉnh Gia Lai đạt 265.389 tỷ đồng, tăng 3,9% so với cuối năm 2025. Sang cuối tháng 8, con số này ước đạt 268.000 tỷ đồng, tăng 4,9%. Trong khi đó, huy động vốn tại địa bàn đã đạt khoảng 234.100 tỷ đồng, tăng tới 9,9% so với cuối năm 2025.
Đáng chú ý hơn, trong cùng thời điểm, tổng dư nợ toàn ngành Ngân hàng Khu vực 11 ước tăng 7,6%. Như vậy, tốc độ tăng tín dụng của Gia Lai vẫn còn dư địa tăng trưởng, bởi tỉnh đang sở hữu một nền tảng tăng trưởng khá rõ. 6 tháng đầu năm, GRDP tăng 8,21%, công nghiệp - xây dựng tăng 11,68%, dịch vụ tăng 8,17%, nông, lâm nghiệp và thủy sản tăng 4,14%. Trong 8 tháng, kim ngạch xuất khẩu toàn tỉnh ước đạt hơn 2,65 tỷ USD, tăng 5% so với cùng kỳ.
Đặc biệt, hoạt động thu hút đầu tư đang tạo ra nguồn cầu vốn mới. Tính đến ngày 14/8, Gia Lai thu hút 178 dự án với tổng vốn đăng ký hơn 167.185 tỷ đồng, tăng 44,72% về số dự án và gấp 2,9 lần về vốn so với cùng kỳ năm 2025. Riêng lĩnh vực công nghiệp có 89 dự án với tổng vốn hơn 143.202 tỷ đồng.
Diễn biến này cho thấy dòng vốn đang bắt đầu dịch chuyển theo hướng tích cực hơn từ vốn phục vụ nhu cầu lưu động sang vốn đầu tư cho năng lực sản xuất. Đó là hướng đi phù hợp với Gia Lai trong giai đoạn mới.
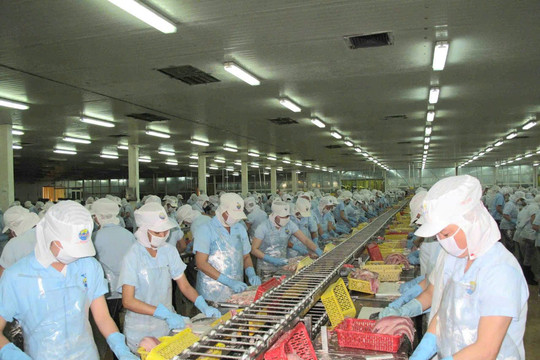
Lợi thế của tỉnh không chỉ nằm ở vùng nguyên liệu rộng lớn, mà còn ở khả năng hình thành các chuỗi liên kết từ sản xuất đến chế biến, logistics và xuất khẩu. Nông sản Gia Lai trong 8 tháng đã xuất khẩu tới hơn 70 quốc gia và vùng lãnh thổ, với kim ngạch hơn 1,2 tỷ USD, chiếm hơn 45,2% tổng kim ngạch xuất khẩu của tỉnh.
Nhưng nếu vốn ngân hàng chủ yếu dừng ở khâu thu mua nguyên liệu, sản xuất mùa vụ thì phần giá trị lớn nhất vẫn nằm ở phía sau. Nói cách khác, tín dụng cần đi từ “cho vay từng khách hàng” sang “tài trợ cả chuỗi giá trị”. Đây mới là cách một đồng vốn ngân hàng tạo ra nhiều vòng quay kinh tế, thay vì chỉ làm tăng quy mô bảng cân đối tài sản.
Cách nhìn đơn giản thường cho rằng, muốn khơi thông tín dụng thì cần giảm lãi suất nhưng với Gia Lai, bài toán phức tạp hơn. Lãi suất chỉ là một biến số. Khả năng tiếp cận vốn còn phụ thuộc vào tài sản bảo đảm, hồ sơ pháp lý, năng lực quản trị, tính minh bạch tài chính và quan trọng nhất là khả năng chứng minh dòng tiền trả nợ.
Đây là điểm doanh nghiệp nhỏ và vừa, hợp tác xã và hộ sản xuất vẫn còn yếu. Khi báo cáo tài chính chưa đủ minh bạch, phương án kinh doanh thiếu dữ liệu hoặc dòng tiền bán hàng không đi qua hệ thống tài khoản ngân hàng, tổ chức tín dụng buộc phải dựa nhiều hơn vào tài sản bảo đảm để kiểm soát rủi ro.
Trong khi đó, nhiều tài sản của khu vực sản xuất nông nghiệp là đất nông nghiệp, máy móc, nhà xưởng, cây trồng hoặc tài sản hình thành trong tương lai. Khả năng định giá và thanh khoản của những tài sản này không phải lúc nào cũng thuận lợi.
Vì vậy, nếu muốn mở rộng tín dụng một cách an toàn, Gia Lai không nên đặt bài toán theo hướng “nới chuẩn tín dụng”, mà phải hướng tới nâng chuẩn của người vay và nâng chất lượng dự án.
Từ “bơm vốn” sang kiến tạo năng lực hấp thụ vốn
Một tín hiệu tích cực là tín dụng doanh nghiệp nhỏ và vừa tại ngành Ngân hàng Khu vực 11 đến cuối tháng 7 đạt 80.863 tỷ đồng, tăng 11% so với cuối năm 2025; đến cuối tháng 8 ước đạt 81.700 tỷ đồng, tăng 12,2%.
Đây là nhóm tín dụng cần tiếp tục được chú trọng bởi doanh nghiệp nhỏ và vừa chính là lực lượng có khả năng nhanh chóng biến vốn thành sản xuất, việc làm và doanh thu nếu được tiếp cận nguồn vốn phù hợp. Tuy nhiên, tín dụng dành cho kinh tế tập thể vẫn còn khá khiêm tốn. Dư nợ khu vực này tại Gia Lai mới ở mức khoảng 66,89 tỷ đồng, chỉ chiếm khoảng 0,03% tổng dư nợ của ngành Ngân hàng Khu vực 11.
Khoảng trống này đáng được nhìn nhận như một cơ hội. Trong nông nghiệp hiện đại, hợp tác xã không chỉ là nơi tập hợp nông dân mà có thể trở thành “đầu mối tài chính” của cả vùng nguyên liệu. Khi HTX có hợp đồng bao tiêu, dữ liệu sản xuất, tài khoản thanh toán minh bạch và liên kết với doanh nghiệp chế biến, rủi ro tín dụng sẽ được phân tán tốt hơn. Khi ấy, ngân hàng có thể chuyển dần từ tư duy “cho vay dựa vào tài sản” sang “cho vay dựa trên dòng tiền và hệ sinh thái”.
Tuy nhiên, để giải bài toán vốn cho Gia Lai, không thể đặt toàn bộ trách nhiệm lên hệ thống ngân hàng. Chính quyền cần tiếp tục tháo gỡ điểm nghẽn về đất đai, quy hoạch, đầu tư, xây dựng; rút ngắn thời gian đưa dự án từ giấy phép sang sản xuất thực tế.
Doanh nghiệp phải nâng cao minh bạch tài chính, chuẩn hóa quản trị, xây dựng phương án kinh doanh dựa trên dòng tiền và chủ động hình thành các chuỗi liên kết.
Ngân hàng cần chủ động đi trước một bước, thiết kế sản phẩm tín dụng theo ngành, theo chuỗi giá trị; tăng cường cho vay dựa trên dòng tiền, hợp đồng đầu ra và phương án kinh doanh khả thi, thay vì quá phụ thuộc vào tài sản thế chấp. Khi ba mắt xích này cùng chuyển động, bài toán tín dụng sẽ được giải theo hướng căn cơ hơn.
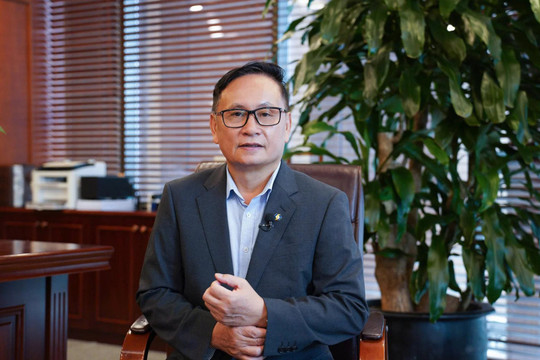
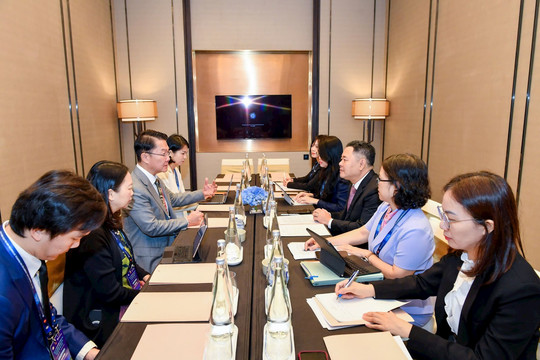
ThS. Nguyễn Kim Cương, Giám đốc Ngân hàng Nhà nước chi nhánh khu vực 11 cho biết, Gia Lai không thiếu dư địa để tín dụng tăng trưởng nhưng điều quan trọng hơn là phải nâng năng lực hấp thụ vốn của nền kinh tế. Dòng vốn nên ưu tiên các dự án có khả năng tạo giá trị gia tăng, kết nối vùng nguyên liệu với chế biến, logistics và xuất khẩu; đồng thời mở rộng phương thức cho vay dựa trên dòng tiền, hợp đồng đầu ra và chuỗi liên kết.
"Nếu chỉ nhìn vào tốc độ tăng dư nợ, chúng ta có thể dễ dàng rơi vào cuộc chạy đua về lượng. Nhưng nếu nhìn từ hiệu quả sử dụng vốn, mỗi khoản tín dụng phải trả lời được câu hỏi: Đồng vốn ấy tạo thêm bao nhiêu sản lượng, việc làm, giá trị xuất khẩu và năng lực cạnh tranh cho nền kinh tế? Đây mới là thước đo quan trọng của tín dụng trong một chu kỳ tăng trưởng mới”, ThS. Nguyễn Kim Cương nhấn mạnh.
Gia Lai đang có những điều kiện mà không phải địa phương nào cũng đồng thời sở hữu vùng nguyên liệu lớn, không gian kinh tế từ cao nguyên đến duyên hải, công nghiệp chế biến đang mở rộng, xuất khẩu tăng trưởng, dòng vốn đầu tư đăng ký tăng mạnh và một hệ sinh thái kinh tế mới đang hình thành. Nhưng lợi thế chỉ trở thành tăng trưởng khi có vốn đi cùng, điều quan trọng hơn, vốn phải đi đúng địa chỉ.
Trong giai đoạn tới, tín dụng Gia Lai cần chuyển từ tư duy một khoản vay gắn với chuỗi giá trị có thể tạo ra vùng nguyên liệu, nhà máy, việc làm và thị trường. Một dòng vốn cho công nghệ có thể nâng năng suất của cả ngành. Một khoản tín dụng đúng vào doanh nghiệp có khả năng xuất khẩu có thể tạo ra nhiều vòng quay ngoại tệ cho nền kinh tế.
Vì thế, bài toán khơi thông tín dụng của Gia Lai là cuộc chạy đua nâng chất lượng dự án, nâng năng lực doanh nghiệp và nâng hiệu quả phân bổ vốn. Khi ngân hàng có thể nhìn thấy dòng tiền; doanh nghiệp chứng minh được khả năng tạo tiền; chính quyền tháo được những điểm nghẽn về thủ tục; còn các chuỗi sản xuất - chế biến - logistics - xuất khẩu được kết nối thành một hệ sinh thái, tín dụng sẽ không còn là dòng vốn chạy theo tăng trưởng, mà sẽ đi trước, mở đường cho tăng trưởng. Đó mới là lời giải có sức bền cho mục tiêu tăng trưởng hai con số của Gia Lai.