


Gửi bình luận
Thứ Tư, 11/11/2026
Thứ Tư, 11/11/2026
Tín dụng đang bước vào giai đoạn tăng tốc mới khi nhu cầu vốn từ hạ tầng, doanh nghiệp nhỏ và vừa, sản xuất, xuất khẩu và kinh tế số ngày càng rõ nét. Tuy nhiên, phía sau những con số tăng trưởng ấn tượng là bài toán cân đối chi phí vốn, biên lãi ròng và chất lượng tài sản mà các ngân hàng phải giải quyết trong chặng cuối năm.
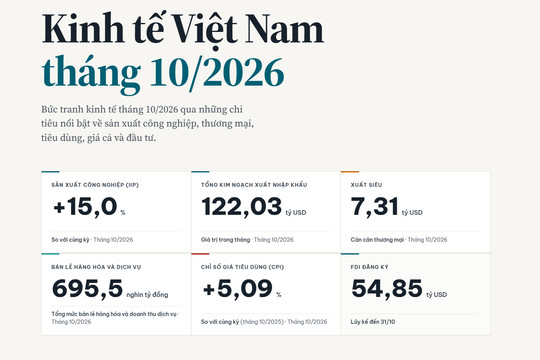
Tăng trưởng GDP 9 tháng năm 2026 đạt 9,01%, trong đó riêng quý III tăng 9,95%, cho thấy nền kinh tế đang duy trì nhịp phục hồi và mở rộng khá mạnh. Cùng với sự gia tăng của hoạt động sản xuất, đầu tư và thương mại, nhu cầu vốn cho nền kinh tế tiếp tục tạo lực đẩy để hệ thống ngân hàng mở rộng tín dụng.
Theo thông tin từ Ngân hàng Nhà nước Việt Nam (NHNN), đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Đáng chú ý, khoảng 77,4% tổng dư nợ phục vụ hoạt động sản xuất, kinh doanh. Đây là tín hiệu cho thấy dòng vốn ngân hàng tiếp tục đóng vai trò quan trọng trong việc duy trì năng lực sản xuất và tạo động lực tăng trưởng.
Điểm đáng chú ý trong điều hành tín dụng năm nay không chỉ nằm ở quy mô vốn được mở rộng, mà còn ở cách thức phân bổ dư địa tín dụng theo hướng có trọng tâm hơn. Thay vì chỉ dựa vào hạn mức tăng trưởng thông thường, NHNN đã triển khai cơ chế loại trừ hoặc bổ sung room cho các ngân hàng tham gia tài trợ 35 công trình, dự án quy mô lớn, trọng điểm, có tính lan tỏa và liên kết. Tổng nhu cầu vốn vay của nhóm dự án này ước khoảng 1,7 triệu tỷ đồng.
Trong đó, 18 dự án được loại trừ khỏi room tín dụng thông thường và 17 dự án được bổ sung hạn mức. Đến hết tháng 8, các ngân hàng đã cấp tín dụng cho 12/18 dự án thuộc diện loại trừ room, với tổng dư nợ 113.278 tỷ đồng. Ngày 10/9, NHNN tiếp tục bổ sung 50.000 tỷ đồng hạn mức tăng trưởng tín dụng thông qua Công văn số 8315/NHNN-CSTT.
Cơ chế này mở thêm không gian cho các ngân hàng tài trợ những dự án có quy mô vốn lớn, đồng thời tạo điều kiện để nguồn lực tín dụng tham gia sâu hơn vào các lĩnh vực có khả năng kích hoạt đầu tư, sản xuất và hoạt động kinh tế liên quan.
Ở một hướng khác, chương trình tín dụng quy mô 416.000 tỷ đồng dành cho doanh nghiệp nhỏ và vừa (DNNVV) cùng các động lực tăng trưởng kinh tế cũng đang tạo thêm kênh dẫn vốn đáng chú ý. Đến tháng 9, chương trình đã giải ngân 54.300 tỷ đồng cho khoảng 30.000 lượt khách hàng, với lãi suất phổ biến thấp hơn 1-2% so với mức cho vay thông thường.
Đối tượng thụ hưởng không chỉ giới hạn ở DNNVV mà còn mở rộng sang nông nghiệp, công nghiệp hỗ trợ, công nghệ cao, xuất khẩu, kinh tế số, trí tuệ nhân tạo, bán dẫn, chế biến chế tạo và các dự án xanh. Đây là những lĩnh vực có nhu cầu vốn trung, dài hạn, đồng thời giữ vai trò quan trọng trong quá trình nâng cấp năng lực cạnh tranh của nền kinh tế.
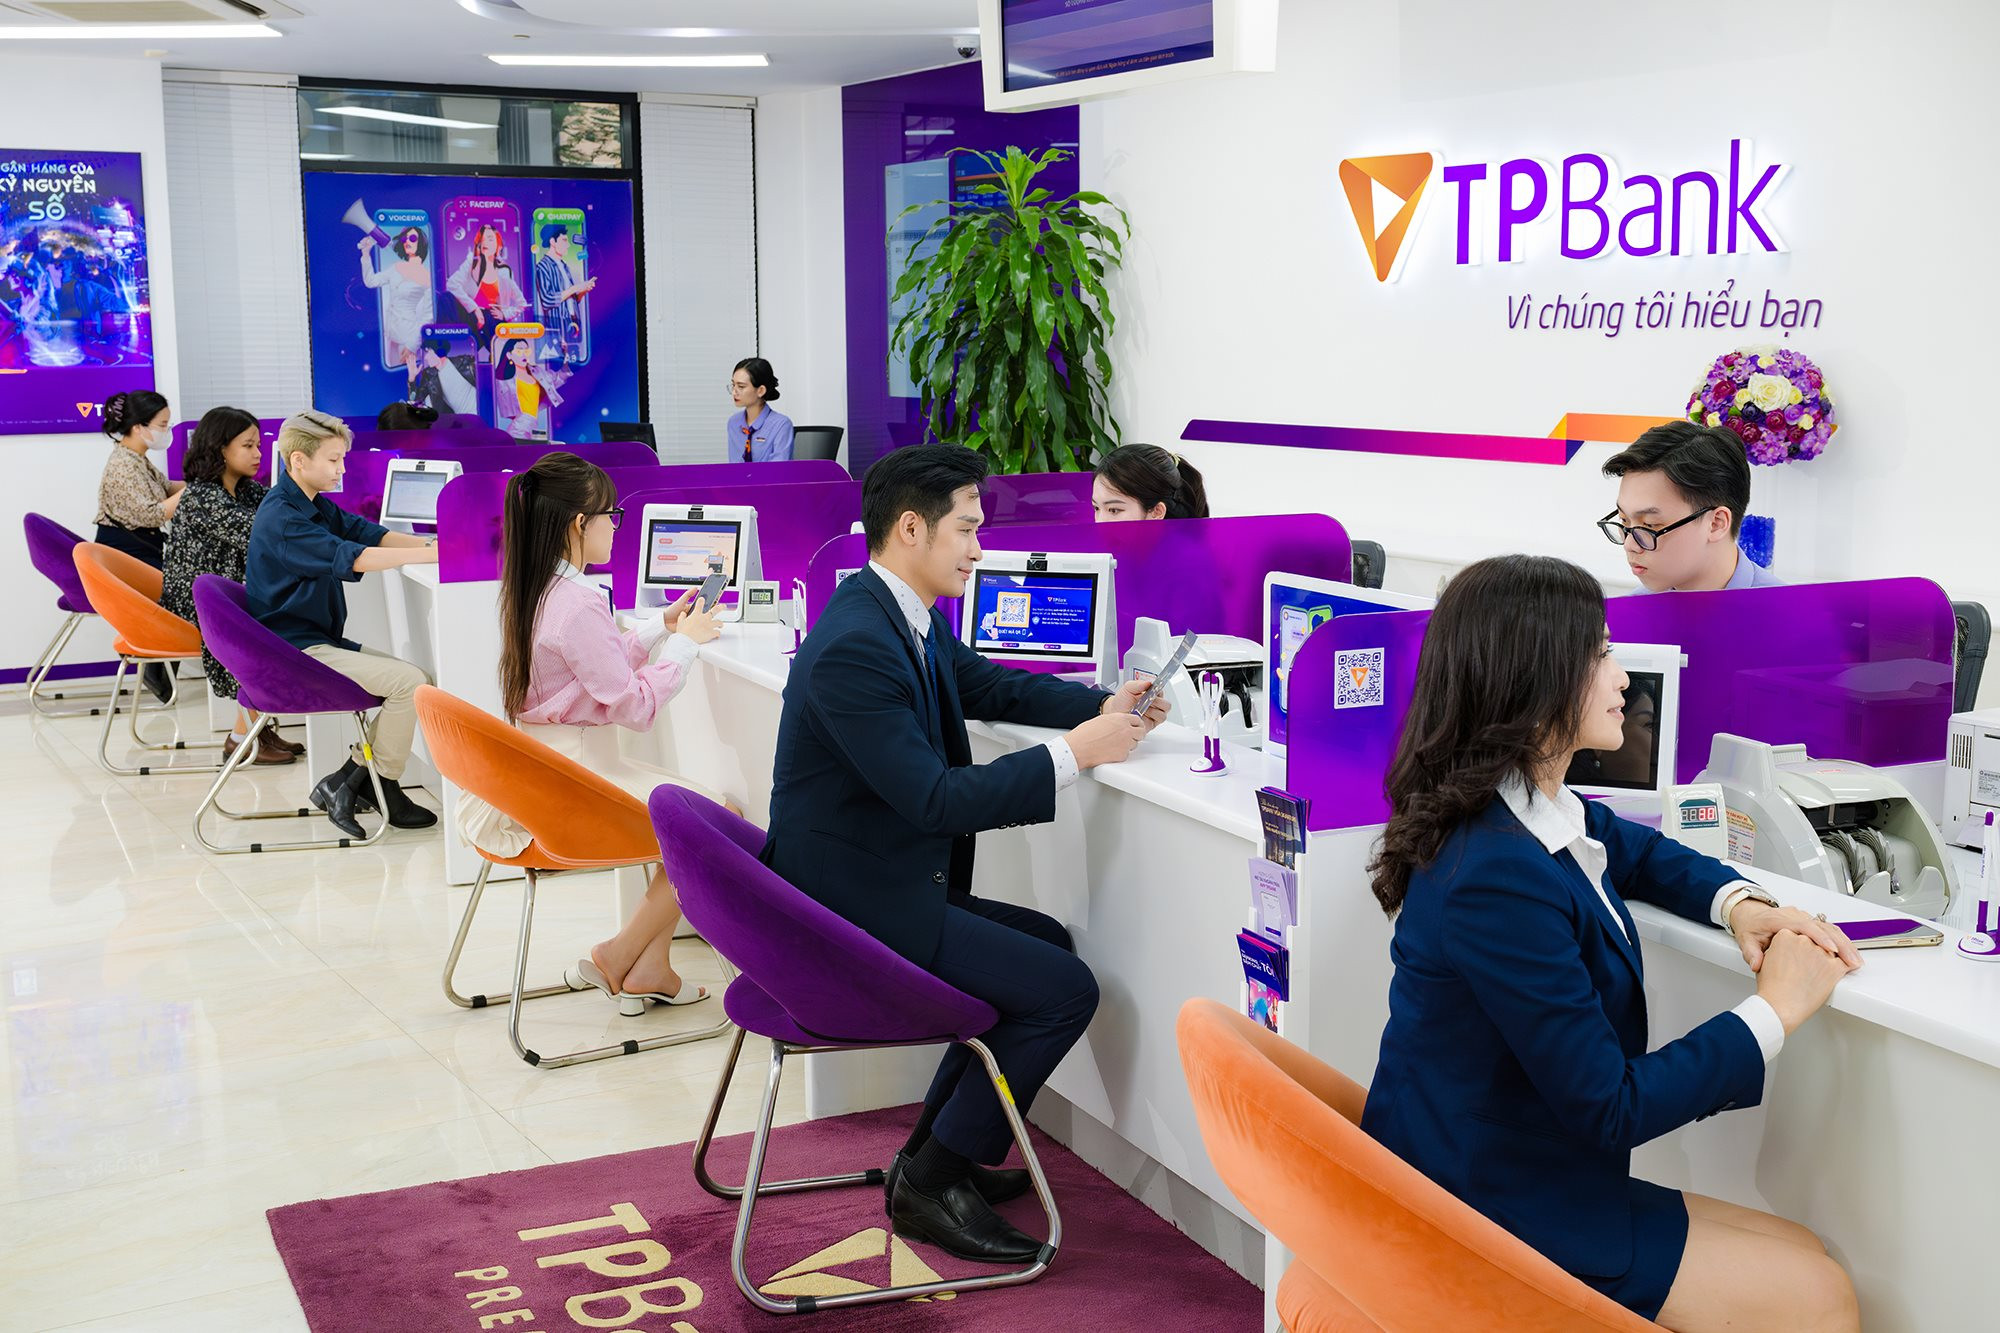
Sự mở rộng tín dụng được phản ánh khá rõ trong kết quả kinh doanh của các ngân hàng niêm yết. Theo thống kê báo cáo tài chính của 28 ngân hàng, đến ngày 30/9/2026, tổng dư nợ cho vay khách hàng đạt hơn 16,09 triệu tỷ đồng, tăng 12,47% so với đầu năm, tương ứng tăng thêm khoảng 1,79 triệu tỷ đồng.
Có 9 ngân hàng ghi nhận mức tăng dư nợ trên 13%. Ví như: NCB dẫn đầu với mức tăng 54,45%, đạt 150.660,7 tỷ đồng; tiếp theo là HDBank tăng 31,76%, đạt 719.896,4 tỷ đồng và VPBank tăng 28,42%, vượt 1,21 triệu tỷ đồng. LPBank, MB và ABBank cũng ghi nhận mức tăng lần lượt 22,93%, 18,83% và 18,18%.
Đáng chú ý, tốc độ tăng trưởng cao tại một số ngân hàng có sự hỗ trợ từ các cơ chế tín dụng đặc thù. NCB cho biết việc tham gia tài trợ các dự án trọng điểm thuộc diện được loại trừ khỏi room thông thường góp phần thúc đẩy dư nợ. Trong khi đó, Techcombank cho biết tăng trưởng tín dụng đạt khoảng 16,3%, cao hơn mức gần 12% được giao ban đầu nhờ tham gia tài trợ một số dự án trọng điểm quốc gia.
Với VPBank, lợi thế từ cơ chế hạn mức tăng trưởng tín dụng cao hơn mặt bằng chung, gắn với vai trò ngân hàng nhận chuyển giao bắt buộc, tạo điều kiện mở rộng các phân khúc khách hàng. Đến cuối tháng 9, dư nợ cấp tín dụng của ngân hàng tăng 29,7%; tín dụng cá nhân tăng 27,3%, còn phân khúc SME tăng 39%.
Những diễn biến này cho thấy chiến lược tăng trưởng tín dụng đang có sự phân hóa rõ rệt. Các ngân hàng không chỉ chạy theo quy mô dư nợ mà còn tìm kiếm những phân khúc có khả năng tạo doanh thu, duy trì quan hệ khách hàng dài hạn và mở rộng hệ sinh thái dịch vụ.
Đại diện Techcombank xác định 3 động lực cho vay chính trong giai đoạn cuối năm gồm các dự án hạ tầng, doanh nghiệp SME có nền tảng tài chính tốt và khách hàng cá nhân có thu nhập ổn định, lịch sử tín dụng rõ ràng. VPBank cũng tiếp tục tập trung vào khách hàng cá nhân, SME và hộ kinh doanh, với quy mô khách hàng hộ kinh doanh đã đạt 1,2 triệu.
Dù tín dụng mở rộng, bức tranh lợi nhuận của các ngân hàng không hoàn toàn đồng nhất. Trong 9 tháng năm 2026, thu nhập lãi thuần của 28 ngân hàng niêm yết đạt 488.473,9 tỷ đồng, tăng 18,15% so với cùng kỳ. NCB tăng 71,16%, MB tăng 33,97%, VPBank tăng 26,73%.
Tuy nhiên, vẫn có 5 ngân hàng ghi nhận thu nhập lãi thuần suy giảm dù dư nợ cho vay tiếp tục tăng. Điều này cho thấy khả năng chuyển hóa tăng trưởng tín dụng thành lợi nhuận ngày càng phụ thuộc vào chất lượng danh mục, chi phí huy động vốn, mặt bằng lãi suất cho vay và biên lãi ròng (NIM).
Một chỉ dấu khác cần theo dõi là tổng lãi, phí phải thu nội bảng của 28 ngân hàng đạt 293.160,6 tỷ đồng vào cuối tháng 9, tăng 44,51% so với đầu năm, nhanh hơn đáng kể tốc độ tăng dư nợ cho vay. Bản thân khoản mục này chưa đồng nghĩa với nợ xấu, nhưng tốc độ gia tăng cao đặt ra yêu cầu theo dõi sát khả năng thu hồi lãi và chất lượng dòng tiền thực tế của khách hàng.
Bước vào quý IV, triển vọng tăng trưởng tín dụng vẫn được hỗ trợ bởi nhu cầu giải ngân các dự án hạ tầng, hoạt động sản xuất cuối năm và nhu cầu vốn của khu vực doanh nghiệp. Tuy nhiên, áp lực lạm phát cũng không thể xem nhẹ khi CPI bình quân 9 tháng tăng 4,52%, trong khi mặt bằng lãi suất huy động chịu sức ép từ nhu cầu vốn gia tăng.
Vì vậy, thách thức của các ngân hàng trong chặng cuối năm không đơn thuần là giải ngân được bao nhiêu, mà là đưa vốn đến đúng địa chỉ, đúng nhu cầu và bảo đảm khả năng hoàn trả. Một chu kỳ tín dụng có chất lượng cần được đo bằng năng lực tạo dòng tiền của khách hàng, hiệu quả sử dụng vốn và mức độ an toàn của tài sản ngân hàng, thay vì chỉ nhìn vào tốc độ tăng trưởng dư nợ.
Khi mục tiêu tăng trưởng kinh tế hai con số đặt ra yêu cầu huy động nguồn lực lớn hơn, ngân hàng sẽ tiếp tục giữ vai trò trung tâm trong cung ứng vốn. Nhưng về dài hạn, lợi thế cạnh tranh sẽ thuộc về những nhà băng biết biến dư địa tín dụng thành tăng trưởng thực chất, thay vì chỉ biến hạn mức được mở rộng thành những con số dư nợ đẹp trên báo cáo tài chính.